
DAX-Analyse KW 44/2026: Vier Gewinntage in Folge, der höchste Schlusskurs seit Anfang September und zum Wochenende ein harter Rückschlag aus New York. Bayer legt fast 15 Prozent zu, die Deutsche Bank liefert ein starkes Quartal ab und adidas läuft weiter. Bei Symrise reichen gute Zahlen nicht. Unsere DAX-Analyse zeigt die Gewinner und Verlierer der Woche und alle wichtigen US-Daten, von der Fed bis zur Inflation.
News
DAX-Analyse: Bayer, Deutsche Bank und adidas schieben den DAX über 26.000 Punkte, dann reißt Intel die Wall Street nach unten
DAX-Analyse: Bayer, Deutsche Bank und adidas schieben den DAX über 26.000 Punkte, dann reißt Intel die Wall Street nach unten
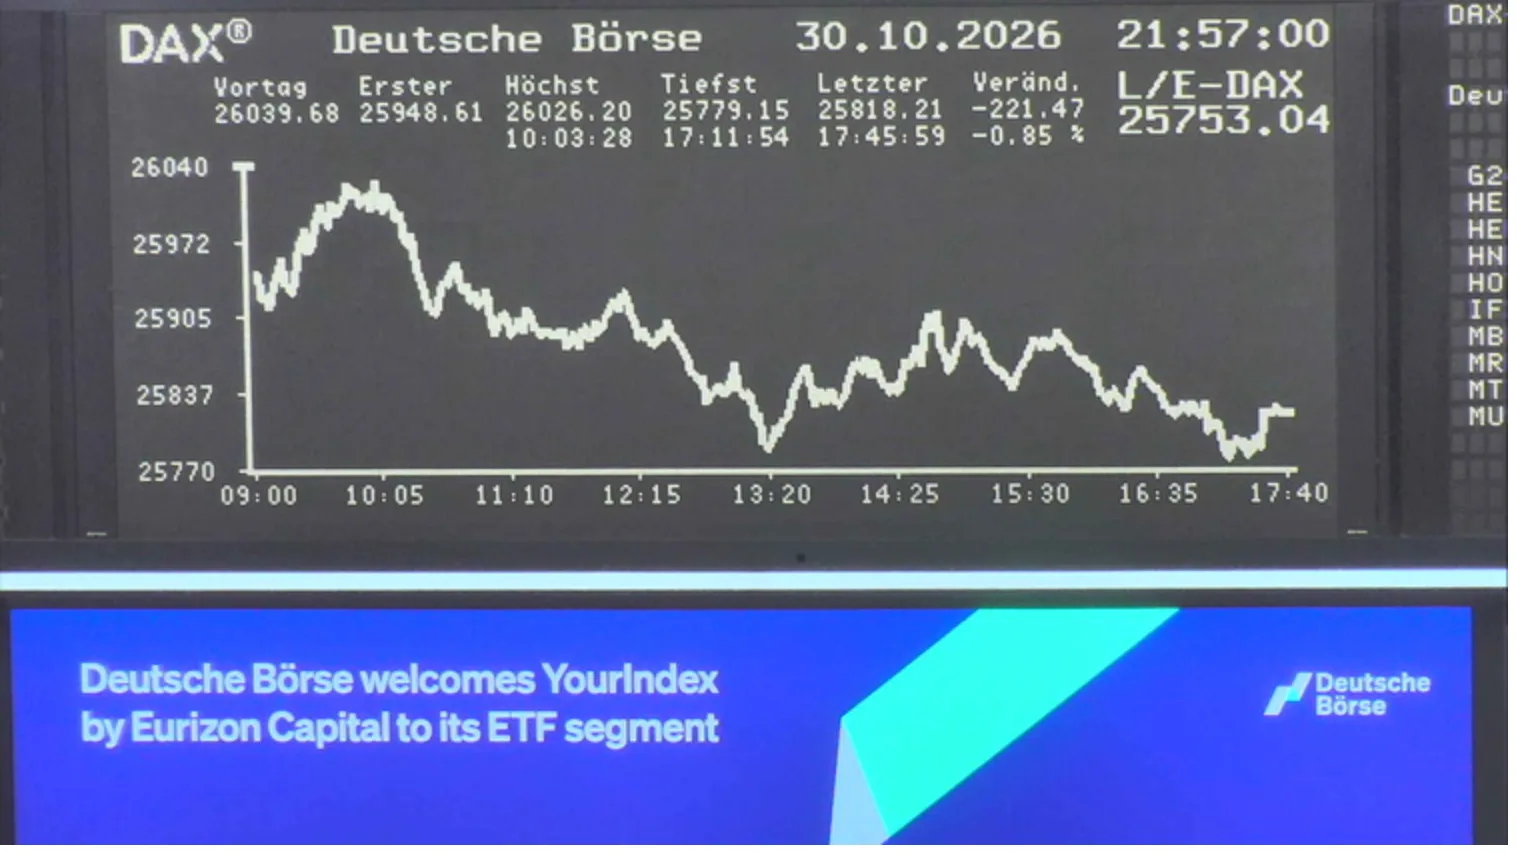
DAX-Analyse der Woche: vier Tage nach oben, dann der Absturz am Freitag
Gestartet ist der DAX am Freitag zuvor bei 25.181,65 Punkten. Den ersten Schub gab am Montag das Ifo-Geschäftsklima: Ökonomen hatten eine Stagnation erwartet, stattdessen stieg der Index zum sechsten Mal in Folge auf 90,2 Punkte. So gut war die Stimmung in den deutschen Chefetagen seit dem Frühjahr 2023 nicht mehr. Der Leitindex legte am Montag 0,9 Prozent zu und stieg danach Tag für Tag weiter.
Am Donnerstag war der Höhepunkt erreicht. Der DAX schloss bei 26.039,68 Punkten, so hoch wie seit Anfang September nicht mehr. Getragen wurde der Anstieg von fast allen Werten: 38 der 40 DAX-Aktien schlossen im Plus, nur Vonovia und GEA im Minus.
Am Freitag kam die Ernüchterung aus Amerika. Ein schwacher Ausblick von Intel, enttäuschende Zahlen von Amazon und neue Zweifel an den hohen Ausgaben für künstliche Intelligenz lösten an der Wall Street einen Ausverkauf aus. Gleichzeitig stieg der Ölpreis, nachdem die Ukraine wieder eine russische Raffinerie angegriffen hatte. Der DAX fiel um 0,85 Prozent auf 25.818,75 Punkte. Für die Woche bleibt dennoch ein Plus von rund 637 Punkten oder 2,5 Prozent.
Seit Jahresbeginn liegt der DAX damit gut 5 Prozent im Plus. Bis zum Jahreshoch bei 26.618 Punkten fehlen noch rund 3 Prozent. MDAX und TecDAX verloren am Freitag sogar 1,1 beziehungsweise 1,4 Prozent.
Die EZB ließ die Zinsen am Donnerstag unverändert, der Einlagensatz bleibt bei 2,50 Prozent. Der Druck auf die Notenbank steigt aber: Die Inflation im Euroraum lag im September bei 3,8 Prozent, dem höchsten Wert seit rund drei Jahren. Die EZB wartet vorerst ab, eine weitere Zinserhöhung ist damit nicht vom Tisch.
DAX-Analyse: Die fünf Gewinner der Woche
1. Bayer (+14,46 %): Eine Woche voller guter Nachrichten
Bei Bayer kam in dieser Woche alles zusammen. Am Montag meldete der Konzern starke Phase-III-Daten für das Prostatakrebsmittel Nubeqa: Das Medikament senkt das Risiko für Metastasen und die Sterblichkeit deutlich und könnte damit früher als erwartet für weiteres Wachstum sorgen. Am selben Tag erhielt Bayer in China die Zulassung für den Gerinnungshemmer Asundexian, der erneuten Schlaganfällen vorbeugen soll.
Das wichtigste Signal kam am Donnerstagabend aus den USA. Eine Jury in St. Louis wies die Klage dreier Roundup-Nutzerinnen einstimmig ab. Es ist der erste gewonnene Glyphosat-Prozess seit dem wegweisenden Urteil des Supreme Court im Juni. Bedeutsam ist das vor allem, weil die Klägerinnen andere Argumente vorgebracht hatten als in früheren Verfahren. Die Aktie legte am Freitag weitere rund 5 Prozent zu und stieg über die Marke von 50 Euro.
Die wichtigste Entscheidung steht allerdings noch aus. Erst wenn ein Gericht den geplanten Sammelvergleich über bis zu 7,25 Milliarden Dollar genehmigt, ist das Glyphosat-Risiko weitgehend abgehakt. Bis dahin bleibt die Aktie eine Wette auf dieses Urteil. Auf Jahressicht hat sie bereits rund 87 Prozent zugelegt.
2. Deutsche Bank (+8,77 %): Gewinn über den Erwartungen
Die Deutsche Bank hat am Mittwoch Zahlen vorgelegt, die über den Erwartungen lagen. Der Vorsteuergewinn stieg im dritten Quartal um 8 Prozent auf 2,6 Milliarden Euro, die Erträge um 4 Prozent auf 8,3 Milliarden Euro. Der Gewinn je Aktie lag mit 0,94 Euro deutlich über den Prognosen. Die Aktie legte am Tag der Zahlen um gut 3,5 Prozent zu.
Unter Christian Sewing ist die Bank wieder ein verlässlicher Gewinnbringer: Die Erträge wachsen, die Kosten bleiben im Griff und es bleibt Kapital für Ausschüttungen an die Aktionäre. Eine Schwäche gab es dennoch, das Investmentbanking erzielte weniger Erlöse. Am Freitag gab die Aktie mit dem Gesamtmarkt um 3,45 Prozent auf 30,08 Euro nach. Unter dem Strich bleibt trotzdem eines der stärksten Wochenergebnisse im DAX.
3. adidas (+7,08 %): Rekordquartal mit Rückenwind von der Fußball-WM
Bei adidas waren die Eckdaten bereits bekannt, die endgültigen Zahlen am Donnerstag bestätigten das starke Bild. Der Umsatz stieg im dritten Quartal um 9 Prozent auf 7,25 Milliarden Euro, das Betriebsergebnis um 37 Prozent auf gut eine Milliarde Euro. Für das Gesamtjahr erwartet adidas nun ein operatives Ergebnis von rund 2,5 Milliarden Euro statt bisher 2,3 Milliarden.
Ein Teil davon ist allerdings ein Sondereffekt: adidas hat Zölle aus den USA zurückerstattet bekommen. Rechnet man diese Rückerstattung heraus, bleibt trotzdem ein solides Quartal in einer Branche, die insgesamt kaum wächst. Die Fußball-WM hat dabei kräftig geholfen. In den kommenden Quartalen muss adidas zeigen, dass die Marge auch ohne den Zollbonus hoch bleibt. Auf Monatssicht liegt die Aktie 16 Prozent im Plus.
4. Siemens Energy (+6,75 %): Starkes Plus trotz Kurssturz am Freitag
Siemens Energy hatte die unruhigste Woche unter den Gewinnern. Nach dem deutlichen Kursrückgang seit Mitte Oktober kauften die Anleger ab Montag wieder kräftig zu, schon am ersten Handelstag legte die Aktie fast 4 Prozent zu. Bis Donnerstag ging es weiter nach oben. Am Freitag fiel die Aktie dann um fast 7 Prozent, weil Anleger nach den schwachen US-Technologiewerten alle Titel mit KI-Bezug verkauften.
Das zeigt, wie stark die Aktie inzwischen vom Ausbau der Rechenzentren in den USA abhängt. Siemens Energy liefert Gasturbinen und Netztechnik für den hohen Strombedarf der KI. Wenn die großen US-Technologiekonzerne bei diesen Ausgaben zögern, fällt auch der Kurs in München. Am 11. November legt der Konzern seine Jahreszahlen und den Ausblick für 2026/27 vor.
5. Merck (+5,95 %): Ruhiger Anstieg ohne große Schlagzeilen
Merck aus Darmstadt hat es ohne große Meldungen unter die besten fünf geschafft. Die Aktie profitierte davon, dass Anleger in dieser Woche verstärkt in Gesundheitswerte umschichteten. Bayer stand dabei im Mittelpunkt, Merck zog mit. Seit Jahresbeginn liegt die Aktie bereits rund 18 Prozent im Plus. Die Branche hat allerdings Gegenwind: Der Zollstreit mit den USA belastet die deutsche Pharmaproduktion.
DAX-Analyse: Die fünf Verlierer der Woche
1. Symrise (−8,53 %): Gute Zahlen, aber nicht gut genug
Symrise zeigt, wie teuer hohe Erwartungen werden können. Der Duftstoff- und Aromenhersteller steigerte den Umsatz im dritten Quartal organisch um 5,3 Prozent auf 1,31 Milliarden Euro und lag damit über den Prognosen. Trotzdem fiel die Aktie am Mittwoch zeitweise um 12 Prozent auf gut 90 Euro.
Der Grund war der Ausblick. Symrise hob die Jahresprognose trotz des starken Quartals nicht an und erwartet für das vierte Quartal ein schwächeres Wachstum, weil die Vergleichswerte aus dem Vorjahr höher sind. Die Aktie war seit Jahresbeginn um fast 50 Prozent gestiegen, der Markt hatte also deutlich mehr erwartet. Viele Anleger nahmen deshalb Gewinne mit. Auf Jahressicht bleibt Symrise trotz des Rückschlags einer der besten Werte im DAX.
2. Vonovia (−2,54 %): Politischer Gegenwind und steigende Zinsen
Bei Vonovia kommt einiges zusammen. In Berlin gibt es Pläne, große private Wohnungsbestände zu vergesellschaften, davon könnte auch Vonovia betroffen sein. Dazu passt das Zinsumfeld nicht: Die Fed denkt über Zinserhöhungen nach, die EZB hat in diesem Jahr bereits zweimal angehoben. Für Immobilienkonzerne mit hohen Schulden ist das ungünstig. Am Donnerstag gehörte Vonovia zu den nur zwei DAX-Verlierern. Am 4. November legt der Konzern Quartalszahlen vor und muss dann zeigen, dass er auch mit diesen Belastungen zurechtkommt.
3. Beiersdorf (−1,56 %): Das Wachstum bleibt aus
Beiersdorf kommt nicht aus der Schwächephase heraus. Für 2026 erwartet das Management nur ein flaches Umsatzwachstum und eine sinkende operative Marge, für einen Konsumgüterkonzern mit dieser Bewertung ist das zu wenig. Die Kernmarke Nivea verliert in Westeuropa seit Monaten Marktanteile. Am Freitag kam noch ein negatives Analystenurteil hinzu. Solange das Wachstum nicht zurückkommt, bleibt die Aktie unter Druck.
4. GEA (−1,40 %): Gewinnmitnahmen nach dem Rekordhoch
Bei GEA nehmen Anleger Gewinne mit, operative Probleme gibt es nicht. Der Düsseldorfer Anlagenbauer hatte Anfang Oktober ein Rekordhoch von 68,50 Euro erreicht und im Sommer die Jahresprognose angehoben. Nach dem starken Lauf verkaufen einige Investoren nun einen Teil ihrer Aktien. Am 9. November legt GEA Quartalszahlen vor und kann mit guten Ergebnissen wieder Käufer anlocken.
5. SAP (−0,97 %): Kursrückgang nach dem starken Oktober
SAP leidet unter einer Sorge, die den gesamten Technologiesektor erfasst hat: Zahlen sich die hohen Investitionen in künstliche Intelligenz wirklich aus? Am Freitag traf dieser Zweifel die US-Technologiewerte und damit auch den größten Softwarekonzern Europas. Für die Aktie ist das eher eine Pause: Im Oktober hat SAP fast 14 Prozent zugelegt.
Der Rest des Marktes: Banken stark, Rüstung schwach
Ein Ergebnis dieser DAX-Analyse: Die Woche gehörte den Finanzwerten. Neben der Deutschen Bank legten auch Commerzbank (+4,11 %), Hannover Rück (+3,97 %), Münchener Rück (+2,66 %) und Allianz (+2,54 %) deutlich zu. Höhere Zinsen nützen Banken und Versicherern, weil sie mehr an Krediten und Kapitalanlagen verdienen. Infineon gewann trotz des Kurssturzes am Freitag knapp 5 Prozent. Rheinmetall legte dagegen nur 1,7 Prozent zu und liegt auf Jahressicht fast 40 Prozent im Minus.
US-Konjunkturdaten der Woche: Was sie für die DAX-Analyse bedeuten
Die Woche war in den USA voll mit wichtigen Daten, und sie sind für jede DAX-Analyse zentral, weil Frankfurt stark auf New York reagiert. Das Gesamtbild ist eindeutig: Die Wirtschaft wächst kräftig, die Inflation geht nicht zurück, und eine weitere Zinserhöhung der Fed im Dezember wird wahrscheinlicher.
Dienstag: Das Verbrauchervertrauen steigt deutlich
Das Verbrauchervertrauen des Conference Board stieg im Oktober um 7,5 Punkte auf 91,7 Punkte. Erwartet worden waren nur 81 Punkte. Es war der erste Anstieg seit vier Monaten und der höchste Stand seit Juni. Allerdings beurteilen die Verbraucher vor allem die aktuelle Lage besser. Ihre Erwartungen für die kommenden Monate liegen mit 72,6 Punkten weiter unter der Schwelle von 80, die als Rezessionssignal gilt. Auch die Inflationserwartung der Verbraucher bleibt mit 5,8 Prozent für die nächsten zwölf Monate hoch.
Mittwoch: Die Fed hält die Zinsen und lässt eine Erhöhung offen
Die US-Notenbank beließ den Leitzins bei 3,75 bis 4,00 Prozent. Die Entscheidung fiel aber nicht einstimmig: Zwei der zwölf stimmberechtigten Mitglieder wollten die Zinsen erneut um 0,25 Prozentpunkte anheben. Der Markt rechnet nun mit einer Zinserhöhung im Dezember.
Fed-Chef Kevin Warsh gab sich gelassen. Er sieht keine Überhitzung der Wirtschaft und setzt darauf, dass höhere Produktivität Wachstum ohne zusätzliche Inflation ermöglicht. Ein weiches Inflationsziel gebe es nicht. Überraschend kündigte er an, dass die Fed künftig seltener über die Zinsen abstimmen will. Konkrete Hinweise auf den weiteren Zinskurs lehnt Warsh außerhalb von Krisen ab. Dass die Entscheidung sechs Tage vor den Zwischenwahlen fiel, habe keine Rolle gespielt.
Donnerstag: Starkes Wachstum, hohe Inflation, wenige Arbeitslose
Der Donnerstag brachte die wichtigsten Daten der Woche. Das Bruttoinlandsprodukt wuchs im dritten Quartal auf das Jahr hochgerechnet um 3,4 Prozent, nach 2,2 Prozent im Vorquartal. Investitionen, Konsum und Staatsausgaben stiegen, nur die Exporte gingen zurück. Die private Nachfrage im Inland wuchs sogar um 4,9 Prozent.
Die Inflation bleibt das große Problem. Der PCE-Preisindex, den die Fed besonders genau beobachtet, stieg im September um 0,5 Prozent gegenüber dem Vormonat und um 3,6 Prozent gegenüber dem Vorjahr. Ohne Energie und Lebensmittel lag die Teuerung bei 3,1 Prozent, so hoch wie seit Mai nicht mehr. Die Verbraucher spüren das: Sie gaben 0,5 Prozent mehr aus, bekamen dafür aber nicht mehr Waren und Dienstleistungen, die realen Konsumausgaben stagnierten. Die Einkommen stiegen nur um 0,2 Prozent.
Der Arbeitsmarkt bleibt stabil. Nur 194.000 Menschen beantragten erstmals Arbeitslosenhilfe, erwartet worden waren 199.000. Die Zahl der Menschen, die dauerhaft Arbeitslosenhilfe beziehen, sank auf 1,7 Millionen und damit auf den niedrigsten Stand seit über drei Jahren. Unternehmen stellen derzeit kaum neue Mitarbeiter ein, entlassen aber auch kaum jemanden.
Freitag: Lohnkosten wie erwartet, Einbruch bei US-Technologiewerten
Die Arbeitskosten stiegen im dritten Quartal um 0,8 Prozent und damit wie erwartet. Die Löhne legten nur noch um 0,7 Prozent zu, nach 0,9 Prozent im Vorquartal. Für die Fed ist das eine gute Nachricht: Die Inflation kommt derzeit vom Ölpreis, nicht von den Löhnen.
An der Wall Street spielte das am Freitag kaum eine Rolle, dort bestimmten die Technologiewerte das Geschehen. Intel brach um fast 29 Prozent ein. Der Chipkonzern warnte nach einem Unglück in einer israelischen Fabrik vor Umsatzeinbußen in dreistelliger Millionenhöhe und rechnet in diesem Jahr mit einem negativen Mittelzufluss. Dazu kamen enttäuschende Zahlen von Amazon und am Vortag von Alphabet. Der Nasdaq 100 fiel um fast 3,5 Prozent, so stark wie seit Anfang Juni nicht mehr. Seit dem Rekordhoch Anfang Oktober hat der Index mehr als zehn Prozent verloren, damit ist die Schwelle zur Korrektur erreicht. Für die Nasdaq war der Oktober der schlechteste Monat seit über einem Jahr.
Die US-Daten der Woche in Zahlen
Termin Indikator Ergebnis Erwartung / Vorwert Di, 27.10. Verbrauchervertrauen (Conference Board) 91,7 81,0 / 84,2 Mi, 28.10. Fed-Zinsentscheid 3,75–4,00 % (10:2) unverändert Do, 29.10. BIP Q3 (annualisiert, erste Schätzung) +3,4 % Q2: +2,2 % Do, 29.10. PCE-Kerninflation September (zum Vorjahr) 3,1 % 3,1 % / 3,0 % Do, 29.10. Erstanträge auf Arbeitslosenhilfe 194.000 199.000 / 195.000 Fr, 30.10. Arbeitskosten Q3 (zum Vorquartal) +0,8 % +0,8 % / +0,9 %
Ausblick der DAX-Analyse: Wahlen, Arbeitsmarkt und weitere Quartalszahlen
Die neue Woche hat viele wichtige Termine. Am Dienstag, dem 3. November, wählen die USA ein neues Repräsentantenhaus und ein Drittel des Senats. Am Mittwoch legt Vonovia Quartalszahlen vor, am Freitag folgt der US-Arbeitsmarktbericht für Oktober. In der Woche danach berichten GEA (9. November) und Siemens Energy (11. November).
Das Fazit unserer DAX-Analyse ist zweigeteilt. Der DAX ist robust: Die gute Stimmung in der deutschen Wirtschaft, die starken Banken und die Erholung bei Bayer haben ihn über 26.000 Punkte gebracht. Vom Geschehen in den USA kann er sich aber nicht lösen. Solange die Zweifel an den KI-Investitionen anhalten und der Ölpreis steigt, wird es schwer, das Jahreshoch bei 26.618 Punkten zu erreichen.
FAQ zur DAX-Analyse KW 44/2026
Wie hat sich der DAX in der Woche vom 26. bis 30. Oktober 2026 entwickelt? Der DAX stieg von 25.181,65 auf 25.818,75 Punkte, ein Plus von rund 2,5 Prozent. Am Donnerstag schloss er bei über 26.000 Punkten, am Freitag gab er wegen des Einbruchs bei US-Technologiewerten 0,85 Prozent ab.
Welche DAX-Aktien waren laut DAX-Analyse die Gewinner der Woche? Bayer (+14,46 %), Deutsche Bank (+8,77 %), adidas (+7,08 %), Siemens Energy (+6,75 %) und Merck (+5,95 %).
Welche DAX-Aktien waren die Verlierer der Woche? Symrise (−8,53 %), Vonovia (−2,54 %), Beiersdorf (−1,56 %), GEA (−1,40 %) und SAP (−0,97 %).
Was hat die Fed im Oktober 2026 entschieden? Die Fed hat den Leitzins bei 3,75 bis 4,00 Prozent belassen. Zwei Mitglieder stimmten für eine Erhöhung, der Markt rechnet mit einer Zinserhöhung im Dezember.
Wie stark ist die US-Wirtschaft im dritten Quartal 2026 gewachsen? Nach der ersten Schätzung um 3,4 Prozent auf das Jahr hochgerechnet, nach 2,2 Prozent im zweiten Quartal.
Stand: 30.10.2026. Diese DAX-Analyse dient nur der Information und ist keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf von Wertpapieren.
War dieser Artikel hilfreich?
Die Inhalte auf AktienCheck.de dienen ausschließlich der Information und stellen keine individuelle Anlageberatung oder Aufforderung zum Kauf oder Verkauf von Wertpapieren dar. Wertpapiergeschäfte sind mit Risiken bis hin zum vollständigen Verlust des eingesetzten Kapitals verbunden.