
Amazon hat am 29. Oktober 2026 ein Quartal der Gegensätze vorgelegt: AWS wächst um 39,3 Prozent auf 46,0 Mrd. Dollar, das operative Ergebnis springt um 61 Prozent auf 28,1 Mrd. Dollar. Gleichzeitig verfehlen Umsatz und Gewinn je Aktie knapp die Konsensschätzungen, die Werbeerlöse enttäuschen, und der Kapitalbedarf für Rechenzentren wächst schneller als der operative Cashflow. Die Börse muss nun entscheiden, welche Seite schwerer wiegt.
AktienCheck ResearchUnternehmens-Report · Q3-Zahlen 2026 · 30.10.2026
Analysen
578 Mrd. Dollar Auftragsbestand: AWS rast, die Aktie fällt – Chance oder Warnsignal?
Amazons Cloud-Sparte wächst so schnell wie seit fast fünf Jahren nicht mehr, der Konzern meldet die höchste operative Marge seiner Geschichte – und trotzdem verliert die Aktie nachbörslich rund 7 Prozent. Der Grund: rund 220 Mrd. Dollar Investitionen allein in diesem Jahr, ein Free Cashflow von minus 42 Mrd. Dollar und die Ankündigung, 2027 „deutlich mehr“ auszugeben.
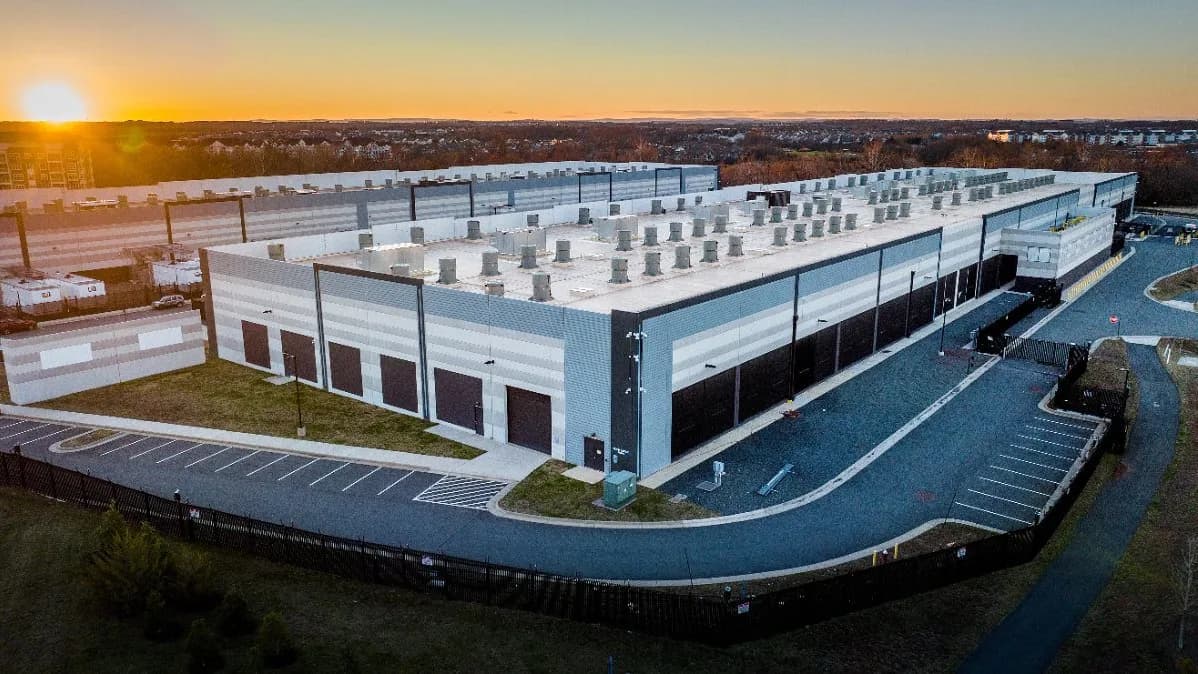
- AWS-Umsatzwachstum im 3. Quartal – laut Amazon sechste Beschleunigung in Folge
- +39,3 %
- AWS-Auftragsbestand (Backlog) laut Amazon, dreistelliges Wachstum ggü. Vorjahr
- 578 Mrd. $
- operative Konzernmarge – Rekordwert in der Geschichte von Amazon
- 13,9 %
- Free Cashflow über zwölf Monate – Folge der KI-Investitionen
- -42,4 Mrd. $
Steckbrief
- Nasdaq / ISIN / WKN
- AMZN / US0231351067 / 906866
- Schlusskurs 29.10.2026
- 243,79 USD
- Nachbörslich 29.10.
- ca. 226 USD (-7 %)
- Tradegate (29.10., spät)
- ca. 205 EUR
- Börsenwert
- ca. 2,64 Bio. USD
- Aktien (30.09.2026)
- 10,81 Mrd.
- 52-Wochen-Spanne (intraday)
- 196,00–287,20 USD
- Umsatz (12 Monate)
- 797,5 Mrd. USD
- Operatives Ergebnis (12 M.)
- 104,4 Mrd. USD
- Nettogewinn (12 M.)
- 134,8 Mrd. USD, enthält hohe Bewertungsgewinne aus der Anthropic-Beteiligung
- Operativer Cashflow (12 M.)
- 168,3 Mrd. USD
- Dividende / CEO / CFO
- keine / A. Jassy / B. Olsavsky
Stand: 29.10.2026, Schlusskurs Nasdaq; Quellen: Amazon, stockanalysis.com, boerse-express.com
Auf einen Blick
Der Rekord, den die Börse nicht feiern wollte
Sechs Gründe, warum Amazon im Fokus steht
AWS beschleunigt
+39,3 % im Q3, laut Amazon sechste Beschleunigung in Folge, annualisiert 184 Mrd. USD Umsatz. Management peilt für 2027 und 2028 jeweils über 40 % an.
578 Mrd. USD Backlog
Der vertraglich gebundene AWS-Auftragsbestand wächst laut Amazon dreistellig – Kapazitäten sind nach Unternehmensangaben weit im Voraus reserviert.
Rekordmarge
13,9 % operative Marge im Konzern, Nordamerika-Ergebnis +82 %. Die Effizienz im Handel steigt trotz Rekordinvestitionen.
Eigene KI-Chips
Umsatzzusagen für Trainium und Graviton haben sich jeweils mehr als verzwanzigfacht. Ab Ende 2027 will Amazon Trainium auch außerhalb von AWS anbieten.
Anthropic-Hebel
Die Beteiligung an Anthropic stand Ende Juni laut Medienberichten mit rund 190 Mrd. USD in den Büchern; Anthropic hat sich laut Reuters zu AWS-Ausgaben von mindestens 110 Mrd. USD verpflichtet.
Neue Ertragsquellen
Werbung (Q4-Ziel: Wachstum im oberen Zehnprozentbereich), Apotheke (+60 % Kunden), Amazon Now, Satelliten-Internet Leo, Robotaxis von Zoox.
Es hat noch nie ein Geschäft mit einer Billion Dollar Umsatz gegeben – und wir könnten in den nächsten 5 bis 10 Jahren zwei davon haben.
Das dritte Quartal 2026
Umsatz knapp verfehlt, operatives Ergebnis auf Rekordniveau
Amazon steigerte den Umsatz im dritten Quartal um 12 Prozent auf 201,9 Mrd. Dollar (währungsbereinigt +13 Prozent). Ohne die Verlagerung des Prime Day ins zweite Quartal wäre das Wachstum laut Amazon rund 4 Prozentpunkte höher ausgefallen. Das operative Ergebnis stieg von 17,4 auf 28,1 Mrd. Dollar, die Marge von 9,7 auf 13,9 Prozent – ein Rekord. Zu beachten: Das Vorjahresquartal war durch hohe sonstige betriebliche Aufwendungen von 2,9 Mrd. Dollar belastet (aktuell 0,1 Mrd.), was den Vergleich begünstigt.
wb. = währungsbereinigt. Nettogewinn: Das Vorjahr enthielt 9,5 Mrd. USD Vorsteuergewinne aus Anthropic. Gewinn je Aktie: Konsens laut LSEG 1,96 USD.
Quelle: Amazon, Q3-Mitteilung vom 29.10.2026 (ungeprüfte Zahlen)
Operative Konzernmarge je Quartal
Prozent
Quelle: Amazon
Daten als Tabelle
Konsenswerte wie von CNBC, Seeking Alpha und Yahoo Finance berichtet.
Amazon Web Services
Eine 184-Milliarden-Dollar-Maschine, die schneller wird
Die wichtigste Zahl des Abends lautet 39,3 Prozent. So stark wuchs AWS im dritten Quartal – laut Jassy zum sechsten Mal in Folge schneller als im Vorquartal und so schnell wie seit fast fünf Jahren nicht. Der Umsatz erreichte 46,0 Mrd. Dollar, das entspricht einer annualisierten Umsatzrate von 184 Mrd. Dollar. Das operative Ergebnis der Sparte stieg um 55 Prozent auf 17,8 Mrd. Dollar. Damit erwirtschaftet AWS mit 23 Prozent des Konzernumsatzes rund 63 Prozent des operativen Gewinns.
Noch wichtiger für die Zukunft ist der Auftragsbestand: 578 Mrd. Dollar an vertraglich gebundenen, noch nicht verbuchten Umsätzen – laut CEO Andy Jassy mit dreistelliger Wachstumsrate gegenüber dem Vorjahr und „breit diversifiziert“. Im Analystengespräch sprach Jassy von guter Sichtbarkeit für die nächsten acht bis zehn Quartale; große Kunden reservierten Kapazitäten von Hunderten Megawatt bis zu Gigawatt im Voraus.
Die Ansage des Managements ist ehrgeizig: AWS soll 2027 und 2028 jeweils um mehr als 40 Prozent wachsen und binnen fünf bis zehn Jahren ein Geschäft mit einer Billion Dollar Jahresumsatz werden. Auffällig ist allerdings, dass der Umsatzzuwachs gegenüber dem Vorquartal von 4,6 Mrd. Dollar (Q2) auf 3,8 Mrd. Dollar sank. Jassy erklärte das mit ungleichmäßigen Kapazitätszugängen, nicht mit schwächerer Nachfrage.
AWS-Wachstum ggü. Vorjahr
Prozent
Quelle: Amazon
Daten als Tabelle
- operative Marge AWS im Q3 (Vorjahr 34,6 %)
- 38,7 %
- Anteil von AWS am operativen Konzernergebnis
- 63 %
Bedrock: der KI-Marktplatz
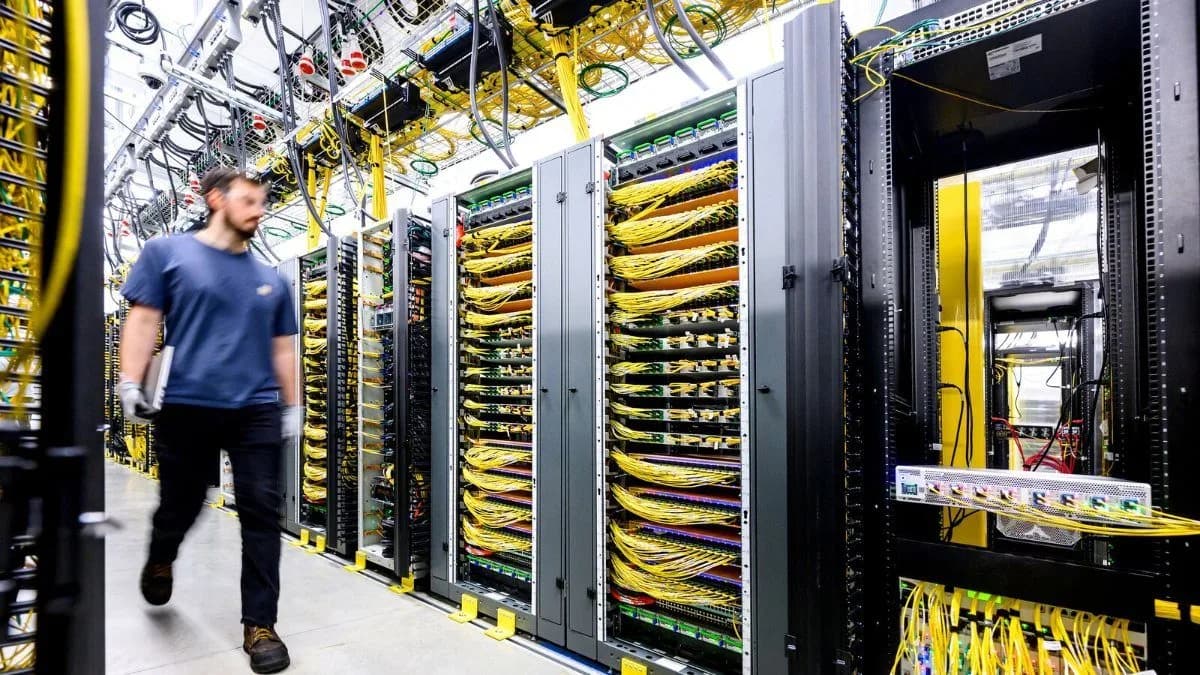
Fortune-500-Kunden geben auf Amazons Inferenzdienst fast 7-mal so viel aus wie vor einem Jahr; das verarbeitete Token-Volumen stieg fast um das 17-Fache. Angeboten werden Modelle u. a. von OpenAI, Anthropic, Moonshot und SpaceXAI.
Agenten im Alltag
Zehntausende Kunden nutzen AgentCore. Im Q3 wurden doppelt so viele KI-Agenten eingesetzt wie in den drei Vorquartalen zusammen. Inferenz macht laut Jassy bereits deutlich über die Hälfte des KI-Umsatzes von AWS aus.
Neue Großkunden
Seit den Q2-Zahlen unterzeichnete AWS neue Vereinbarungen u. a. mit Meta, NVIDIA, OpenAI, Salesforce, Oracle, Qualcomm, Verizon, Stripe und der NATO. Verizon-Deal laut Reuters: über 2 Mrd. USD.
Chips, Modelle, Beteiligungen
Trainium, Bedrock, Anthropic: Amazons KI-Baukasten
Amazons wichtigster Hebel gegen die Abhängigkeit von teuren Fremdchips heißt Trainium. Nach Angaben von Jassy wächst das Chipgeschäft mit dreistelligen Raten; die Umsatzzusagen für Trainium und den Serverprozessor Graviton haben sich gegenüber dem Vorjahr jeweils mehr als verzwanzigfacht. Kunden, die Amazons eigene Chips nutzen, sparten allein im dritten Quartal mehr als 2 Mrd. Dollar. Der Großteil der Bedrock-Last läuft nach Unternehmensangaben bereits auf Trainium – das verbessert Preis-Leistung für Kunden und die Kostenstruktur von AWS.
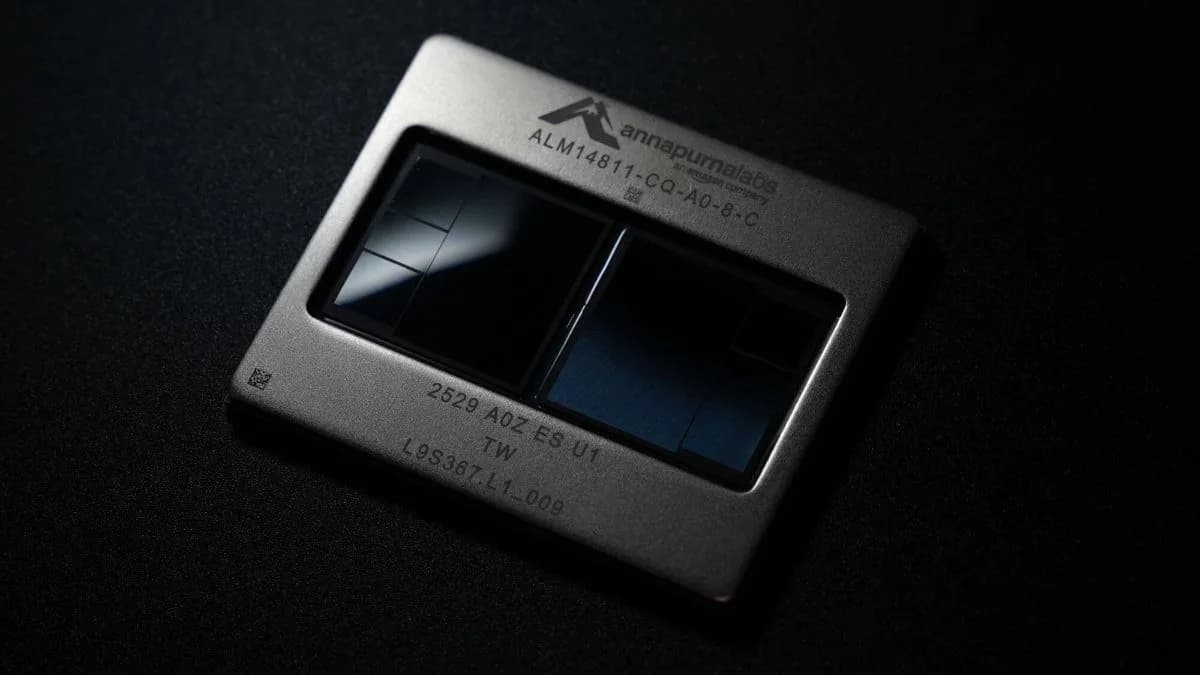
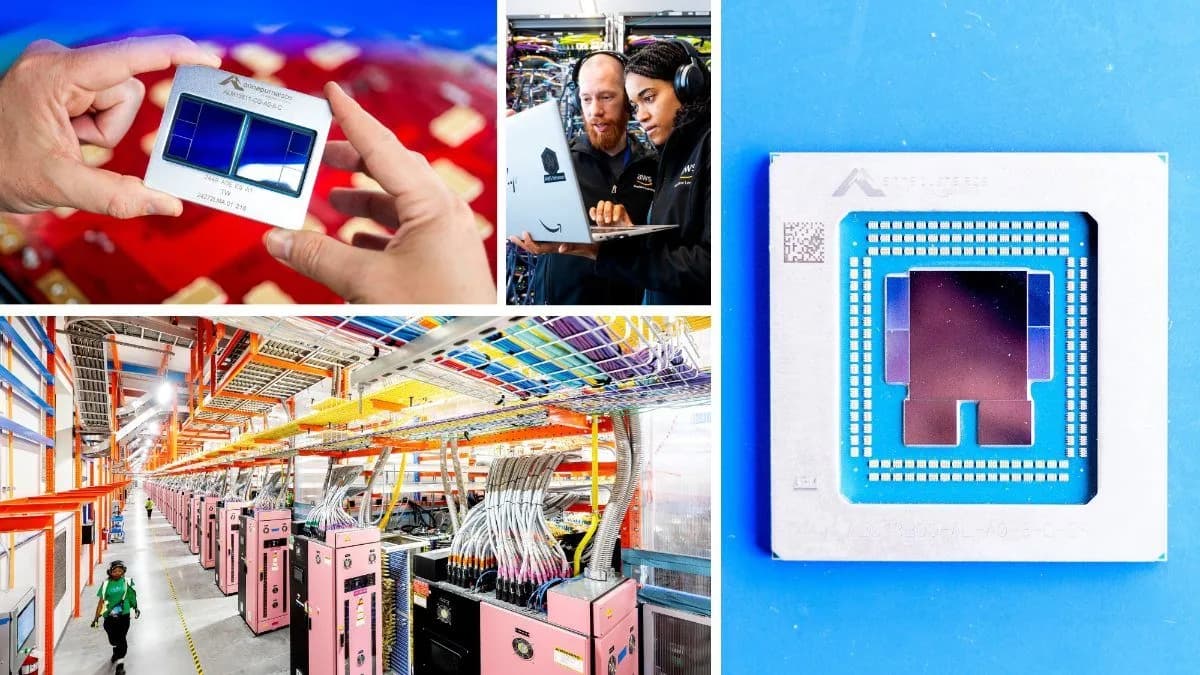
Ein neues Kapitel kündigte Jassy für Ende 2027 an: Dann will Amazon Trainium auch außerhalb der eigenen Cloud verfügbar machen. Damit würde Amazon erstmals direkt in den Markt für KI-Beschleuniger eintreten, den NVIDIA dominiert. Mit TorchNeuron können Entwickler ihren PyTorch-Code ohne Umschreiben auf Trainium ausführen – eine bisherige Einstiegshürde fällt.
Anthropic: Partner, Kunde und Milliardenbeteiligung
Amazon investierte 2023 und 2024 insgesamt 8 Mrd. Dollar in den KI-Entwickler Anthropic und legte 2026 laut Medienberichten weitere 5 Mrd. Dollar nach. Nach Berichten über Amazons Quartalsberichte stieg der Wert der Beteiligung von 74,2 Mrd. Dollar (31.03.2026) auf 190,4 Mrd. Dollar (30.06.2026). Diese Neubewertungen erklären, warum der Nettogewinn im zweiten Quartal auf 62,6 Mrd. Dollar sprang. Im dritten Quartal fiel das übrige Finanzergebnis dagegen mit -0,7 Mrd. Dollar leicht negativ aus.
Wichtiger als der Buchgewinn ist die operative Verbindung: Laut Reuters hat sich Anthropic in den Unterlagen zum geplanten Börsengang verpflichtet, über sieben bis zehn Jahre mindestens 110 Mrd. Dollar für Amazons Cloud-Dienste auszugeben.
Investitionen und Cashflow
220 Mrd. Dollar in einem Jahr: Die Rechnung hinter dem Kapitalhunger
- Cash-Investitionen allein im Q3 (Vorjahr: 35,1 Mrd. Sachanlagenkäufe)
- 75,9 Mrd. $
- Free Cashflow im Q3 (eigene Rechnung nach Amazon-Definition)
- -33,5 Mrd. $
- langfristige Finanzschulden 30.09. (31.12.2025: 65,6 Mrd.)
- 173,1 Mrd. $
- liquide Mittel und Wertpapiere zum 30.09.2026
- 114,2 Mrd. $
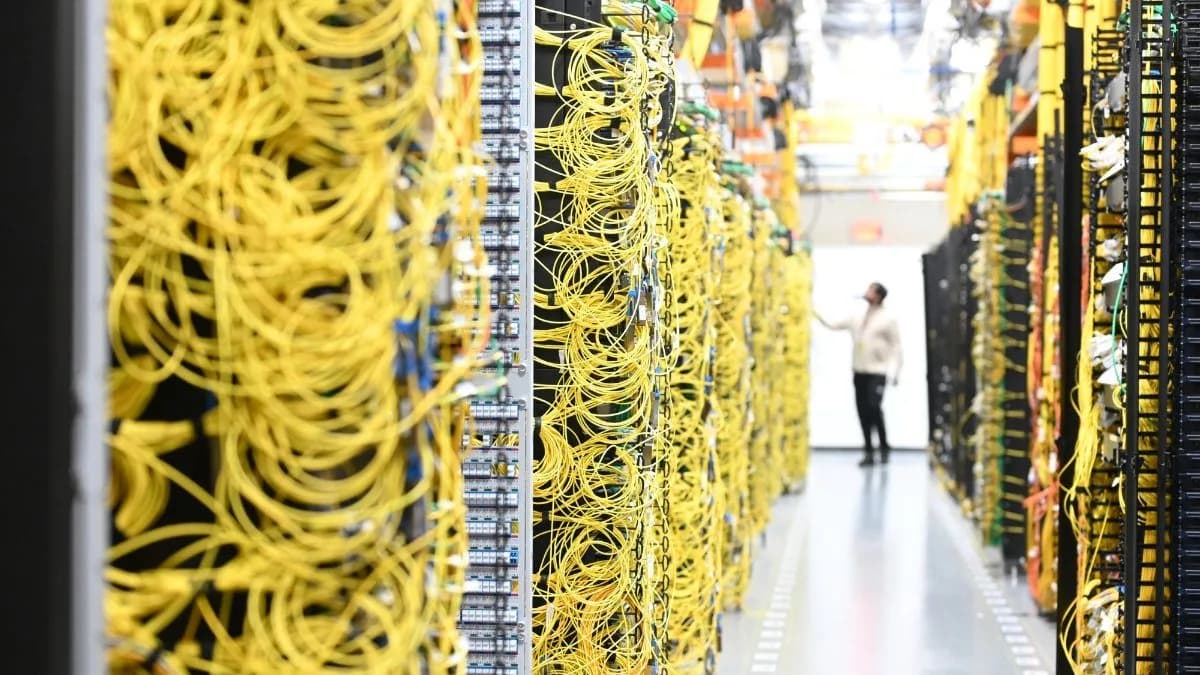
Amazon finanziert den KI-Ausbau längst nicht mehr allein aus dem laufenden Geschäft. Der operative Cashflow der letzten zwölf Monate stieg zwar um 29 Prozent auf 168,3 Mrd. Dollar, die Netto-Investitionen in Sachanlagen kletterten jedoch um 82 Prozent auf 210,7 Mrd. Dollar. Das Ergebnis: ein Free Cashflow von -42,4 Mrd. Dollar, nach +14,8 Mrd. Dollar ein Jahr zuvor. In den ersten neun Monaten nahm Amazon 115,1 Mrd. Dollar an langfristigen Schulden auf, davon 48,1 Mrd. Dollar im dritten Quartal. Die Zinsaufwendungen haben sich im Quartal auf 1,7 Mrd. Dollar mehr als verdreifacht.
Für 2026 bestätigte Amazon Cash-Investitionen von rund 220 Mrd. Dollar, überwiegend für AWS. Ursprünglich hatte das Unternehmen rund 200 Mrd. Dollar genannt; im Juli verwies Jassy auf höhere Kosten für Speicherchips. Für 2027 kündigte er „deutlich mehr“ an – mit einer „klaren Sicht auf attraktive Renditen“, wie er im Analystengespräch sagte.
Die bilanzielle Folge wird sich erst nach und nach zeigen: Die Abschreibungen stiegen im Quartal um 25 Prozent auf 20,9 Mrd. Dollar. Mit jedem neuen Rechenzentrum wächst dieser Posten weiter. Damit die Margen halten, müssen die neuen Kapazitäten schnell ausgelastet werden – genau darauf zielt der Hinweis auf den Auftragsbestand von 578 Mrd. Dollar.
Alle vier Konzerne haben für 2027 weiter steigende bzw. hohe Investitionen signalisiert. Microsoft hat sein Ziel zuletzt von 175 auf 170 Mrd. $ gesenkt.
Quelle: Unternehmensangaben laut CNBC, Quartz, Stockhub
Handel und Logistik
Der Handel: wenig Wachstum im Quartal, aber deutlich mehr Marge
Auf den ersten Blick wirkt das Handelsgeschäft träge: Die Online-Shops wuchsen nur um 2 Prozent, das Segment Nordamerika um 6 Prozent. Der Großteil der Schwäche geht jedoch auf den vorgezogenen Prime Day zurück. Aufschlussreicher ist die Ertragsseite: Nordamerika steigerte das operative Ergebnis um 82 Prozent auf 8,7 Mrd. Dollar. Über zwölf Monate liegt die Marge des Segments bei 8,2 Prozent – nach 6,6 Prozent ein Jahr zuvor.
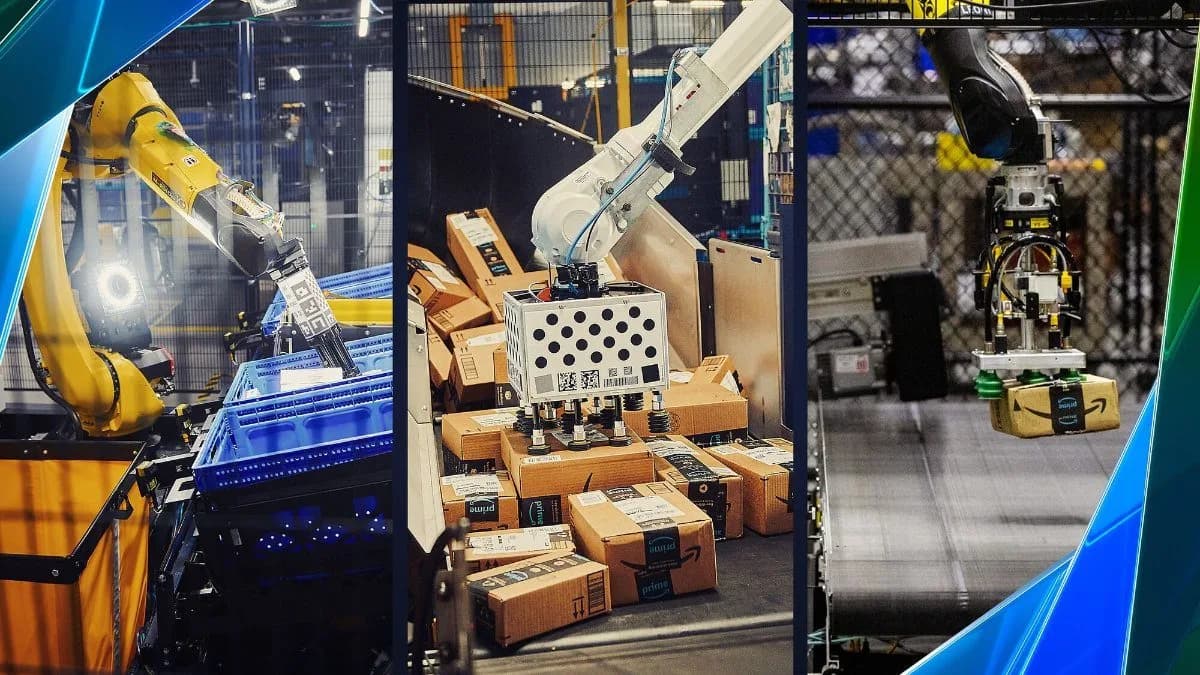
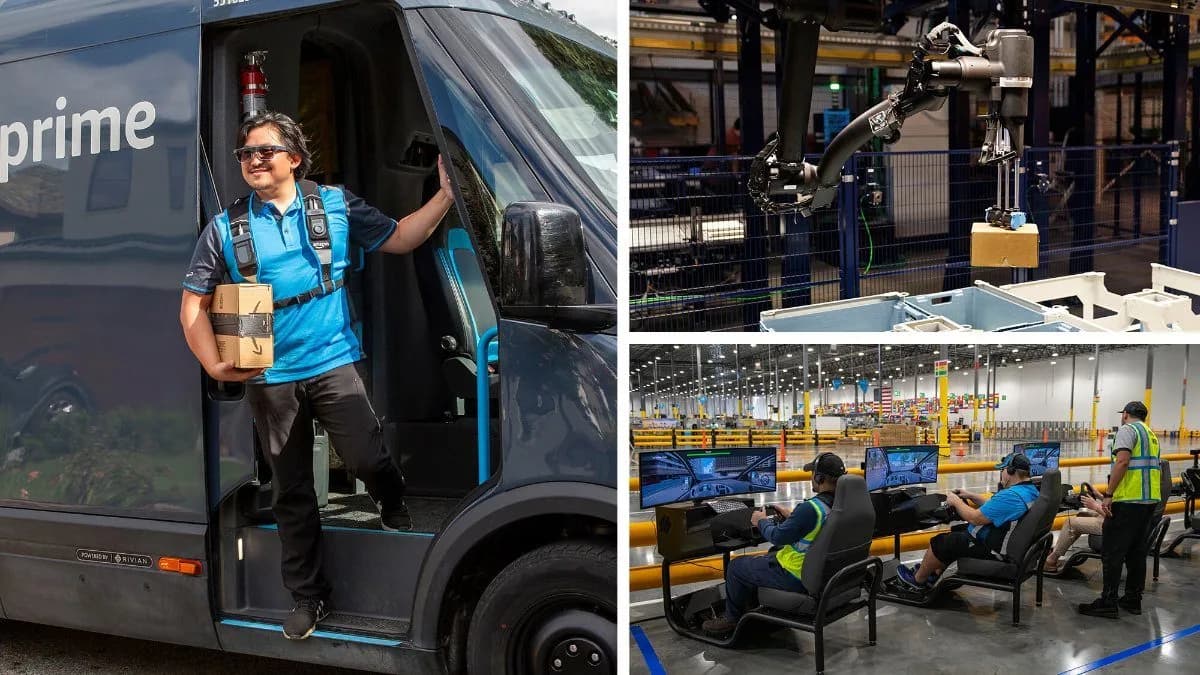
Amazon setzt auf Tempo: Mehr als 1,5 Mrd. Artikel erreichten Prime-Mitglieder im Quartal am selben oder am nächsten Tag. Der Schnellliefer-Dienst Amazon Now ist in über 450 Städten verfügbar, die darüber bestellte Stückzahl hat sich verzehnfacht. Lebensmittel und Artikel des täglichen Bedarfs wachsen etwa dreimal so schnell wie das übrige Sortiment und machten rund die Hälfte aller verkauften Einheiten aus. Die Online-Apotheke liefert in über 350 Städten innerhalb von drei Stunden; die Zahl ihrer Kunden stieg um mehr als 60 Prozent.
Der KI-Einkaufsassistent „Alexa for Shopping“ wurde in den letzten zwölf Monaten von über 400 Mio. Kunden genutzt, die Interaktionen legten um 570 Prozent zu. Für das Weihnachtsgeschäft will Amazon in den USA über 300.000 Saison-, Teil- und Vollzeitkräfte einstellen und den Mindesteinstiegslohn für Vollzeitkräfte auf 20 Dollar anheben.
- Verkaufte Einheiten: weltweit bezahlte Einheiten ggü. Vorjahr; Anteil der Marktplatz-Händler: 61 %
- +12 %
- Marktplatz-Services: Provisionen und Logistikgebühren von Drittanbietern, 46,5 Mrd. USD im Q3
- +9 %
- Marge International: operative Marge im Q3 nach 2,9 % im Vorjahr; Umsatz währungsbereinigt +8 %
- 3,7 %
Quelle: Amazon, Q3-Mitteilung vom 29.10.2026
Werbung, Abos, Geräte
Werbung und Prime: die margenstarken Erlösquellen
Das Werbegeschäft ist Amazons zweiter, weniger beachteter Gewinnmotor. Im dritten Quartal setzte es 19,6 Mrd. Dollar um, ein Plus von 11 Prozent (währungsbereinigt 12 Prozent). Das war ein deutlicher Rückgang gegenüber 26 Prozent im Vorquartal – nach Reuters das erste Mal seit sieben Quartalen, dass Amazon die Erwartungen im Werbegeschäft verfehlte. Amazon führt die Delle auf zeitliche Sondereffekte zurück, vor allem den Prime Day, und erwartet im vierten Quartal wieder ein Wachstum im oberen Zehnprozentbereich.
Mit „Amazon Ads Agent“ bündelt der Konzern sein Werbeangebot auf einer KI-Plattform; Full-Funnel-Kampagnen kombinieren Sponsored Ads, Display, Video und Streaming-TV in einer Kampagne. Prime Video liefert Reichweite: Thursday Night Football erreichte nach Nielsen im Schnitt 17,7 Mio. Zuschauer – der beste Saisonstart bisher.
Abos und Geräte
Abonnements (u. a. Prime): 14,0 Mrd. USD, +11 %. Konstant zweistelliges Wachstum seit sechs Quartalen.
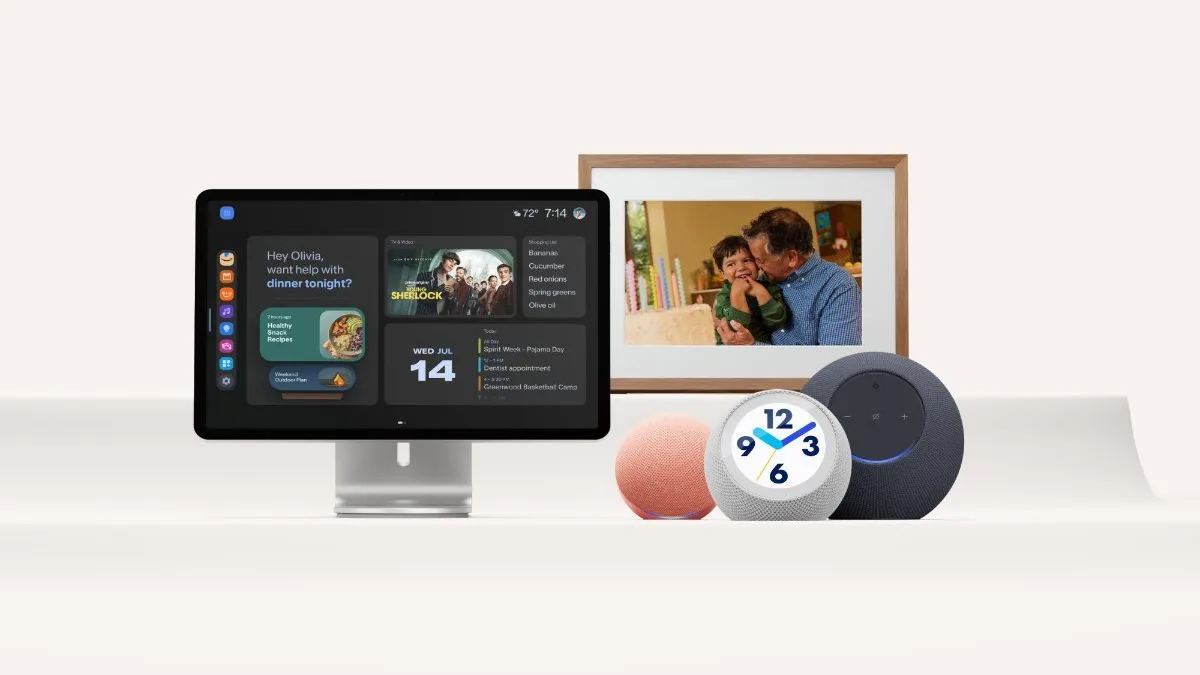
Geräte: 34 neue Produkte bei Echo, Kindle, Fire TV, Ring, Blink und Bee; laut Amazon starke frühe Nachfrage.
Alexa+: Start in Australien, Indien und Japan; in den USA für kompatible Fire-TV-Geräte kostenlos.
Sport: Die zweite Saison „NBA on Prime“ startete in über 200 Ländern; das Auftakt-Doppel erreichte in den USA laut Nielsen mehr als 2 Mio. Zuschauer.
Content: Amazon MGM Studios mit über 1,2 Mrd. USD Kinoeinnahmen 2026; „Reacher“ (Staffel 4) mit 66 Mio. Zuschauern in 28 Tagen.
Für Q4/26 erwartet Amazon ein Wachstum im oberen Zehnprozentbereich.
Quelle: Amazon
Zukunftsprojekte und Deutschland
Leo, Zoox und 16 Mrd. Euro für Deutschland
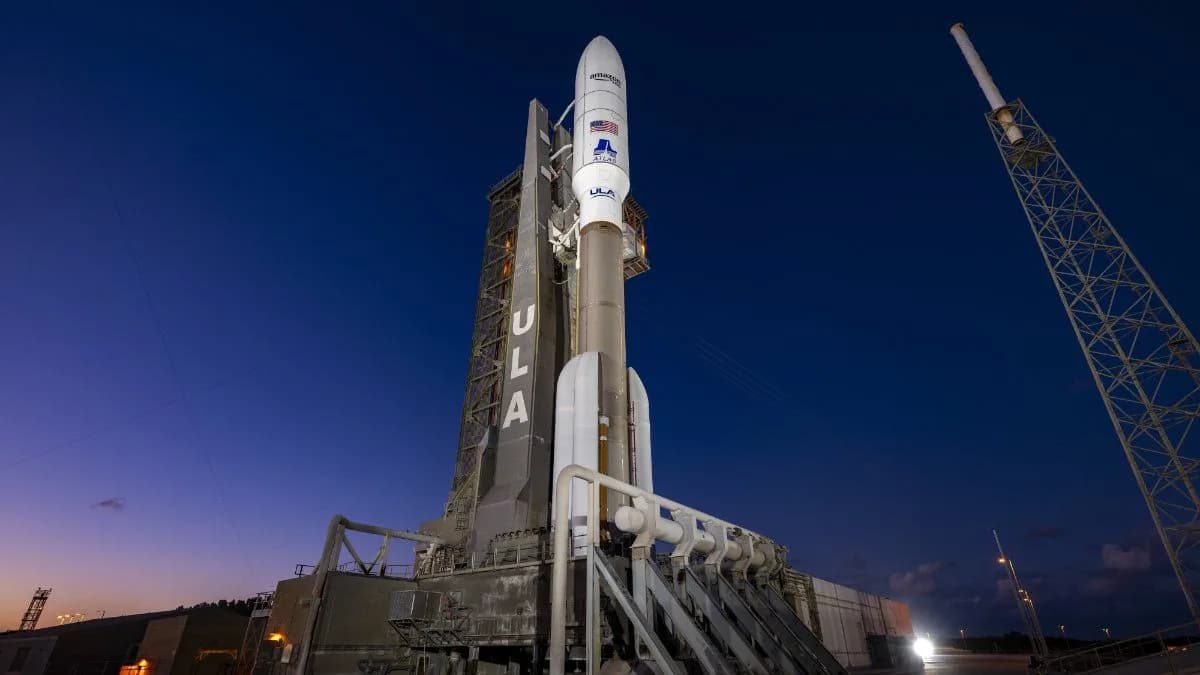
Amazon Leo: Satelliten-Internet vor dem Start
Mit Leo greift Amazon Starlink an. Der kommerzielle Dienst soll nach Unternehmensangaben noch in diesem Jahr starten; mit AT&T wurde der erste große US-Telekomkonzern gewonnen, der Leo-Konnektivität an Unternehmen und Behörden anbieten wird. Der Zeitplan hat sich gegenüber früheren Ankündigungen allerdings verschoben, und die Kosten belasten laut CFO die Ergebnisprognose für das vierte Quartal.
Zoox: Robotaxis mit zahlender Kundschaft
Die Tochter Zoox bietet in Las Vegas bezahlte Fahrten in autonomen Robotaxis an und testet in San Diego und Houston. Zoox ist inzwischen in zwölf US-Städten aktiv. Umsatzrelevant ist das Geschäft noch nicht – es ist eine Option auf einen künftigen Markt.
Leo in Zahlen
Laut FCC-Unterlagen über 10 Mrd. USD investiert; Genehmigung für 3.236 Satelliten. Für 2026 waren über 20, für 2027 über 30 Starts geplant (CFO, Februar 2026).
Leo-Technik
Das Unternehmensterminal „Leo Ultra“ soll bis zu 1 Gbit/s im Download und 400 Mbit/s im Upload liefern und eng mit AWS verzahnt werden.
Was es kostet
Leo belastet das Segment Nordamerika: Für 2026 hatte Amazon rund 1 Mrd. USD Mehrkosten genannt. Umsätze sollen erst mit dem Dienststart fließen.
Deutschland: mehr als 16 Mrd. Euro im Jahr 2027
Beim „Invest in Germany Summit“ der Bundesregierung kündigte Amazon am 20. Oktober an, 2027 mehr als 16 Mrd. Euro in Deutschland zu investieren. Davon sind 4,8 Mrd. Euro für den Ausbau der AWS-Region Frankfurt vorgesehen. Seit 2010 hat Amazon nach eigenen Angaben über 100 Mrd. Euro in Deutschland investiert, mehr als 40.000 unbefristete Arbeitsplätze geschaffen und über 100 Standorte aufgebaut. Die AWS European Sovereign Cloud ist seit Januar 2026 in Deutschland allgemein verfügbar.
Die Aktie
Ein Jahr Seitwärts – während sich der Gewinn vervielfacht
Die Amazon-Aktie hat sich in den vergangenen zwölf Monaten kaum bewegt: Zum Schlusskurs von 243,79 Dollar am 29. Oktober lag sie nur rund 6 Prozent über dem Niveau des Vorjahres – obwohl sich das operative Ergebnis über zwölf Monate von 76,2 auf 104,4 Mrd. Dollar erhöht hat. Der Kursverlauf spiegelt die Debatte um die Investitionen: Rund um die Zahlen zum vierten Quartal 2025 und die damalige Ankündigung von rund 200 Mrd. Dollar Investitionen fiel die Aktie binnen zwei Handelstagen um fast 10 Prozent und erreichte Mitte Februar ihr Jahrestief. Nach den Q2-Zahlen Ende Juli sprang sie dagegen an einem Tag um 15 Prozent und markierte am 3. August mit 284,02 Dollar (Schlusskurs) ihr Jahreshoch.
Bereits am Tag der Q3-Zahlen gab der Titel im regulären Handel 4,3 Prozent nach, belastet durch den Kurssturz von Alphabet (-12,6 Prozent) nach dessen Zahlen. Nachbörslich fiel Amazon um rund 7 Prozent auf etwa 226 Dollar.
Analystenkursziele geben wir bewusst nicht wieder.
Quelle: stockanalysis.com, Yahoo Finance, boerse-express.com
Was der Markt jetzt prüft
Rendite der Investitionen
Kann AWS die über 40 Prozent Wachstum 2027 tatsächlich liefern und dabei Margen nahe 38 Prozent halten?
Cashflow-Wende
Ab wann übersteigt der operative Cashflow wieder die Investitionen – und wie stark steigt die Verschuldung bis dahin?
Handel und Werbung
Kehrt das Werbewachstum im Weihnachtsquartal wie angekündigt in den oberen Zehnprozentbereich zurück?
Bewertung und Peergroup
Zwischen Cloud-Konzern und Händler: Amazon im Vergleich
Amazon lässt sich keiner einzelnen Vergleichsgruppe zuordnen. Wir stellen den Konzern deshalb sowohl den großen Cloud- und Plattformkonzernen (Microsoft, Alphabet, Meta, Oracle) als auch Handels- und E-Commerce-Werten (Walmart, Alibaba, MercadoLibre, Shopify) gegenüber. Alle Werte beruhen auf den Schlusskursen vom 29.10.2026 und den jeweils zuletzt berichteten Quartalen.
* durch Bewertungsgewinne aus Beteiligungen (u. a. Anthropic) verzerrt. EV = Unternehmenswert (Börsenwert zzgl. Nettoverschuldung inkl. Leasing). Letztes Quartal je nach Geschäftsjahr: Microsoft und Alphabet, Meta per 30.09.; Oracle per 31.08.; Walmart per 31.07.; Alibaba, Shopify, MercadoLibre per 30.06.2026. EV/op. Ergebnis eigene Rechnung.
Quelle: stockanalysis.com (Abruf 30.10.2026), Unternehmensangaben
Was die Zahlen sagen
Das ausgewiesene KGV von 19,7 unterschätzt Amazons tatsächliche Bewertung, weil der Gewinn der letzten zwölf Monate rund 69 Mrd. Dollar an überwiegend nicht operativen Erträgen (eigene Rechnung) enthält, vor allem aus der Anthropic-Neubewertung. Unterstellt man auf das operative Ergebnis von 104,4 Mrd. Dollar pauschal 21 Prozent Steuern, ergibt sich ein bereinigtes KGV von rund 32 (vereinfachte Rechnung). Auf Basis des Unternehmenswerts zum operativen Ergebnis liegt Amazon mit 26,7 am oberen Ende der Plattformkonzerne – vor Microsoft, Oracle, Alphabet und Meta, aber unter Walmart.
Gemessen am operativen Cashflow (Kurs-Cashflow-Verhältnis rund 15,7) wirkt Amazon günstiger; dieser Cashflow fließt aktuell jedoch vollständig in Investitionen. Die Bewertung hängt damit stark an der Frage, welche Erträge die Rechenzentren in den kommenden Jahren abwerfen.
Beim Verhältnis von Unternehmenswert zu Umsatz liegt Amazon mit rund 3,5 deutlich unter Microsoft (11,6), Alphabet (7,2) und Meta (6,7), aber weit über Walmart (1,4). Darin spiegelt sich der Mix aus margenschwachem Handel und margenstarker Cloud.
Peergroup II: der Hyperscaler-Vergleich
AWS ist der Größte – doch die Rivalen wachsen schneller
AWS bleibt mit 46,0 Mrd. Dollar Quartalsumsatz der größte Cloud-Anbieter der Welt. Prozentual wachsen die Rivalen jedoch schneller: Microsofts Azure legte um 48 Prozent zu, Google Cloud verdoppelte den Umsatz auf 30,7 Mrd. Dollar. In absoluten Dollar betrachtet relativiert sich der Abstand: AWS legte gegenüber dem Vorjahresquartal um 13,0 Mrd. Dollar zu, Google Cloud um rund 15,5 Mrd. Dollar.
Die Börse belohnte zuletzt nicht das höchste Wachstum, sondern Ertragskraft und Cashflow: Microsoft hielt sich nach seinen Zahlen stabil, Alphabet verlor am 29. Oktober trotz Cloud-Verdopplung 12,6 Prozent, weil die Suchmaschine schwächelte und der Free Cashflow negativ wurde. Amazon steht mit -42,4 Mrd. Dollar Free Cashflow über zwölf Monate in dieser Hinsicht unter besonders genauer Beobachtung.
Auftragsbestände sind unterschiedlich abgegrenzt.
Quelle: Unternehmensangaben (Amazon 29.10., Microsoft und Alphabet 28.10.2026) wie von sec-api.io, Delphis Lens, Quartz und Yahoo Finance berichtet
Bemerkenswert ist die Größenordnung der Auftragsbestände: Die drei Anbieter zusammen melden über 1,8 Billionen Dollar an vertraglich gebundenen künftigen Umsätzen, wobei Microsofts Wert das gesamte kommerzielle Geschäft umfasst. Ein erheblicher Teil dieser Zusagen stammt von wenigen KI-Entwicklern wie OpenAI und Anthropic – das stützt die Wachstumsprognosen, erhöht aber auch die Abhängigkeit von deren Finanzierungsfähigkeit.
E-Commerce-Vergleich
Im Handel bewegt sich Amazon zwischen Walmart (Umsatz +5,9 %, Marge 3,9 %) und wachstumsstarken Regionalplattformen wie MercadoLibre (+49,8 %). Mit 8,2 % operativer Marge in Nordamerika über zwölf Monate verdient Amazon im Handel (inkl. Werbung und Abos) inzwischen etwa doppelt so viel je Umsatzdollar wie Walmart im Konzern.
Die besondere Breite
Cloud, eigene KI-Chips, Werbung und KI-Beteiligungen haben auch Alphabet und Microsoft. Amazon kombiniert dies zusätzlich mit einem globalen Logistiknetz und dem größten Handelsgeschäft der Peergroup nach Walmart. Diese Breite ist Chance und Risiko zugleich: Sie verlangt Kapital in allen Bereichen gleichzeitig.
Katalysatoren, Chancen, Risiken
Die nächsten Wegmarken – und unser Fazit
Q4 2026Jetzt
Amazon Leo
Geplanter Start des kommerziellen Satelliten-Internets
Dezember 2026
re:Invent
AWS-Kundenkonferenz (traditionell Anfang Dezember in Las Vegas) – Produktneuheiten zu Trainium, Bedrock, Agenten
Anfang Februar 2027
Q4-Zahlen
Zahlen zum vierten Quartal 2026 und erste Investitionsprognose für 2027 (Termin noch nicht bestätigt)
29. März 2027
FTC-Verfahren
Beginn des Kartellverfahrens der US-Handelsbehörde FTC (Gericht in Seattle)
Ende 2027
Trainium extern
Geplanter externer Vertrieb von Trainium-Chips außerhalb von AWS
offen
Börsengang Anthropic
Möglicher Bewertungsanker für Amazons Beteiligung
War dieser Artikel hilfreich?
Rechtliche Hinweise
Impressum, Interessenkonflikte und Disclaimer
Fassung „Research 2026-10“, bei Veröffentlichung am 30.10.2026 festgeschrieben.
1. Impressum / Anbieterkennzeichnung
Angaben gemäß § 5 DDG: aktiencheck.de AG · Bahnhofstr. 6 · 56470 Bad Marienberg · Deutschland · Tel. +49 2661 28495-0 · Fax +49 2661 28495-99 · info@aktiencheck.de · www.aktiencheck.de. Einzelvertretungsberechtigter Vorstand: Stefan Lindam. Aufsichtsratsvorsitzender: Henric Tempelaars. Sitz: Bad Marienberg, Amtsgericht Montabaur, HR B 6301, USt-IdNr. DE 204705353. Verantwortlich für den Inhalt gemäß § 18 Abs. 2 MStV: Stefan Lindam, Anschrift wie oben. Marke: „AktienCheck Research“.
2. Art der Publikation, keine Anlageberatung
Dieser Report ist eine journalistisch-analytische Publikation der aktiencheck.de AG. Er dient ausschließlich der Information und stellt weder eine Anlageberatung noch eine Anlageempfehlung im Sinne einer individuellen Empfehlung, noch ein Angebot oder eine Aufforderung zum Kauf oder Verkauf von Wertpapieren dar. Er enthält ausdrücklich kein Rating (Kaufen/Halten/Verkaufen) und kein Kursziel. Bewertungskennzahlen und Peergroup-Vergleiche dienen allein der Einordnung. Der Report berücksichtigt nicht die individuellen Anlageziele, die finanzielle Situation oder die Risikobereitschaft einzelner Leser und kann eine anleger- und anlagegerechte Beratung durch einen qualifizierten Berater nicht ersetzen. Anlageentscheidungen sollten nicht allein auf Grundlage dieses Reports getroffen werden. Soweit Inhalte dieses Reports als Empfehlung oder Anlagestrategieempfehlung im Sinne von Art. 3 Abs. 1 Nr. 34 und 35 der Verordnung (EU) Nr. 596/2014 (MAR) anzusehen sind, erfolgen sie unter Beachtung von Art. 20 MAR, der Delegierten Verordnung (EU) 2016/958 und § 85 WpHG.
3. Interessenkonflikte (Art. 20 MAR, Art. 5 und 6 Del. VO (EU) 2016/958, § 85 WpHG)
a) Kein Mandat, keine Vergütung: Die aktiencheck.de AG hat kein Mandat eines in diesem Report besprochenen Emittenten zur Erstellung dieses Reports. Weder ein Emittent noch Dritte haben für die Erstellung oder Verbreitung dieses Reports eine Vergütung gezahlt oder zugesagt.
b) Weitere Angaben: Nach unserem Kenntnisstand halten weder die aktiencheck.de AG noch an der Erstellung beteiligte Personen Positionen in Wertpapieren der in diesem Report besprochenen Emittenten. Die aktiencheck.de AG kann künftig auch Publikationen zu Wettbewerbern dieser Emittenten erstellen, auch im Auftrag und gegen Vergütung. Zur Vermeidung und Offenlegung von Interessenkonflikten werden Interessenkonflikte vor jeder Veröffentlichung geprüft und offengelegt.
4. Hinweise für Leser in den USA, SEC-Regeln
Dieser Report richtet sich nicht an Personen in den Vereinigten Staaten von Amerika. Die aktiencheck.de AG und die Verfasser sind weder bei der US Securities and Exchange Commission (SEC) noch bei der FINRA als Broker-Dealer, Anlageberater oder Research-Analysten registriert. Für Zwecke von Section 17(b) des US Securities Act of 1933 wird klargestellt, dass die aktiencheck.de AG für diesen Report keine Vergütung vom Emittenten, einem Underwriter oder einem Händler erhalten hat oder erhalten wird.
5. Einsatz künstlicher Intelligenz (KI)
Bei der Erstellung dieses Reports wurde künstliche Intelligenz (KI) eingesetzt, insbesondere zur Recherche, Datenaufbereitung, Texterstellung, Gestaltung und Erstellung von Grafiken. Die Inhalte wurden von der aktiencheck.de AG auf Plausibilität geprüft und redaktionell verantwortet. Trotz sorgfältiger Prüfung können KI-gestützte Inhalte Fehler oder Ungenauigkeiten enthalten.
6. Quellen, Datenstand, keine Gewähr
Grundlage sind öffentlich zugängliche Informationen, insbesondere die Quartalsmitteilung der Amazon.com, Inc. vom 29.10.2026 (Form 8-K, Exhibit 99.1, ungeprüft), Angaben aus der Telefonkonferenz vom 29.10.2026, die Unternehmenswebsite (aboutamazon.com, press.aboutamazon.com) sowie öffentlich zugängliche Medien- und Datenquellen (u. a. Reuters, CNBC, Seeking Alpha, Yahoo Finance, stockanalysis.com). Kursdaten: Schlusskurse vom 29.10.2026 (Nasdaq), nachbörsliche und außerbörsliche Kurse als Näherungswerte. Peergroup-Daten: Abruf am 30.10.2026. Medienberichte, die vom Unternehmen nicht bestätigt wurden, sind als solche gekennzeichnet. Kursangaben beziehen sich, soweit nicht anders angegeben, auf den Stand vom 29.10.2026. Die Quellen werden als zuverlässig erachtet, eine Gewähr für Richtigkeit, Vollständigkeit und Aktualität wird jedoch nicht übernommen. Eigene Berechnungen sind gekennzeichnet. Die aktiencheck.de AG ist nicht verpflichtet, den Report zu aktualisieren.
7. Zukunftsgerichtete Aussagen
Dieser Report enthält zukunftsgerichtete Aussagen. Solche Aussagen beruhen auf Angaben der Unternehmen und Dritter sowie auf Annahmen und unterliegen bekannten und unbekannten Risiken und Unsicherheiten. Die tatsächlichen Ergebnisse können wesentlich abweichen. Weder die aktiencheck.de AG noch die Unternehmen übernehmen eine Verpflichtung, solche Aussagen zu aktualisieren.
8. Non-GAAP-Kennzahlen
Teilweise werden Kennzahlen verwendet, die nicht nach den maßgeblichen Rechnungslegungsstandards (etwa US-GAAP oder IFRS) ermittelt wurden. Sie ersetzen diese Kennzahlen nicht und sind mit Kennzahlen anderer Unternehmen nur eingeschränkt vergleichbar. Die Überleitungsrechnungen veröffentlichen die Unternehmen in ihren Quartalsmitteilungen.
9. Risikohinweise
Der Erwerb von Aktien ist mit Risiken verbunden, die bis zum Totalverlust des eingesetzten Kapitals reichen können. Aktien können hohen Kursschwankungen unterliegen. Bei Wertpapieren in fremder Währung besteht für Anleger im Euroraum zusätzlich ein Währungsrisiko. Die Entwicklung in der Vergangenheit ist kein verlässlicher Indikator für künftige Ergebnisse. Prognosen, Ausblicke und Kennzahlen auf Basis annualisierter Werte sind kein verlässlicher Indikator für künftige Wertentwicklungen. Anleger sollten nur Kapital einsetzen, dessen Verlust sie verkraften können, und ihr Portfolio angemessen streuen.
10. Bildnachweise, Marken
Bilder: Amazon (aboutamazon.com). Sie werden ausschließlich zur redaktionellen Berichterstattung verwendet. Genannte Produktbezeichnungen und Logos sind Marken ihrer jeweiligen Inhaber. Diagramme und Tabellen: eigene Darstellung.
11. Verbreitung
Dieser Report ist für die Verbreitung in der Bundesrepublik Deutschland, Österreich und der Schweiz bestimmt. Er darf nicht in den USA, Kanada, Großbritannien, Australien oder Japan oder an dort ansässige Personen verbreitet werden. Personen, in deren Besitz dieser Report gelangt, haben sich über etwaige Beschränkungen zu informieren und diese einzuhalten.
12. Zuständige Aufsichtsbehörde
Bundesanstalt für Finanzdienstleistungsaufsicht (BaFin), Graurheindorfer Str. 108, 53117 Bonn, und Marie-Curie-Str. 24–28, 60439 Frankfurt am Main.
13. Haftung, Urheberrecht
Die aktiencheck.de AG haftet nicht für Schäden, die aus der Nutzung dieses Reports entstehen, soweit nicht Vorsatz oder grobe Fahrlässigkeit vorliegt. Der Report ist urheberrechtlich geschützt; eine Vervielfältigung oder Weitergabe in veränderter Form ist ohne Zustimmung der aktiencheck.de AG nicht gestattet. Es gilt deutsches Recht.
14. Zeitangaben
Fertigstellung: 30.10.2026, 11:00 Uhr MEZ. Erste Weitergabe: 30.10.2026. Kurse Stand 29.10.2026, soweit nicht anders angegeben.
In den zwölf Monaten vor der ersten Weitergabe hat die aktiencheck.de AG keine Empfehlungen im Sinne von Art. 4 Abs. 1 lit. h Del. VO (EU) 2016/958 zu den besprochenen Wertpapieren veröffentlicht.