Die Ferrari-Aktie (ISIN: NL0011585146, WKN: A2ACKK, Ticker: RACE) legt am 11. November 2026 beim angegebenen Kursstand von 17:22 Uhr MEZ um 4,25 Euro beziehungsweise 1,14% auf 376,70 Euro zu. Die kanadische Bank RBC bleibt nach einem Treffen mit dem Management zuversichtlich: In seiner Ferrari-Aktienanalyse vom 10.11.2026 bestätigt Tom Narayan das Kursziel 435 Euro und das Rating "outperform". Gegenüber dem genannten Aktienkurs entspricht das einem rechnerischen Aufwärtspotenzial von rund 15,5%.
Ferrari Aktie: Treue Kunden, neue Märkte und 435 Euro im Visier
RBC bestätigt das Ferrari-Kursziel von 435 Euro und setzt auf treue Kunden, neue Wachstumsmärkte und nachlassende Zweifel am Luce-Modell.
Was macht Ferrari an der Börse besonders?
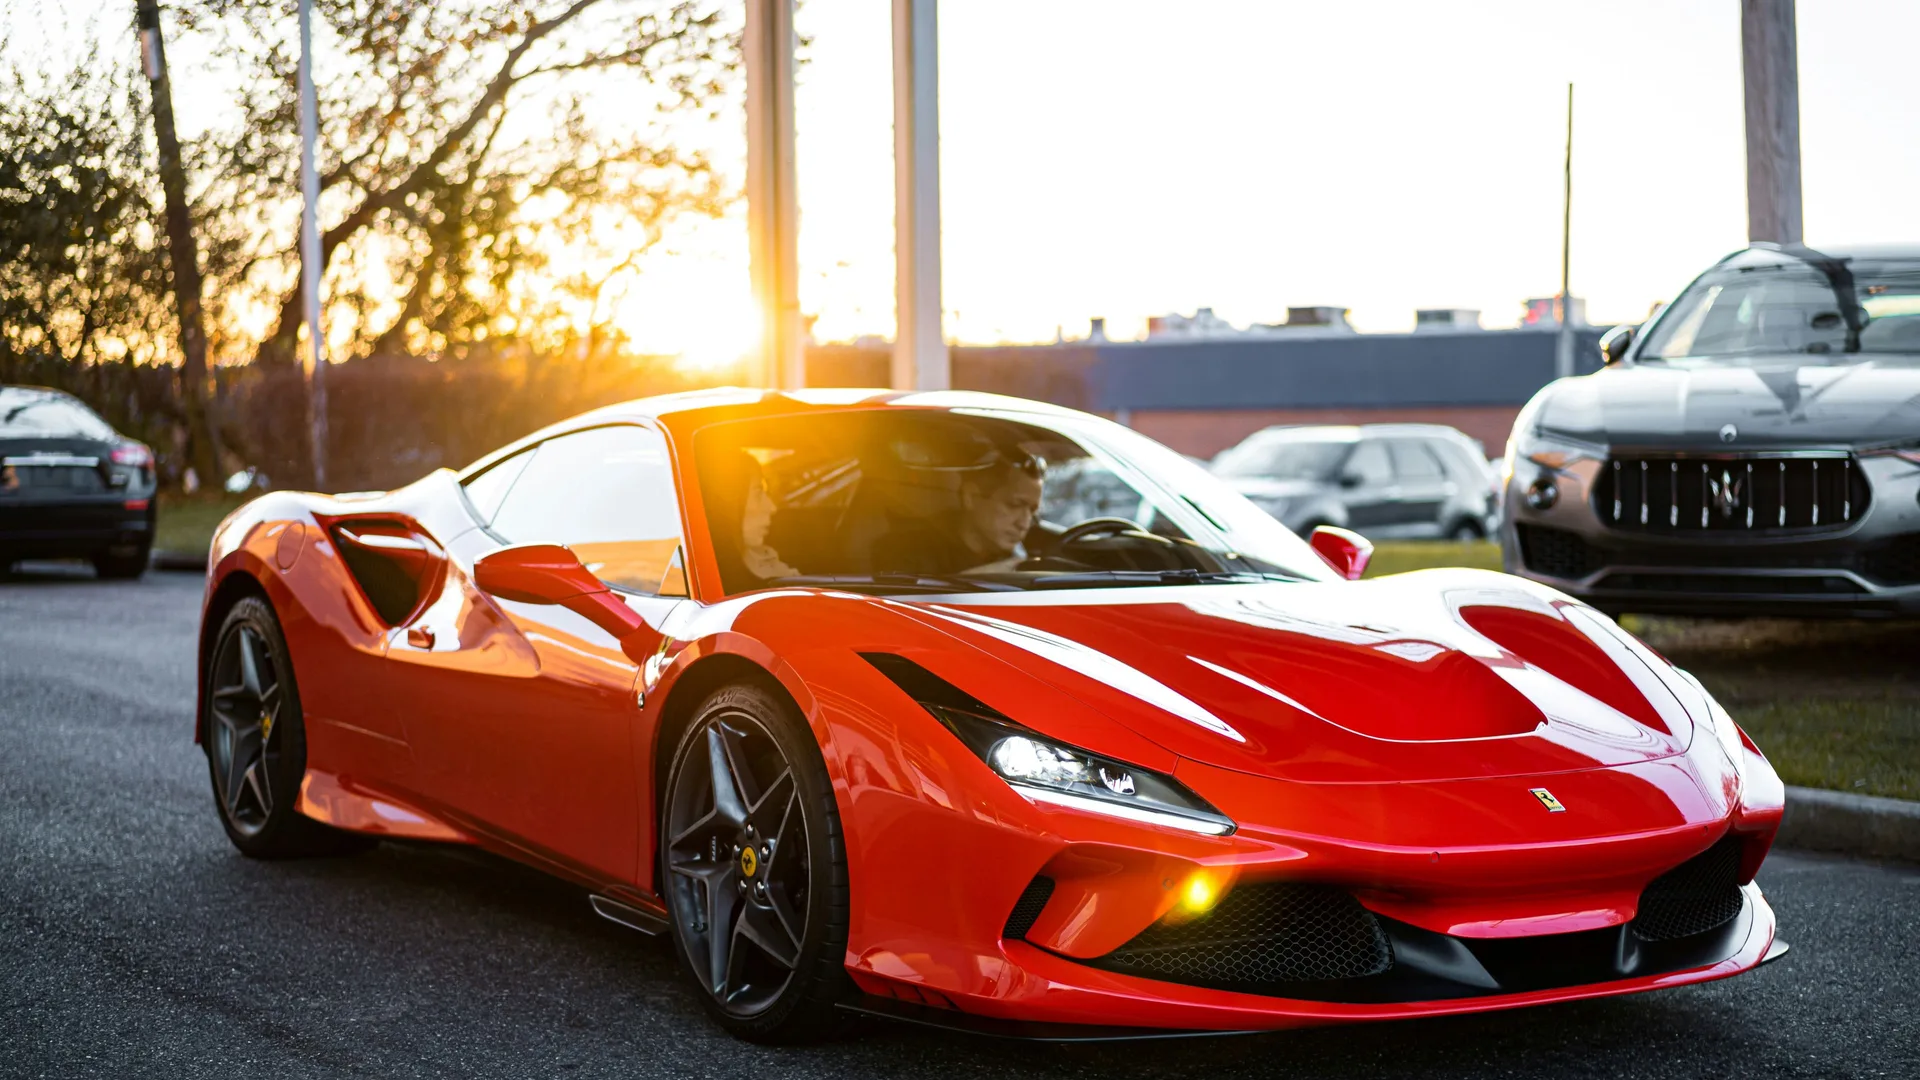
Ein Sportwagenhersteller mit der Anziehungskraft einer Luxusmarke und dem Innovationsanspruch eines Technologieunternehmens: Genau diese Mischung steht im Zentrum der Einschätzung von Tom Narayan. Ferrari lasse sich nicht ohne Weiteres einer einzigen Kategorie zuordnen, erläutert der RBC-Analyst.
Diese Einordnung ist für die Bewertung entscheidend. Wer Ferrari ausschließlich anhand klassischer Automobilmaßstäbe betrachtet, könnte die Bedeutung von Markenbindung und Exklusivität unterschätzen. Umgekehrt rechtfertigt das Etikett Luxus allein noch keinen beliebig hohen Aktienkurs. Entscheidend bleibt, ob sich die besondere Stellung des Unternehmens dauerhaft in Nachfrage und wirtschaftlichem Erfolg niederschlägt.
Die Ferrari-Aktienanalyse von RBC fällt in dieser Frage positiv aus. Tom Narayan hält am Rating "outperform" fest und sieht weiterhin Argumente für das Kursziel 435 Euro.
Treue Kunden als Stärke des Geschäftsmodells
Tom Narayan hebt die ausgeprägte Loyalität der Kunden hervor. Hinzu komme die stetig wachsende Zahl besonders vermögender Menschen, von der Ferrari profitiere.
Für Anleger ergibt sich daraus eine interessante Perspektive: Eine treue Käuferschicht kann die Einführung neuer Modelle erleichtern und die Nachfrage über einzelne Produktzyklen hinweg stützen. Eine wachsende Zielgruppe eröffnet zusätzliches Absatzpotenzial.
Allerdings ist daraus kein automatischer Wachstumsgarant abzuleiten. Auch eine exklusive Marke muss ihre Kunden mit jedem neuen Modell überzeugen. Die Verbindung aus Tradition, technischer Weiterentwicklung und Begehrlichkeit bleibt eine anspruchsvolle Aufgabe.
Neue Wachstumsimpulse aus Asien
Ein weiterer Schwerpunkt der Ferrari-Aktienanalyse betrifft die regionale Entwicklung. Nach Einschätzung von Tom Narayan verlagere sich das Wachstum von China in Richtung Japan, Taiwan und Indien.
Damit richtet RBC den Blick auf zusätzliche Wachstumsmärkte. Die Aussage bedeutet allerdings weder einen vollständigen Rückzug aus China noch, dass sich die genannten Länder wirtschaftlich identisch entwickeln. Sie beschreibt eine Verschiebung der Wachstumsimpulse.
Für die Aktie wäre es positiv, wenn Ferrari seine Nachfrage auf mehrere Märkte verteilen und regionale Schwächen dadurch besser ausgleichen könnte. Ob diese Entwicklung dauerhaft trägt, muss sich in den kommenden Geschäftszahlen zeigen.
Luce: Die Nachfrage könnte Zweifel entschärfen
Besondere Aufmerksamkeit verdient das Luce-Modell. Tom Narayan sieht die Möglichkeit, dass die bestehenden Zweifel daran nachlassen. Das Management sei mit der Nachfrage jedenfalls zufrieden.
Diese Rückmeldung ist ein positives Signal, ersetzt aber noch keinen Beleg für den langfristigen kommerziellen Erfolg. Zwischen anfänglichem Interesse und dauerhaft überzeugenden Ergebnissen liegen Auslieferungen, Kundenerfahrungen und die weitere Nachfrageentwicklung.
Für RBC reicht die Einschätzung nach dem Managementtreffen aus, um die bestehende positive Positionierung beizubehalten. Das Kursziel 435 Euro und das Rating "outperform" bleiben unverändert. Eine Anhebung des Kursziels ist mit der aktuellen Ferrari-Aktienanalyse somit nicht verbunden.
Rund 15,5% Potenzial – mit klaren Voraussetzungen
Zwischen dem angegebenen Kurs von 376,70 Euro und dem Kursziel 435 Euro liegen 58,30 Euro. Die daraus berechneten rund 15,5% Kurspotenzial sind eine Orientierung anhand der Analystenerwartung, keine zugesicherte Rendite.
Die Chancen ergeben sich aus den von Tom Narayan beschriebenen Stärken: loyale Kunden, eine wachsende vermögende Zielgruppe und neue regionale Wachstumsimpulse. Nachlassende Zweifel am Luce-Modell könnten die Stimmung zusätzlich unterstützen.
Die Risiken liegen spiegelbildlich in enttäuschten Erwartungen. Sollte die Nachfrage nach neuen Modellen hinter den Hoffnungen zurückbleiben oder das Wachstum in den genannten Märkten schwächer ausfallen, könnte dies die positive Bewertung infrage stellen. Auch eine starke Marke schützt eine Aktie nicht vor Kursrückschlägen.
RBC bleibt auf der optimistischen Seite
Die Ferrari-Aktienanalyse von RBC zeichnet das Bild eines Unternehmens, dessen Attraktivität über den klassischen Fahrzeugverkauf hinausreicht. Tom Narayan setzt auf die besondere Kundenbindung und die Fähigkeit, neue Nachfrage zu erschließen.
Der heutige Kursanstieg von 1,14% passt zu diesem positiven Bild. Ein unmittelbarer ursächlicher Zusammenhang mit der RBC-Einschätzung lässt sich aus den vorliegenden Angaben jedoch nicht belegen. Fest steht: Mit dem Kursziel 435 Euro und dem Rating "outperform" bleibt Tom Narayan zuversichtlich.
Teile diesen Artikel mit deinen Freunden – einen Ferrari kann sich nicht jeder leisten, eine fundierte Meinung dazu immerhin schon. Und die braucht nicht einmal einen Garagenplatz.
Autor: Redaktion, aktiencheck.de
Veröffentlicht am: 11. November 2026
Disclaimer
Dieser Artikel dient ausschließlich zu Informationszwecken und stellt keine Anlageberatung dar. Investitionen in Aktien unterliegen Risiken, einschließlich des möglichen Verlusts des eingesetzten Kapitals. Die Redaktion übernimmt keine Haftung für etwaige Entscheidungen auf Basis dieses Artikels.
War dieser Artikel hilfreich?
Die Inhalte auf AktienCheck.de dienen ausschließlich der Information und stellen keine individuelle Anlageberatung oder Aufforderung zum Kauf oder Verkauf von Wertpapieren dar. Wertpapiergeschäfte sind mit Risiken bis hin zum vollständigen Verlust des eingesetzten Kapitals verbunden.