
Die Arm-Aktie (ISIN: US0420682058, WKN: A3EUCD, Ticker: ARM; US-gehandelte ADS) erlebt heftige Kursschwankungen. Am 5. November 2026 schloss das Papier bei 166,72 USD und verlor damit 25,08 USD beziehungsweise 13,08%. Am folgenden Morgen setzte eine vorbörsliche Gegenbewegung ein: Zum angegebenen Stand vom 6. November um 5:35 Uhr US-Ostküstenzeit stieg der Kurs um 10,54 USD beziehungsweise 6,32% auf 177,26 USD. In dieses Spannungsfeld fällt die Arm-Aktienanalyse von Barclays vom 05.11.2026: Tom O'Malley senkt das Kursziel von 360 USD auf 325 USD, bestätigt aber das Rating "overweight".
News
Arm Aktie: Erst 13% runter, dann vorbörslich 6% hoch – Barclays bleibt bullish!
Arm erholt sich vorbörslich vom Kurssturz, während Barclays das Kursziel auf 325 USD senkt und trotz schwacher Royalty-Erlöse bei "overweight" bleibt.
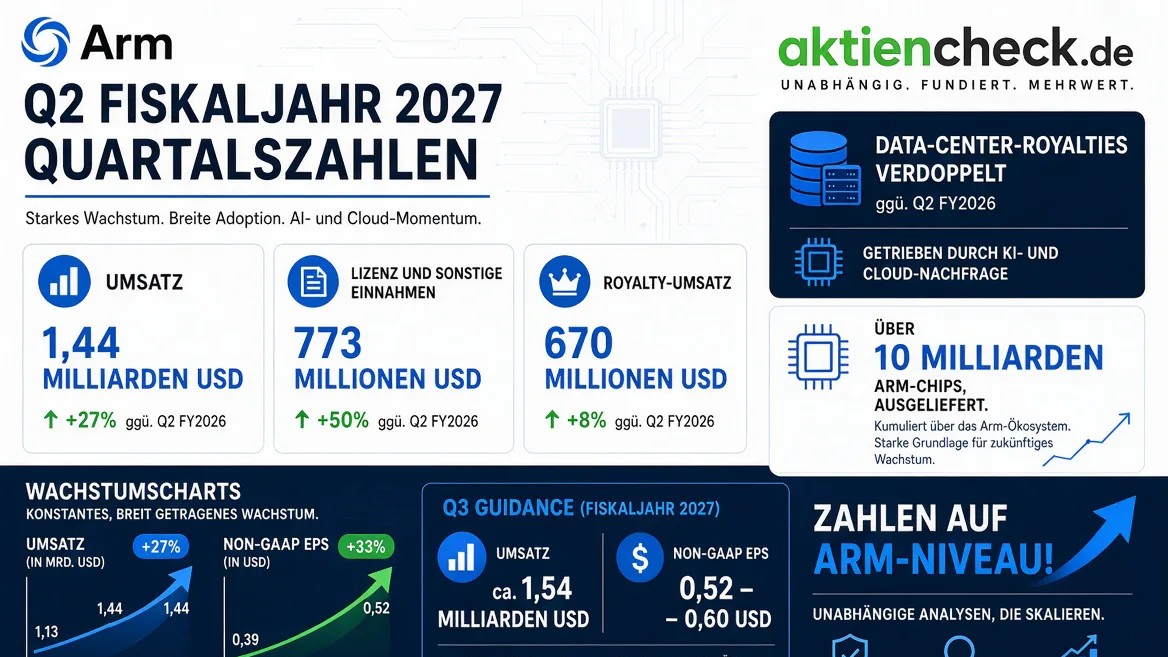
Royalty-Erlöse enttäuschen – das Client-Geschäft bleibt schwach
Im Mittelpunkt der vorsichtigeren Bewertung stehen die Royalty-Erlöse. Dabei handelt es sich um nutzungsabhängige Vergütungen, die im Geschäftsmodell von Arm eine wichtige Rolle spielen. Nach der vorliegenden Zusammenfassung verweist Tom O'Malley auf eine Verfehlung der Erwartungen im Septemberquartal und auf eine entsprechende Schwäche bei den Erwartungen für das Dezemberquartal.
Als Belastungsfaktor nennt der Analyst von Barclays das weiterhin schwache Client-Geschäft. Gemeint ist der Bereich der Endgeräteanwendungen. Welche einzelnen Produktgruppen besonders betroffen sind und wie groß die Abweichungen ausfallen, lässt sich aus der kurzen Vorlage nicht bestimmen.
Die zentrale Aussage der Arm-Aktienanalyse ist dennoch klar: Die Entwicklung der Royalty-Erlöse bleibt hinter den Erwartungen zurück. Das begrenzt die Zuversicht, obwohl andere Bereiche stärker abschneiden.
Für Anleger zählt deshalb nicht allein die langfristige Bedeutung der Arm-Technologie. Entscheidend ist ebenso, wann und in welchem Umfang sich ihre Nutzung in Erlösen niederschlägt.
Rechenzentren und Physical AI liefern Gegenwind zum Negativtrend
Einen positiven Gegenpol sieht Tom O'Malley in der Stärke bei Rechenzentren und Physical AI. Diese Bereiche gleichen die Schwäche des Client-Geschäfts nach Einschätzung von Barclays teilweise aus.
Physical AI bezeichnet grundsätzlich künstliche Intelligenz, die mit der physischen Welt interagiert, beispielsweise in Robotik oder autonomen Systemen. Welche konkreten Anwendungen den positiven Beitrag bei Arm bestimmen, geht aus der vorliegenden Zusammenfassung allerdings nicht hervor.
Auch die Stärke im Rechenzentrumsgeschäft wird nicht mit konkreten Wachstumsraten oder Erlösbeiträgen beziffert. Deshalb lässt sich nicht berechnen, wie stark diese Aktivitäten die Belastungen im Client-Bereich auffangen.
Das Wort teilweise ist für die Einordnung entscheidend: Die positiven Entwicklungen reichen nach der Darstellung von Tom O'Malley bislang nicht aus, um die Schwäche vollständig zu kompensieren. Sie zeigen aber, dass die Geschäftsentwicklung nicht über alle Anwendungsfelder hinweg gleichermaßen schwach ausfällt.
Kursziel 325 USD: Barclays reduziert die Erwartungen
Tom O'Malley senkt den Zielwert um 35 USD beziehungsweise rund 9,7%. Mit dem Kursziel 325 USD berücksichtigt Barclays die enttäuschende Entwicklung, ohne seine grundsätzlich positive Haltung aufzugeben.
Das bestätigte Rating "overweight" steht weiterhin für eine positive relative Einschätzung der Aktie. Die Arm-Aktienanalyse verbindet damit eine vorsichtigere Bewertung mit anhaltender Zuversicht.
Welche einzelnen Modellannahmen Tom O'Malley verändert hat, nennt die Vorlage nicht. Insbesondere fehlen konkrete Gewinnschätzungen und Bewertungsmultiplikatoren. Die Zielsenkung lässt sich deshalb nicht detailliert auf einzelne Einflussgrößen aufteilen.
Fest steht jedoch: Barclays hält an einem Zielwert fest, der erheblich über den angegebenen Börsenkursen liegt. Damit bleibt die Einschätzung trotz der Anpassung ambitioniert.
Wie groß ist der Abstand zum Kursziel?
Gegenüber dem Schlusskurs von 166,72 USD liegt das Kursziel 325 USD um 158,28 USD höher. Daraus ergibt sich ein rechnerisches Kurspotenzial von rund 94,9%.
Bezogen auf den angegebenen vorbörslichen Kurs von 177,26 USD beträgt der Abstand noch rund 83,4%. Die Gegenbewegung verringert das rechnerische Potenzial somit, lässt aber weiterhin eine große Differenz bestehen.
Diese Zahlen beschreiben ausschließlich den Abstand zum Analystenziel. Sie sind keine Renditezusage. Gerade eine so große Differenz macht deutlich, wie weit die aktuelle Börsenbewertung und die Erwartungen von Barclays auseinanderliegen.
Damit das Kursziel 325 USD erreichbar wird, müssten sich die zugrunde liegenden Annahmen von Tom O'Malley ausreichend bestätigen. Die kurze Zusammenfassung erlaubt jedoch keine vollständige Prüfung dieser Annahmen.
Vorbörsliches Comeback gleicht den Einbruch nicht aus
Der Anstieg um 6,32% am folgenden Morgen wirkt kräftig, macht den vorherigen Tagesverlust aber nicht wett. Vor dem Rückgang hatte der rechnerische Vergleichskurs bei 191,80 USD gelegen. Mit 177,26 USD notiert Arm vorbörslich weiterhin rund 7,6% darunter.
Das verdeutlicht, weshalb prozentuale Verluste und anschließende Gewinne nicht einfach miteinander verrechnet werden dürfen: Die Gegenbewegung startet von einer niedrigeren Basis.
Zudem handelt es sich bei 177,26 USD um einen vorbörslichen Kursstand. Er ist weder ein Schlusskurs noch eine Garantie für die weitere Entwicklung im regulären Handel.
Welche Faktoren den Einbruch und die anschließende Erholung jeweils verursacht haben, lässt sich aus den gelieferten Angaben nicht eindeutig feststellen. Eine alleinige Zuschreibung an die Einschätzung von Barclays wäre deshalb nicht gerechtfertigt.
Die Chance: Stärkere Wachstumsfelder könnten an Gewicht gewinnen
Die positive Seite der Arm-Aktienanalyse liegt in den unterschiedlichen Entwicklungen der Absatzbereiche. Während das Client-Geschäft schwach bleibt, zeigen Rechenzentren und Physical AI nach Einschätzung von Tom O'Malley Stärke.
Sollten diese Bereiche weiter wachsen und einen größeren Beitrag leisten, könnten sie die Abhängigkeit von schwächeren Endgeräteanwendungen verringern. Eine Stabilisierung des Client-Geschäfts könnte zusätzlich helfen.
Beides sind mögliche Entwicklungen, keine durch die Vorlage bestätigten Prognosen. Barclays nennt in der Zusammenfassung weder einen Zeitpunkt für eine Erholung noch konkrete Größenordnungen für die künftigen Beiträge.
Für Anleger wäre deshalb besonders relevant, ob die Stärke in den genannten Bereichen künftig auch die Royalty-Erlöse insgesamt deutlicher unterstützt.
Das Risiko: Gute Zukunftsthemen müssen sich in Zahlen bewähren
Die größte erkennbare Belastung bleibt die schwache Entwicklung im Client-Geschäft. Hält sie an, könnten auch die Royalty-Erlöse länger unter den Erwartungen bleiben.
Zugleich besteht das Risiko, dass Rechenzentren und Physical AI zwar wachsen, die übrigen Belastungen aber weiterhin nur teilweise ausgleichen. Dann würde die operative Entwicklung hinter der optimistischen Bewertungsperspektive zurückbleiben.
Der starke Kursrückgang zeigt zumindest, wie groß die Schwankungen der Aktie ausfallen können. Das Rating "overweight" schützt Anleger nicht vor weiteren Rücksetzern, falls Erwartungen erneut enttäuscht werden.
Die zentrale Frage lautet daher, wie schnell Arm die Stärke einzelner Wachstumsfelder in eine breiter überzeugende Erlösentwicklung übersetzen kann.
Fazit: Barclays bleibt bullish, die Umsetzung muss überzeugen
Tom O'Malley zieht in seiner Arm-Aktienanalyse eine differenzierte Bilanz. Die Royalty-Schwäche und das belastete Client-Geschäft führen zu einem niedrigeren Zielwert. Die Stärke bei Rechenzentren und Physical AI liefert dagegen positive Impulse.
Barclays bestätigt das Rating "overweight" und setzt das Kursziel 325 USD nach zuvor 360 USD an. Damit bleibt die Bank trotz der Korrektur deutlich optimistischer, als es die angegebenen Börsenkurse widerspiegeln.
Nach dem Tagesverlust von 13,08% und der anschließenden vorbörslichen Erholung steht Arm damit zwischen hohen Erwartungen und noch nicht ausreichenden Ergebnissignalen. Ob sich die Zuversicht von Tom O'Malley auszahlt, hängt vor allem von der weiteren Entwicklung der Royalty-Erlöse ab.
Teilen Sie diesen Artikel mit Freunden: Arm liefert Technologie für schnelle Rechner – für die Rechnung nach minus 13% und anschließend plus 6% hilft im Gruppenchat aber trotzdem ein guter Börsenartikel!
Autor: Redaktion, aktiencheck.de
Veröffentlicht am: 6. November 2026
Disclaimer
Dieser Artikel dient ausschließlich zu Informationszwecken und stellt keine Anlageberatung dar. Investitionen in Aktien unterliegen Risiken, einschließlich des möglichen Verlusts des eingesetzten Kapitals. Die Redaktion übernimmt keine Haftung für etwaige Entscheidungen auf Basis dieses Artikels.
War dieser Artikel hilfreich?
Die Inhalte auf AktienCheck.de dienen ausschließlich der Information und stellen keine individuelle Anlageberatung oder Aufforderung zum Kauf oder Verkauf von Wertpapieren dar. Wertpapiergeschäfte sind mit Risiken bis hin zum vollständigen Verlust des eingesetzten Kapitals verbunden.