
Was für ein Börsendrama rund um Elon Musks Raumfahrtimperium! Während die Aktie von Space Exploration Technologies Corp. (SpaceX) (ISIN: US84615Q1031, WKN: A42D4F, Ticker-Symbol: SPX, NASDAQ-Symbol: SPCX) an der NASDAQ um dramatische 6,7 Prozent auf 126,78 USD abstürzt, sorgt die Investmentbank China Renaissance mit einer spektakulären Ersteinschätzung für Aufsehen. China Renaissance nimmt die Beobachtung des Raumfahrt-, Satelliten- und KI-Konzerns mit dem Rating "buy" und einem Kursziel von 194,20 USD auf. Das bedeutet gegenüber dem aktuellen Aktienkurs ein rechnerisches Aufwärtspotenzial von sensationellen 53,2 Prozent! Besonders brisant: Die SpaceX-Aktie notiert damit unter ihrem Ausgabepreis von 135 USD beim Börsengang im Juni 2026. Während zahlreiche Anleger angesichts der Kursverluste zunehmend nervös werden, signalisiert China Renaissance mit ihrer Kaufempfehlung erhebliches Vertrauen in die langfristigen Perspektiven. Steht die Aktie vor einer gewaltigen Erholung oder unterschätzt die Investmentbank die Risiken eines Unternehmens, das gleichzeitig den Weltraum, den Satellitenmarkt und die künstliche Intelligenz erobern will?
SpaceX Aktie: Trotz Kurssturz setzt China Renaissance auf eine Mega-Rally - was steckt dahinter?
Jetzt die Jahrhundertchance?
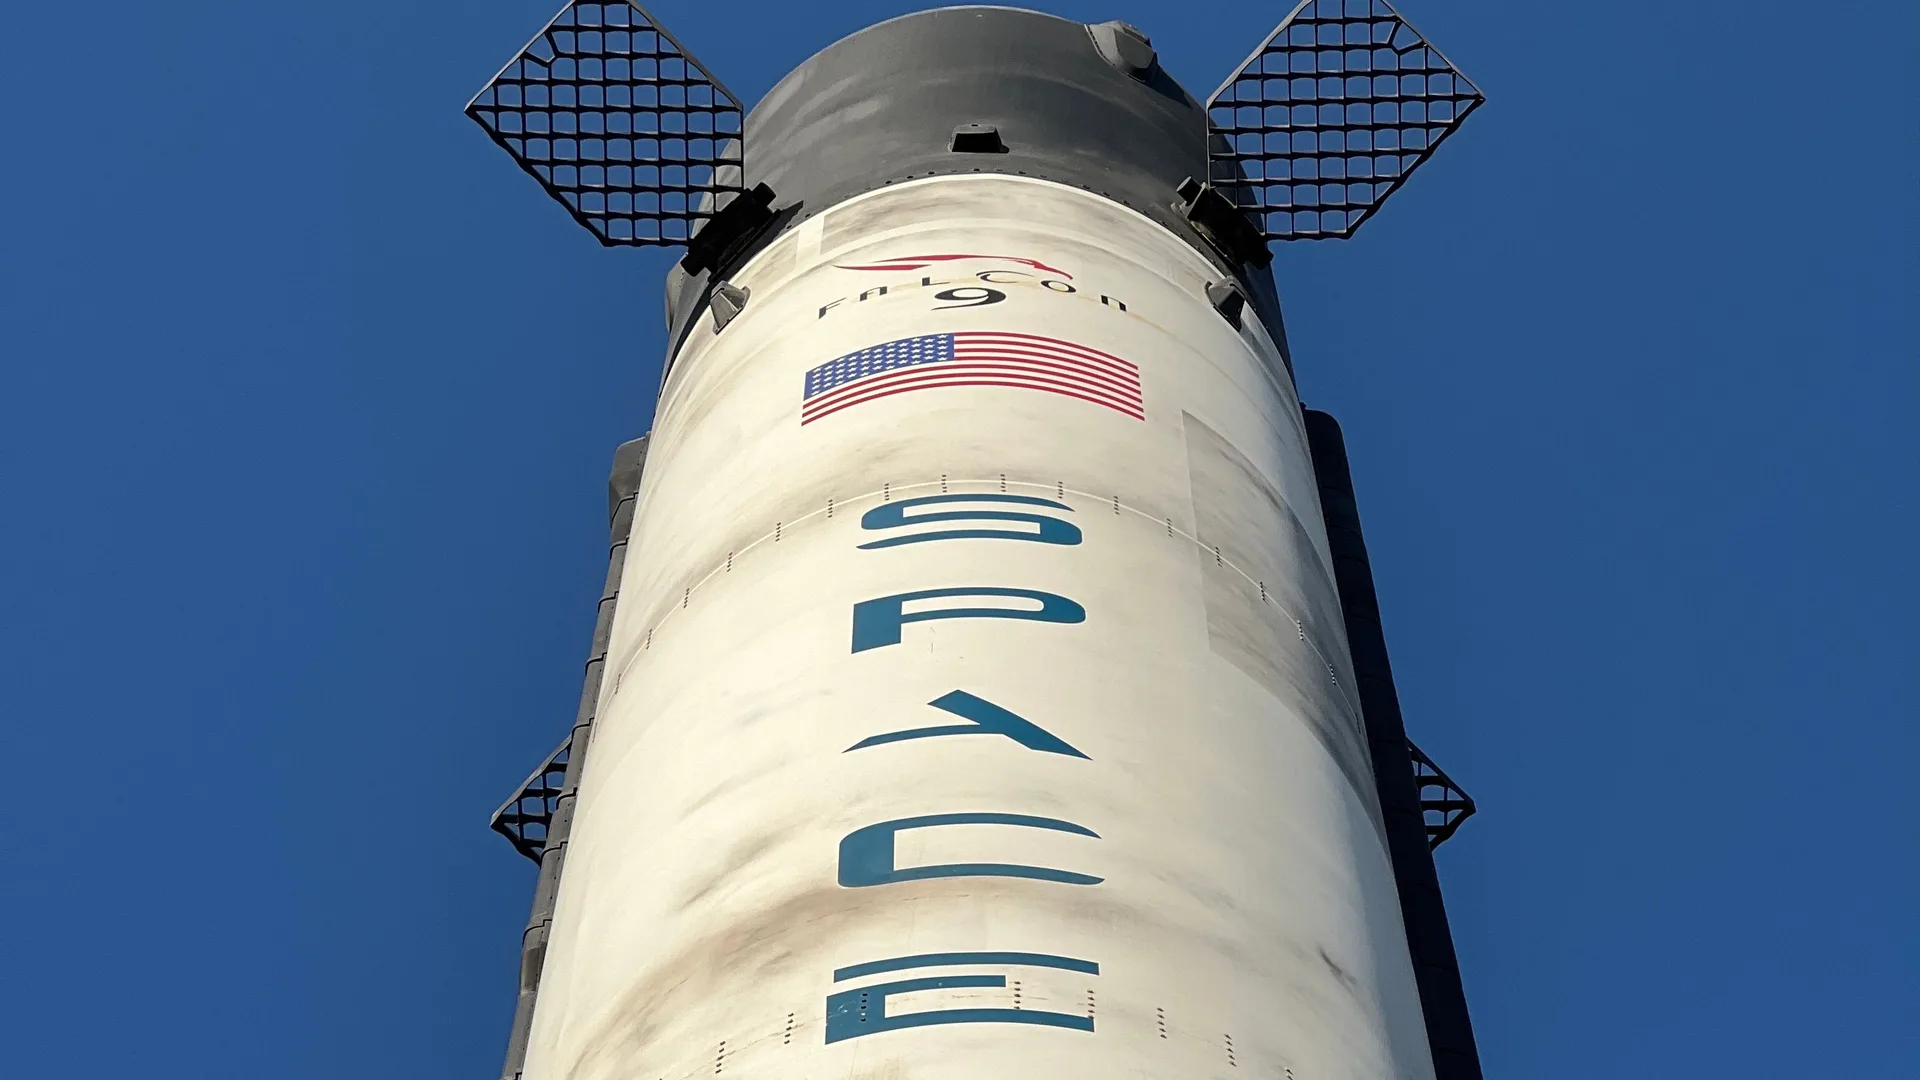
China Renaissance startet mit Kaufempfehlung: Kursziel 194,20 USD sorgt für Aufsehen
Die Aktienanalyse von China Renaissance vom 5. November 2026 liefert eine bemerkenswert optimistische Bewertung der SpaceX-Aktie. Die Investmentbank beginnt ihre Beobachtung mit dem Rating "buy" und setzt das Kursziel auf 194,20 USD fest. Gegenüber dem aktuellen NASDAQ-Kurs von 126,78 USD ergibt sich eine Differenz von 67,42 USD je Aktie. Das entspricht einem möglichen Kursgewinn von rund 53,2 Prozent. Die Ersteinschätzung ist besonders interessant, weil China Renaissance damit zu einem Zeitpunkt eine positive Empfehlung ausspricht, an dem die Börse die SpaceX-Aktie erheblich unter Druck setzt. Allerdings sollten Anleger die Kaufempfehlung richtig einordnen. Das Kursziel von 194,20 USD ist eine Bewertungserwartung und keine Garantie für zukünftige Gewinne. Zudem liegt die Zielmarke von China Renaissance deutlich unter dem durchschnittlichen Analystenkursziel, das Anfang November bei ungefähr 256 USD liegt. Die Investmentbank ist damit zwar grundsätzlich optimistisch, bewertet SpaceX aber vorsichtiger als zahlreiche andere Häuser. Das Rating "buy" signalisiert dennoch, dass China Renaissance auf dem aktuellen Kursniveau attraktive langfristige Chancen erkennt.
SpaceX-Aktie unter dem Ausgabepreis: Warum der Börsenstart zum Nerventest wird
Der aktuelle Kurssturz besitzt eine besondere symbolische Bedeutung. SpaceX hatte am 12. Juni 2026 seinen viel beachteten Börsengang an der NASDAQ vollzogen. Der Ausgabepreis lag bei 135 USD je Aktie. Das Unternehmen nahm durch den Börsengang einschließlich der Mehrzuteilungsoption brutto rund 85,7 Milliarden USD ein. Damit gehörte der Börsengang zu den außergewöhnlichsten Kapitalmarkttransaktionen der jüngeren Geschichte. Doch die anfängliche Begeisterung ist inzwischen einer deutlich kritischeren Stimmung gewichen. Beim aktuellen Kurs von 126,78 USD notiert die SpaceX-Aktie rund 6,1 Prozent unter ihrem Ausgabepreis. Gegenüber den zwischenzeitlichen Höchstständen fällt der Rückgang noch wesentlich größer aus. Für Anleger stellt sich deshalb eine entscheidende Frage: Hat die Börse die langfristigen Möglichkeiten von SpaceX beim Börsengang überschätzt oder bietet der Kursrückgang inzwischen eine attraktivere Bewertung? China Renaissance beantwortet diese Frage mit einer positiven Ersteinschätzung. Das Kursziel von 194,20 USD und das Rating "buy" unterstreichen die Erwartung einer erheblichen Kurserholung.
Starlink als Wachstumsmotor: Das Satellitenimperium von Elon Musk
Ein wesentlicher Bestandteil der langfristigen Investmentthese für SpaceX ist Starlink. Das Satellitennetzwerk bietet Breitbandinternet über eine große Zahl von Satelliten in niedrigen Erdumlaufbahnen an. Dadurch können auch Regionen erreicht werden, in denen der Ausbau klassischer Glasfaser- oder Mobilfunknetze schwierig beziehungsweise wirtschaftlich wenig attraktiv ist. Starlink bedient Privatkunden, Unternehmen und staatliche Organisationen. Besonders interessant sind Anwendungen in der Luftfahrt, der Schifffahrt und in abgelegenen Regionen. Für SpaceX eröffnet dieses Geschäft wiederkehrende Einnahmen aus Kommunikationsdienstleistungen. Im Gegensatz zum klassischen Raketenstartgeschäft können regelmäßige Kundenzahlungen langfristig eine besser planbare Umsatzbasis schaffen. Allerdings erfordert der Betrieb eines globalen Satellitennetzwerks erhebliche Investitionen. Satelliten müssen produziert, gestartet, gewartet und schließlich ersetzt werden. Hinzu kommen Kosten für Bodeninfrastruktur und technische Weiterentwicklungen. Für die Bewertung von SpaceX wird deshalb entscheidend sein, wie profitabel Starlink langfristig arbeitet und welche zusätzlichen Investitionen für weiteres Wachstum notwendig werden. Die Kaufempfehlung von China Renaissance setzt auf die Attraktivität des gesamten Unternehmens, auch wenn die öffentlich zugängliche Kurzmeldung keine detaillierte Gewichtung der einzelnen Geschäftsbereiche enthält.
Wiederverwendbare Raketen: SpaceX besitzt einen gewaltigen technologischen Vorteil
Ein weiterer wichtiger Bestandteil des Geschäftsmodells ist die Fähigkeit, Raketen mehrfach einzusetzen. Mit der Falcon-9-Rakete hat SpaceX die kommerzielle Raumfahrt nachhaltig verändert. Die Wiederverwendung wesentlicher Raketenkomponenten ermöglicht eine andere Kostenstruktur als bei traditionellen Trägersystemen, deren Bestandteile nach einem Einsatz weitgehend verloren gehen. Daraus ergeben sich potenzielle Vorteile bei Startkosten, Verfügbarkeit und operativer Flexibilität. Besonders bedeutend ist die enge Verbindung zwischen dem Raketen- und dem Satellitengeschäft. SpaceX kann eigene Starlink-Satelliten mit selbst entwickelten Trägerraketen ins All transportieren. Diese vertikale Integration schafft strategische Möglichkeiten, die viele Wettbewerber in dieser Form nicht besitzen. Gleichzeitig bedient das Unternehmen kommerzielle Kunden sowie staatliche Auftraggeber. Allerdings ist auch dieses Geschäft mit Risiken verbunden. Raketenstarts erfordern höchste technische Zuverlässigkeit, umfangreiche Sicherheitsmaßnahmen und erhebliche Investitionen. Fehlstarts oder Verzögerungen können hohe Kosten verursachen. Für Anleger bleibt deshalb entscheidend, ob SpaceX seinen technologischen Vorsprung langfristig verteidigen und wirtschaftlich nutzen kann. China Renaissance sieht mit dem Kursziel von 194,20 USD weiterhin erhebliches Potenzial für die Aktie.
Starship als Milliardenwette: Die größte Chance könnte zugleich das größte Risiko sein
Besonders große Erwartungen richten sich auf Starship. Das vollständig wiederverwendbar konzipierte Raumtransportsystem soll langfristig wesentlich größere Nutzlasten transportieren können als bisherige Raketen. Sollte SpaceX die Technologie erfolgreich kommerzialisieren, könnten sich neue Möglichkeiten für Satellitenstarts, wissenschaftliche Missionen und langfristige Raumfahrtprojekte eröffnen. Auch die Kosten pro transportierter Nutzlasteinheit könnten perspektivisch sinken. Doch zwischen technologischer Vision und wirtschaftlicher Realität liegt ein langer Weg. Entwicklung, Tests, Infrastruktur und Produktionskapazitäten erfordern enorme finanzielle Mittel. Gleichzeitig sind technische Rückschläge bei einem derart komplexen Raumfahrtsystem nicht ungewöhnlich. Für die Bewertung der SpaceX-Aktie entsteht daraus eine erhebliche Unsicherheit. Ein erfolgreicher Ausbau könnte die Wettbewerbsposition des Unternehmens stärken. Verzögerungen oder höhere Entwicklungskosten könnten dagegen die finanziellen Erwartungen belasten. Das Rating "buy" von China Renaissance sollte deshalb nicht als Entwarnung für sämtliche technologischen und finanziellen Risiken verstanden werden. Das Kursziel von 194,20 USD bleibt eine optimistische Bewertung in einem anspruchsvollen Geschäftsumfeld.
KI-Revolution als zusätzlicher Kurstreiber: SpaceX setzt auf mehr als Raumfahrt
SpaceX ist inzwischen weit mehr als ein klassisches Raumfahrtunternehmen. Neben dem Raketen- und Satellitengeschäft gehören auch Aktivitäten im Bereich künstlicher Intelligenz zum Konzern. Dazu zählen die Entwicklung leistungsfähiger KI-Modelle, entsprechende Infrastruktur und digitale Plattformen. Diese Kombination eröffnet theoretisch erhebliche strategische Möglichkeiten. Während Starlink weltweite Kommunikationsverbindungen bereitstellt, benötigt das KI-Geschäft leistungsfähige Rechenkapazitäten und große Datenmengen. Allerdings handelt es sich um unterschiedliche Geschäftsmodelle mit jeweils eigenen wirtschaftlichen Herausforderungen. Insbesondere der Aufbau von KI-Recheninfrastruktur ist äußerst kapitalintensiv. Leistungsfähige Chips, Energieversorgung, Kühlung und Rechenzentren verursachen enorme Kosten. Ob sich die Verbindung von Raumfahrt, Kommunikation und künstlicher Intelligenz langfristig in zusätzlichen Gewinnen niederschlägt, bleibt abzuwarten. Anleger sollten deshalb nicht jede technologische Vision automatisch mit einem wirtschaftlich erfolgreichen Geschäftsmodell gleichsetzen. Für China Renaissance bleibt die SpaceX-Aktie dennoch attraktiv genug, um die Beobachtung mit dem Rating "buy" und dem Kursziel von 194,20 USD aufzunehmen.
Quartalszahlen überraschen: SpaceX wächst mit enormer Geschwindigkeit
Die jüngsten Geschäftszahlen zeigen, dass SpaceX nicht nur von Zukunftsvisionen lebt. Im zuletzt berichteten Quartal erzielte das Unternehmen einen Umsatz von rund 14,57 Milliarden USD. Das entsprach einem Wachstum von etwa 161 Prozent gegenüber dem Vorjahreszeitraum. Auch beim Ergebnis je Aktie konnte SpaceX positiv überraschen. Der ausgewiesene Gewinn von 0,35 USD übertraf die Markterwartung von ungefähr 0,10 USD deutlich. Diese Entwicklung unterstreicht die außergewöhnliche Wachstumsdynamik des Konzerns. Allerdings sollten Anleger zwischen Umsatzwachstum, bilanziellen Gewinnen und tatsächlich verfügbaren Zahlungsmitteln unterscheiden. Gerade bei einem Unternehmen mit hohen Investitionen kann die Entwicklung des freien Cashflows erheblich von den ausgewiesenen Ergebnissen abweichen. Das macht die Finanzierung der weiteren Expansion zu einer entscheidenden Bewertungsfrage. Die positive Ersteinschätzung von China Renaissance trifft somit auf ein Unternehmen, dessen operative Entwicklung beeindruckt, dessen langfristiger Kapitalbedarf aber ebenfalls erheblich sein kann.
Das Milliardenproblem: Warum der freie Cashflow über die Zukunft entscheidet
Eine der größten Herausforderungen für SpaceX ist die Finanzierung seiner ehrgeizigen Expansionspläne. Raketenentwicklung, Satellitenproduktion, Kommunikationsinfrastruktur und künstliche Intelligenz benötigen gewaltige Investitionen. Nach Analystenschätzungen könnte der negative freie Cashflow im Jahr 2027 sogar eine Größenordnung von mehr als 100 Milliarden USD erreichen. Solche Prognosen sind mit erheblicher Unsicherheit verbunden, verdeutlichen aber das Ausmaß der finanziellen Herausforderungen. Entscheidend wird sein, wie SpaceX seine Investitionen finanziert und wann daraus dauerhaft positive Mittelzuflüsse entstehen. Zusätzliche Kapitalmaßnahmen könnten bestehende Aktionäre verwässern, während eine steigende Verschuldung die finanziellen Risiken erhöhen würde. Auch der Zeitpunkt, zu dem neue Technologien wirtschaftlich erfolgreich werden, ist schwer vorherzusagen. Das Kursziel von 194,20 USD und das Rating "buy" von China Renaissance stehen deshalb einem anspruchsvollen finanziellen Umfeld gegenüber. Anleger sollten neben dem Wachstum insbesondere auf Investitionsausgaben, Finanzierungskosten und die Entwicklung des freien Cashflows achten.
Politische Risiken belasten SpaceX: Warum Anleger plötzlich nervös werden
Der jüngste Kursrückgang fällt in eine Phase erhöhter politischer Unsicherheit. Nach den amerikanischen Zwischenwahlen sind Fragen aufgekommen, welche Auswirkungen veränderte politische Mehrheiten auf die Geschäftsaktivitäten von Elon Musks Unternehmen haben könnten. Insbesondere Projekte und Investitionen im US-Bundesstaat Texas stehen im Mittelpunkt entsprechender Diskussionen. SpaceX betreibt dort wichtige Produktions- und Entwicklungsstandorte. Politische Entscheidungen können Genehmigungsverfahren, Infrastrukturprojekte und regulatorische Rahmenbedingungen beeinflussen. Allerdings wäre es übertrieben, aus den Wahlergebnissen bereits konkrete wirtschaftliche Nachteile abzuleiten. Entscheidend ist, welche politischen Maßnahmen tatsächlich umgesetzt werden. Für Anleger kommt hinzu, dass SpaceX in mehreren stark regulierten Bereichen tätig ist. Raumfahrt, Satellitenkommunikation und künstliche Intelligenz unterliegen umfangreichen staatlichen Anforderungen. China Renaissance bleibt mit ihrer Ersteinschätzung dennoch optimistisch. Das Rating "buy" und das Kursziel von 194,20 USD zeigen, dass die Investmentbank der Aktie trotz des schwierigen Marktumfelds erhebliches Potenzial zutraut.
China Renaissance sieht 53 Prozent Kurspotenzial: Ist SpaceX jetzt unterbewertet?
Die zentrale Zahl der aktuellen Aktienanalyse lautet 194,20 USD. Gegenüber dem angegebenen NASDAQ-Kurs von 126,78 USD ergibt sich ein rechnerisches Aufwärtspotenzial von rund 53,2 Prozent. Für eine Aktie, die erst seit wenigen Monaten öffentlich gehandelt wird, ist diese Differenz bemerkenswert. Allerdings muss das Kurspotenzial im Zusammenhang mit der außergewöhnlichen Unternehmensbewertung betrachtet werden. SpaceX besitzt trotz des jüngsten Kursrückgangs eine Marktkapitalisierung im Billionen-Dollar-Bereich. Anleger bezahlen somit bereits heute für erhebliche zukünftige Wachstumserwartungen. Sollten die Geschäftsergebnisse diese Erwartungen nicht erfüllen, könnte die Aktie weiter unter Druck geraten. Umgekehrt könnten erfolgreiche Fortschritte bei Starlink, Starship und den KI-Aktivitäten die langfristige Bewertung unterstützen. China Renaissance positioniert sich mit dem Rating "buy" auf der optimistischen Seite. Gleichzeitig liegt das Kursziel von 194,20 USD deutlich unter zahlreichen anderen Analystenschätzungen. Das verdeutlicht, dass auch innerhalb des positiven Analystenlagers erhebliche Unterschiede bei der Bewertung bestehen.
Wall Street bleibt optimistisch: Doch die Erwartungen sind gewaltig
Die Ersteinschätzung von China Renaissance fügt sich in ein insgesamt positives Analystenbild ein. Anfang November empfehlen ungefähr drei Viertel der beobachtenden Analysten die SpaceX-Aktie zum Kauf. Das durchschnittliche Kursziel liegt bei etwa 256 USD und damit deutlich oberhalb des aktuellen Börsenkurses. Diese Zuversicht spiegelt die außergewöhnliche Marktposition des Unternehmens wider. SpaceX verbindet etablierte Raumfahrttechnologie mit einem schnell wachsenden Satellitengeschäft und ambitionierten KI-Projekten. Allerdings können hohe Analystenkursziele auch Ausdruck sehr optimistischer Annahmen sein. Die zukünftige Entwicklung hängt von zahlreichen Faktoren ab, die sich nur begrenzt zuverlässig prognostizieren lassen. Dazu gehören technologische Fortschritte, Investitionskosten, regulatorische Entscheidungen und die tatsächliche Profitabilität neuer Geschäftsbereiche. China Renaissance setzt mit dem Kursziel von 194,20 USD einen vergleichsweise vorsichtigen Maßstab innerhalb des optimistischen Lagers. Dennoch entspricht auch diese Bewertung einem erheblichen Aufschlag gegenüber dem aktuellen Aktienkurs.
Fazit: SpaceX-Aktie nach dem Crash kaufen oder droht der nächste Absturz?
Die SpaceX-Aktie steht an einem spannenden Wendepunkt. Während der Kurs um 6,7 Prozent auf 126,78 USD einbricht und damit unter dem Ausgabepreis des Börsengangs liegt, startet China Renaissance ihre Aktienanalyse mit dem Rating "buy" und einem Kursziel von 194,20 USD. Das entspricht einem rechnerischen Aufwärtspotenzial von rund 53,2 Prozent. Die langfristigen Chancen sind außergewöhnlich: SpaceX besitzt eine starke Position bei wiederverwendbaren Raketen, betreibt mit Starlink ein globales Satellitennetzwerk und investiert in neue Technologien rund um Raumfahrt und künstliche Intelligenz. Gleichzeitig sind die Risiken erheblich. Der enorme Kapitalbedarf, technische Herausforderungen, politische Unsicherheiten und die anspruchsvolle Unternehmensbewertung könnten weitere Kursschwankungen auslösen. Die Ersteinschätzung von China Renaissance liefert damit ein positives Signal, aber keinen Freifahrtschein für risikolose Gewinne. Für langfristig orientierte und risikobereite Anleger bleibt SpaceX ein Unternehmen mit außergewöhnlichen Perspektiven. Ob die Aktie tatsächlich in Richtung des Kursziels von 194,20 USD steigt, hängt entscheidend davon ab, ob SpaceX seine technologischen Ambitionen in nachhaltige wirtschaftliche Erfolge verwandeln kann. Eines ist sicher: Elon Musk hat bereits bewiesen, dass seine Raketen abheben können. Jetzt muss er beweisen, dass auch die Gewinne langfristig die nötige Schubkraft entwickeln!
Hat Ihnen diese SpaceX-Aktienanalyse gefallen? Dann teilen Sie den Artikel unbedingt mit Ihren Freunden! Denn während Elon Musk Raketen zum Mars schicken will, können Sie diesen Artikel völlig kostenlos bis in die entferntesten Winkel Ihres Freundeskreises befördern. Und falls die SpaceX-Aktie tatsächlich um 53 Prozent abhebt, dürfen Ihre Freunde Sie gerne zum Abendessen einladen. Falls sie abstürzt, behaupten Sie einfach, es habe sich um einen ungeplanten Wiedereintritt in die Erdatmosphäre gehandelt!
Autor: Redaktion, aktiencheck.de
Veröffentlicht am: 5. November 2026
Disclaimer
Dieser Artikel dient ausschließlich zu Informationszwecken und stellt keine Anlageberatung dar. Investitionen in Aktien unterliegen Risiken, einschließlich des möglichen Verlusts des eingesetzten Kapitals. Die Redaktion übernimmt keine Haftung für etwaige Entscheidungen auf Basis dieses Artikels.
War dieser Artikel hilfreich?
Die Inhalte auf AktienCheck.de dienen ausschließlich der Information und stellen keine individuelle Anlageberatung oder Aufforderung zum Kauf oder Verkauf von Wertpapieren dar. Wertpapiergeschäfte sind mit Risiken bis hin zum vollständigen Verlust des eingesetzten Kapitals verbunden.