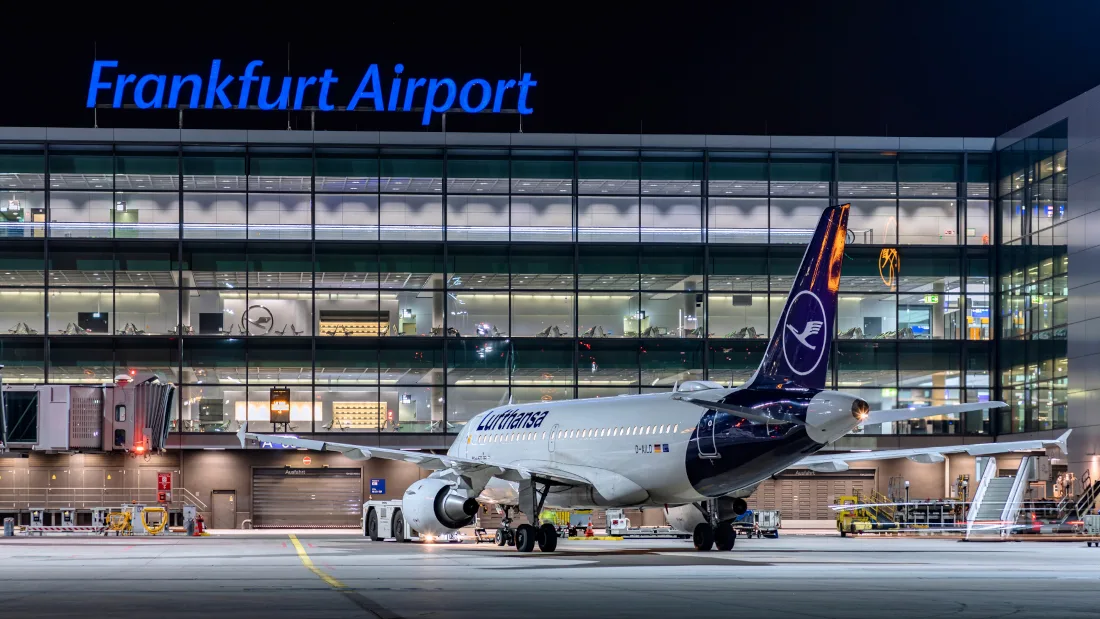
Die Fraport-Aktie (ISIN: DE0005773303, WKN: 577330, Ticker-Symbol: FRA, NASDAQ OTC-Symbol: FPRUF) steht vor einer spannenden Bewährungsprobe: Während Deutschlands größter Flughafen beim Passagierwachstum auf der Stelle tritt, entwickelt sich das internationale Geschäft des Flughafenbetreibers ausgesprochen dynamisch. Genau diese gegensätzliche Entwicklung rückt in der aktuellen Fraport-Aktienanalyse von Jefferies vom 12. November 2026 in den Mittelpunkt. Analyst Graham Hunt bestätigt das Kursziel 75 Euro und hält unverändert am Rating "buy" fest. Beim aktuellen Xetra-Kurs von 68,55 Euro, einem Tagesverlust von 0,2 Prozent, ergibt sich daraus ein rechnerisches Aufwärtspotenzial von rund 9,4 Prozent. Die entscheidende Frage lautet: Kann das starke Auslandsgeschäft die Schwäche am Heimatstandort Frankfurt dauerhaft ausgleichen? Für Jefferies überwiegen weiterhin die positiven Perspektiven. Doch die jüngsten Verkehrszahlen zeigen, dass die Erholung keineswegs überall mit gleicher Geschwindigkeit voranschreitet.
Fraport Aktie: Frankfurt schwächelt, doch international boomt das Geschäft - jetzt winkt die Kursrally!
Warum Jefferies trotz enttäuschender Passagierzahlen zum Kauf rät
Jefferies: Graham Hunt bestätigt Kursziel 75 Euro und Rating "buy"
Die jüngste Fraport-Aktienanalyse von Jefferies liefert eine differenzierte Einschätzung der operativen Entwicklung. Analyst Graham Hunt verweist darauf, dass das Passagieraufkommen im Oktober gegenüber dem Vorjahresmonat stagnierte. Damit blieb die Entwicklung hinter dem September zurück, als noch ein Wachstum verzeichnet worden war. Gleichzeitig hebt Graham Hunt die starke Entwicklung der internationalen Aktivitäten außerhalb der Türkei hervor. Diese beiden Beobachtungen bilden den Kern der aktuellen Einschätzung. Fraport profitiert zunehmend von einem geografisch breit aufgestellten Flughafenportfolio, während der Heimatstandort Frankfurt weiterhin mit strukturellen und konjunkturellen Belastungen kämpft. Trotz dieser Herausforderungen bestätigt Jefferies das Kursziel 75 Euro und das Rating "buy". Damit bleibt Graham Hunt grundsätzlich optimistisch, ohne die bestehenden Risiken auszublenden. Für Anleger bedeutet dies: Die Investmentgeschichte von Fraport wird immer stärker von den internationalen Beteiligungen bestimmt.
Frankfurter Flughafen enttäuscht: Nach dem September-Wachstum folgt die Ernüchterung
Die Verkehrszahlen für Oktober haben die Hoffnungen auf eine kontinuierliche Beschleunigung am Frankfurter Flughafen zunächst gedämpft. Nach einem Passagieranstieg von 1,6 Prozent im September blieb das Aufkommen im Oktober ungefähr auf dem Niveau des Vorjahres. Für einen Flughafenbetreiber, dessen wirtschaftlicher Erfolg wesentlich von Passagierzahlen, Flugbewegungen und kommerziellen Erlösen abhängt, ist diese Stagnation ein wichtiger Faktor. Analyst Graham Hunt von Jefferies hebt genau diesen Unterschied zwischen September und Oktober hervor. Die Entwicklung zeigt, dass die Erholung des Luftverkehrs in Frankfurt weiterhin fragil ist. Eine wesentliche Rolle spielen das Flugangebot der Airlines, internationale Reiseverbindungen und die Kostenbelastung des Standorts. Besonders die Reduzierung von Flugkapazitäten erschwert eine dynamischere Erholung. Für die Fraport-Aktienanalyse bleibt deshalb entscheidend, ob sich die Nachfrage in den kommenden Monaten wieder stärker in steigenden Passagierzahlen niederschlägt. Das Kursziel 75 Euro von Jefferies setzt nicht voraus, dass Frankfurt sofort zu früheren Wachstumsraten zurückkehrt, doch eine dauerhafte Stagnation wäre ein Risiko.
Auslandsgeschäft als Wachstumsmotor: Fraport profitiert von Griechenland, Brasilien und Peru
Während Frankfurt nur langsam vorankommt, entwickeln sich zahlreiche internationale Flughäfen des Fraport-Konzerns deutlich dynamischer. Besonders die Beteiligungen in Griechenland, Brasilien und Peru liefern wichtige Wachstumsimpulse. In den ersten neun Monaten 2026 stiegen die Passagierzahlen an den griechischen Flughäfen um 5,1 Prozent. In Brasilien betrug das Wachstum 9,1 Prozent, während der Flughafen Lima in Peru ein Plus von 2,8 Prozent verzeichnete. Noch stärker entwickelte sich Ljubljana mit einem Zuwachs von 15,7 Prozent. Diese Zahlen verdeutlichen, weshalb Analyst Graham Hunt von Jefferies die internationalen Aktivitäten positiv beurteilt. Die breite geografische Aufstellung ermöglicht es Fraport, Schwächen einzelner Standorte teilweise durch Wachstum in anderen Regionen auszugleichen. Allerdings verlaufen die Entwicklungen nicht überall positiv. Der Flughafen Antalya in der Türkei verzeichnete in den ersten neun Monaten einen Passagierrückgang von 3,2 Prozent. Jefferies hebt deshalb ausdrücklich die starke Entwicklung außerhalb der Türkei hervor. Das Rating "buy" und das Kursziel 75 Euro spiegeln eine insgesamt positive Einschätzung wider, bei der die Unterschiede zwischen den einzelnen Märkten eine wichtige Rolle spielen.
Fraport steigert Umsatz auf 3,47 Milliarden Euro – operatives Ergebnis erreicht Rekordniveau
Die Geschäftszahlen für die ersten neun Monate 2026 unterstreichen die Bedeutung des internationalen Wachstums. Fraport steigerte seinen Konzernumsatz um 3,8 Prozent auf 3,466 Milliarden Euro. Bereinigt um Erlöse aus Bau- und Ausbauleistungen nach IFRIC 12 erhöhte sich der Umsatz um 4,7 Prozent auf 3,350 Milliarden Euro. Das operative Ergebnis vor Zinsen, Steuern und Abschreibungen, das EBITDA, stieg um 2 Prozent auf rund 1,178 Milliarden Euro und erreichte damit einen neuen Höchstwert für diesen Berichtszeitraum. Besonders bemerkenswert ist die regionale Verteilung: Der Anteil des internationalen Geschäfts am Konzern-EBITDA erhöhte sich in den ersten neun Monaten von 43 auf 48 Prozent. Allein im dritten Quartal erreichten die internationalen Aktivitäten sogar einen Anteil von 54 Prozent. Damit stammt inzwischen mehr als die Hälfte des operativen Quartalsergebnisses aus dem Ausland. Für die Fraport-Aktienanalyse von Jefferies ist diese Entwicklung von zentraler Bedeutung. Sie zeigt, dass Fraport längst nicht mehr ausschließlich von der wirtschaftlichen Entwicklung am Frankfurter Flughafen abhängig ist.
Free Cashflow überrascht positiv: Graham Hunt sieht wichtigen Fortschritt
Ein besonders wichtiger Aspekt der jüngsten Geschäftsentwicklung ist die Verbesserung des freien Mittelzuflusses. Fraport steigerte den Free Cashflow in den ersten neun Monaten 2026 um 93,4 Prozent auf rund 93 Millionen Euro. Im entsprechenden Vorjahreszeitraum waren es lediglich rund 48 Millionen Euro gewesen. Diese Entwicklung ist für einen kapitalintensiven Flughafenbetreiber von großer Bedeutung. Flughäfen benötigen erhebliche Investitionen in Terminals, Start- und Landebahnen, Sicherheitstechnik und Infrastruktur. Je stärker der operative Mittelzufluss nach Abzug dieser Investitionen ausfällt, desto größer wird der finanzielle Spielraum. Analyst Graham Hunt von Jefferies hatte bereits in seiner Einschätzung vom 4. November hervorgehoben, dass der Free Cashflow die Erwartungen solide übertroffen habe. Diese positive Überraschung unterstützt die grundsätzlich optimistische Haltung von Jefferies. Allerdings bleibt der Mittelzufluss gemessen am gesamten operativen Ergebnis noch vergleichsweise niedrig. Die weitere Entwicklung wird deshalb ein entscheidender Faktor dafür sein, ob Fraport seine finanzielle Position nachhaltig stärken kann.
Die Kehrseite der Bilanz: Konzerngewinn sinkt um fast 29 Prozent
So überzeugend Umsatz und operatives Ergebnis ausfallen, so deutlich zeigt der Konzerngewinn die finanziellen Belastungen. Das Ergebnis nach Steuern und Minderheiten sank in den ersten neun Monaten um 28,8 Prozent auf 314,5 Millionen Euro. Das Ergebnis je Aktie verringerte sich von 4,30 auf 2,95 Euro. Verantwortlich waren insbesondere höhere Zinsaufwendungen sowie steigende Abschreibungen nach der Fertigstellung umfangreicher Ausbauprojekte in Lima und Frankfurt. Diese Entwicklung verdeutlicht eine wichtige Besonderheit des Geschäftsmodells: Neue Infrastruktur kann die langfristigen Wachstumsmöglichkeiten erheblich verbessern, belastet aber zunächst durch Finanzierungskosten und Abschreibungen die ausgewiesenen Gewinne. Für Anleger ist deshalb die Unterscheidung zwischen operativer Ertragskraft, Konzerngewinn und Free Cashflow entscheidend. Das Rating "buy" von Jefferies bedeutet nicht, dass diese Belastungen bedeutungslos wären. Vielmehr setzt eine positive langfristige Bewertung voraus, dass die fertiggestellten Projekte künftig ausreichend zusätzliche Erträge erwirtschaften. Das Kursziel 75 Euro bleibt daher auch mit Risiken verbunden.
Warum Graham Hunt die langsamere Erholung in Frankfurt kritisch betrachtet
Die aktuelle Fraport-Aktienanalyse von Jefferies steht im Zusammenhang mit einer bereits im Oktober vorsichtiger gewordenen Einschätzung des Heimatstandorts. Am 27. Oktober hatte Analyst Graham Hunt das Kursziel von 85 auf 75 Euro gesenkt, das Rating "buy" jedoch bestätigt. Als wesentlichen Grund nannte Graham Hunt die langsamere Erholung des Frankfurter Flughafens. Zusätzliche Kapazitätskürzungen im Winterflugplan hatten den Analysten veranlasst, seine Prognosen für das operative Ergebnis der Jahre 2027 und 2028 um jeweils rund 2 Prozent zu reduzieren. Die jetzt veröffentlichten Oktober-Verkehrszahlen passen zu diesem vorsichtigeren Bild. Nach dem Wachstum im September blieb eine weitere Beschleunigung aus. Das unveränderte Kursziel 75 Euro vom 12. November zeigt, dass Jefferies derzeit keinen Anlass für eine erneute Anpassung sieht. Für Anleger ist diese Entwicklung aufschlussreich: Graham Hunt bleibt grundsätzlich optimistisch, berücksichtigt aber ausdrücklich die begrenzte Dynamik am Standort Frankfurt.
Jahresprognose bestätigt: Fraport erwartet bis zu 1,5 Milliarden Euro EBITDA
Trotz der schwierigen Rahmenbedingungen hält Fraport an seinen Jahreszielen für 2026 fest. Das Management erwartet weiterhin ein Konzern-EBITDA von bis zu 1,5 Milliarden Euro. Im Vorjahr hatte der entsprechende Wert bei rund 1,44 Milliarden Euro gelegen. Beim Konzerngewinn rechnet Fraport dagegen mit einem Rückgang auf 300 bis 400 Millionen Euro, nachdem 2025 noch 468,1 Millionen Euro erzielt worden waren. Diese Prognose verdeutlicht die gegenläufigen Entwicklungen: Während die operative Ertragskraft stabil bleibt beziehungsweise leicht steigt, belasten Finanzierungskosten und Abschreibungen das Nettoergebnis. Gleichzeitig soll das Passagieraufkommen im internationalen Portfolio weiter wachsen, während für Frankfurt ungefähr das Niveau des Vorjahres erwartet wird. Die Bestätigung der Jahresprognose schafft zumindest eine gewisse Planungssicherheit. Für Jefferies und Analyst Graham Hunt bleibt entscheidend, dass das starke Auslandsgeschäft die Schwäche am Heimatstandort ausgleichen kann. Das Kursziel 75 Euro und das Rating "buy" bleiben bestehen.
2027 könnte zum entscheidenden Jahr für die Fraport-Aktie werden
Besondere Aufmerksamkeit verdient der Blick auf das kommende Geschäftsjahr. Nach umfangreichen Investitionen in neue Infrastruktur könnten sinkende Investitionsausgaben den Free Cashflow von Fraport deutlich verbessern. Gleichzeitig sollen die fertiggestellten Ausbauprojekte zusätzliche operative Beiträge liefern. Das Management erwartet für 2027 ein EBITDA, das klar über dem Niveau von 2026 liegt. Auch beim freien Mittelzufluss wird eine deutliche Verbesserung angestrebt. Diese Perspektive könnte für die zukünftige Bewertung der Fraport-Aktie besonders wichtig werden. Schließlich hängt der langfristige Unternehmenswert nicht allein von steigenden Passagierzahlen ab, sondern wesentlich davon, wie viel freies Kapital nach laufenden Kosten und notwendigen Investitionen erwirtschaftet wird. Allerdings sind diese Erwartungen noch keine Garantie. Verzögerungen bei der Auslastung neuer Infrastruktur, schwächere Verkehrszahlen oder höhere Betriebskosten könnten die Entwicklung beeinträchtigen. Für die Fraport-Aktienanalyse von Jefferies bleibt deshalb die tatsächliche Umsetzung der operativen und finanziellen Ziele entscheidend.
Die Risiken: Hohe Schulden, geopolitische Unsicherheit und steigende Kosten
Trotz der positiven internationalen Entwicklung ist Fraport mit erheblichen Risiken konfrontiert. Die hohe Kapitalintensität des Flughafengeschäfts führt zu einer beträchtlichen Verschuldung und entsprechenden Zinsbelastungen. Gleichzeitig ist die Nachfrage nach Flugreisen von der allgemeinen Wirtschaftslage, den verfügbaren Einkommen und geopolitischen Entwicklungen abhängig. Besonders Konflikte im Nahen Osten können internationale Flugverbindungen beeinträchtigen und das Reiseverhalten verändern. Hinzu kommen hohe regulatorische Kosten am Standort Frankfurt sowie steigende Belastungen für Fluggesellschaften. Werden Verbindungen gestrichen oder Kapazitäten reduziert, wirkt sich dies unmittelbar auf das Passagieraufkommen aus. Auch die Entwicklung der Treibstoffpreise kann die Nachfrage beeinflussen. Für Jefferies und Analyst Graham Hunt ist die internationale Diversifikation zwar ein wichtiger Vorteil, doch sie beseitigt die Risiken nicht vollständig. Das Rating "buy" und das Kursziel 75 Euro sollten deshalb als positive Analysteneinschätzung verstanden werden, nicht als Zusicherung zukünftiger Kursgewinne.
Fraport-Aktie bei 68,55 Euro: Wie attraktiv ist das Kursziel 75 Euro?
Ausgehend vom aktuellen Xetra-Kurs von 68,55 Euro ergibt sich bis zum Kursziel 75 Euro ein rechnerischer Abstand von 6,45 Euro je Aktie. Das entspricht einem theoretischen Aufwärtspotenzial von rund 9,4 Prozent. Damit liegt die erwartete Kurschance deutlich unter den besonders optimistischen Prognosen für manche Wachstumsaktien, erscheint für einen etablierten Infrastrukturbetreiber aber durchaus relevant. Entscheidend ist, dass Fraport seine operative Stärke in eine nachhaltige Verbesserung des Konzerngewinns und des Free Cashflows umwandelt. Die starke Entwicklung der internationalen Flughäfen spricht für die langfristige Wettbewerbsfähigkeit des Konzerns. Gleichzeitig bleibt Frankfurt ein wesentlicher Unsicherheitsfaktor. Analyst Graham Hunt von Jefferies bestätigt das Kursziel 75 Euro und das Rating "buy", obwohl die Oktober-Verkehrszahlen keine neue Beschleunigung am Heimatstandort erkennen lassen. Anleger sollten deshalb nicht allein auf die Differenz zwischen Aktienkurs und Kursziel achten, sondern vor allem die Entwicklung der Passagierzahlen, der Finanzierungskosten und des freien Mittelzuflusses verfolgen.
Fazit der Fraport-Aktienanalyse: Jefferies setzt auf internationale Stärke statt auf Frankfurter Höhenflüge
Die Fraport-Aktienanalyse von Jefferies vom 12. November 2026 liefert eine klare, aber differenzierte Botschaft. Analyst Graham Hunt bestätigt das Kursziel 75 Euro und hält unverändert am Rating "buy" fest. Dabei verweist Graham Hunt ausdrücklich auf die Stagnation der Passagierzahlen im Oktober, nachdem im September noch Wachstum verzeichnet worden war. Gleichzeitig hebt der Analyst die starke Entwicklung der internationalen Aktivitäten außerhalb der Türkei hervor. Genau darin liegt die wichtigste Chance für Fraport: Das Unternehmen verfügt über ein wachsendes internationales Flughafenportfolio, das die Schwäche des Heimatstandorts zunehmend ausgleichen kann. Hinzu kommen ein operatives Rekordergebnis und ein deutlich verbesserter Free Cashflow. Risiken bestehen insbesondere durch die langsame Erholung in Frankfurt, hohe Finanzierungskosten und geopolitische Unsicherheiten. Für Anleger ergibt sich damit eine interessante, aber keineswegs risikofreie Perspektive. Das Kursziel 75 Euro von Jefferies signalisiert gegenüber dem aktuellen Xetra-Kurs von 68,55 Euro ein rechnerisches Aufwärtspotenzial von rund 9,4 Prozent. Ob die Fraport-Aktie tatsächlich zu einem neuen Höhenflug ansetzt, dürfte vor allem davon abhängen, ob die internationalen Wachstumsmärkte ihre Dynamik beibehalten und die Investitionen der vergangenen Jahre zunehmend in steigende Gewinne und freie Mittelzuflüsse münden.
Teilen Sie diese Fraport-Aktienanalyse unbedingt mit Ihren Freunden! Denn wer bei einem Kursziel von 75 Euro nur auf den eigenen Abflug wartet, verpasst womöglich die beste Gelegenheit zum gemeinsamen Börsen-Check-in. Und keine Sorge: Für das Teilen dieses Artikels brauchen Sie weder Reisepass noch Bordkarte – nur einen funktionierenden Daumen!
Autor: Redaktion, aktiencheck.de
Veröffentlicht am: 12. November 2026
Disclaimer
Dieser Artikel dient ausschließlich zu Informationszwecken und stellt keine Anlageberatung dar. Investitionen in Aktien unterliegen Risiken, einschließlich des möglichen Verlusts des eingesetzten Kapitals. Die Redaktion übernimmt keine Haftung für etwaige Entscheidungen auf Basis dieses Artikels.
War dieser Artikel hilfreich?
Die Inhalte auf AktienCheck.de dienen ausschließlich der Information und stellen keine individuelle Anlageberatung oder Aufforderung zum Kauf oder Verkauf von Wertpapieren dar. Wertpapiergeschäfte sind mit Risiken bis hin zum vollständigen Verlust des eingesetzten Kapitals verbunden.