
DAX Check am Abend: KI-Panik und Zinsangst stoßen den DAX vom Rekordthron – Hochtief und Siemens Energy trotzen, Münchener Rück stürzt ab
News
DAX Check am Abend: KI-Panik und Zinsangst stoßen den DAX vom Rekordthron – Hochtief und Siemens Energy trotzen, Münchener Rück stürzt ab
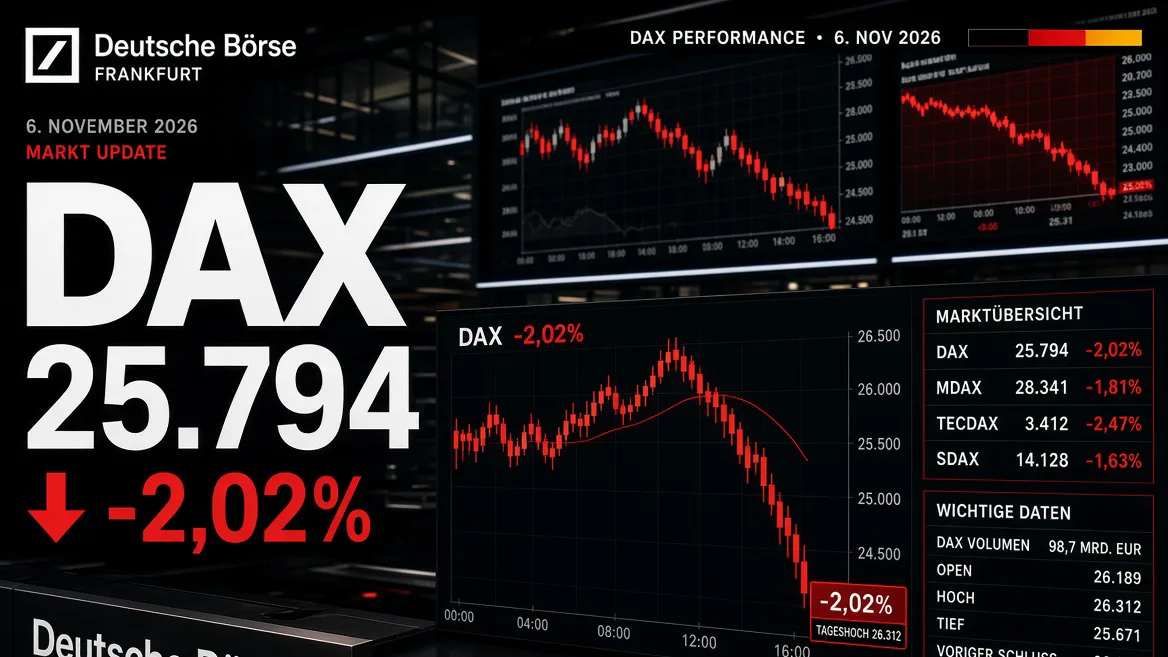
Vom Allzeithoch in den Ausverkauf binnen 24 Stunden: Der DAX hat am Freitag 1,92 Prozent auf 25.820,36 Punkte verloren und sein gesamtes Wochenplus abgegeben. Der globale Abverkauf bei KI- und Chipwerten, die Furcht vor einer schärferen KI-Regulierung in Washington und ein US-Arbeitsmarktbericht, der Zinserhöhungsfantasien befeuert, bildeten einen giftigen Cocktail. Unter den DAX Gewinnern glänzt Hochtief mit Übernahmefantasie, bei den DAX Verlierern stehen die Rückversicherer nach einer doppelten JPMorgan-Abstufung ganz vorn. Unser DAX Check mit allen Kurstreibern, den fünf DAX Gewinnern und DAX Verlierern sowie der Analyse der Wirtschaftsdaten.
Autor: Redaktion, aktiencheck.de · Freitag, 6. November 2026
Kurstreiber des Tages: Die Wall-Street-Schockwelle erreicht Frankfurt
Was am Donnerstagabend in New York begann, schwappte am Freitag mit voller Wucht nach Europa. Der Nasdaq 100 hatte den heftigsten Tagesverlust seit dem Corona-Crash im März 2020 verbucht, der Halbleiterindex SOX brach um mehr als 12 Prozent ein, der Dow Jones verlor 3,44 Prozent. In Tokio sackte der Nikkei 225 in der Nacht um 5,7 Prozent ab. Damit war die Tonlage für den Frankfurter Handel gesetzt: Bereits vorbörslich taxierten Broker den DAX deutlich tiefer, nach dem Xetra-Start ging es rasch unter die psychologisch wichtige Marke von 26.000 Punkten.
Die DAX Analyse zeigt, wie brutal der Stimmungsumschwung ausfiel. Erst am Donnerstag hatte der Leitindex mit 26.692 Punkten ein neues Rekordhoch markiert und den Handel bei 26.325 Punkten beendet. Am Freitag büßte er vom Rekord ausgehend zeitweise mehr als 1.000 Punkte ein, bevor eine leichte Stabilisierung am Nachmittag den Schlusskurs von 25.820,36 Punkten ermöglichte. Der MDax hielt sich mit einem Minus von 0,81 Prozent auf 30.642,23 Punkte vergleichsweise wacker, der EuroStoxx 50 gab am Nachmittag rund 1,5 Prozent ab. Im nachbörslichen Handel bei Lang & Schwarz lag der DAX gegen 18 Uhr bei rund 25.779 Punkten.
Der Kern des Problems: Die Euphorie nach den US-Zwischenwahlen ist binnen weniger Tage verflogen. Marktbeobachter verweisen darauf, dass der Erleichterung über das klare Wahlergebnis die Sorge gegenübersteht, eine strengere Regulierung künstlicher Intelligenz könne den bisherigen Wachstumsmotor des Aktienmarkts ausbremsen. Anleger fürchten vor allem, dass der Ausbau von Rechenzentren an Tempo verlieren könnte – und genau dieses Thema hatte in den vergangenen Monaten nicht nur Chipwerte, sondern auch Energie-, Bau- und Infrastrukturwerte angetrieben. Hinzu kommt die Bewertungsfrage: Mit dem Rekordstand hatte der DAX ein nahezu optimales Umfeld eingepreist, das nun ins Wanken gerät.
Den zweiten Belastungsfaktor lieferte um 14:30 Uhr der US-Arbeitsmarktbericht. Mit 165.000 neuen Stellen fiel er mehr als doppelt so stark aus wie erwartet. Für die US-Notenbank, die im September bereits die Zinsen angehoben und zuletzt pausiert hatte, verengt sich damit der Spielraum. An den Terminmärkten stieg die Wahrscheinlichkeit für eine weitere Zinserhöhung im Dezember deutlich, Händler sahen sie bei rund drei Vierteln. Höhere Zinsen sind Gift für hoch bewertete Wachstumsaktien – ein weiterer Grund, warum die Erholung an der Wall Street am Freitag, als der Nasdaq 100 zum europäischen Handelsschluss rund 2 Prozent zulegte, in Frankfurt kaum Entlastung brachte.
Ein Lichtblick kam vom Ölmarkt: Die Ölpreise gaben erneut nach, weil Hoffnungen auf ein schnelleres Ende des Iran-Kriegs aufkeimten. Davon profitierten Luftfahrtwerte wie MTU Aero Engines und im MDax die Lufthansa. Unterm Strich blieb das Bild aber eindeutig: 24 DAX Verlierern standen am Abend nur 16 DAX Gewinner gegenüber, und die Liste der Verlierer wurde von schwergewichtigen Finanz- und Technologiewerten angeführt.
DAX Gewinner: Übernahmefantasie, Erholungsrally und Defensivwerte
Die DAX Gewinner des Tages erzählen zwei Geschichten: Auf der einen Seite stehen Sondersituationen wie bei Hochtief, auf der anderen die klassische Flucht in defensive Qualität bei Versorgern und Gesundheitswerten.
Hochtief (ISIN: DE0006070006, WKN: 607000, Symbol: HOT) – 363,60 Euro, +6,88 Prozent Der Baukonzern war der unangefochtene Spitzenreiter unter den DAX Gewinnern – und das nach einem holprigen Start. Noch am Vormittag notierte die Aktie im Minus, nachdem sie am Donnerstag nach den Neunmonatszahlen auf ein Sechsmonatstief gefallen war. Der Umschwung kam am späten Nachmittag: Berichte, wonach der spanische Mehrheitsaktionär ACS verschiedene Optionen für Hochtief prüfe, darunter auch eine Komplettübernahme, lösten einen Kurssprung samt Volatilitätsunterbrechung aus. Ein verbindliches Angebot oder ein konkreter Übernahmeplan ist nach den vorliegenden Informationen nicht bekannt. Fundamental hatte Hochtief am Donnerstag starke Zahlen vorgelegt: Der operative Nettogewinn stieg in den ersten neun Monaten um 40 Prozent auf 752 Millionen Euro, der Umsatz um 14 Prozent auf 32,1 Milliarden Euro. Der Auftragsbestand erreichte mit rund 90 Milliarden Euro ein Rekordniveau, getragen unter anderem vom Rechenzentrumsbau. Die Prognose für den operativen Nettogewinn 2026 von 1,025 bis 1,1 Milliarden Euro wurde bestätigt, zudem verbesserte S&P das Rating auf BBB. Spannend wird der 12. November: Dann legt ACS Quartalszahlen vor und veranstaltet einen Kapitalmarkttag.
Siemens Energy (ISIN: DE000ENER6Y0, WKN: ENER6Y, Symbol: ENR) – 118,06 Euro, +4,81 Prozent Bemerkenswert ist die Stärke von Siemens Energy an einem Tag, an dem der KI-Komplex weltweit unter Druck stand. Der Energietechnikkonzern gilt als einer der großen Profiteure des Strombedarfs von Rechenzentren und war entsprechend in den vergangenen Tagen kräftig abverkauft worden. Am Freitag setzten Anleger auf eine Gegenbewegung; eine unternehmensspezifische Nachricht als Auslöser war nicht zu erkennen. Rückenwind liefert das laufende Aktienrückkaufprogramm. Der nächste große Termin steht fest: Am 11. November legt Siemens Energy die Zahlen für das Geschäftsjahr 2026 vor. Im Markt wird erwartet, dass das Management dann auch neue Mittelfristziele präsentiert – ein potenzieller Kurstreiber in beide Richtungen.
MTU Aero Engines (ISIN: DE000A0D9PT0, WKN: A0D9PT, Symbol: MTX) – 345,60 Euro, +2,40 Prozent Der Triebwerkshersteller profitierte vom Rückgang der Ölpreise und den Hoffnungen auf eine Entspannung im Iran-Konflikt. Niedrigere Kerosinkosten und mehr Flugaktivität sind für das Wartungsgeschäft von MTU ein direkter Hebel. Der Rückenwind war sektorweit spürbar – auch die Lufthansa-Aktie gehörte im MDax zu den Gewinnern. Eigene Unternehmensnachrichten lagen am Freitag nicht vor, die Aktie zählte aber zu den wenigen Titeln, die sich dem Abwärtssog des Gesamtmarkts klar entziehen konnten.
Fresenius (ISIN: DE0005785604, WKN: 578560, Symbol: FRE) – 51,95 Euro, +1,74 Prozent Fresenius war am Freitag ein Musterbeispiel für die defensive Umschichtung. Gesundheitswerte gelten als wenig konjunktur- und zinssensibel und haben mit dem KI-Thema kaum Berührungspunkte. Genau das machte die Aktie an einem Tag, an dem Tech- und Finanzwerte gemieden wurden, für Anleger attraktiv. Eine neue Unternehmensmeldung als Kurstreiber gab es nicht – die Bewegung ist im Kontext der Sektorrotation zu sehen.
RWE (ISIN: DE0007037129, WKN: 703712, Symbol: RWE) – 57,46 Euro, +1,70 Prozent Auch RWE gehörte zu den Titeln, die sich im schwachen Umfeld vergleichsweise stabil präsentierten. Versorger gelten als sicherer Hafen, wenn die Risikobereitschaft schwindet. Zudem hatte der Energiekonzern im Sommer seine Prognosen für 2026 und 2027 angehoben, und mehrere Analysehäuser hatten ihre Kursziele zuletzt nach oben angepasst. Konkrete neue Nachrichten lagen am Freitag nicht vor.
Knapp außerhalb der Top 5 der DAX Gewinner landeten Heidelberg Materials (+1,58 Prozent) und die Deutsche Telekom (+0,98 Prozent), die ihr Plus nach den Quartalszahlen vom Donnerstag verteidigte.
DAX Verlierer: JPMorgan schickt die Rückversicherer auf Talfahrt
Die Liste der DAX Verlierer wird von einem klaren Thema dominiert: dem nahenden Ende der goldenen Jahre in der Rückversicherung. Dazu kommen Gewinnmitnahmen bei Logistik und Technologie.
Münchener Rück (ISIN: DE0008430026, WKN: 843002, Symbol: MUV2) – 568,00 Euro, -3,34 Prozent Die Münchener Rück führte die DAX Verlierer an. Auslöser war eine Abstufung durch JPMorgan von „Overweight“ auf „Neutral“, das Kursziel beließen die Analysten bei 590 Euro. Die US-Bank warnt davor, dass die Rückversicherungspreise im Jahr 2027 weiter unter Druck geraten könnten – ausgerechnet, weil die Hurrikansaison 2026 vergleichsweise schadenarm verlaufen ist. Wenig Schäden bedeuten volle Kapitalpolster, mehr Wettbewerb und damit sinkende Preise bei den Vertragserneuerungen. Laut JPMorgan habe die Münchener Rück als erster Branchenvertreter die Folgen gespürt: Die normalisierte Schaden-Kosten-Quote habe sich im zweiten Quartal auf rund 82 Prozent verschlechtert. Nach der starken Kursentwicklung seit dem Frühjahr sehe die Bank die Aktie nun als fair bewertet. Weitere Erkenntnisse dürfte die eigene Quartalsmitteilung des Konzerns liefern.
Hannover Rück (ISIN: DE0008402215, WKN: 840221, Symbol: HNR1) – 291,40 Euro, -3,25 Prozent Noch härter fiel das Urteil von JPMorgan für die Hannover Rück aus: Die Analysten stuften die Aktie von „Neutral“ auf „Underweight“ ab, das Kursziel bleibt bei 270 Euro und liegt damit klar unter dem aktuellen Kurs. Begründung: Mehr als 70 Prozent des operativen Ergebnisses stammen aus der Schaden- und Unfallrückversicherung, die vom Preisdruck am stärksten betroffen wäre. Zugleich verhindere der Anteilsbesitz von Talanx eigene Aktienrückkäufe. Am Donnerstag war die Aktie noch bei 306,40 Euro aus dem Xetra-Handel gegangen. Die Nagelprobe folgt schon am Montag, 9. November: Dann legt die Hannover Rück ihre Zahlen zum dritten Quartal vor – mit besonderem Fokus auf Preise, Großschäden und den Jahresausblick.
DHL Group (ISIN: DE0005552004, WKN: 555200, Symbol: DHL) – 57,84 Euro, -2,43 Prozent Bei DHL zeigt sich, dass gute Zahlen in einem schwachen Markt nicht vor Gewinnmitnahmen schützen. Der Logistikkonzern hatte am Donnerstag die endgültigen Zahlen zum dritten Quartal vorgelegt, die Aktie hatte zuvor ein Fünfjahreshoch erreicht. Der Gewinn je Aktie stieg auf 0,91 Euro nach 0,72 Euro im Vorjahresquartal, für das Gesamtjahr erwartet DHL ein EBIT von mehr als 7 Milliarden Euro. Die Analysten reagierten überwiegend freundlich: Barclays hob das Kursziel von 63 auf 66 Euro an und bestätigte „Overweight“, Bernstein erhöhte von 47 auf 49,50 Euro bei „Market-Perform“, die Deutsche Bank bestätigte „Buy“ mit Ziel 64 Euro. Dennoch dominierte der Verkaufsdruck – Reuters zählte DHL zu den Opfern des breiten Rückgangs wegen der KI-Sorgen. Im Tagestief lag das Minus deutlich höher als am Abend.
SAP (ISIN: DE0007164600, WKN: 716460, Symbol: SAP) – 210,05 Euro, -2,33 Prozent Der Softwarekonzern konnte sich dem globalen Technologie-Abverkauf nicht entziehen. Als DAX-Schwergewicht mit hoher Indexgewichtung trug SAP maßgeblich zum Rutsch des Leitindex bei. Die Diskussion um eine mögliche strengere KI-Regulierung trifft die Walldorfer an einer empfindlichen Stelle, da die Wachstumsstory stark auf Cloud- und KI-Anwendungen gestützt ist. Hinzu kommt der Zinsfaktor: Steigende Zinserwartungen nach dem US-Arbeitsmarktbericht belasten tendenziell hoch bewertete Wachstumstitel. Eine unternehmensspezifische Meldung lag nicht vor.
Brenntag (ISIN: DE000A1DAHH0, WKN: A1DAHH, Symbol: BNR) – 61,66 Euro, -2,19 Prozent Der Chemikalienhändler komplettiert die Top 5 der DAX Verlierer. Als konjunktursensibler Wert litt Brenntag unter der allgemeinen Risikoaversion und der Sorge vor länger hohen Zinsen, die die Industrienachfrage dämpfen könnten. Auch hier gab es keine neue Unternehmensnachricht – die Bewegung ist im Kontext des schwachen Gesamtmarkts und der Zyklikerschwäche zu sehen.
Dicht dahinter folgten unter den DAX Verlierern die Allianz (-2,15 Prozent), die im Sog der Rückversicherer litt, Daimler Truck (-2,07 Prozent), dessen Aktie nach Quartalszahlen und dem starken Vortag zeitweise noch deutlicher nachgab, sowie die Deutsche Börse (-1,85 Prozent). Rheinmetall verlor 1,54 Prozent.
Kursangaben: Lang & Schwarz, Stand ca. 18:00 Uhr am 6. November 2026; Prozentangaben laut Lang & Schwarz. DAX-Schlussstand: Xetra.
Wirtschaftsdaten USA: Der Jobmotor brummt – und die Zinsangst kehrt zurück
Der US-Arbeitsmarktbericht für Oktober war das zentrale Ereignis im Wirtschaftskalender und fiel kräftig aus. Außerhalb der Landwirtschaft entstanden 165.000 neue Stellen, erwartet worden waren lediglich rund 65.000 nach 60.000 im Vormonat. Zudem wurden die Werte für August und September zusammen um 84.000 Stellen nach oben revidiert – allein der September-Wert stieg von ursprünglich 29.000 auf 60.000. In der Privatwirtschaft entstanden 159.000 Jobs (Prognose: 64.000), in der Industrie 19.000 (Prognose: 5.000). Der Staat steuerte 6.000 Stellen bei. Größte Treiber waren unternehmensnahe Dienstleistungen, das Gesundheitswesen und der Bereich Transport und Lagerhaltung.
Die Arbeitslosenquote fiel überraschend auf 4,1 Prozent, erwartet worden war ein Verharren bei 4,2 Prozent. Die Partizipationsrate lag bei 61,9 Prozent, die durchschnittliche Wochenarbeitszeit bei 34,4 Stunden. Ein Wermutstropfen: Die breiter gefasste Unterbeschäftigungsquote U6 stieg von 7,6 auf 7,9 Prozent. Für die Notenbank besonders relevant sind die Löhne: Die Stundenlöhne zogen im Monatsvergleich um 0,4 Prozent an (Prognose: 0,3 Prozent), im Jahresvergleich um 3,1 Prozent (Prognose: 2,9 Prozent).
Für die DAX Analyse ist die Botschaft eindeutig: Ein starker Arbeitsmarkt plus anziehende Löhne liefern der Fed Argumente für eine weitere Zinserhöhung im Dezember. Mehrere Bankvolkswirte sehen einen solchen Schritt nun als wahrscheinlich an, zumal die Inflation wegen der vom Iran-Krieg angeheizten Energiekosten erhöht ist. Am kommenden Dienstag stehen die US-Verbraucherpreise für Oktober an – das nächste große Datum für Börsianer.
Um 16 Uhr folgte die Verbraucherstimmung der Universität Michigan, die positiv überraschte. Der Index stieg auf 51 Punkte nach 46,3 im Vormonat und lag damit klar über der Prognose von 48. Der Teilindex für die Erwartungen kletterte auf 50,9 Punkte (Prognose: 49,5), die Einschätzung der aktuellen Lage auf 51 Punkte (Prognose: 48). Erfreulich aus Sicht der Fed: Die Inflationserwartungen der Verbraucher gingen zurück. Auf Sicht eines Jahres sanken sie von 4,7 auf 4,3 Prozent, auf Sicht von fünf Jahren von 3,5 auf 3,4 Prozent. Das dämpft die Zinssorgen etwas, ändert aber wenig am Gesamtbild eines robusten US-Konsumenten.
Aus dem Nachbarland Kanada kamen hingegen schwache Arbeitsmarktdaten: Dort gingen 4.700 Stellen verloren, erwartet worden war ein Plus von 13.600. Die Arbeitslosenquote stieg auf 6,7 Prozent (Prognose: 6,5 Prozent). Der Ivey-Einkaufsmanagerindex lag bei 58,3 Punkten.
Wirtschaftsdaten Deutschland: Industrieproduktion überrascht positiv
Aus Deutschland kam am Morgen eine erfreuliche Nachricht: Die Industrieproduktion stieg im September um 0,7 Prozent zum Vormonat, Volkswirte hatten eine Stagnation erwartet. Im August war die Produktion um 1,0 Prozent gestiegen. Im Jahresvergleich lag das Plus bei 0,55 Prozent nach 0,77 Prozent im Vormonat. Die Daten deuten darauf hin, dass sich die deutsche Industrie zum Ende des dritten Quartals stabilisiert hat – ein Signal, das am Freitag allerdings vom globalen Tech-Beben vollständig überlagert wurde.
Wirtschaftsdaten Eurozone und Europa: Konsumenten treten auf die Bremse
Deutlich schwächer fielen die Einzelhandelsumsätze in der Eurozone aus. Im September sanken sie um 0,7 Prozent zum Vormonat, erwartet worden war nur ein Minus von 0,1 Prozent nach einem Plus von 0,4 Prozent im August. Im Jahresvergleich schrumpfte das Wachstum auf 0,4 Prozent (Prognose: 0,6 Prozent) nach 1,3 Prozent im Vormonat. Hohe Energiepreise belasten offenbar die Kaufkraft der europäischen Verbraucher. Für die Europäische Zentralbank ist das ein Hinweis darauf, dass der private Konsum als Konjunkturstütze schwächelt.
In Frankreich weitete sich das Handelsbilanzdefizit auf 7,314 Milliarden Euro aus nach 5,972 Milliarden Euro im Vormonat. Die französischen Einzelhandelsumsätze sanken im Monatsvergleich um 0,6 Prozent, im Jahresvergleich lag das Plus bei 2,8 Prozent. In Großbritannien gaben die Hauspreise laut Halifax im Oktober um 0,6 Prozent nach, erwartet worden war ein leichtes Plus von 0,1 Prozent. Im Jahresvergleich lag der Rückgang bei 1,2 Prozent. In Japan stiegen die Bareinkommen um 4,6 Prozent.
DAX Check: Was Anleger jetzt im Blick behalten sollten
Die kommende Woche hält gleich mehrere Prüfsteine bereit. Am Montag legt die Hannover Rück Quartalszahlen vor – nach der JPMorgan-Abstufung wird jede Aussage zur Preisentwicklung genau seziert. Am Dienstag folgen die US-Verbraucherpreise, die über die Zinsfantasie für Dezember mitentscheiden. Am Mittwoch, 11. November, präsentiert Siemens Energy die Jahreszahlen, am 12. November berichtet die Hochtief-Mutter ACS und hält einen Kapitalmarkttag ab. Charttechnisch hat der DAX mit dem Rutsch unter 26.000 Punkte ein Warnsignal gesendet. Ob es sich um eine Korrektur nach der Rekordjagd oder um den Beginn einer längeren Schwächephase handelt, dürfte maßgeblich von der Stabilisierung im US-Technologiesektor abhängen.
Häufige Fragen zum DAX Check am 6. November 2026
Wie hat der DAX am 6. November 2026 geschlossen? Der DAX schloss im Xetra-Handel 1,92 Prozent tiefer bei 25.820,36 Punkten. Am Vortag hatte er mit 26.692 Punkten ein Rekordhoch erreicht.
Wer waren die DAX Gewinner? Hochtief (+6,88 Prozent), Siemens Energy (+4,81 Prozent), MTU Aero Engines (+2,40 Prozent), Fresenius (+1,74 Prozent) und RWE (+1,70 Prozent), jeweils laut Lang & Schwarz am Abend.
Wer waren die DAX Verlierer? Münchener Rück (-3,34 Prozent), Hannover Rück (-3,25 Prozent), DHL Group (-2,43 Prozent), SAP (-2,33 Prozent) und Brenntag (-2,19 Prozent).
Warum fiel der DAX? Der globale Ausverkauf bei KI- und Halbleiterwerten, Sorgen vor strengerer KI-Regulierung in den USA und ein starker US-Arbeitsmarktbericht, der Zinserhöhungserwartungen schürte, belasteten den Markt.
Fazit der DAX Analyse
Der Freitag war eine Lektion darin, wie schnell sich Stimmung an der Börse drehen kann. Vom Rekordhoch am Donnerstag rutschte der DAX binnen eines Handelstags um zeitweise mehr als 1.000 Punkte ab – getrieben von der KI-Schockwelle aus den USA und neuer Zinsangst. Die DAX Gewinner zeigen, wo Anleger Zuflucht suchten: in Sondersituationen wie bei Hochtief und in defensiven Branchen wie Versorgern und Gesundheit. Die DAX Verlierer zeigen, wo neue Sorgen auftauchen: bei den Rückversicherern, deren Preiszyklus sich zu drehen droht, und bei Technologiewerten. Unser DAX Check bleibt dran – am Montag mit der nächsten DAX Analyse.
Hinweis: Dieser Beitrag dient ausschließlich der Information und stellt weder eine Anlageberatung noch eine Aufforderung zum Kauf oder Verkauf von Wertpapieren dar. Wiedergegebene Analystenmeinungen und Kursziele sind Einschätzungen Dritter. Investitionen in Aktien sind mit Risiken bis hin zum Totalverlust verbunden.
Redaktion, aktiencheck.de
War dieser Artikel hilfreich?
Die Inhalte auf AktienCheck.de dienen ausschließlich der Information und stellen keine individuelle Anlageberatung oder Aufforderung zum Kauf oder Verkauf von Wertpapieren dar. Wertpapiergeschäfte sind mit Risiken bis hin zum vollständigen Verlust des eingesetzten Kapitals verbunden.