Die Bechtle AG (ISIN: DE0005158703, WKN: 515870, FSE: BC8) rückt mit beeindruckenden Quartalszahlen und einer erneuten Prognoseanhebung in den Fokus der Anleger.
News
Bechtle Q3 2026 Zahlen: 19% Wachstum und Rekordaufträge - Prognose zum zweiten Mal angehoben!
Bechtle-Aktie mit Rückenwind! Der IT-Dienstleister überzeugt im dritten Quartal 2026 mit kräftigem Wachstum, einem Gewinnplus von fast 14% und einem Rekordauftragsbestand von 3,6 Mrd. EUR. Jetzt hebt der Vorstand erneut die Jahresprognose an. Steht die Bechtle-Aktie vor einer neuen Aufwärtsbewegung?
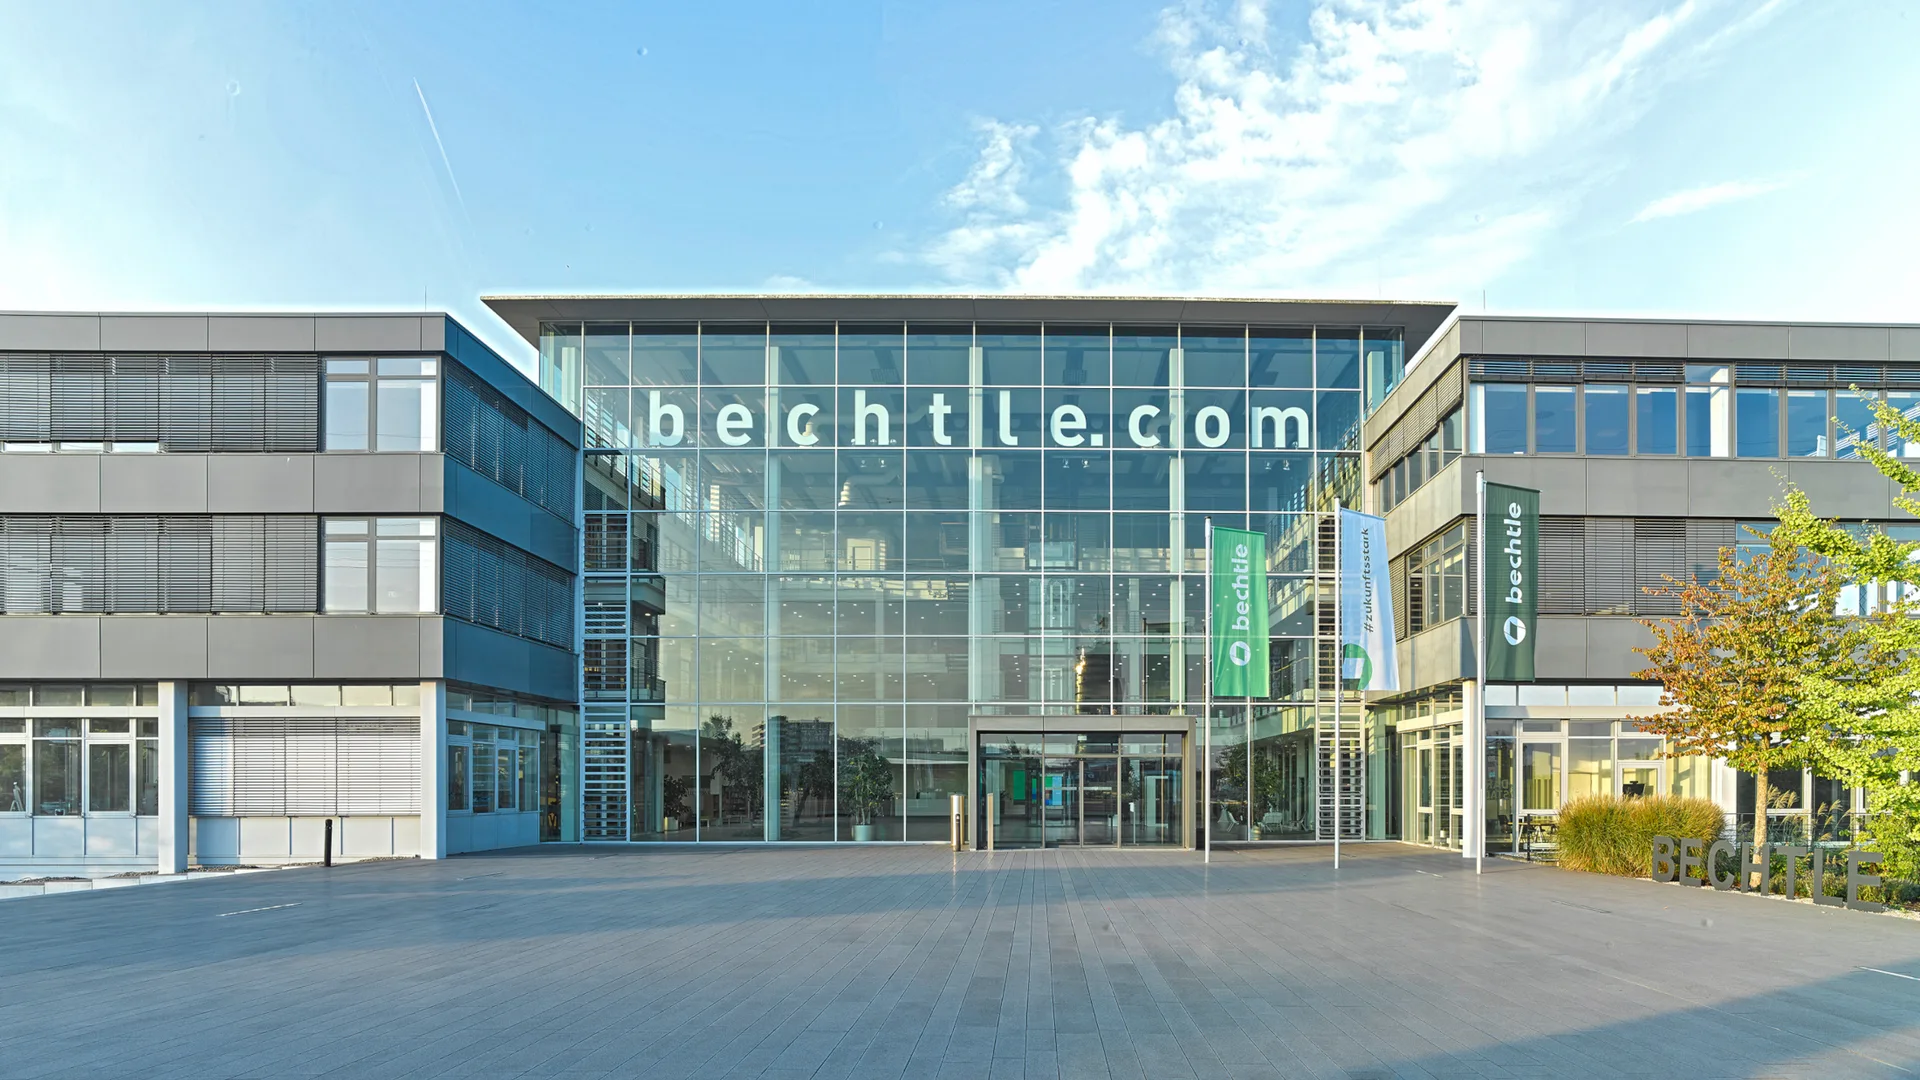
Der europaweit tätige IT-Dienstleister hat im dritten Quartal 2026 nicht nur sein Geschäftsvolumen kräftig gesteigert, sondern auch den Gewinn deutlich verbessert. Besonders bemerkenswert: Der Auftragsbestand erreicht mit 3,6 Milliarden EUR einen neuen Rekord, während das Management seine Gewinnerwartungen für das Gesamtjahr erneut nach oben schraubt. Doch hinter den starken Wachstumszahlen verbirgt sich auch eine Herausforderung: Der operative Cashflow bleibt negativ. Für Anleger stellt sich deshalb die entscheidende Frage, ob Bechtle vor einer nachhaltig profitablen Wachstumsphase steht.
Geschäftsvolumen steigt um 19%: Bechtle überzeugt mit starken Zahlen
Die Geschäftsentwicklung im dritten Quartal 2026 unterstreicht die hohe Dynamik des IT-Dienstleisters. Das Geschäftsvolumen erhöhte sich um 19,0% auf 2,4 Milliarden EUR. Gleichzeitig legte der ausgewiesene Umsatz um 6,1% auf 1,7 Milliarden EUR zu. Damit verzeichnete Bechtle in einem weiterhin anspruchsvollen Marktumfeld ein beachtliches Wachstum.
Besonders positiv ist, dass sämtliche Segmente und Kundengruppen zu dieser Entwicklung beitrugen. Auch organisch präsentierte sich das Unternehmen stark: Das Geschäftsvolumen wuchs ohne Akquisitionseffekte um 17,5%, während der Umsatz organisch um 4,6% zulegte.
Die deutliche Differenz zwischen Geschäftsvolumen und Umsatz ist für Anleger wichtig. Beide Kennzahlen bilden unterschiedliche Aspekte der Geschäftstätigkeit ab und dürfen nicht gleichgesetzt werden. Das kräftigere Wachstum des Geschäftsvolumens verdeutlicht die zunehmende Bedeutung der über Bechtle abgewickelten Geschäfte, während der Umsatzanstieg moderater ausfiel.
Gewinnsprung um fast 14%: Bechtle steigert seine Profitabilität
Noch interessanter als das Umsatzwachstum ist die Entwicklung des Vorsteuerergebnisses. Das EBT stieg im dritten Quartal um 13,9% auf 91,7 Millionen EUR. Damit wuchs der Gewinn deutlich schneller als der ausgewiesene Umsatz.
Die EBT-Marge bezogen auf den Umsatz verbesserte sich auf 5,4%. Gemessen am Geschäftsvolumen erreichte sie 3,8% und lag damit nahezu auf dem Niveau des Vorjahres. Diese Entwicklung zeigt, dass Bechtle trotz hoher Vergleichswerte und laufender Investitionen seine operative Ertragskraft behaupten konnte.
Ein wesentlicher Faktor sind die Maßnahmen zur Steigerung von Produktivität und Effizienz. Gleichzeitig achtet das Management konsequent auf die Kostenentwicklung. Für Anleger ist dies ein wichtiges Signal: Bechtle wächst nicht ausschließlich durch höhere Geschäftsvolumina, sondern erzielt auch Fortschritte bei der wirtschaftlichen Umsetzung.
Allerdings bleibt die Margenentwicklung ein entscheidender Beobachtungspunkt. Die nahezu stabile EBT-Marge auf Geschäftsvolumenbasis zeigt, dass das starke Wachstum nicht automatisch zu einer deutlichen Verbesserung dieser Profitabilitätskennzahl führt.
Rekord-Auftragsbestand: 3,6 Milliarden EUR schaffen neue Fantasie
Ein besonderes Highlight des Quartals ist der Auftragsbestand. Zum Ende September 2026 erreichte dieser mit 3,6 Milliarden EUR einen historischen Höchststand. Gegenüber dem ersten Halbjahr konnte Bechtle damit nochmals zulegen.
Für die zukünftige Geschäftsentwicklung ist dieser Rekord von erheblicher Bedeutung. Ein hoher Auftragsbestand verbessert grundsätzlich die Sichtbarkeit kommender Projekte und kann die Grundlage für weiteres Wachstum schaffen.
Gerade im IT-Dienstleistungsgeschäft, in dem größere Kundenprojekte häufig über längere Zeiträume umgesetzt werden, ist eine gut gefüllte Auftragspipeline ein wichtiger Stabilitätsfaktor.
Allerdings bedeutet ein hoher Auftragsbestand nicht automatisch, dass sämtliche Aufträge kurzfristig in Umsatz und Gewinn umgewandelt werden. Projektlaufzeiten, Lieferbedingungen, Kostenentwicklungen und die tatsächliche Umsetzung bleiben entscheidend.
Dennoch liefert der Rekordwert ein starkes Argument für die optimistische Haltung des Managements. Die Bechtle Aktie könnte insbesondere dann profitieren, wenn sich der Auftragsbestand in den kommenden Quartalen in nachhaltig steigenden Ergebnissen niederschlägt.
Deutschland als Wachstumsmotor: Plus 20,8% im Heimatmarkt
Regional betrachtet überzeugte vor allem das Segment Deutschland. Das Geschäftsvolumen stieg hier im dritten Quartal um 20,8% und entwickelte sich damit stärker als in den übrigen berichteten Regionen.
Bemerkenswert ist, dass Bechtle die Nachfrage seiner Industriekunden trotz des anspruchsvollen wirtschaftlichen Umfelds auf konstant hohem Niveau halten konnte. Gleichzeitig profitierte das Unternehmen von einer saisonalen Belebung des Geschäfts mit öffentlichen Auftraggebern.
Auch international setzte sich das Wachstum fort. Die Segmente Benelux und Sonstiges Europa erzielten zweistellige Zuwächse beim Geschäftsvolumen. Frankreich entwickelte sich ebenfalls positiv, allerdings mit etwas geringerer Dynamik.
Diese breite regionale Aufstellung ist eine wichtige Stärke des Geschäftsmodells. Bechtle ist dadurch nicht ausschließlich von der Entwicklung eines einzelnen Landes abhängig und kann unterschiedliche Nachfrageimpulse innerhalb Europas nutzen.
Gleichzeitig bleibt die wirtschaftliche Entwicklung der europäischen Kundenmärkte ein Risikofaktor. Sollten Unternehmen oder öffentliche Auftraggeber ihre IT-Investitionen verschieben, könnte dies die Wachstumsdynamik beeinträchtigen.
Prognose erneut erhöht: Management wird noch optimistischer
Die stärkste Botschaft für Anleger liefert die erneute Anhebung der Jahresprognose. Bereits im Juli hatte Bechtle seine ursprünglichen Erwartungen für 2026 erhöht. Nach dem überzeugenden dritten Quartal legt der Vorstand nun nochmals nach.
Beim Vorsteuerergebnis erwartet das Unternehmen inzwischen ein Wachstum von mehr als 10%. Zuvor hatte die Prognose bei 5% bis 10% gelegen. Damit signalisiert das Management, dass die Ergebnisentwicklung stärker ausfallen dürfte als bislang angenommen.
Auch beim Geschäftsvolumen bleibt Bechtle zuversichtlich und rechnet weiterhin mit einem Plus von mehr als 10%. Für den Umsatz wird unverändert ein Wachstum zwischen 5% und 10% erwartet.
Die EBT-Marge bezogen auf das Geschäftsvolumen soll weiterhin leicht unter dem Vorjahreswert von 3,8% liegen. Das verdeutlicht, dass Bechtle zwar mit steigenden Gewinnen rechnet, gleichzeitig aber weiterhin in die eigene Zukunftsfähigkeit investiert.
Besonders interessant: Neben dem starken Auftragsbestand haben auch erste vielversprechende Oktoberzahlen zur optimistischeren Einschätzung beigetragen. Der Vorstand erwartet deshalb eine anhaltend hohe Wachstumsdynamik im vierten Quartal.
Negativer Cashflow: Der wichtigste Schwachpunkt der Quartalszahlen
Trotz der überzeugenden Ergebnisentwicklung gibt es einen Punkt, den Anleger nicht übersehen sollten. Der operative Cashflow blieb im dritten Quartal mit minus 29,5 Millionen EUR negativ.
Immerhin stellt dieser Wert eine deutliche Verbesserung gegenüber dem zweiten Quartal dar, als noch ein Mittelabfluss von 112,5 Millionen EUR verzeichnet wurde. Die Entwicklung zeigt somit eine spürbare Entlastung, allerdings noch keine vollständige Normalisierung.
Als wesentliche Ursache nennt Bechtle den gestiegenen Working-Capital-Bedarf. Insbesondere der starke September und der Aufbau von Vorräten im Zusammenhang mit umfangreichen Projekten führten zu einer vorübergehend höheren Kapitalbindung.
Das Management erwartet für das Gesamtjahr weiterhin einen deutlich positiven operativen Cashflow. Sollte diese Prognose erreicht werden, könnte sich der negative Quartalswert tatsächlich als temporärer Effekt erweisen.
Für die Bechtle Aktie ist die weitere Cashflow-Entwicklung jedoch entscheidend. Denn steigende Gewinne entfalten ihren vollen wirtschaftlichen Wert erst dann, wenn sie sich auch in entsprechenden Mittelzuflüssen widerspiegeln.
Personalentwicklung: Mehr Mitarbeiter trotz organischem Rückgang
Zum 30. September 2026 beschäftigte Bechtle insgesamt 16.583 Menschen. Gegenüber dem Vergleichszeitraum erhöhte sich die Mitarbeiterzahl um 283 beziehungsweise 1,7%.
Interessant ist dabei die Zusammensetzung dieses Wachstums. Der Anstieg resultierte ausschließlich aus Akquisitionen, überwiegend im Segment Sonstiges Europa. Organisch ging die Beschäftigtenzahl dagegen um 0,6% zurück.
Diese Entwicklung passt zur Strategie, die Produktivität zu erhöhen und operative Abläufe effizienter zu gestalten. Wenn Bechtle gleichzeitig das Geschäftsvolumen deutlich steigern kann, spricht dies grundsätzlich für eine verbesserte Leistung je Beschäftigten.
Allerdings müssen Anleger berücksichtigen, dass Effizienzsteigerungen dauerhaft umgesetzt werden müssen, ohne die Servicequalität oder die Fähigkeit zur Abwicklung zusätzlicher Kundenprojekte zu beeinträchtigen.
Positiv hervorzuheben ist zudem die Ausbildungsoffensive. Insgesamt 766 junge Menschen befanden sich Ende September in einer Ausbildung oder einem dualen Studium. Damit investiert Bechtle weiterhin in die langfristige Sicherung qualifizierter Fachkräfte.
Chancen für die Bechtle Aktie: Was für weiteres Wachstum spricht
Die aktuellen Geschäftszahlen liefern mehrere Argumente für eine positive fundamentale Entwicklung der Bechtle Aktie.
Der Rekord-Auftragsbestand von 3,6 Milliarden EUR verbessert die Sichtbarkeit zukünftiger Geschäftsaktivitäten.
Das organische Wachstum von 17,5% beim Geschäftsvolumen unterstreicht die Stärke des operativen Geschäfts.
Die erneute Prognoseanhebung signalisiert steigende Zuversicht des Managements.
Das EBT-Wachstum von 13,9% zeigt, dass Bechtle seine Ertragskraft ausbauen kann.
Die breite europäische Aufstellung reduziert die Abhängigkeit von einzelnen regionalen Märkten.
Effizienzsteigerungen und Kostendisziplin könnten die zukünftige Profitabilität unterstützen.
Zusätzliche Chancen ergeben sich aus dem langfristigen Bedarf an moderner IT-Infrastruktur, Digitalisierung und der Weiterentwicklung betrieblicher Technologiesysteme. Bechtle könnte von entsprechenden Investitionen seiner Kunden profitieren.
Besonders interessant wäre eine Kombination aus weiter steigenden Geschäftsvolumina, stabilen Margen und einer nachhaltigen Verbesserung des operativen Cashflows. Eine solche Entwicklung könnte die fundamentale Investmentstory deutlich stärken.
Risiken für die Bechtle Aktie: Wo Anleger vorsichtig bleiben sollten
Trotz der starken Geschäftszahlen ist die Bechtle Aktie keineswegs frei von Risiken. Besonders die Kapitalbindung im operativen Geschäft verdient weiterhin Aufmerksamkeit.
Der negative operative Cashflow zeigt, dass das starke Wachstum zunächst zusätzliche finanzielle Mittel beansprucht.
Die EBT-Marge auf Geschäftsvolumenbasis bleibt unter Druck und soll im Gesamtjahr leicht unter dem Vorjahresniveau liegen.
Eine schwächere europäische Konjunktur könnte IT-Investitionen von Unternehmen und öffentlichen Auftraggebern verzögern.
Hohe Produktpreise unterstützen derzeit das Geschäftsvolumen, könnten bei einer Normalisierung aber an Bedeutung verlieren.
Verzögerungen bei der Umsetzung großer Kundenprojekte könnten die Umsatz- und Ergebnisentwicklung beeinträchtigen.
Akquisitionen bringen zusätzliche Integrationskosten und organisatorische Herausforderungen mit sich.
Hinzu kommt die Frage der Aktienbewertung. Ohne einen aktuellen Börsenkurs und entsprechende Bewertungskennzahlen lässt sich nicht seriös beurteilen, in welchem Umfang die positiven Geschäftsaussichten bereits eingepreist sind.
Für Anleger bleibt deshalb wichtig, zwischen einer überzeugenden operativen Entwicklung und einem attraktiven Einstiegsniveau an der Börse zu unterscheiden.
Viertes Quartal im Fokus: Kann Bechtle die hohen Erwartungen erfüllen?
Nach der erneuten Prognoseanhebung steigen die Erwartungen an das Schlussquartal 2026. Bechtle muss nun beweisen, dass sich die starke Wachstumsdynamik trotz hoher Vorjahresvergleichswerte fortsetzen lässt.
Der Rekord-Auftragsbestand und die vielversprechenden Oktoberzahlen liefern dafür eine solide Ausgangsbasis. Entscheidend wird sein, ob das Unternehmen seine Projekte effizient umsetzt und gleichzeitig die Profitabilität weitgehend stabil hält.
Besonders aufmerksam dürften Anleger die Entwicklung des operativen Cashflows verfolgen. Ein deutlicher Mittelzufluss im vierten Quartal würde die Einschätzung des Managements stützen, dass die bisherige Kapitalbindung vorübergehender Natur ist.
Auch die Entwicklung des deutschen Geschäfts und die Nachfrage öffentlicher Auftraggeber bleiben wichtige Einflussfaktoren. Sollte Bechtle seine Prognosen erreichen oder übertreffen, könnte dies das Vertrauen in die mittelfristige Ertragskraft stärken.
Autor: Redaktion, aktiencheck.de
Veröffentlicht am: 13. November 2026
Disclaimer: Dieser Artikel dient ausschließlich zu Informationszwecken und stellt keine Anlageberatung dar. Investitionen in Aktien unterliegen Risiken, einschließlich des möglichen Verlusts des eingesetzten Kapitals. Die Redaktion übernimmt keine Haftung für etwaige Entscheidungen auf Basis dieses Artikels.
War dieser Artikel hilfreich?
Die Inhalte auf AktienCheck.de dienen ausschließlich der Information und stellen keine individuelle Anlageberatung oder Aufforderung zum Kauf oder Verkauf von Wertpapieren dar. Wertpapiergeschäfte sind mit Risiken bis hin zum vollständigen Verlust des eingesetzten Kapitals verbunden.