Uber Quartalszahlen: Rekord bei den Buchungen, Fahrermangel bremst – und die Aktie startet trotzdem durch Redaktion, aktiencheck.de | 04.11.2026 | Uber Technologies, Inc. | ISIN: US90353T1007 | WKN: A2PHHG | US-Symbol: UBER (NYSE)
Uber Quartalszahlen: Rekord bei den Buchungen, Fahrermangel bremst – und die Aktie startet trotzdem durch
Vor einer Woche markierte die Uber Aktie ein neues 52-Wochen-Tief, die Angst vor Robotaxis von Waymo und Tesla lastete schwer auf dem Kurs. Die Uber Quartalszahlen zum dritten Quartal 2026 drehen die Stimmung, zumindest für einen Tag. Die Bruttobuchungen steigen zum fünften Mal in Folge um mehr als 20 Prozent auf fast 60 Milliarden US-Dollar, der bereinigte Gewinn je Aktie wächst um 35 Prozent. Die Aktie legte im Handelsverlauf um rund 7 bis 8 Prozent auf über 71 US-Dollar zu. Dabei liefern die Uber Zahlen auch Gründe zur Vorsicht: Die Gewinnprognose für das vierte Quartal liegt unter den Erwartungen, und im Fahrdienst fehlen Fahrer. Alles zu den Uber Q3 2026 Quartalszahlen erfahren Sie hier.
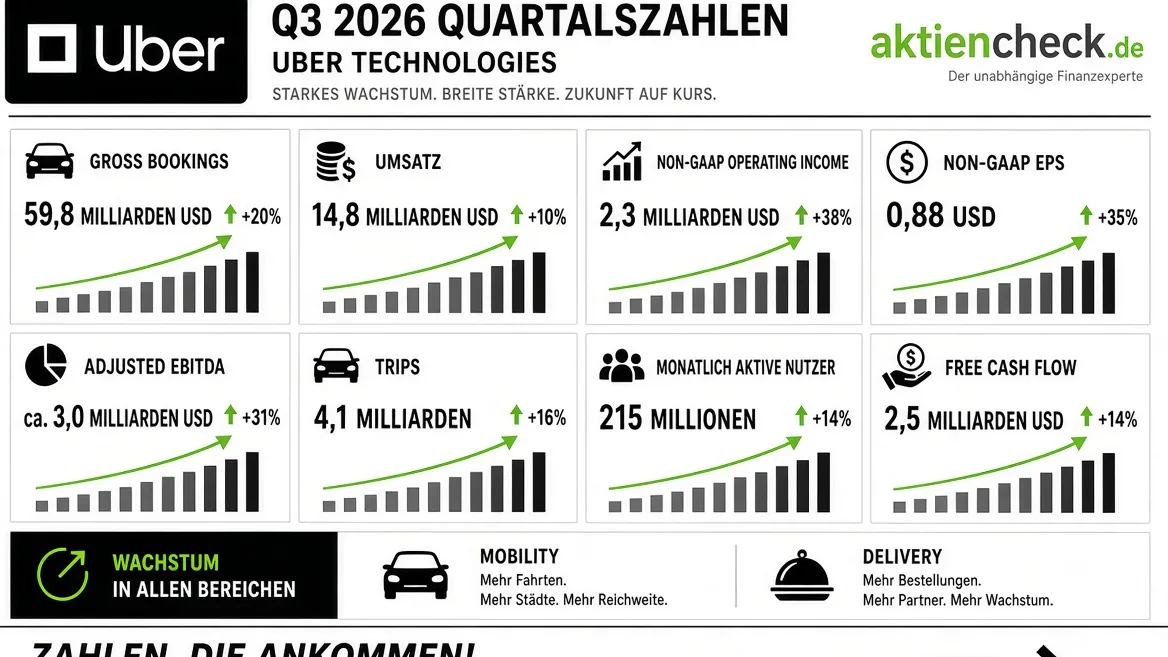
Uber Quartalszahlen Q3 2026 auf einen Blick
Bruttobuchungen (Gross Bookings): 59,8 Mrd. USD (+20 %, auch währungsbereinigt) davon Mobility (Fahrdienst): 29,5 Mrd. USD (+18 %) davon Delivery (Uber Eats): 28,5 Mrd. USD (+22 %) davon Freight: 1,77 Mrd. USD (+35 %)
Umsatz: 14,77 Mrd. USD (+10 %)
Bereinigtes operatives Ergebnis: 2,30 Mrd. USD (+38 %), Rekordmarge von 3,9 % der Bruttobuchungen Bereinigtes EBITDA: rund 2,96 Mrd. USD Gewinn je Aktie bereinigt: 0,88 USD (Vorjahr: 0,65 USD, +35 %) Gewinn je Aktie GAAP: 0,25 USD (Vorjahr: 3,11 USD, damals durch Steuereffekte erhöht) Monatlich aktive Nutzer: Rekord von 215 Mio. (+14 %)
Freier Cashflow (12 Monate): Rekord von 10,4 Mrd. USD
Prognose Q4 2026: Bruttobuchungen 63,25–65,25 Mrd. USD, bereinigtes EPS 0,95–0,99 USD, bereinigtes EBITDA 3,13–3,23 Mrd. USD
Uber Zahlen gegen die Erwartungen der Analysten
Bruttobuchungen: 59,82 Mrd. USD gegenüber 59,8 bis 59,83 Mrd. USD Konsens. Im Rahmen, am oberen Ende der eigenen Prognose von 58,25 bis 60,25 Mrd. USD. Umsatz: 14,77 Mrd. USD gegenüber 14,67 bis 14,69 Mrd. USD. Leicht übertroffen, getragen vom Frachtgeschäft. Gewinn je Aktie bereinigt: 0,88 USD gegenüber 0,86 USD. Knapp übertroffen, am oberen Ende der Prognose. Mobility-Umsatz: 7,52 Mrd. USD (−2 %) gegenüber 7,71 Mrd. USD. Verfehlt. Delivery-Umsatz: 5,49 Mrd. USD (+23 %) gegenüber 5,51 Mrd. USD. Knapp verfehlt. Monatlich aktive Nutzer: 215 Mio. gegenüber 215 Mio. Im Rahmen. EPS-Prognose Q4: 0,95 bis 0,99 USD gegenüber rund 1,00 bis 1,06 USD. Unter den Erwartungen. Buchungsprognose Q4: Mitte 64,25 Mrd. USD gegenüber 64,29 Mrd. USD. Im Rahmen.
Quelle: Uber Technologies, Pressemitteilung und Telefonkonferenz vom 04.11.2026; Konsensschätzungen laut LSEG, StreetAccount, MarketBeat, Reuters und Yahoo Finance. Die Schätzungen der Datenanbieter weichen teilweise voneinander ab.
Das große Bild: Die Superapp wächst – und muss sich gegen Robotaxis wappnen Uber ist längst mehr als ein Fahrdienst. Die Uber Quartalszahlen zeigen eine Plattform, die mit Fahrten, Essenslieferungen, Lebensmitteln und Frachtvermittlung ein riesiges Ökosystem bedient. 215 Millionen Menschen nutzen Uber jeden Monat, in einer Woche kamen Fahrten und Bestellungen zuletzt auf rund 320 Millionen. Das Abo-Programm Uber One zählt etwa 55 Millionen Mitglieder. Sie stehen bereits für rund 70 Prozent der Bruttobuchungen im Liefergeschäft.
Der eigentliche Wachstumsmotor ist derzeit Uber Eats. Die Buchungen im Liefergeschäft stiegen um 22 Prozent, das organische Wachstum beschleunigte sich dank Lebensmitteln und Einzelhandel. Dass der Umsatz nur um 10 Prozent wuchs, während die Buchungen um 20 Prozent zulegten, hat buchhalterische Gründe. Änderungen im Geschäftsmodell, etwa bei der Abrechnung von Fahrerzahlungen in Großbritannien, drückten das Umsatzwachstum laut Unternehmen um rund 8 Prozentpunkte. Aussagekräftiger ist daher der operative Gewinn, und der stieg um 38 Prozent.
Die größte Frage für die Uber Aktie ist aber eine andere: Was passiert, wenn Autos ohne Fahrer kommen? Waymo, die Google-Schwester, löst seine Partnerschaft mit Uber teilweise und wird zum Rivalen. Tesla betreibt Robotaxis bereits in mehreren US-Städten. Die Sorge der Anleger: Robotaxi-Anbieter könnten Uber Fahrten abnehmen oder die Preise drücken. Deshalb notierte die Aktie vor den Zahlen rund 20 Prozent tiefer als zu Jahresbeginn und markierte Ende Oktober bei 65,78 US-Dollar ein neues 52-Wochen-Tief.
Die Robotaxi-Strategie: Uber will das Netzwerk sein
CEO Dara Khosrowshahi setzt auf eine Gegenstrategie: Uber will nicht selbst Roboterautos entwickeln, sondern die Plattform sein, auf der sie fahren. Bis Ende 2026 sollen rund 700 vollständig fahrerlose Fahrzeuge auf dem Netzwerk unterwegs sein, bis Ende 2027 mehr als 2.000. Partner sind unter anderem Nuro und Lucid in der San Francisco Bay Area, Zoox in Las Vegas und Wayve in London und Tokio. Insgesamt hat Uber mehr als 10 Milliarden US-Dollar für solche Partnerschaften zugesagt. Bis Jahresende will der Konzern in 15 Städten autonome Fahrten anbieten.
Khosrowshahis wichtigstes Argument ist die Auslastung. In den Märkten, die Waymo und Tesla in diesem Jahr neu gestartet haben, kommen deren Fahrzeuge laut Uber auf Fahrten im niedrigen zweistelligen Bereich pro Tag. Auf dem Uber-Netzwerk sind es in gemischten Märkten mit menschlichen Fahrern hohe Zwanziger. Mehr Fahrten pro Fahrzeug bedeuten niedrigere Kosten pro Fahrt. Langfristig sollen autonome Fahrten ähnliche Margen bringen wie Fahrten mit menschlichen Fahrern. Anfangs will Uber die Fahrzeuge allerdings selbst in der Bilanz halten, weil es für ihren Restwert noch keine Erfahrungswerte gibt.
Was Analysten an den Uber Zahlen kritisch sehen
Gewinnprognose unter den Erwartungen. Für das vierte Quartal stellt Uber einen bereinigten Gewinn je Aktie von 0,95 bis 0,99 US-Dollar in Aussicht. Analysten hatten je nach Quelle mit rund 1,00 bis 1,06 US-Dollar gerechnet. Selbst das obere Ende der Spanne liegt darunter. Grund sind gezielte Investitionen in Fahrer und Angebot.
Fahrermangel im Fahrdienst. Das Mobility-Geschäft wuchs währungsbereinigt nur noch um 17 Prozent und blieb nach Angaben von Khosrowshahi 1 bis 2 Prozentpunkte unter den eigenen Erwartungen. Hohe Treibstoffpreise, ein angespannter Arbeitsmarkt und Konkurrenz um Fahrer bremsten das Angebot in Märkten wie Brasilien, Indien und Kanada. Der Mobility-Umsatz sank sogar um 2 Prozent auf 7,52 Milliarden US-Dollar und lag damit unter den Schätzungen. „Wir haben mehr Nachfrage als Angebot“, so der CEO. Im Oktober habe sich das Fahrerangebot wieder verbessert.
Nahost-Konflikt belastet. Der Konflikt im Nahen Osten drückte die Mobility-Buchungen im dritten Quartal um rund 0,75 Prozentpunkte. Im vierten Quartal rechnet Uber mit rund 1 Prozentpunkt Belastung. Hinzu kommt ein Gegenwind von etwa 1 Prozentpunkt durch Wechselkurse.
GAAP-Gewinn deutlich niedriger. Nach GAAP sank der Gewinn je Aktie auf 0,25 US-Dollar von 3,11 US-Dollar. Der Vorjahreswert war zwar durch Steuereffekte aufgebläht, doch laut LSEG hatten Analysten auch nach GAAP mit deutlich mehr gerechnet.
Hohe Investitionen in Robotaxis. Die Zusagen von mehr als 10 Milliarden US-Dollar und die Fahrzeuge in der eigenen Bilanz verändern das bislang kapitalarme Geschäftsmodell. Ob sich das rechnet, bleibt offen.
Bewertung: Eine Cash-Maschine mit Abschlag
Die Uber Aktie schloss am Dienstag bei rund 66,60 US-Dollar und stieg nach den Uber Quartalszahlen im Handelsverlauf auf über 72 US-Dollar. Die gesamte Branche zog mit: Lyft legte zeitweise um rund 11 Prozent zu, DoorDash um rund 7 Prozent. Trotz des Kurssprungs liegt die Uber Aktie weit unter dem 52-Wochen-Hoch von rund 100 US-Dollar. Der Börsenwert beträgt bei rund 2,04 Milliarden Aktien knapp 150 Milliarden US-Dollar.
Bemerkenswert ist der freie Cashflow: 10,4 Milliarden US-Dollar in zwölf Monaten entsprechen beim aktuellen Kurs einer Rendite von rund 7 Prozent. Hochgerechnet auf Basis des dritten Quartals und der Prognose für das vierte Quartal ergibt sich ein bereinigtes KGV von unter 20. Für ein Unternehmen, das die Buchungen um 20 Prozent und den Gewinn je Aktie um mehr als 30 Prozent steigert, ist das niedrig. Der Abschlag spiegelt das Robotaxi-Risiko wider. Khosrowshahi kündigte an, im kommenden Jahr neben organischem Wachstum und autonomem Fahren auch opportunistisch eigene Aktien zurückzukaufen. Im September hatte er selbst Uber-Aktien für rund 10 Millionen US-Dollar gekauft.
Stimmen der Analysten
Die Wall Street bleibt bei Uber klar optimistisch. Von 45 Analysten raten laut Barchart 33 zum starken Kauf, vier zum Kauf, sieben zum Halten und einer zum Verkauf. Das durchschnittliche Kursziel lag vor den Uber Quartalszahlen laut TipRanks bei 102,84 US-Dollar. TD Cowen (Kaufen, 118 US-Dollar), die Bank of America (Kaufen, 101 US-Dollar) und UBS (Kaufen, 106 US-Dollar) sind positiv gestimmt. BNP Paribas bestätigte nach den Uber Zahlen ihre positive Einschätzung mit einem Kursziel von 106 US-Dollar und bezeichnete Ergebnis und Ausblick als weitgehend im Rahmen der Erwartungen. JPMorgan-Analyst Doug Anmuth hob die Stärke im Liefergeschäft hervor, verwies aber auch auf das knappe Fahrerangebot.
Worauf Anleger nach den Uber Quartalszahlen achten sollten
Fahrerangebot: Bestätigt sich die Erholung aus dem Oktober, kann der Fahrdienst wieder schneller wachsen.
Robotaxi-Ausbau: Erreicht Uber die Ziele von 15 Städten und rund 700 fahrerlosen Fahrzeugen bis Jahresende?
Verhältnis zu Waymo und Tesla: Wie stark nehmen eigene Robotaxi-Dienste der Konkurrenten Uber Marktanteile ab?
Liefergeschäft: Hält das beschleunigte Wachstum bei Uber Eats im Weihnachtsquartal an?
Aktienrückkäufe: Der hohe freie Cashflow gibt Spielraum, eigene Aktien zu kaufen, und das Management hat das angekündigt.
Uber Technologies auf einen Blick
Uber Technologies, Inc. mit Sitz in San Francisco wurde 2009 gegründet und ging 2019 an die Börse. Das Unternehmen vermittelt Fahrten (Mobility), Essens-, Lebensmittel- und Einzelhandelslieferungen (Delivery, Uber Eats) sowie Frachttransporte (Freight) in rund 70 Ländern. CEO ist seit 2017 Dara Khosrowshahi, Finanzchef ist Balaji Krishnamurthy. Zudem hat Uber 2026 seinen Stimmrechtsanteil am Berliner Lieferdienst Delivery Hero deutlich erhöht. Die Aktie ist im S&P 500 gelistet und wird an der New York Stock Exchange unter dem Symbol UBER gehandelt (ISIN US90353T1007, WKN A2PHHG).
FAQ zu den Uber Quartalszahlen
Wie fielen die Uber Quartalszahlen für Q3 2026 aus? Die Bruttobuchungen stiegen um 20 Prozent auf 59,8 Milliarden US-Dollar, der Umsatz um 10 Prozent auf 14,77 Milliarden US-Dollar. Der bereinigte Gewinn je Aktie lag mit 0,88 US-Dollar knapp über den erwarteten 0,86 US-Dollar.
Welche Prognose gab Uber mit den Zahlen? Für das vierte Quartal Bruttobuchungen von 63,25 bis 65,25 Milliarden US-Dollar und einen bereinigten Gewinn je Aktie von 0,95 bis 0,99 US-Dollar, etwas unter den Erwartungen.
Was ist die ISIN und das US-Symbol der Uber Aktie? ISIN US90353T1007, WKN A2PHHG, NYSE-Symbol UBER.
Was sehen Analysten an den Uber Zahlen kritisch? Die schwächere Gewinnprognose für das vierte Quartal, den Fahrermangel in internationalen Märkten, den rückläufigen Mobility-Umsatz, Belastungen durch den Nahost-Konflikt und die hohen Robotaxi-Investitionen.
Fazit
Die Uber Quartalszahlen sind kein Feuerwerk, aber sie widerlegen die größte Sorge des Marktes: Uber wächst weiter kräftig, verdient immer mehr Geld und baut seine Robotaxi-Strategie zügig aus. Das Liefergeschäft beschleunigt sich, der freie Cashflow erreicht einen Rekord. Die Schwächen sind real: Im Fahrdienst fehlen Fahrer, und die Gewinnprognose für das vierte Quartal bleibt hinter den Schätzungen zurück. Nach dem Absturz auf ein 52-Wochen-Tief reichte das aber für eine kräftige Erholung. Ob die Uber Zahlen den Abwärtstrend der Aktie nachhaltig beenden, hängt davon ab, ob Uber im Wettlauf mit Waymo und Tesla als Netzwerk für Robotaxis unverzichtbar bleibt.
Hinweis: Dieser Artikel dient ausschließlich der Information und stellt keine Anlageberatung, Anlageempfehlung oder Aufforderung zum Kauf oder Verkauf von Wertpapieren dar. Aktien sind mit Risiken bis hin zum Totalverlust verbunden. Die genannten Daten beruhen auf Angaben des Unternehmens sowie auf Marktdaten und Analystenschätzungen, die sich kurzfristig ändern können. Kurse: NYSE-Schlusskurs vom 03.11.2026 sowie Handelsverlauf vom 04.11.2026; Stand Redaktionsschluss.
Redaktion, aktiencheck.de
War dieser Artikel hilfreich?
Die Inhalte auf AktienCheck.de dienen ausschließlich der Information und stellen keine individuelle Anlageberatung oder Aufforderung zum Kauf oder Verkauf von Wertpapieren dar. Wertpapiergeschäfte sind mit Risiken bis hin zum vollständigen Verlust des eingesetzten Kapitals verbunden.