Die Siemens-Aktie (ISIN: DE0007236101, WKN: 723610, Symbol: SIE) liefert ein beeindruckendes Börsenspektakel: Rekordaufträge, steigende Industriegewinne und eine kräftig angehobene Mittelfristprognose sorgen für neue Fantasie. Während viele Industrieunternehmen um Wachstum kämpfen, präsentiert Siemens Geschäftszahlen, die selbst optimistische Erwartungen übertreffen. Die Privatbank Berenberg sieht deshalb weiterhin attraktive Perspektiven. In seiner Siemens-Aktienanalyse vom 12. November 2026 bestätigt Analyst Richard Dawson das Kursziel 330 Euro und hält unverändert am Rating "buy" fest. Beim angegebenen Tradegate-Kurs von 282,05 Euro, einem Tagesplus von 1,7 Prozent, ergibt sich daraus ein rechnerisches Aufwärtspotenzial von rund 17 Prozent. Besonders bemerkenswert: Richard Dawson von Berenberg verweist nicht nur auf die überraschend starken Quartalsergebnisse, sondern ausdrücklich auch auf die erhöhten mittelfristigen Wachstumsziele. Damit stellt sich für Anleger eine entscheidende Frage: Ist Siemens bereits ambitioniert bewertet, oder steht der Technologiekonzern erst am Anfang einer neuen Wachstumsphase?
Siemens Aktie: Rekordaufträge und KI-Fantasie!
Warum Berenberg weiterhin auf steigende Kurse setzt
Berenberg: Richard Dawson bestätigt Rating "buy" und Kursziel 330 Euro
Die aktuelle Siemens-Aktienanalyse von Berenberg enthält drei zentrale Argumente für die positive Einschätzung. Erstens haben die Ergebnisse des vierten Geschäftsquartals die Erwartungen übertroffen. Zweitens entwickelte sich der Auftragseingang besser als prognostiziert. Drittens hat Siemens seine mittelfristigen Wachstumsziele angehoben. Diese Punkte hebt Analyst Richard Dawson in seiner am 12. November veröffentlichten Einschätzung ausdrücklich hervor. Berenberg bestätigt deshalb das Kursziel 330 Euro und das Rating "buy". Die veröffentlichte Zusammenfassung beschreibt die Ergebnisse und den Auftragseingang als besser als erwartet. Diese Formulierung bringt den Kern der positiven Einschätzung auf den Punkt: Siemens liefert nicht nur überzeugende Zahlen, sondern übertrifft die bereits hohen Erwartungen des Kapitalmarktes. Für Richard Dawson ist zudem entscheidend, dass die Konzernführung ihre Zuversicht durch ambitioniertere mittelfristige Ziele untermauert. Allerdings bedeutet eine positive Analysteneinstufung nicht, dass Kurssteigerungen garantiert sind.
Auftragseingang explodiert um 58 Prozent: Siemens meldet historischen Rekord
Die Zahlen für das vierte Geschäftsquartal 2026 sind außergewöhnlich. Siemens steigerte seinen Auftragseingang um 58 Prozent auf den Rekordwert von 34,8 Milliarden Euro. Besonders starke Beiträge kamen aus den Bereichen Mobility und Smart Infrastructure. Gleichzeitig erhöhte sich der Quartalsumsatz um 11 Prozent auf 23,7 Milliarden Euro. Auf vergleichbarer Basis betrug das Umsatzwachstum 10 Prozent. Das Verhältnis von Auftragseingang zu Umsatz erreichte 1,47. Siemens gewann somit wesentlich mehr neue Aufträge, als im gleichen Zeitraum an Umsatz erwirtschaftet wurden. Für die Siemens-Aktienanalyse von Berenberg ist diese Entwicklung ein entscheidendes Argument. Analyst Richard Dawson hebt den über den Erwartungen liegenden Auftragseingang ausdrücklich hervor. Die hohen Bestellungen schaffen eine wichtige Grundlage für zukünftige Umsätze. Allerdings müssen die Aufträge erst noch erfolgreich abgearbeitet werden. Projektverzögerungen, steigende Kosten oder Veränderungen der Nachfrage können die tatsächliche Profitabilität beeinflussen.
Industriegewinn steigt um 22 Prozent: Siemens verdient so viel wie nie zuvor
Auch bei der Profitabilität überzeugte Siemens. Das Ergebnis des industriellen Geschäfts stieg im vierten Quartal um 22 Prozent auf den Rekordwert von rund 3,9 Milliarden Euro. Die entsprechende Ergebnismarge erreichte 16,8 Prozent. Der Gewinn nach Steuern erhöhte sich um 32 Prozent auf rund 2,4 Milliarden Euro. Das unverwässerte Ergebnis je Aktie lag bei 2,80 Euro, während das Ergebnis je Aktie vor Effekten aus der Kaufpreisallokation 3,01 Euro erreichte. Diese Entwicklung zeigt, dass Siemens nicht ausschließlich durch höhere Umsätze wächst, sondern gleichzeitig seine Ertragskraft verbessert. Besonders wichtig ist die Kombination aus steigenden Bestellungen, höheren Erlösen und einer starken operativen Marge. Sie deutet darauf hin, dass der Konzern in mehreren Geschäftsbereichen erfolgreich arbeitet. Für Berenberg und Analyst Richard Dawson liefern die Ergebnisse eine überzeugende Grundlage für das bestätigte Rating "buy". Das Kursziel 330 Euro bleibt unverändert, obwohl die jüngsten Zahlen erneut positiv überraschten.
Geschäftsjahr 2026: Siemens erzielt 83,4 Milliarden Euro Umsatz
Auch die Gesamtjahresbilanz unterstreicht die Stärke des Technologiekonzerns. Siemens erwirtschaftete im Geschäftsjahr 2026 einen Umsatz von 83,4 Milliarden Euro. Auf vergleichbarer Basis entspricht dies einem Wachstum von 8 Prozent. Der Auftragseingang erreichte mit 108,2 Milliarden Euro ebenfalls einen Rekordwert. Das industrielle Ergebnis erhöhte sich um 13 Prozent auf rund 13,3 Milliarden Euro. Besonders beeindruckend entwickelte sich der Free Cashflow, der mit 12,1 Milliarden Euro einen historischen Höchststand erreichte. Der Konzerngewinn lag bei 9,5 Milliarden Euro und damit unter den 10,4 Milliarden Euro des Vorjahres. Allerdings hatte Siemens im Geschäftsjahr 2025 von einem erheblichen Sondergewinn aus dem Verkauf von Innomotics profitiert. Das Ergebnis je Aktie vor Kaufpreisallokation erreichte 11,76 Euro und übertraf die zuletzt angehobene Unternehmensprognose. Für die Siemens-Aktienanalyse von Berenberg sind diese Zahlen ein Beleg für die operative Leistungsfähigkeit. Richard Dawson sieht insbesondere in den übertroffenen Erwartungen und der höheren Mittelfristprognose positive Signale.
Mittelfristprognose angehoben: Siemens erwartet künftig bis zu 11 Prozent Wachstum
Ein besonders wichtiger Punkt der aktuellen Berenberg-Analyse ist die neue Mittelfristprognose. Siemens erwartet künftig ein vergleichbares jährliches Umsatzwachstum zwischen 7 und 11 Prozent. Bisher hatte die Zielspanne bei 6 bis 9 Prozent gelegen. Damit hebt das Unternehmen seine langfristigen Ambitionen deutlich an. Gleichzeitig strebt Siemens nun ein zweistelliges Wachstum des Ergebnisses je Aktie vor Kaufpreisallokation an. Zuvor war lediglich ein Wachstum im hohen einstelligen Prozentbereich vorgesehen. Diese Veränderungen sind für die Bewertung der Siemens-Aktie von großer Bedeutung. Wenn ein Unternehmen seine langfristigen Wachstumsziele erhöht, können sich auch die Erwartungen an zukünftige Gewinne verändern. Analyst Richard Dawson von Berenberg hebt genau diese Entwicklung ausdrücklich hervor. Die erhöhte Mittelfristprognose ist damit neben den starken Quartalszahlen ein wesentliches Argument für das bestätigte Kursziel 330 Euro und das Rating "buy". Allerdings müssen die ambitionierten Ziele in den kommenden Jahren erst erreicht werden.
Künstliche Intelligenz als Wachstumsmotor: Siemens will die Industrie revolutionieren
Eine zentrale Rolle in der Wachstumsstrategie spielt die industrielle künstliche Intelligenz. Siemens verbindet Automatisierungstechnik, industrielle Software, digitale Zwillinge und Datenanalyse zu Lösungen für Fabriken, Maschinen und Infrastruktursysteme. Im Geschäftsjahr 2026 stiegen die Umsatzerlöse des digitalen Geschäfts um 16 Prozent auf 10,9 Milliarden Euro. Damit gewinnt die Digitalisierung innerhalb des Konzerns weiter an Bedeutung. Besonders interessant ist die Möglichkeit, künstliche Intelligenz direkt in industrielle Prozesse zu integrieren. Unternehmen könnten dadurch Produktionsabläufe optimieren, Entwicklungszeiten verkürzen und Ressourcen effizienter einsetzen. Siemens verfügt mit seiner Plattform Xcelerator über ein breites Angebot entsprechender Technologien. Für Anleger entsteht daraus eine langfristige Wachstumsperspektive. Allerdings ist der Wettbewerb intensiv, und nicht jede technologische Innovation führt automatisch zu steigenden Gewinnen. Die Siemens-Aktienanalyse von Berenberg berücksichtigt mit dem Rating "buy" eine positive Gesamteinschätzung. Richard Dawson verweist in der veröffentlichten Zusammenfassung seiner Studie allerdings ausdrücklich auf die starken Ergebnisse und höheren Wachstumsziele, nicht auf eine gesonderte KI-Prognose.
Smart Infrastructure: Warum Siemens vom Boom der Rechenzentren profitiert
Neben industrieller Software gewinnt das Geschäft mit Elektrifizierung und Energieinfrastruktur zunehmend an Bedeutung. Moderne Rechenzentren benötigen leistungsfähige Stromversorgungssysteme, intelligente Gebäudetechnik und zuverlässige Energieverteilung. Besonders der Ausbau künstlicher Intelligenz erhöht den Bedarf an entsprechender Infrastruktur. Siemens ist mit Smart Infrastructure in wichtigen Teilen dieses Marktes vertreten. Im vierten Geschäftsquartal gehörte die Sparte zu den wesentlichen Wachstumstreibern des Konzerns. Große Bestellungen aus dem Rechenzentrumsumfeld trugen zum außergewöhnlich starken Auftragseingang bei. Für Anleger ist diese Entwicklung interessant, weil Siemens dadurch auf mehreren Ebenen von der Digitalisierung profitieren kann: durch industrielle Software, Automatisierung und die technische Infrastruktur für datenintensive Anwendungen. Allerdings können hohe Investitionen in Rechenzentren auch Schwankungen unterliegen. Werden Ausbauprogramme verschoben oder reduziert, könnte sich dies auf die Nachfrage auswirken. Für Berenberg bleibt die insgesamt starke Auftragsentwicklung ein zentrales Argument der positiven Siemens-Aktienanalyse.
Mobility liefert Großaufträge: Bahnindustrie sorgt für zusätzliche Fantasie
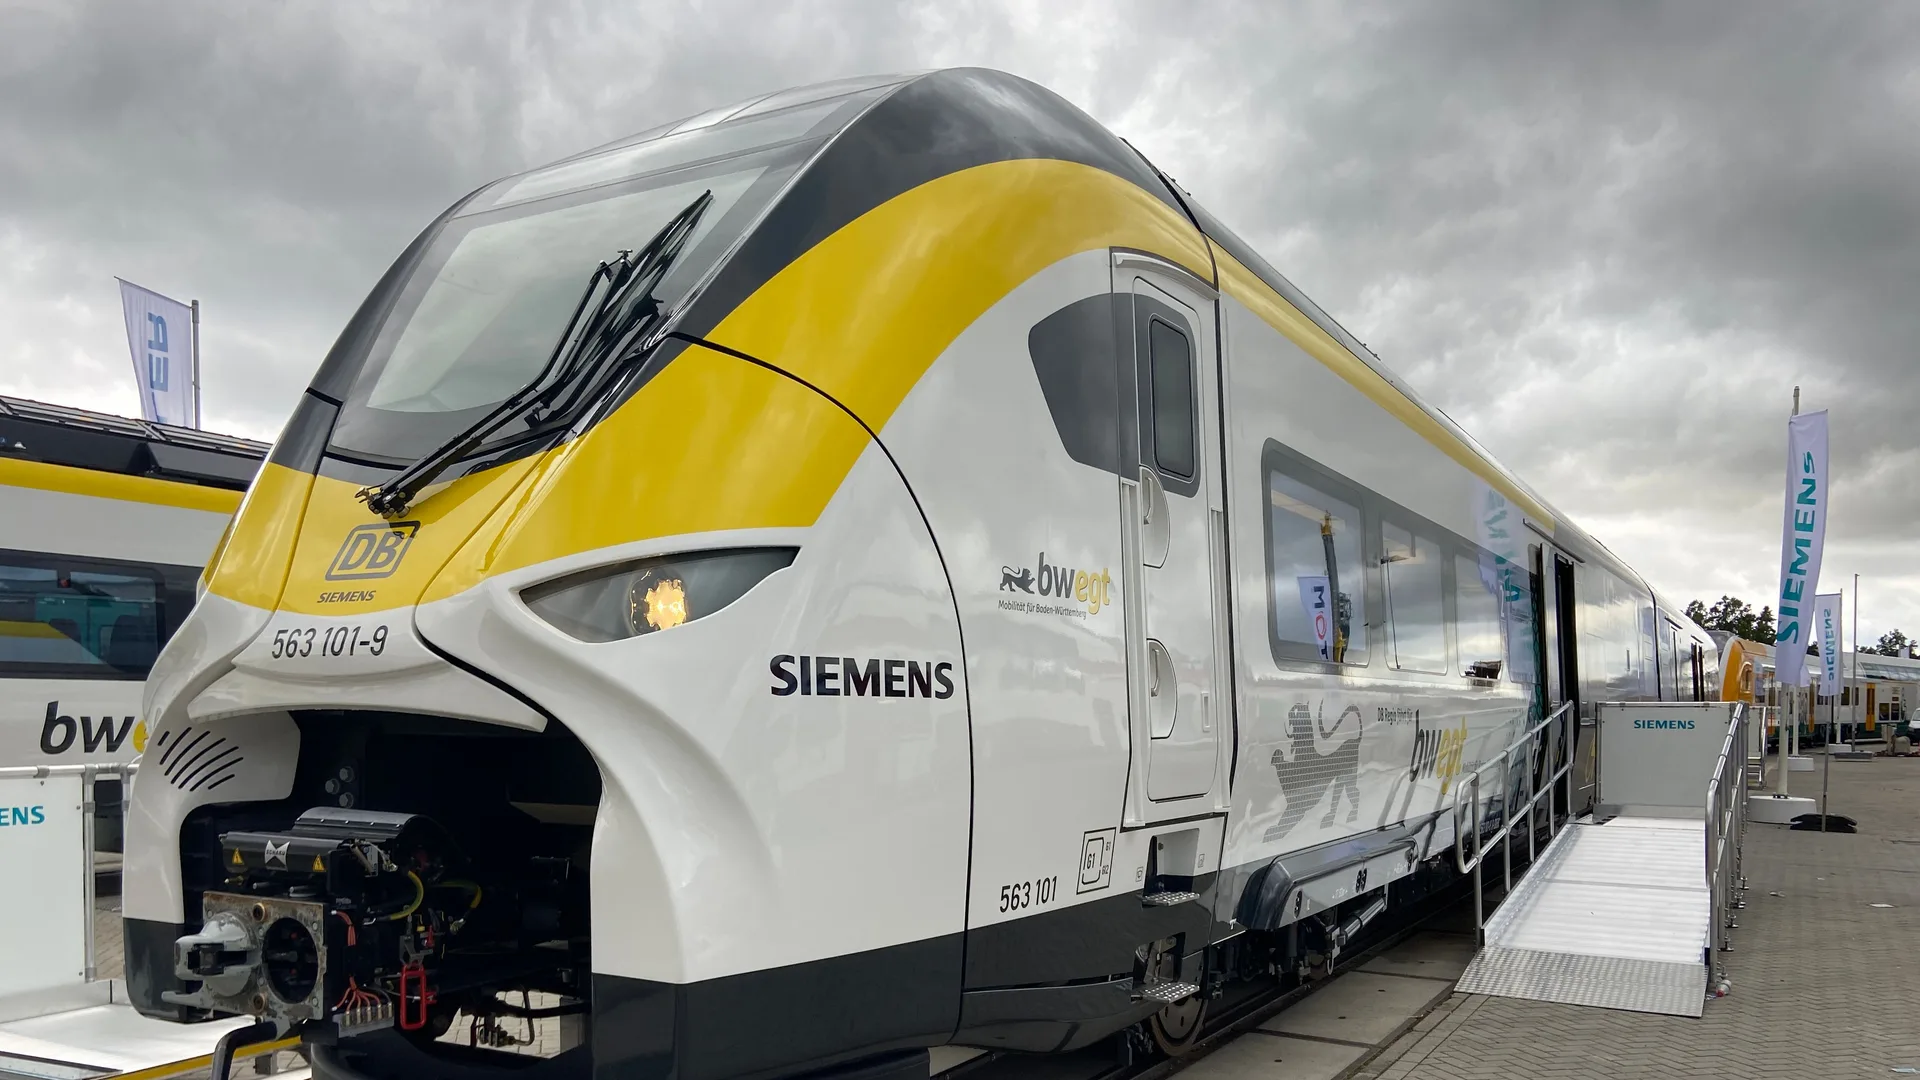
Ein weiterer wichtiger Wachstumstreiber ist das Mobilitätsgeschäft. Siemens Mobility entwickelt und produziert unter anderem Schienenfahrzeuge, Bahnautomatisierungssysteme und digitale Lösungen für den Schienenverkehr. Im vierten Geschäftsquartal trug der Bereich wesentlich zum starken Auftragseingang bei. Große Bahnprojekte können über viele Jahre Umsatz und operative Ergebnisse generieren. Gleichzeitig profitieren entsprechende Investitionen langfristig von der Modernisierung öffentlicher Verkehrssysteme und dem Ausbau leistungsfähiger Schieneninfrastruktur. Allerdings besitzen solche Projekte besondere Risiken. Lange Laufzeiten, technische Anforderungen und mögliche Kostensteigerungen können die Profitabilität beeinflussen. Entscheidend ist deshalb nicht allein das Volumen neuer Bestellungen, sondern auch deren wirtschaftliche Qualität. Analyst Richard Dawson von Berenberg hebt den außergewöhnlich starken Auftragseingang von Siemens insgesamt hervor. Das Kursziel 330 Euro und das Rating "buy" berücksichtigen damit einen Konzern, der von mehreren unterschiedlichen Wachstumsmärkten profitieren kann.
Ausblick 2027: Siemens erwartet weiteres kräftiges Umsatzwachstum
Für das Geschäftsjahr 2027 stellt Siemens ein vergleichbares Umsatzwachstum zwischen 9 und 11 Prozent in Aussicht. Im Bereich Digital Industries erwartet das Management einen Zuwachs zwischen 8 und 12 Prozent sowie eine Ergebnismarge von 20 bis 22 Prozent. Smart Infrastructure soll zwischen 11 und 13 Prozent wachsen und eine Marge von 19,5 bis 20,5 Prozent erreichen. Für Mobility werden ein Umsatzwachstum von 6 bis 8 Prozent und eine Ergebnismarge zwischen 8 und 10 Prozent prognostiziert. Das Ergebnis je Aktie vor Kaufpreisallokation wird mit 10,20 bis 10,80 Euro erwartet. Dabei ist wichtig, dass der Ausblick die geplante Entkonsolidierung von Siemens Healthineers berücksichtigt. Ein unmittelbarer Vergleich mit den bisherigen Konzernkennzahlen wäre deshalb irreführend. Die Prognose verdeutlicht dennoch, dass Siemens weiterhin mit einer dynamischen Entwicklung seiner industriellen Kerngeschäfte rechnet. Für Berenberg und Analyst Richard Dawson unterstützt insbesondere die angehobene mittelfristige Wachstumsprognose die positive Bewertung.
Siemens Healthineers: Geplante Abspaltung könnte den Konzern verändern
Eine bedeutende strategische Veränderung betrifft die Beteiligung an Siemens Healthineers. Siemens plant, im Geschäftsjahr 2027 einen Anteil von 34,1 Prozent an Siemens Healthineers direkt an die eigenen Aktionäre zu übertragen. Vorgesehen ist ein Verhältnis von einer Siemens-Healthineers-Aktie für jeweils zwei Siemens-Aktien. Damit würde Siemens seine Konzernstruktur weiter vereinfachen und den Fokus auf industrielle Kerngeschäfte verstärken. Für Anleger könnte dies zu einer klareren Trennung der unterschiedlichen Geschäftsmodelle führen. Allerdings entsteht durch eine solche Übertragung nicht automatisch zusätzlicher Unternehmenswert. Die wirtschaftlichen Folgen hängen von der Umsetzung, den Marktbedingungen und der zukünftigen Bewertung der Beteiligungen ab. Zudem verändert die Transaktion die Vergleichbarkeit der Konzernkennzahlen. Für die Siemens-Aktienanalyse ist diese Entwicklung deshalb relevant, auch wenn die veröffentlichte Berenberg-Zusammenfassung keine gesonderte Bewertung der geplanten Abspaltung enthält. Richard Dawson bestätigt das Kursziel 330 Euro und das Rating "buy".
Rekord-Cashflow und höhere Dividende: Siemens belohnt seine Aktionäre
Neben dem Wachstum überzeugt Siemens mit einer starken Mittelzuflussentwicklung. Der Free Cashflow erreichte im Geschäftsjahr 2026 den Rekordwert von 12,1 Milliarden Euro. Das schafft finanziellen Spielraum für Investitionen, strategische Maßnahmen und Ausschüttungen. Gleichzeitig schlägt das Management vor, die Dividende von 5,35 auf 5,50 Euro je Aktie zu erhöhen. Bezogen auf den angegebenen Tradegate-Kurs von 282,05 Euro entspricht dies einer rechnerischen Dividendenrendite von rund 1,95 Prozent. Für langfristig orientierte Anleger kann die Kombination aus Gewinnwachstum und laufenden Ausschüttungen attraktiv sein. Allerdings sollte die Dividendenrendite nicht isoliert betrachtet werden. Entscheidend bleibt, ob Siemens seine hohe Profitabilität und den starken Free Cashflow dauerhaft aufrechterhalten kann. Für Berenberg ist die insgesamt überzeugende operative Entwicklung ein wichtiges Fundament der positiven Bewertung. Analyst Richard Dawson hält deshalb am Rating "buy" und am Kursziel 330 Euro fest.
Die Risiken: Hohe Erwartungen können zur Belastung werden
Trotz der beeindruckenden Zahlen ist die Siemens-Aktie nicht frei von Risiken. Besonders wichtig ist die Bewertung. Wenn Anleger bereits hohe Wachstumsraten erwarten, können selbst gute Quartalsergebnisse zu Enttäuschungen führen, sofern sie hinter den ambitionierten Erwartungen zurückbleiben. Hinzu kommen konjunkturelle Risiken. Investitionen in Fabriken, Automatisierungstechnik und industrielle Infrastruktur hängen teilweise von der wirtschaftlichen Entwicklung ab. Auch internationale Handelskonflikte, steigende Kosten und Währungsschwankungen können die Ergebnisse beeinflussen. Im Mobilitätsgeschäft bestehen Risiken durch komplexe Großprojekte, während die Nachfrage aus dem Rechenzentrumsumfeld von langfristigen Investitionsentscheidungen abhängt. Die geplante Veränderung der Siemens-Healthineers-Beteiligung bringt zusätzliche Unsicherheiten mit sich. Für die Siemens-Aktienanalyse von Berenberg ist deshalb entscheidend, dass die starke operative Entwicklung nachhaltig bleibt. Das Rating "buy" von Richard Dawson signalisiert Optimismus, bedeutet aber keineswegs, dass ein Kursrückgang ausgeschlossen ist.
Siemens-Aktie bei 282,05 Euro: Wie viel Potenzial bietet das Kursziel 330 Euro?
Beim angegebenen Tradegate-Kurs von 282,05 Euro liegt das Kursziel 330 Euro von Berenberg um 47,95 Euro höher. Daraus ergibt sich ein rechnerisches Aufwärtspotenzial von rund 17 Prozent. Diese Differenz ist für Anleger durchaus relevant. Allerdings handelt es sich um eine Analystenprognose und nicht um einen garantierten zukünftigen Aktienkurs. Entscheidend bleibt, ob Siemens seine erhöhten Wachstumsziele erreicht und die Profitabilität weiter verbessert. Die jüngsten Quartalszahlen liefern dafür überzeugende Argumente. Besonders der Rekordauftragseingang, die steigenden Industriegewinne und die starke Cashflow-Entwicklung sprechen für eine solide operative Ausgangslage. Gleichzeitig könnten die hohen Erwartungen bereits teilweise im Börsenkurs berücksichtigt sein. Analyst Richard Dawson von Berenberg bleibt dennoch optimistisch und bestätigt das Rating "buy". Das unveränderte Kursziel 330 Euro zeigt, dass die Privatbank weiterhin eine positive Entwicklung der Siemens-Aktie erwartet.
Fazit der Siemens-Aktienanalyse: Berenberg setzt auf Rekordaufträge und höhere Wachstumsziele
Die Siemens-Aktienanalyse von Berenberg vom 12. November 2026 liefert eine überzeugend begründete positive Einschätzung. Analyst Richard Dawson bestätigt das Kursziel 330 Euro und hält unverändert am Rating "buy" fest. Besonders hebt Richard Dawson die besser als erwarteten Quartalsergebnisse, den außergewöhnlich starken Auftragseingang und die angehobene Mittelfristprognose hervor. Tatsächlich präsentiert Siemens eine bemerkenswerte Kombination aus Wachstum und Profitabilität. Der Auftragseingang stieg im vierten Geschäftsquartal um 58 Prozent auf 34,8 Milliarden Euro, das industrielle Ergebnis erreichte einen Rekordwert von 3,9 Milliarden Euro und der Free Cashflow kletterte im Gesamtjahr auf 12,1 Milliarden Euro. Gleichzeitig schafft die industrielle künstliche Intelligenz zusätzliche langfristige Perspektiven. Risiken bestehen insbesondere durch die bereits hohen Erwartungen, konjunkturelle Schwankungen und die Umsetzung der ambitionierten Wachstumsstrategie. Beim angegebenen Tradegate-Kurs von 282,05 Euro signalisiert das Kursziel 330 Euro ein rechnerisches Aufwärtspotenzial von rund 17 Prozent. Für Berenberg bleibt Siemens damit ein aussichtsreicher Technologiekonzern, dessen zukünftige Entwicklung maßgeblich davon abhängt, ob aus Rekordaufträgen auch dauerhaft steigende Gewinne werden.
Teilen Sie diese Siemens-Aktienanalyse unbedingt mit Ihren Freunden! Denn wenn Siemens die Aufträge um 58 Prozent steigert und Berenberg trotzdem beim alten Kursziel bleibt, könnte man fast meinen, die Analysten hätten ihren Taschenrechner auf Energiesparmodus gestellt. Schicken Sie den Artikel weiter – vielleicht bringt Ihre WhatsApp-Gruppe die nächste Kursrally schneller in Gang als ein Siemens-Hochgeschwindigkeitszug!
Autor: Redaktion, aktiencheck.de
Veröffentlicht am: 12. November 2026
Disclaimer
Dieser Artikel dient ausschließlich zu Informationszwecken und stellt keine Anlageberatung dar. Investitionen in Aktien unterliegen Risiken, einschließlich des möglichen Verlusts des eingesetzten Kapitals. Die Redaktion übernimmt keine Haftung für etwaige Entscheidungen auf Basis dieses Artikels.
War dieser Artikel hilfreich?
Die Inhalte auf AktienCheck.de dienen ausschließlich der Information und stellen keine individuelle Anlageberatung oder Aufforderung zum Kauf oder Verkauf von Wertpapieren dar. Wertpapiergeschäfte sind mit Risiken bis hin zum vollständigen Verlust des eingesetzten Kapitals verbunden.