
Die Siemens-Aktie (ISIN: DE0007236101, WKN: 723610, Ticker: SIE) beendet den Handel am 13. November 2026 mit einem Minus: Zum angegebenen Schlussstand um 17:37 Uhr MEZ kostet das Papier 279,40 Euro und verliert damit 2,30 Euro beziehungsweise 0,82 Prozent. Dabei liefert der Industriekonzern starke Argumente für seine Zukunft: Rekordaufträge, ein kräftig gestiegenes operatives Ergebnis und die Aussicht auf weiteres Wachstum. Doch gute Geschäftszahlen allein garantieren keine steigenden Aktienkurse. Entscheidend ist, wie viel davon bereits in der Bewertung steckt – und wie zuverlässig Siemens seine vollen Auftragsbücher in profitable Umsätze verwandelt.
Siemens Aktie: KI-Chance und Auftragsboom – reicht das für neue Kursgewinne?
Siemens meldet Rekordaufträge und plant die Übertragung von Healthineers-Aktien, doch der Kurs fällt – wie viel Potenzial steckt noch im Industriekonzern?
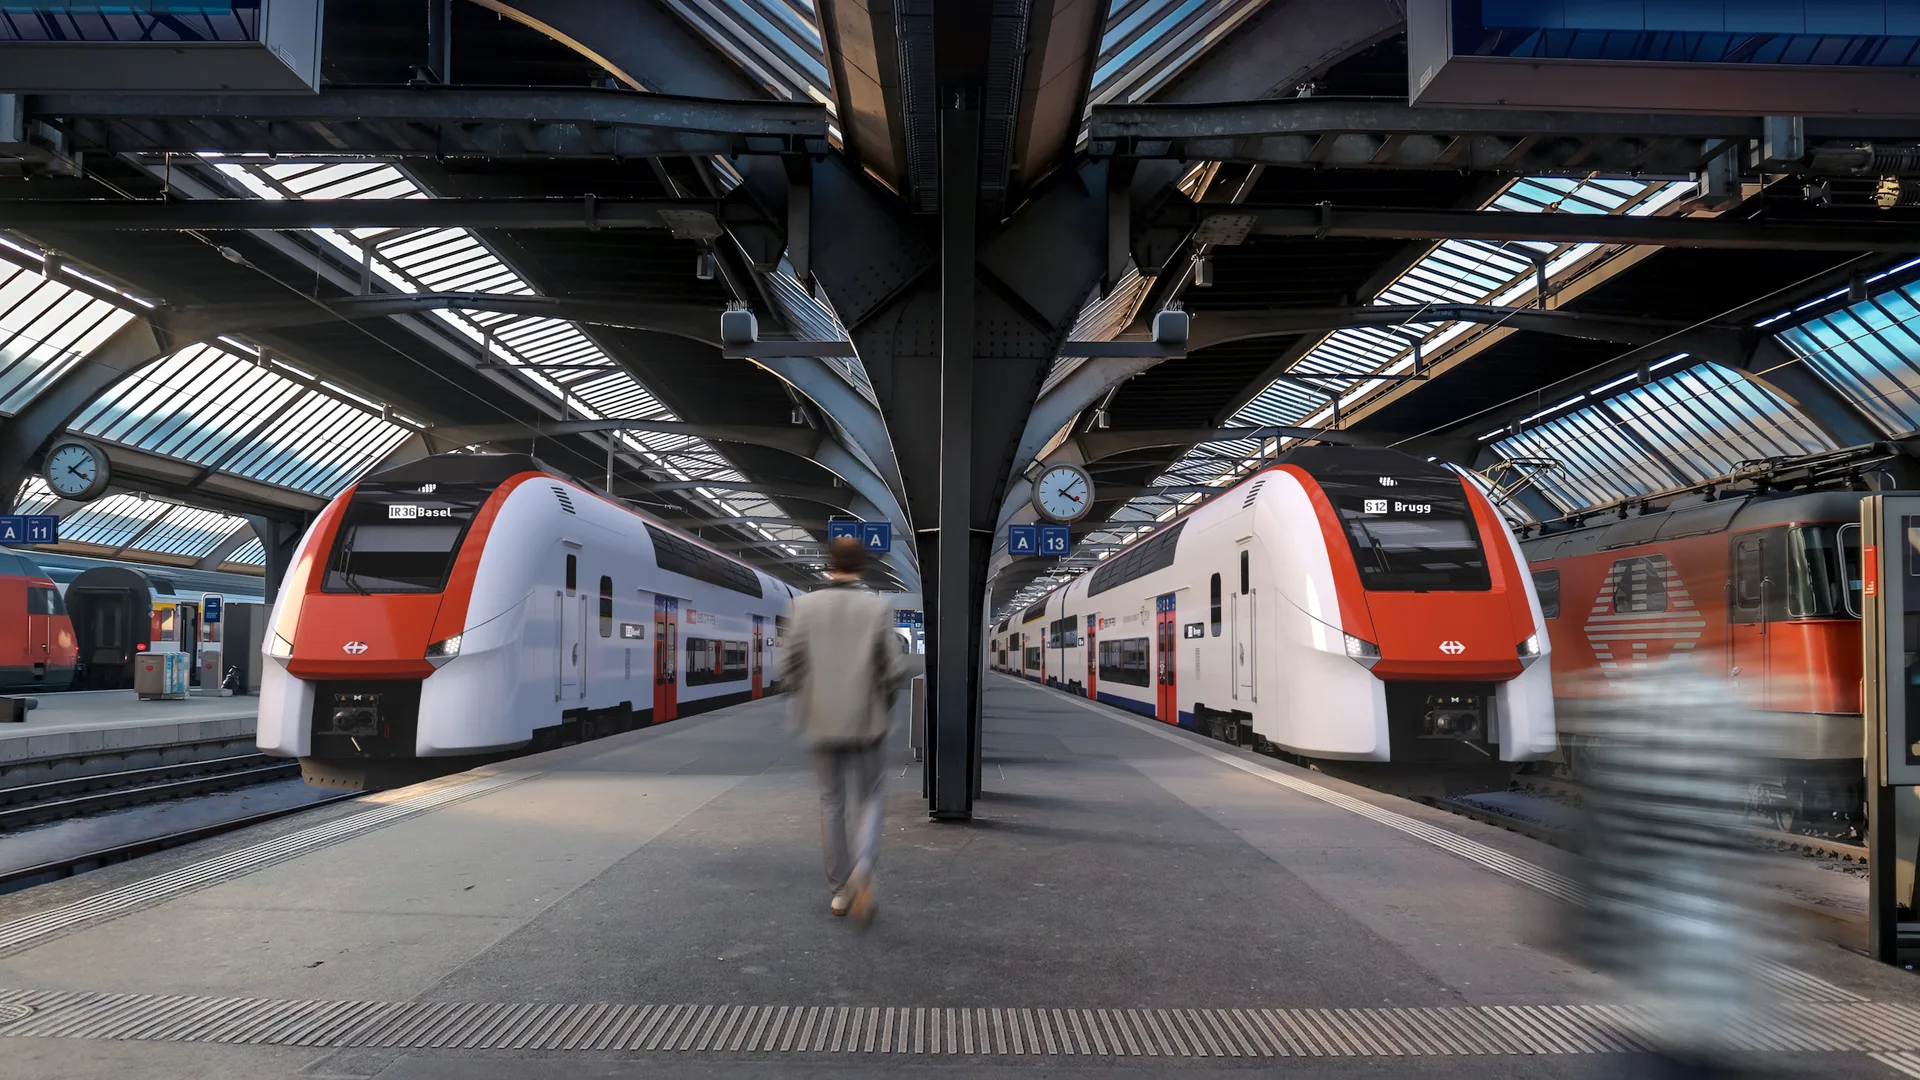
Für Anleger entsteht damit eine spannende Konstellation. Siemens profitiert von Investitionen in Schienenverkehr, Rechenzentren und industrielle Digitalisierung. Gleichzeitig steht mit der geplanten Übertragung von Healthineers-Aktien ein bedeutender Konzernumbau bevor. Die Investmentstory bietet mehrere Chancen, verlangt aber einen genauen Blick auf Ergebnisqualität, Bewertung und Umsetzungsrisiken.
34,8 Milliarden Euro: Ein Rekord mit Signalwirkung
Im vierten Quartal des Geschäftsjahres 2026, das die Monate Juli bis September umfasst, stieg der Auftragseingang um 58 Prozent auf 34,8 Milliarden Euro. Der Umsatz legte um 11 Prozent auf 23,7 Milliarden Euro zu. Damit übertrafen die neuen Bestellungen die im selben Zeitraum verbuchten Erlöse deutlich.
Das ist grundsätzlich positiv: Siemens gewinnt mehr Geschäft hinzu, als der Konzern aktuell abarbeitet. Die Bestellungen schaffen eine Grundlage für künftige Umsätze und verbessern die Planbarkeit. Im Gesamtjahr erreichte der Auftragseingang 108,2 Milliarden Euro. Für einen Industriekonzern ist diese Nachfrage ein wichtiges Gegengewicht zu kurzfristigen Konjunktursorgen.
Allerdings dürfen Anleger die Wachstumsrate von 58 Prozent nicht einfach fortschreiben. Große Einzelaufträge können den Auftragseingang eines Quartals erheblich beeinflussen. Werden solche Verträge gebündelt gebucht, entstehen außergewöhnliche Zuwächse, auf die später deutlich ruhigere Quartale folgen können. Aussagekräftiger als ein einzelner Rekord ist deshalb die Frage, ob Siemens über längere Zeit ausreichend neue, wirtschaftlich attraktive Projekte gewinnt.
Mobility: Milliardenaufträge bringen Arbeit – und Verantwortung
Ein wesentlicher Treiber war das Bahngeschäft. Bei Mobility gingen mehrere Großaufträge ein, darunter 2,4 Milliarden Euro für Hochgeschwindigkeitszüge in Deutschland. Solche Bestellungen unterstreichen die Bedeutung langfristiger Infrastrukturinvestitionen für Siemens.
Für Aktionäre liegt die Chance in der längeren Perspektive dieser Projekte. Bahntechnik wird über Jahre geplant, gebaut und eingesetzt. Dadurch kann sich das Geschäft teilweise von kurzfristigen Schwankungen anderer industrieller Absatzmärkte abkoppeln. Eine breite Nachfragebasis ist besonders wertvoll, wenn einzelne Kundenbranchen ihre Investitionen zurückstellen.
Doch zwischen Vertragsabschluss und Gewinn liegt anspruchsvolle Arbeit. Materialkosten, Personalaufwand, Liefertermine und technische Anforderungen müssen beherrscht werden. Bei lang laufenden Projekten können bereits kleinere Abweichungen die ursprünglich kalkulierte Profitabilität beeinträchtigen. Der wirtschaftliche Wert eines Großauftrags zeigt sich deshalb erst bei seiner Umsetzung. Die Milliardenbestellungen sind ein starkes Fundament, aber noch kein bereits verdienter Gewinn.
Rechenzentren: Siemens verdient an der Infrastruktur des KI-Booms
Auch Smart Infrastructure profitierte erneut von größeren Bestellungen durch Rechenzentrumskunden. Damit besitzt Siemens einen Zugang zu einem der dynamischsten Investitionsfelder der Wirtschaft. Künstliche Intelligenz benötigt neben leistungsfähigen Chips eine zuverlässige technische Infrastruktur.
Für die Siemens-Aktie ist dieser Zusammenhang besonders interessant: Der Konzern kann am Ausbau der Rechenkapazitäten teilnehmen, ohne dass seine gesamte Geschäftsentwicklung vom Erfolg eines einzelnen KI-Modells abhängt. Wenn zusätzliche Rechenzentren entstehen, wächst grundsätzlich auch der Bedarf an der dafür notwendigen Infrastruktur.
Das macht die Nachfrage allerdings nicht konjunkturunabhängig. Rechenzentrumsprojekte müssen finanziert, genehmigt und mit ausreichend Energie versorgt werden. Verzögerungen könnten Bestellungen oder deren Abarbeitung verschieben. Sollten Betreiber ihre Investitionspläne überprüfen, wäre auch das für Zulieferer relevant. Anleger sollten daher beobachten, ob die starke Nachfrage breit getragen wird und tatsächlich in profitable Auslieferungen mündet.
Operativer Gewinnsprung statt bloßer Umsatzkosmetik
Das Ergebnis des industriellen Geschäfts stieg im Schlussquartal um 22 Prozent auf 3,9 Milliarden Euro. Damit nahm es deutlich stärker zu als der Umsatz. Diese Entwicklung ist für Aktionäre mindestens ebenso wichtig wie der Auftragsrekord: Wachstum schafft erst dann dauerhaft Wert, wenn ein angemessener Teil der zusätzlichen Erlöse als Ergebnis übrig bleibt.
Die Zahlen sprechen dafür, dass Siemens im Quartal von einer besseren operativen Ertragskraft profitierte. Offen bleibt, wie viel davon dauerhaft fortgeschrieben werden kann. Produktmix, Projektverlauf und Auslastung können die Profitabilität einzelner Berichtsperioden beeinflussen.
Für die kommenden Quartale lautet die entscheidende Frage deshalb, ob Siemens die Ergebnisqualität bei weiterem Wachstum halten kann. Neue Aufträge zu gewinnen ist die erste Aufgabe. Sie mit überzeugenden Margen und kontrolliertem Kapitaleinsatz abzuarbeiten, ist die zweite – und für den langfristigen Aktienwert die wichtigere.
Warum der Jahresgewinn trotzdem gesunken ist
Auf den ersten Blick passt der Rückgang des Gewinns nach Steuern nicht zum Rekordjahr: Er sank von 10,4 Milliarden Euro auf 9,5 Milliarden Euro. Wer daraus unmittelbar eine operative Verschlechterung ableitet, übersieht jedoch einen erheblichen Sondereffekt.
Im Vorjahr waren 2,1 Milliarden Euro Gewinn aus dem Verkauf von Innomotics enthalten. Dieser Betrag erhöhte die damalige Vergleichsbasis. Ohne diesen einzelnen Verkaufsgewinn hätte der Vorjahreswert rechnerisch 8,3 Milliarden Euro betragen und damit unter dem aktuellen Jahresgewinn gelegen.
Diese Rechnung ist keine vollständige Bereinigung sämtlicher Ergebniseinflüsse. Sie zeigt aber, weshalb der ausgewiesene Gewinnrückgang allein kein ausreichender Beleg für eine schwächere Geschäftsentwicklung ist. Für eine fundierte Bewertung müssen operative Erträge und einmalige Veräußerungsgewinne getrennt betrachtet werden.
Rekord beim freien Cashflow stärkt die Handlungsfähigkeit
Siemens meldete für das Geschäftsjahr auch einen Rekord beim Free Cash Flow. Das ist ein wichtiges Qualitätsmerkmal, denn buchhalterischer Gewinn und tatsächlich verfügbare Mittel sind nicht dasselbe. Ein hoher Mittelzufluss erweitert den Spielraum für Investitionen, Ausschüttungen und die Finanzierung der weiteren Entwicklung.
Gerade bei einem Konzern mit großen Projekten lohnt sich allerdings der Blick auf die Entstehung des Cashflows. Kundenanzahlungen und Zahlungszeitpunkte können einzelne Perioden beeinflussen. Für Aktionäre zählt deshalb, ob Siemens über mehrere Jahre hinweg eine überzeugende Umwandlung von Gewinnen in liquide Mittel erreicht.
Der Rekord stärkt die Ausgangslage. Er entbindet das Management aber nicht davon, die Mittel wirtschaftlich einzusetzen. Investitionen schaffen nur dann zusätzlichen Unternehmenswert, wenn ihre späteren Erträge den Kapitaleinsatz rechtfertigen.
Industrielle KI: Wachstumschance mit Beweispflicht
Vorstandschef Roland Busch bezeichnet industrielle KI als "einzigartige Wachstumschance". Die strategische Logik dahinter ist nachvollziehbar: Unternehmen investieren in Digitalisierung, wenn sich damit beispielsweise Entwicklungszeiten verkürzen, Prozesse verbessern oder Anlagen wirtschaftlicher betreiben lassen.
Für Siemens eröffnet sich damit die Möglichkeit, vorhandene Industriekompetenz mit zusätzlichen digitalen Angeboten zu verbinden. Der Konzern muss Kunden nicht allein eine technologische Vision verkaufen, sondern kann den Nutzen an konkreten industriellen Aufgaben messen lassen.
Genau dort liegt zugleich die Herausforderung. Kunden werden dauerhaft für Lösungen bezahlen, die nachvollziehbare Verbesserungen bringen. Hohe Entwicklungsausgaben und ein intensiver Wettbewerb können die Profitabilität belasten, bevor neue Angebote ausreichend Erträge liefern. Für die Aktie reicht das Schlagwort KI deshalb nicht aus. Entscheidend wird sein, ob Siemens daraus wiederholbares, profitables Geschäft entwickelt.
2027: Ambitioniertes Wachstum erhöht die Erwartungen
Für das Geschäftsjahr 2027 erwartet Siemens ein vergleichbares Umsatzwachstum von 9 bis 11 Prozent. Vergleichbar bedeutet, dass Währungsumrechnungs- und Portfolioeffekte herausgerechnet werden. Die Prognose signalisiert, dass das Management nach dem starken Geschäftsjahr weiteres deutliches Wachstum anstrebt.
Wichtig ist dabei die veränderte Konzernperspektive: Die Prognose für 2027 schließt Healthineers-bezogene Effekte aus. Anleger sollten die künftigen Kennzahlen daher nicht unbereinigt mit den bisherigen Konzernwerten vergleichen.
Der Ausblick bietet Chancen, setzt aber auch einen anspruchsvollen Maßstab. Schwächere Investitionen der Kunden, Projektverschiebungen oder eine ungünstigere Kostenentwicklung könnten die Zielerreichung erschweren. Je mehr Wachstum die Börse bereits erwartet, desto empfindlicher kann die Aktie auf Enttäuschungen reagieren. Umgekehrt könnten eine verlässliche Umsetzung und eine überzeugende Profitabilität weiteres Vertrauen schaffen.
Healthineers-Übertragung: Mehr Klarheit, kein Gratisvermögen
Siemens plant, 34,1 Prozent seiner Healthineers-Beteiligung auf die eigenen Aktionäre zu übertragen. Vorgesehen ist eine Healthineers-Aktie für jeweils zwei Siemens-Aktien. Bei 100 Siemens-Aktien entspräche das nach dem geplanten Verhältnis 50 Healthineers-Aktien.
Strategisch könnte dieser Schritt das Profil von Siemens schärfen. Anleger könnten das Industriegeschäft und die Medizintechnik direkter getrennt bewerten und gewichten. Eine klarere Unternehmensstruktur kann helfen, die jeweiligen Wachstumschancen und Risiken besser sichtbar zu machen.
Die Übertragung schafft jedoch nicht automatisch zusätzliches Vermögen in Höhe der eingebuchten Aktien. Der Wert der Beteiligung ist zuvor bereits mittelbar Bestandteil der Siemens-Beteiligung. Mit der Transaktion verändert sich die Zuordnung dieses Werts. Maßgeblich ist anschließend der Gesamtwert beider Positionen.
Zudem handelt es sich um einen Plan, dessen Umsetzung noch aussteht. Für Anleger bleiben die endgültigen Bedingungen und der zeitliche Ablauf relevant. Der Umbau kann langfristig Vorteile bringen, kurzfristig aber auch die Vergleichbarkeit der Finanzzahlen erschweren.
5,50 Euro Dividende: Solide Ergänzung zur Wachstumsstory
Die Dividende soll von 5,35 Euro auf 5,50 Euro je Aktie steigen. Das entspricht einer Erhöhung um rund 2,8 Prozent. Auf Basis des Schlusskurses von 279,40 Euro ergibt sich eine rechnerische Dividendenrendite von etwa 1,97 Prozent, sofern die vorgeschlagene Ausschüttung beschlossen wird.
Damit bietet Siemens eine laufende Ausschüttung, deren Höhe allein allerdings keine ausreichende Begründung für einen Aktienkauf darstellt. Der größere Teil der Investmentthese hängt an der Entwicklung des Geschäfts und seiner Bewertung. Eine Dividende von knapp zwei Prozent kann stärkere Kursverluste nicht auffangen.
Siemens überzeugt operativ – die Bewertung bleibt entscheidend
Die fundamentale Ausgangslage wirkt konstruktiv: hohe Bestellungen, steigende operative Ergebnisse und ein Rekord beim freien Cashflow. Hinzu kommen Chancen aus Rechenzentren, industrieller KI und einer klareren Konzernstruktur. Diese Kombination spricht für eine vorsichtig bullishe Einschätzung der langfristigen Perspektiven.
Eine eindeutige Unterbewertung lässt sich daraus jedoch nicht ableiten. Auch ein sehr gutes Unternehmen kann an der Börse ambitioniert bewertet sein. Der Tagesverlust von 0,82 Prozent macht die Aktie für sich genommen weder günstig noch unattraktiv. Entscheidend ist, welche nachhaltigen Gewinne Siemens künftig erzielt und welchen Preis Anleger dafür bezahlen.
Bei 279,40 Euro bleibt Siemens damit eine interessante Industrieaktie mit mehreren Wachstumstreibern. Die nächste Bewährungsprobe besteht darin, aus Rekordaufträgen dauerhaft überzeugende Erträge zu machen. Gelingt das, besitzt die positive Börsenstory Substanz. Bleiben Umsetzung oder Margen hinter den Erwartungen zurück, schützt auch ein voller Auftragsbestand nicht vor Kursdruck.
Teilen Sie diesen Artikel mit Ihren Freunden – 34,8 Milliarden Euro Aufträge passen zwar nicht in die WhatsApp-Gruppe, dieser Text zum Glück schon.
Autor: Redaktion, aktiencheck.de
Veröffentlicht am: 13. November 2026
Disclaimer
Dieser Artikel dient ausschließlich zu Informationszwecken und stellt keine Anlageberatung dar. Investitionen in Aktien unterliegen Risiken, einschließlich des möglichen Verlusts des eingesetzten Kapitals. Die Redaktion übernimmt keine Haftung für etwaige Entscheidungen auf Basis dieses Artikels.
War dieser Artikel hilfreich?
Die Inhalte auf AktienCheck.de dienen ausschließlich der Information und stellen keine individuelle Anlageberatung oder Aufforderung zum Kauf oder Verkauf von Wertpapieren dar. Wertpapiergeschäfte sind mit Risiken bis hin zum vollständigen Verlust des eingesetzten Kapitals verbunden.