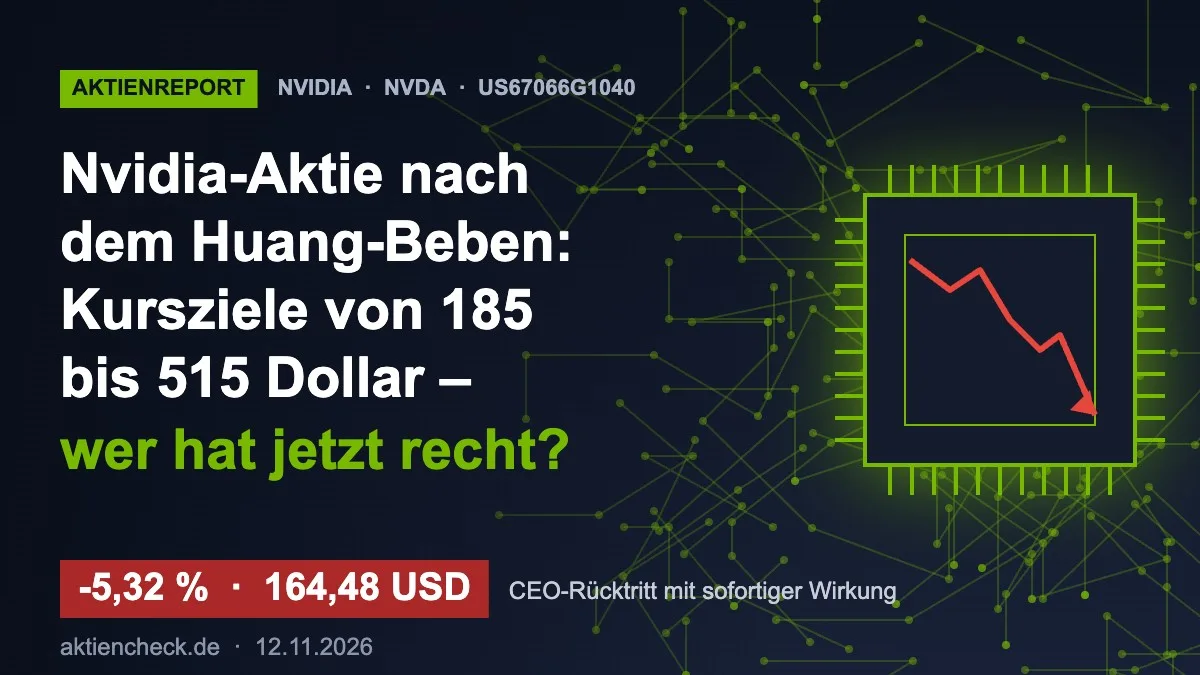
Es gibt Nachrichten, die eine Aktie bewegen. Und es gibt Nachrichten, die ein ganzes Narrativ zerstören. Was Nvidia am Morgen des 12. November 2026 mitteilte, gehört in die zweite Kategorie: Jensen Huang, der Mann, der Nvidia 1993 mitgegründet und in 33 Jahren vom Grafikkarten-Hersteller zum wertvollsten Unternehmen der Welt gemacht hat, tritt mit sofortiger Wirkung als CEO, President und Verwaltungsratsmitglied zurück. Die Nvidia-Aktie verliert 5,32 Prozent auf 164,48 US-Dollar – und notiert damit rund 31 Prozent unter ihrem Rekordhoch von 239,24 Dollar, das gerade einmal fünf Wochen zurückliegt.
Analysen
Nvidia-Aktie nach dem Huang-Beben: Kursziele von 185 bis 515 Dollar – wer hat jetzt recht?
Jensen Huang ist weg – mit sofortiger Wirkung, nach 33 Jahren an der Spitze. Die Nvidia-Aktie rutscht um 5,32 Prozent auf 164,48 US-Dollar und notiert rund ein Drittel unter ihrem Rekordhoch. Zwei Analysten halbieren ihre Kursziele, einer streicht es ganz, einer bleibt bei 515 Dollar. Unsere Nvidia Aktienanalyse zu Chancen, Risiken, Chartbild und allen aktuellen Analystenstimmen.
- Kurs Nvidia-Aktie, Nasdaq, 12.11.2026
- 164,48 USD
- Tagesveränderung
- -5,32 %
- Nächtliches Tief vor der Eröffnung, niedrigster Stand seit Juli 2025
- 156,20 USD
- Rekordhoch vom 6. Oktober 2026
- 239,24 USD
- Abstand zum Rekordhoch
- -31 %
- Quartalszahlen Q3 GJ2027
- 17.11.2026
Steckbrief
- Unternehmen
- Nvidia Corp.
- US-Handelssymbol
- NVDA (Nasdaq)
- ISIN
- US67066G1040
- WKN
- 918422
- Interims-CEO
- Colette Kress (bisher CFO, seit 2013 im Unternehmen)
- Neuer Chairman
- Harvey C. Jones (erster Chairman der Firmengeschichte)
Stand: 12.11.2026, Kurs laut Redaktionsvorgabe, Nasdaq
Diese Nvidia Aktienanalyse ordnet ein, was der Abgang für das Unternehmen bedeutet, wo die Chancen und die Risiken liegen, was die Chartanalyse der Nvidia-Aktie jetzt hergibt – und vor allem: was die Analysten der Wall Street daraus machen. Denn selten lagen die Nvidia Kursziele so weit auseinander wie heute. Zwischen 185 und 515 US-Dollar ist alles dabei. Für die Nvidia Aktienprognose heißt das: Wer hier recht behält, entscheidet über mehr als 300 Dollar Kursdifferenz je Aktie.
Nvidia Aktuelles Ereignis
Vier Tage, die Nvidia ins Mark getroffen haben
8. November
Das Eingeständnis
Huang räumt in einer Botschaft an die Belegschaft eine außereheliche Beziehung ein. Der Verwaltungsrat leitet eine unabhängige Untersuchung ein.
9. November
Washington schaltet sich ein
US-Präsident Trump bestätigt, dass das FBI den Fall prüft. Die Aktie verliert 4,27 Prozent.
10. November
Die China-Spur
Medienberichten zufolge soll die Frau, mit der Huang die Beziehung hatte, zu einem Netzwerk chinesischer Firmen gehören, das Chipverkäufe im Volumen von 7,5 Milliarden Dollar nach China vermittelt haben soll. Minus 5,47 Prozent auf 168,89 Dollar.
11. NovemberJetzt
Der zweite Fall
Die New York Times berichtet über eine weitere Beziehung zu einer leitenden Nvidia-Managerin. Der Verwaltungsrat tagt bis in die Nacht. Zwischenzeitlich Erholung auf 173,73 Dollar.
12. November
Der Rücktritt
Nvidia meldet den sofortigen Rücktritt Huangs. CFO Colette Kress übernimmt interimistisch, Harvey C. Jones wird erster Chairman. Die Aktie fällt auf 164,48 Dollar.
Der Verwaltungsrat ließ in seiner Mitteilung keinen Zweifel daran, dass das operative Geschäft weiterlaufen soll: Man habe „volles Vertrauen in Colette und das Führungsteam“ und erwarte, dass Betrieb, Kundenzusagen und Produkt-Roadmap „ohne Unterbrechung“ fortgeführt werden. Kress selbst erklärte, auf dem „außergewöhnlichen Fundament“ aufbauen zu wollen, das Huang in 33 Jahren geschaffen habe. Die Suche nach einem dauerhaften Nachfolger läuft; interne wie externe Kandidaten kommen infrage. Einen offiziellen Grund für den Rücktritt nennt Nvidia nicht.
Was die Sache für Anleger so brisant macht, ist weniger die private Verfehlung als die politische Dimension. Die Senatoren Elizabeth Warren und Chris Coons haben die Regierung aufgefordert, alle Unterlagen zu den Chipexporten Nvidias nach China zu sichern. Republikaner im Repräsentantenhaus verlangen eine nichtöffentliche Anhörung Huangs – notfalls per Vorladung. Nvidia, das Unternehmen, dessen Chips im Zentrum des Technologiekonflikts zwischen den USA und China stehen, hat damit genau das Problem, das es am wenigsten gebrauchen kann: einen Compliance-Verdacht ausgerechnet beim Thema China. Beijing hat die Spionagevorwürfe zurückgewiesen; Feststellungen der Ermittler liegen nicht vor.
Nvidia Chartanalyse
Der Boden bei 164 Dollar ist gebrochen – jetzt zählt die 141
Die Chartanalyse der Nvidia-Aktie liest sich wie ein Lehrbuchbeispiel für einen gebrochenen Aufwärtstrend. Vom Rekordhoch bei 239,24 Dollar am 6. Oktober ging es zunächst in eine normale Konsolidierung; noch am 29. Oktober stand die Aktie bei 213,66 Dollar. Dann kam die Woche, die alles änderte: Minus 4,27 Prozent am Montag, minus 5,47 Prozent am Dienstag, ein technischer Erholungsversuch am Mittwoch auf 173,73 Dollar – und am Donnerstag der Rücktritt.
Entscheidend ist, was in der Nacht zum 12. November passierte. Im außerbörslichen Handel fiel die Aktie bis auf 156,20 Dollar, den tiefsten Stand seit Juli 2025. Damit wurde die Zone um 164 Dollar unterschritten, die im September 2025 und im März 2026 jeweils als Boden gehalten hatte und die zugleich das bisherige 52-Wochen-Tief bei 164,27 Dollar markierte. Dass die Aktie zum Handelsschluss mit 164,48 Dollar wieder haarscharf über dieser Marke steht, ist ein erster Fingerzeig: Hier wird gekämpft.
Widerstand: 173,73 bis 177 Dollar
Das Erholungshoch vom 11. November und die Kurse vom Dienstagmittag bilden die erste Hürde. Darüber wartet die Zone um 186 Dollar, der Schlusskurs vom 6. November, bevor der Abwärtstrend überhaupt infrage gestellt wäre.
Unterstützung: 164 Dollar, dann 156 Dollar
Die alte Bodenzone um 164 Dollar wurde intraday gebrochen, zum Schluss aber zurückerobert. Hält sie nicht, ist das nächtliche Tief bei 156,20 Dollar die nächste Haltelinie.
Die große Unterstützung: 141 bis 144 Dollar
Charttechniker nennen die Zone zwischen 141 und 144 Dollar als nächste bedeutende Unterstützung, sollte das Tief bei 156 Dollar nicht halten. Von dort stammen die Kaufwellen des Jahres 2025.
Volatilität vor den Zahlen
Am 17. November legt Nvidia die Zahlen zum dritten Quartal vor. Mit einem frischen CEO-Vakuum dürfte die Reaktion heftiger ausfallen als üblich – in beide Richtungen.
Für die Nvidia Aktienprognose bedeutet das Chartbild: Der übergeordnete Aufwärtstrend seit 2023 ist angeschlagen, aber noch nicht beendet. Eine Rückeroberung der 177-Dollar-Marke würde den Verkaufsdruck mindern; ein Schlusskurs unter 156 Dollar dagegen öffnet die Tür in den Bereich um 141 bis 144 Dollar. Dazwischen liegt in den nächsten Tagen das Schlachtfeld.
Was die Zahlen sagen
Das Geschäft läuft weiter – die Frage ist, zu welchem Multiple
Die vielleicht wichtigste Erkenntnis dieser Nvidia Aktienanalyse: Kein einziger Analyst hat wegen des Rücktritts seine Gewinnschätzungen gesenkt. Was gesenkt wurde, ist das Bewertungsmultiple – also der Preis, den Anleger bereit sind, für jeden Dollar Gewinn zu zahlen.
Nvidia hatte Ende August ein Rekordquartal mit 96,2 Milliarden Dollar Umsatz vorgelegt, für das laufende dritte Quartal 108 Milliarden Dollar in Aussicht gestellt und erstmals in der Firmengeschichte einen Jahresausblick gegeben: rund 70 Prozent Umsatzwachstum für das Geschäftsjahr 2028. Der Auftragsbestand lag bei über zwei Billionen Dollar. An diesen Zahlen hat sich durch den Rücktritt eines Managers nichts geändert – so die Argumentation der Bullen. Die Aktie handelt nach dem Absturz mit einem Kurs-Gewinn-Verhältnis von rund 22 auf Basis der vergangenen zwölf Monate und einem PEG-Verhältnis von 0,17, also einem Bruchteil dessen, was Wachstumswerte üblicherweise kosten.
Die Bären halten dagegen, dass Nvidia nie ein gewöhnliches Unternehmen war. Huang war Gründer, Produktvisionär, Verkäufer und Gesicht des Konzerns in einer Person. Rund 60 Manager berichteten direkt an ihn. Nvidias eigener Geschäftsbericht nennt die Abhängigkeit von Schlüsselpersonen ausdrücklich als Risiko. Und der nächste Termin, an dem sich das alles entscheidet, ist bereits in fünf Tagen: Am 17. November muss Colette Kress die Quartalszahlen präsentieren – als Interims-CEO und CFO in Personalunion.
Die Chancen: Warum die Bullen nicht aufgeben
Die Fundamentaldaten sind unverändert
Umsatzwachstum von zuletzt 106 Prozent, 75 Prozent Bruttomarge, ein Auftragsbestand über zwei Billionen Dollar und eine Nachfrage, die das Angebot übersteigt. Nichts davon hängt an einer einzelnen Person. Raymond James spricht davon, dass Nvidia „mehr als sein CEO“ sei.
Die Bewertung ist so niedrig wie seit Jahren nicht
Mit einem KGV von rund 22 und einem PEG von 0,17 handelt Nvidia auf Höhe des Gesamtmarkts – bei einem Vielfachen von dessen Wachstum. Goldman Sachs zieht den Vergleich zu Apple nach dem Rückzug von Steve Jobs 2011: Die Aktie litt kurz, das Geschäft nicht.
Kontinuität in der Führung
Colette Kress ist seit 13 Jahren CFO und hat jede Quartalskonferenz an Huangs Seite bestritten. Operations und Lieferkette verantwortet weiterhin Debora Shoquist. Das Produktportfolio mit Blackwell und Vera Rubin ist bis weit ins Jahr 2027 geplant.
Der Katalysator kommt in fünf Tagen
Die Zahlen am 17. November können die Debatte drehen. Wells Fargo erwartet solide Ergebnisse, die die Sorgen um die Dauerhaftigkeit des KI-Investitionszyklus dämpfen. Ein starkes Quartal mit intaktem Ausblick wäre der Beweis, dass die Maschine auch ohne Huang läuft.
Ein Nachfolger kann die Unsicherheit beenden
Jede Nvidia Aktienprognose hängt derzeit an der Frage, wer übernimmt. Wird ein respektierter Nachfolger benannt, verschwindet der Abschlag, den der Markt heute für das Führungsvakuum zahlt – und das Multiple kann sich normalisieren.
Die Risiken: Was die Bären sehen
Niemand weiß, wer Huangs Schuhe füllen soll
Bernstein-Analyst Stacy Rasgon bringt es auf den Punkt: Man könne nicht einmal ansatzweise erraten, wer die Lücke füllen könnte. Ein externer Kandidat braucht Monate, um das Unternehmen zu verstehen; ein interner steht im Schatten des Gründers.
Brain Drain
Oppenheimer warnt vor einer Abwanderung von Spitzenkräften, die ohne Huang und mit längst vollen Depots weniger Grund haben zu bleiben. Rasgon zweifelt offen daran, ob bereits vermögende Führungskräfte ohne den Gründer bei der Stange bleiben. Davon würden AMD, Broadcom und Marvell profitieren.
Der China-Komplex wird zur Regulierungsfrage
Die mutmaßliche Verbindung der Affäre zu Chipverkäufen nach China ruft FBI, Senat und Repräsentantenhaus auf den Plan. Verschärfte Exportkontrollen oder eine Verzögerung von Lizenzen würden Nvidia direkt treffen. UBS sieht zudem das Risiko, dass Nvidia seine Finanzierung von KI-Kunden pausiert – rund 50 Milliarden Dollar, die dem Ökosystem fehlen könnten.
Weitere Enthüllungen möglich
Die unabhängige Untersuchung des Verwaltungsrats läuft, Ergebnisse gibt es noch nicht. Bernstein warnt ausdrücklich davor, dass weitere Vorwürfe auftauchen könnten. Jede neue Schlagzeile trifft eine Aktie, die bereits angeschlagen ist.
Die Historie ist kein Trost
Von sechs vergleichbaren CEO-Abgängen wegen persönlichen Fehlverhaltens – Boeing, HP, Best Buy, Wynn, Intel, McDonald's – blieben vier Aktien im Folgejahr hinter dem S&P 500 zurück, im Median um rund zwölf Prozentpunkte. Der erste Handelstag sagt dabei wenig: Die Spanne reichte von minus acht bis plus neun Prozent.
Kurzfristig fehlt der Käufer
Morgan Stanley und Bank of America haben Nvidia von ihren Empfehlungslisten gestrichen, KeyBanc, StoneX, Baird, Aletheia und Melius haben herabgestuft. Solange die Herabstufungen überwiegen, fehlt der institutionelle Rückenwind für eine nachhaltige Erholung.
Nvidia Kursziele
15 Analysten, 330 Dollar Spanne – sortiert nach Aufwärtspotenzial
Innerhalb von vier Handelstagen hat die Wall Street die Nvidia Kursziele so stark angepasst wie selten zuvor. Baird kappte von 500 auf 200 Dollar, Bernstein von 400 auf 200, Stifel von 315 auf 205, Mizuho von 315 auf 250, BMO von 340 auf 240. Oppenheimer, StoneX und Aletheia strichen ihre Kursziele ganz. Und trotzdem: Jedes einzelne verbliebene Kursziel liegt über dem aktuellen Kurs von 164,48 Dollar. Wir haben alle Nvidia Analystenstimmen seit dem 9. November nach Aufwärtspotenzial sortiert.
Potenzial bezogen auf den Kurs von 164,48 USD vom 12.11.2026. Kursziele mit Datum der jeweils letzten Anpassung bzw. Bestätigung zwischen dem 9. und 12. November 2026. Oppenheimer (Perform), StoneX (Hold) und Aletheia Capital (Neutral) haben ihre Kursziele ausgesetzt und sind deshalb nicht in der Rangliste.
Quelle: Analystenberichte, Zusammenstellung aktiencheck.de
Nvidia Analystenstimmen
Die Argumente im Detail – von 515 bis 185 Dollar
Simon Leopold, Raymond James – Strong Buy, Kursziel 515 USD (bestätigt am 12. November)
Der einsame Optimist. Raymond James hat sein Kursziel nach dem Rücktritt nicht angetastet und begründet das mit einem Argument, das so einfach wie provokant ist: An den Fundamentaldaten habe sich durch den Führungswechsel kaum etwas geändert. Das Haus verweist auf 83 Prozent Umsatzwachstum und ein PEG-Verhältnis von 0,17. Nvidia sei „mehr als sein CEO“; das fundamentale Risiko bis zu den Zahlen am 17. November sei moderat. Das Ziel impliziert mehr als eine Verdreifachung.
Vivek Arya, Bank of America – Buy, Kursziel 350 USD (bestätigt am 12. November)
Die Bank of America hält am Kaufvotum und am Ziel von 350 Dollar fest, hat Nvidia aber von ihrer Liste der Top-Empfehlungen gestrichen. Das ist eine bemerkenswerte Doppelbotschaft: fundamental weiter überzeugt, taktisch aber nicht mehr bereit, die Aktie als erste Wahl zu verkaufen. Arya hatte die Aktie vor dem Skandal als Top-Pick im Chipsektor „auf Zehnjahrestief der Bewertung“ geführt.
Srini Pajjuri, RBC Capital Markets – Outperform, Kursziel 330 USD (bestätigt am 9. November)
RBC bestätigte das Kaufvotum unmittelbar nach dem ersten Eingeständnis Huangs und sieht die sich beschleunigende Nachfrage nach KI-Infrastruktur als intakt an. Das Ziel wurde seither nicht angepasst – es stammt also aus einer Zeit, in der der Rücktritt noch nicht feststand.
Joseph Moore, Morgan Stanley – Overweight, Kursziel 300 USD (bestätigt am 11. und 12. November)
Morgan Stanley hat Nvidia aus der Liste der Top-Picks genommen – allerdings nicht aus Überzeugung, sondern weil eine Hausregel das automatisch verlangt, sobald eine Aktie mehr als 25 Prozent unter dem Kurs zum Aufnahmetag liegt. Moores Einschätzung eines starken und dauerhaften KI-Ausbaus sei unverändert. Er erwartet aber, dass die Unsicherheit anhält, solange Anleger darüber streiten, wie entscheidend Huang für das Unternehmen war.
Harsh Kumar, Piper Sandler – Overweight, Kursziel 300 USD (bestätigt am 12. November)
Piper Sandler bleibt bei Overweight und 300 Dollar und räumt zugleich die Unsicherheit über die künftige Führung ein. Die Begründung folgt der Linie der Bullen: Das Geschäftsmodell und die Nachfrage tragen die Bewertung, nicht die Person an der Spitze.
Aaron Rakers, Wells Fargo – Overweight, Kursziel 300 USD (gesenkt von 315 am 10. November)
Wells Fargo nahm das Ziel um 15 Dollar zurück und benannte das Schlüsselpersonenrisiko rund um Huang ausdrücklich. Gleichzeitig bleibt das Haus von der langfristigen Nachfrage überzeugt und erwartet, dass solide Quartalszahlen die Sorgen um die Dauerhaftigkeit des KI-Investitionszyklus lindern werden. Für das vierte Quartal des Geschäftsjahres 2027 rechnet Wells Fargo mit 126,4 Milliarden Dollar Umsatz.
Vijay Rakesh, Mizuho – Outperform, Kursziel 250 USD (gesenkt von 315 am 9. November)
Mizuho war eines der ersten Häuser, das reagierte – und zwar mit einer ungewöhnlichen Kombination: Die Gewinnschätzungen wurden angehoben, das Kursziel um gut 20 Prozent gesenkt. Rakesh begründet das mit einem höheren Risikoabschlag: Die Vorwürfe erforderten mehr Vorsicht, auch wenn Produkthochläufe und KI-Nachfrage das Ergebnis stützten.
Ambrish Srivastava, BMO Capital Markets – Outperform, Kursziel 240 USD (gesenkt von 340 am 12. November)
BMO kappte das Ziel um 100 Dollar, hält aber am Kaufvotum fest. Ausschlaggebend waren Governance-Bedenken nach den Berichten über eine zweite Beziehung Huangs – weniger das operative Geschäft als die Frage, wie gut der Verwaltungsrat das Unternehmen im Griff hat.
Atif Malik, Citi – Buy, Kursziel 225 USD (gesenkt von 315 über 285 auf 225 USD)
Citi hat in zwei Schritten gekürzt: am 10. November von 315 auf 285 Dollar, am 12. November auf 225 Dollar. Malik sieht höhere Kosten für Hochleistungsspeicher, die den Effekt stärkerer Verkäufe aufzehren könnten, und verlangt Klarheit zu Aufträgen, Lieferkette und Unternehmensführung. Bereits vor der offiziellen Mitteilung hatte Citi Colette Kress als wahrscheinliche Interims-CEO genannt.
James Schneider, Goldman Sachs – Buy, Kursziel 220 USD (bestätigt am 12. November)
Goldman nennt den Rücktritt einen „signifikanten, aber kontrollierten Rückschlag“. Schneider erwartet über zwölf bis 18 Monate nur begrenzte direkte Auswirkungen auf die Finanzzahlen, weil Auftragsbestand und Produkt-Roadmap stehen – dafür aber einen deutlicheren Effekt auf das Bewertungsmultiple. Sein Vergleich: Apple nach dem Rückzug von Steve Jobs 2011.
Harlan Sur, JPMorgan – Overweight, Kursziel 215 USD (gesenkt am 12. November)
JPMorgan senkte das Ziel nach dem Rücktritt auf 215 Dollar. Sur hatte im Sommer die wohl präziseste Erklärung für Nvidias ersten Jahresausblick geliefert; nun gehört er zu den Häusern, die das Multiple deutlich zurücknehmen, ohne das Kaufvotum aufzugeben.
Ruben Roy, Stifel – Buy, Kursziel 205 USD (gesenkt von 315 am 12. November)
Stifel behandelt den Führungswechsel jetzt als Basisszenario und hat das Ziel um 110 Dollar gekürzt. Roys Kernsatz lautet, dass es nicht darauf ankomme, ob ein Wechsel stattfinde, sondern darauf, „wie er umgesetzt wird“. Der Spielraum nach oben bleibt mit 25 Prozent überschaubar.
Stacy Rasgon, Bernstein – Market Perform, Kursziel 200 USD (gesenkt von 400 USD, herabgestuft von Outperform)
Die lauteste Kehrtwende der Woche. Noch am 9. November hatte Rasgon Buy und 400 Dollar bestätigt; zwei Tage später halbierte er das Ziel und stufte ab. Seine Begründung: Die Aktie sei zwar „sehr billig“, doch weitere Vorwürfe könnten auftauchen, und die Nachfolgefrage schaffe zusätzliche Unsicherheit. Die fundamentalen Grundlagen seien intakt, die Führung sei es nicht. Rasgon zweifelt daran, dass bereits wohlhabende Führungskräfte ohne Huang engagiert bleiben – und sieht China als größten Profiteur des Abgangs.
Tristan Gerra, Robert W. Baird – Neutral, Kursziel 200 USD (gesenkt von 500 USD, herabgestuft von Outperform)
Die größte Kürzung im Feld: minus 60 Prozent. Baird sieht die Nachfrage nach den neuesten Chips zwar als stark an, schiebt die Rechenzentrumsprognosen für 2027 aber wegen schlechter Visibilität nach hinten. Zu Lieferproblemen kommen aus Bairds Sicht das Risiko des CEO-Wechsels, Kongressanhörungen und Regierungsermittlungen, Exportbeschränkungen für China und die Möglichkeit, dass die Investitionen der Cloud-Riesen 2027 nur noch um 40 Prozent oder weniger wachsen.
Ben Reitzes, Melius Research – Hold, Kursziel 185 USD (herabgestuft von Buy am 12. November)
Das niedrigste verbliebene Kursziel. Melius sieht langfristige Risiken, die über das Jahr 2027 hinausreichen, und zieht sich auf Hold zurück. Bemerkenswert: Noch im Spätsommer hatte Reitzes mit 420 Dollar eines der höchsten Ziele an der Wall Street ausgerufen und auf Nvidias „Rasierer-und-Klingen-Strategie“ gesetzt.
Fazit: Die Aktie ist billig – aber billig allein reicht nicht
Teilen Sie diesen Artikel! Ihre Freunde reden beim nächsten Stammtisch garantiert über Nvidia – und die Hälfte wird behaupten, sie hätte den Absturz kommen sehen. Sie können dann entweder nicken und die nächste Runde holen. Oder derjenige sein, der beiläufig erwähnt, warum Raymond James bei 515 Dollar bleibt, während Baird auf 200 kürzt. Wir empfehlen Option zwei. Dieser Artikel ist Ihr Spickzettel – und er lässt sich schneller weiterleiten, als Colette Kress „Interims-CEO“ sagen kann.
#Nvidia #NVDA #NvidiaAktie #JensenHuang #KI #AI #Halbleiter #Chips #Aktien #Börse #Aktienanalyse #Chartanalyse #Kursziel #Analysten #Aktienprognose #Nasdaq #Tech #Investieren #aktiencheck
War dieser Artikel hilfreich?
Die Inhalte auf AktienCheck.de dienen ausschließlich der Information und stellen keine individuelle Anlageberatung oder Aufforderung zum Kauf oder Verkauf von Wertpapieren dar. Wertpapiergeschäfte sind mit Risiken bis hin zum vollständigen Verlust des eingesetzten Kapitals verbunden.