Kraft Heinz Quartalszahlen: Gewinn schlägt Erwartungen, Maxwell House wird verkauft – kommt die Wende? Redaktion, aktiencheck.de | 04.11.2026 | The Kraft Heinz Company | ISIN: US5007541064 | WKN: A14TU4 | US-Symbol: KHC
News
Kraft Heinz Quartalszahlen: Gewinn schlägt Erwartungen, Maxwell House wird verkauft – kommt die Wende?
Ketchup, Philadelphia, Oscar Mayer: Die Marken von Kraft Heinz kennt jeder, die Aktie dagegen hat Anlegern seit Jahren fast nur Verluste beschert. Die Kraft Heinz Quartalszahlen zum dritten Quartal 2026 geben jetzt ein Lebenszeichen: Der bereinigte Gewinn je Aktie liegt mit 0,53 US-Dollar rund ein Viertel über den Erwartungen, die Jahresprognose steigt, und der Konzern verkauft sein nordamerikanisches Kaffeegeschäft mit Maxwell House. Die Aktie legte im Handelsverlauf um bis zu rund 7 Prozent auf über 26 US-Dollar zu. Doch ein genauer Blick auf die Kraft Heinz Zahlen zeigt: Der Umsatz schrumpft weiter, und ein Teil der Gewinnüberraschung ist nur geliehen.
Kraft Heinz Quartalszahlen Q3 2026 auf einen Blick
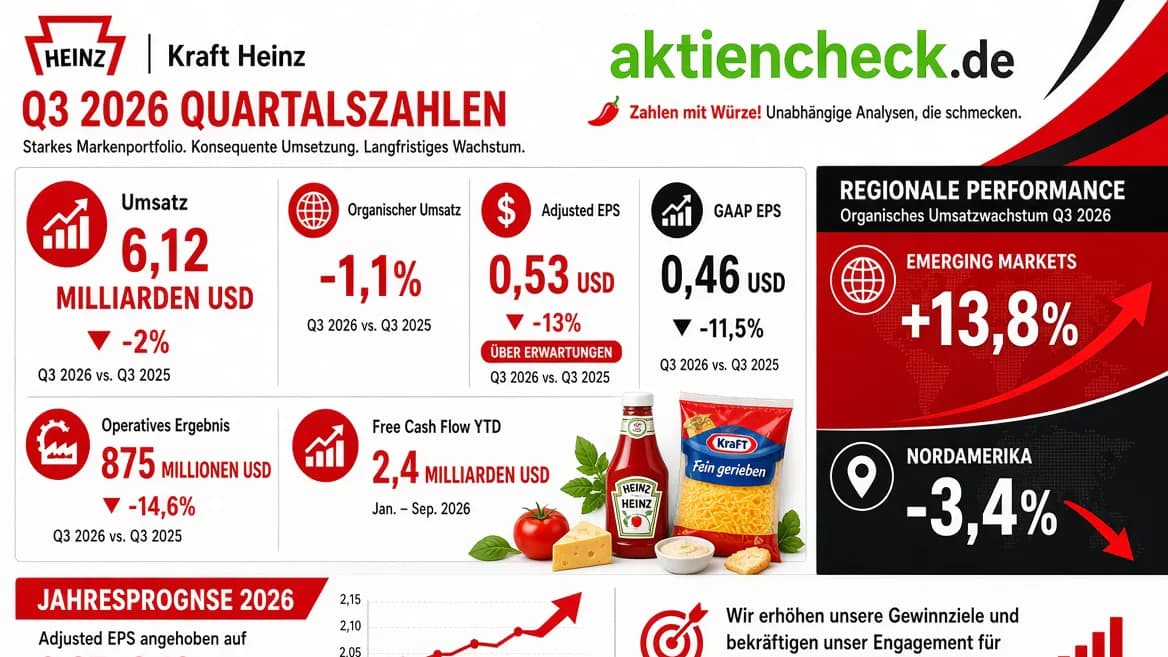
Umsatz: 6,12 Mrd. USD (−2,0 %) Organischer Umsatz: −1,1 % (Preis ±0, Menge/Mix −1,1 Prozentpunkte) Nordamerika: 4,49 Mrd. USD (−3,4 %; organisch −3,2 %) Europa und Pazifik (entwickelte Märkte): 910 Mio. USD (−5,6 %; organisch −1,3 %) Schwellenländer: 720 Mio. USD (+13,8 %; organisch +15,6 %) Bruttomarge: 32,5 % (+0,6 Prozentpunkte); bereinigt 31,9 % (−0,4 Prozentpunkte) Bereinigte operative Marge: 15,4 % (−2,3 Prozentpunkte) Nettogewinn: 544 Mio. USD (Vorjahr: 615 Mio. USD) Gewinn je Aktie bereinigt: 0,53 USD (Vorjahr: 0,61 USD, −13,1 %)
Gewinn je Aktie GAAP: 0,46 USD (Vorjahr: 0,52 USD, −11,5 %)
Prognose 2026: organischer Umsatz −0,5 bis −1,25 %; bereinigtes EPS 2,07–2,13 USD; bereinigtes operatives Ergebnis währungsbereinigt −16 bis −18 %
Kraft Heinz Zahlen gegen die Erwartungen der Analysten
Gewinn je Aktie bereinigt: 0,53 USD gegenüber erwarteten 0,42 bis 0,44 USD. Deutlich übertroffen, um rund 20 bis 26 Prozent. Umsatz: 6,12 Mrd. USD gegenüber 6,08 bis 6,09 Mrd. USD. Leicht übertroffen. Organischer Umsatz: −1,1 Prozent, am oberen Ende der eigenen Prognose von −1 bis −2,5 Prozent. Laut StockStory dennoch unter den Analystenerwartungen. EPS-Prognose 2026: 2,07 bis 2,13 USD gegenüber 2,05 USD Konsens. Über den Erwartungen. Prognose operatives Ergebnis: −16 bis −18 Prozent, unverändert. Keine Verbesserung.
Quelle: The Kraft Heinz Company, Pressemitteilung und Telefonkonferenz vom 04.11.2026; Konsensschätzungen laut LSEG, Wall Street Journal, Zacks, S&P/StockStory und Benzinga. Die Schätzungen der Datenanbieter weichen teilweise voneinander ab.
Das große Bild: Ein Konzern auf Reparaturkurs
Die Geschichte von Kraft Heinz ist eine der großen Enttäuschungen der Wall Street. 2015 schmiedeten der Finanzinvestor 3G Capital und Warren Buffetts Berkshire Hathaway den Lebensmittelriesen aus Kraft Foods und Heinz. Der Plan: harte Kostendisziplin, starke Marken, stabile Gewinne. Doch Kunden wandten sich Eigenmarken und frischeren Produkten zu, die Marken verloren an Strahlkraft, Milliardenabschreibungen folgten. Über zehn Jahre verlor die Aktie mehr als 70 Prozent ihres Werts.
Im September 2025 zog der Konzern die Notbremse und kündigte die Aufspaltung in zwei Unternehmen an: eines für Saucen und Würzmittel, eines für das nordamerikanische Lebensmittelgeschäft. Doch der neue CEO Steve Cahillane, seit Januar 2026 im Amt, legte die Pläne im Februar auf Eis. Seine Begründung: Die Probleme seien lösbar. Statt Aufspaltung setzt er auf Investitionen. Rund 700 Millionen US-Dollar fließen 2026 zusätzlich in Marketing, Preise und Innovation, die Werbeausgaben sollen mindestens 6 Prozent des Umsatzes erreichen.
Die Kraft Heinz Quartalszahlen zeigen, dass dieser Kurs erste Früchte trägt. Der Mengenrückgang hat sich von 4,1 Prozent im Gesamtjahr 2025 auf 1,1 Prozent im dritten Quartal verringert. Der Anteil des Umsatzes, bei dem Kraft Heinz Marktanteile gewinnt oder hält, stieg von 21 Prozent im Vorjahr auf 31 Prozent seit Jahresbeginn. „Im Vergleich zum Vorjahr verbessern sich unsere Marktanteile, Umsätze und Mengen in jeder Region“, so Cahillane.
Zwei Welten: Ketchup boomt in Schwellenländern, Amerika schwächelt
Der Lichtblick der Kraft Heinz Zahlen liegt fern der Heimat. In den Schwellenländern wuchs der organische Umsatz um 15,6 Prozent, getragen von Preis und Menge gleichermaßen. Zugpferd ist die Marke Heinz, die dort ebenfalls um rund 16 Prozent zulegte. Neuheiten wie Heinz Tomato Ketchup Zero bringen nach Unternehmensangaben überwiegend zusätzliche Käufer in die Kategorie. Auch das Geschäft mit Großverbrauchern wie Restaurants und Kantinen wächst wieder, weltweit um 2,6 Prozent.
Das Problem bleibt Nordamerika, wo Kraft Heinz rund drei Viertel seines Umsatzes erzielt. Dort sank der organische Umsatz um 3,2 Prozent, vor allem bei Fleisch, Saucen und Erfrischungsgetränken. Kraft Heinz senkte gezielt Preise, um Kunden zurückzugewinnen. Hinzu kamen Vorzieheffekte: Händler hatten Ware bereits ins zweite Quartal vorgezogen, was das dritte Quartal mit rund 0,8 Prozentpunkten belastete.
Maxwell House geht: Der Kaffee-Deal
Parallel zu den Kraft Heinz Quartalszahlen kündigte der Konzern den Verkauf seines nordamerikanischen Kaffeegeschäfts an. Marken wie Maxwell House, Gevalia, Nabob, Yuban, Sanka und Ethical Bean gehen an den Finanzinvestor One Rock Capital Partners, bewertet mit 650 Millionen US-Dollar. Kraft Heinz behält eine Minderheitsbeteiligung von 30 Prozent. Der Abschluss ist für Mitte 2027 geplant. Cahillane spricht von einem wichtigen Schritt, um das Portfolio zu vereinfachen und zu stärken. Der Erlös ist im Verhältnis zum Konzern klein, das Signal aber klar: Kraft Heinz konzentriert sich auf seine Kernmarken.
Was Analysten an den Kraft Heinz Zahlen kritisch sehen
Gewinnüberraschung teils nur verschoben. Ein großer Teil des Gewinnplus gegenüber den Schätzungen geht auf den Zeitpunkt von Marketing- und Handelsausgaben zurück. Das Management bezifferte den Effekt auf die operative Marge auf rund 4,5 Prozentpunkte. Im vierten Quartal sollen diese Ausgaben nachgeholt werden. Zudem halfen niedrigere Zinsen und Steuern. Die Anhebung der Gewinnprognose beruht vor allem auf einer niedrigeren Steuerquote von rund 23,5 Prozent.
Operatives Ergebnis bleibt unter Druck. Die Prognose für das bereinigte operative Ergebnis blieb unverändert bei minus 16 bis minus 18 Prozent. Die bereinigte operative Marge sank im Quartal um 2,3 Prozentpunkte auf 15,4 Prozent. Der bereinigte Gewinn je Aktie liegt nach neun Monaten bei 1,67 US-Dollar, nach 1,92 US-Dollar im Vorjahr.
Gekürzte Lebensmittelhilfen in den USA. Kürzungen beim US-Lebensmittelhilfeprogramm SNAP kosten Kraft Heinz in diesem Jahr rund 1 Prozentpunkt organisches Umsatzwachstum und rund 1,7 Prozentpunkte beim operativen Ergebnis. Gerade einkommensschwache Haushalte, eine wichtige Kundengruppe für Fertiggerichte und Fleischwaren, sparen.
Kosteninflation 2027. Für 2027 rechnet das Management mit einer Kosteninflation von etwas über 5 Prozent, getrieben von Verpackungen, Sojaöl und steigenden Milchpreisen. Preiserhöhungen dürften nötig werden, kommen aber mit Verzögerung. Gleichzeitig bezeichnete Cahillane die Verbraucher als „fragil“. Das Risiko: Höhere Preise könnten die mühsam zurückgewonnenen Kunden wieder vertreiben.
Aufspaltung weiter in der Schwebe. Die geplante Teilung ist nur pausiert, nicht abgesagt. Die Unsicherheit über die künftige Konzernstruktur bleibt damit bestehen.
Bewertung: Hohe Dividende, niedriges KGV
Die Kraft Heinz Aktie schloss am Dienstag bei rund 24,50 US-Dollar und stieg nach den Kraft Heinz Quartalszahlen im Handelsverlauf auf rund 26,20 US-Dollar. Auf Basis der Mitte der neuen Prognose von 2,10 US-Dollar Gewinn je Aktie ergibt sich ein KGV von rund 12,5. Die Quartalsdividende von 0,40 US-Dollar, also 1,60 US-Dollar im Jahr, entspricht einer Rendite von rund 6 Prozent. Die Dividende ist seit 2019 unverändert. Zudem hat Kraft Heinz zuletzt Schulden von knapp 3 Milliarden US-Dollar abgebaut.
Die niedrige Bewertung spiegelt die Skepsis wider, ob Kraft Heinz jemals wieder wachsen kann. Gelingt die Wende, wäre die heutige Bewertung niedrig. Bleibt der Umsatz rückläufig und steigen die Kosten, droht die Aktie eine klassische Value-Falle zu bleiben.
Worauf Anleger nach den Kraft Heinz Quartalszahlen achten sollten
Viertes Quartal: Die nachgeholten Marketingausgaben werden die Marge belasten. Entscheidend ist, ob sie Mengenwachstum bringen.
Nordamerika: Gelingt es, den Rückgang im Heimatmarkt weiter zu bremsen?
Preise 2027: Wie stark muss Kraft Heinz die Preise erhöhen, und wie reagieren die Kunden?
Investorentag: Ein im November geplanter Investorentag soll laut Marktberichten mehr Klarheit über Strategie und Ziele bringen.
Weitere Verkäufe: Nach dem Kaffeegeschäft könnten weitere Randbereiche auf den Prüfstand kommen.
Kraft Heinz auf einen Blick
The Kraft Heinz Company mit Doppelsitz in Pittsburgh und Chicago entstand 2015 aus der Fusion von Kraft Foods und H.J. Heinz. Der Konzern ist einer der größten Lebensmittelhersteller der Welt mit Marken wie Heinz, Kraft, Philadelphia, Oscar Mayer, Lunchables, Capri Sun (in Nordamerika) und Velveeta. CEO ist seit Januar 2026 Steve Cahillane, Finanzchef ist Andre Maciel. Die Aktie wird in den USA unter dem Symbol KHC gehandelt (ISIN US5007541064, WKN A14TU4).
FAQ zu den Kraft Heinz Quartalszahlen
Wie fielen die Kraft Heinz Quartalszahlen für Q3 2026 aus? Der Umsatz sank um 2,0 Prozent auf 6,12 Milliarden US-Dollar, organisch um 1,1 Prozent. Der bereinigte Gewinn je Aktie lag mit 0,53 US-Dollar deutlich über den erwarteten rund 0,42 bis 0,44 US-Dollar.
Welche Prognose gab Kraft Heinz mit den Zahlen? Für 2026 einen bereinigten Gewinn je Aktie von 2,07 bis 2,13 US-Dollar und einen organischen Umsatzrückgang von 0,5 bis 1,25 Prozent.
Was ist die ISIN und das US-Symbol der Kraft Heinz Aktie? ISIN US5007541064, WKN A14TU4, US-Symbol KHC.
Was sehen Analysten an den Kraft Heinz Zahlen kritisch? Den weiter sinkenden Umsatz in Nordamerika, dass die Gewinnüberraschung teils auf verschobenen Ausgaben und niedrigeren Steuern beruht, die sinkende operative Marge, SNAP-Kürzungen und die Kosteninflation 2027.
Fazit
Die Kraft Heinz Quartalszahlen sind die besten Nachrichten seit Langem für leidgeprüfte Aktionäre. Die Mengen stabilisieren sich, die Schwellenländer wachsen zweistellig, die Prognose steigt, und der Kaffee-Verkauf zeigt, dass Cahillane das Portfolio aufräumt. Doch die Kraft Heinz Zahlen sind kein Beweis für eine Wende: Der Umsatz sinkt weiter, das operative Ergebnis bricht in diesem Jahr ein, und die Gewinnüberraschung beruht zum Teil auf verschobenen Ausgaben. Das vierte Quartal und der Umgang mit der Kosteninflation 2027 werden zeigen, ob der Turnaround trägt.
Hinweis: Dieser Artikel dient ausschließlich der Information und stellt keine Anlageberatung, Anlageempfehlung oder Aufforderung zum Kauf oder Verkauf von Wertpapieren dar. Aktien sind mit Risiken bis hin zum Totalverlust verbunden. Die genannten Daten beruhen auf Angaben des Unternehmens sowie auf Marktdaten und Analystenschätzungen, die sich kurzfristig ändern können. Kurse: US-Schlusskurs vom 03.11.2026 sowie Handelsverlauf vom 04.11.2026; Stand Redaktionsschluss. Redaktion, aktiencheck.de
War dieser Artikel hilfreich?
Die Inhalte auf AktienCheck.de dienen ausschließlich der Information und stellen keine individuelle Anlageberatung oder Aufforderung zum Kauf oder Verkauf von Wertpapieren dar. Wertpapiergeschäfte sind mit Risiken bis hin zum vollständigen Verlust des eingesetzten Kapitals verbunden.