Rückversicherer verdienen am Risiko anderer: Wenn große Schäden ausbleiben, fließt der Gewinn. Die Hannover Rück Aktie schloss am 20. November bei 293,80 Euro und bietet eine Dividendenrendite von 4,25 Prozent. Diese Aktienanalyse zeigt, warum die Quartalszahlen stark sind und der Konzern trotzdem nicht an der Prognose dreht.
Analysen
Hannover Rück Aktienanalyse: 83,7 Prozent Schaden-Kosten-Quote, 4,25 Prozent Dividende – warum zögert der Rückversicherer bei der Prognose?
Hannover Rück verdient nach neun Monaten 2,1 Milliarden Euro, bestätigt das Jahresziel und legt einen Gewinnpuffer an. Die Aktie liegt auf zwölf Monate gut 15 Prozent im Plus. Die Aktienanalyse mit Zahlen, Dividende und Risiken.
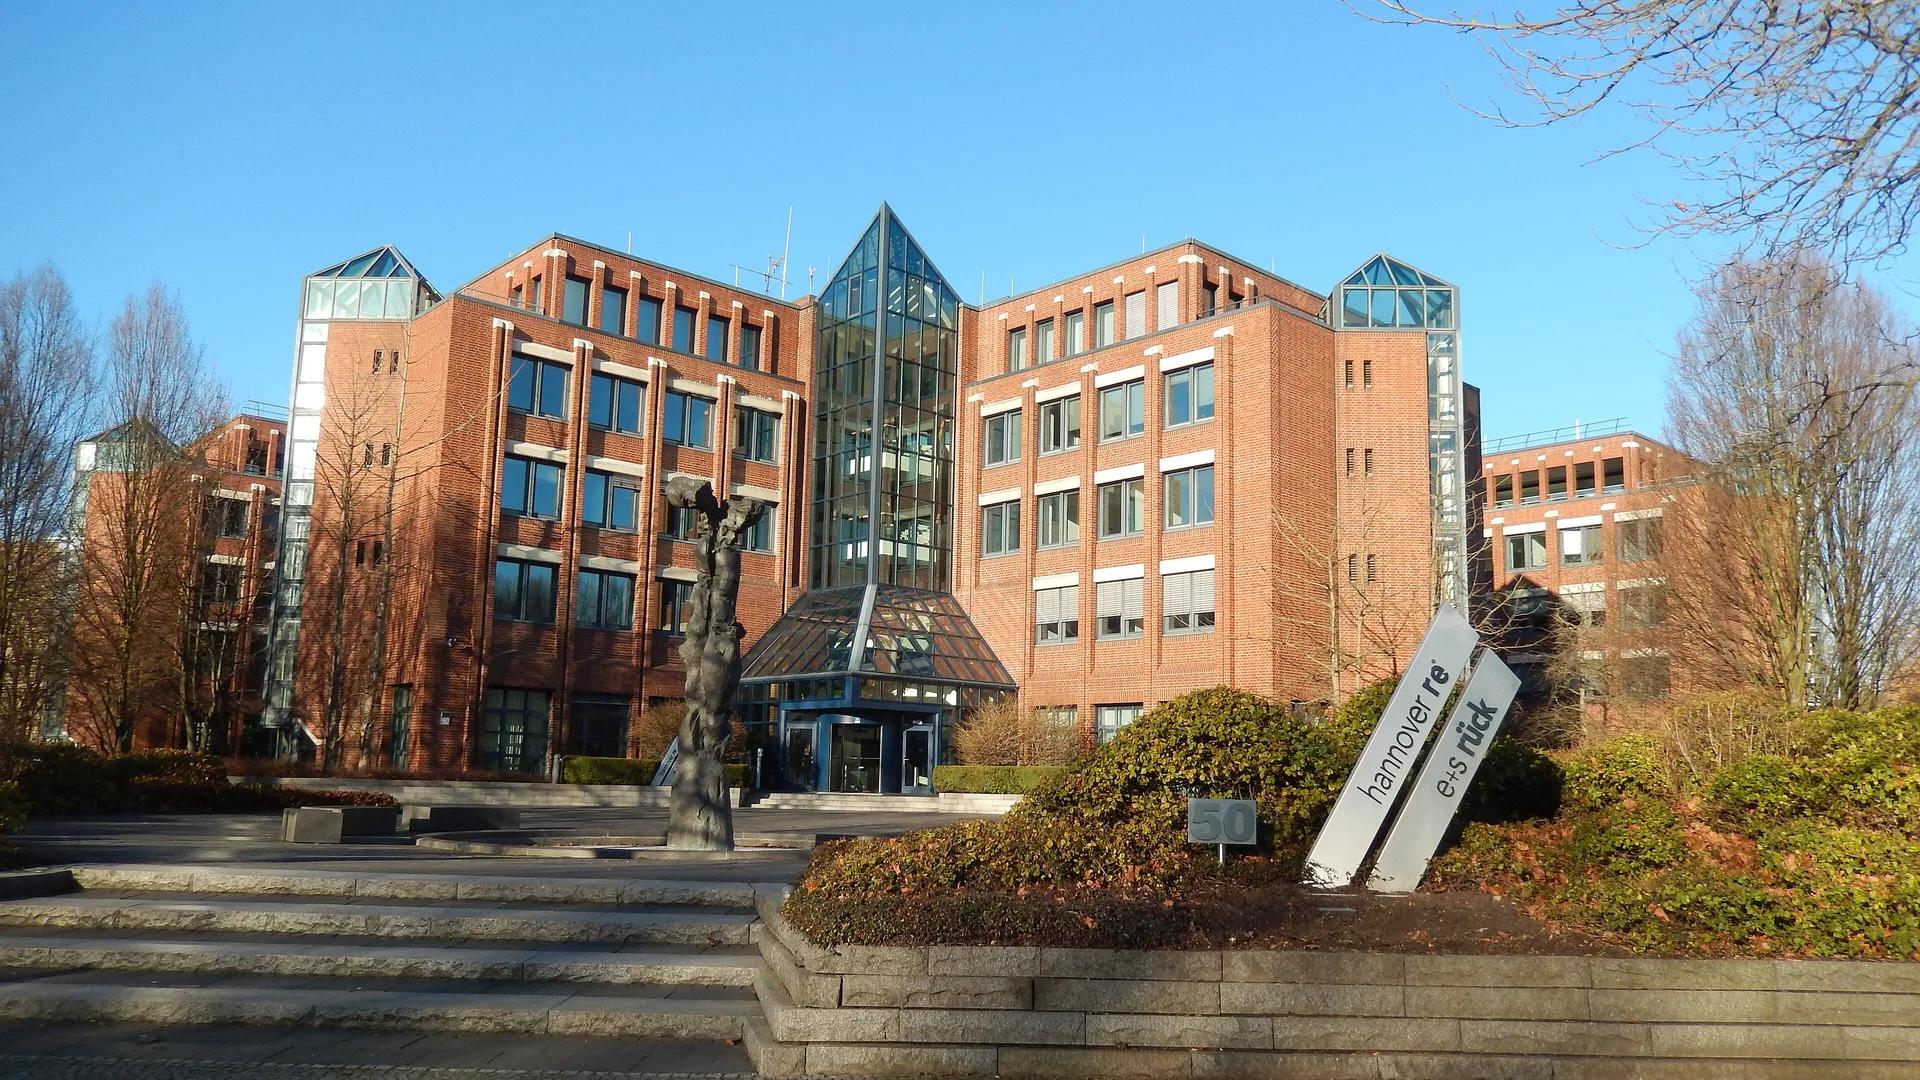
- Schlusskurs der Hannover Rück Aktie am 20.11.2026 (+1,73 %)
- 293,80 €
- Kurs-Gewinn-Verhältnis (KGV)
- 12,76
- Dividendenrendite (12,50 € je Aktie in zwölf Monaten)
- 4,25 %
- Marktkapitalisierung
- 35,4 Mrd. €
- Kursentwicklung auf zwölf Monate
- +15,4 %
Steckbrief
- Unternehmen
- Hannover Rück SE
- ISIN
- DE0008402215
- WKN
- 840221
- Handelssymbol
- HNR1 (Xetra)
- US-Handelssymbol
- HVRRY (ADR, OTC)
- Branche
- Rückversicherung
- Sitz
- Hannover
- Aktien im Umlauf
- rund 120,6 Mio.
Stand: 20.11.2026, Schlusskurs Xetra
Die Zahlen
Hannover Rück Aktienanalyse: Der Neunmonatsbericht
Nach neun Monaten steht ein Konzerngewinn von 2,1 Milliarden Euro. Die Schaden-Kosten-Quote liegt bei 83,7 Prozent, ein Wert, der für einen profitablen Versicherungsbetrieb spricht. Das Jahresziel von mindestens 2,7 Milliarden Euro Konzerngewinn wurde bestätigt. Ein möglicher Gewinnüberschuss soll als Puffer zurückgestellt werden, statt die Prognose anzuheben.
Gewinn auf Kurs
2,1 Milliarden Euro nach neun Monaten. Für das Jahresziel von mindestens 2,7 Milliarden Euro fehlen rechnerisch rund 0,6 Milliarden Euro im vierten Quartal.
Profitable Schaden-Kosten-Quote
83,7 Prozent bedeuten, dass auf einen Euro Prämie rund 83,7 Cent Schäden und Kosten entfallen.
Puffer statt Anhebung
Das Management bildet Reserven für spätere Großschäden, statt das Ziel zu erhöhen.
Dividende
Rendite von 4,25 Prozent: Was dahintersteckt
In den vergangenen zwölf Monaten zahlte die Hannover Rück 12,50 Euro je Aktie. Das entspricht einer Dividendenrendite von 4,25 Prozent und macht die Hannover Rück Aktie zu einem der ertragsstärkeren Werte im DAX. Mit einem KGV von 12,76 ist sie zugleich niedriger bewertet als viele Finanzwerte. Die Marktkapitalisierung liegt bei 35,4 Milliarden Euro, es sind rund 120,6 Millionen Aktien im Umlauf.
Marktstimmen
Barclays sieht die Branche zu hoch bewertet
Barclays bestätigte am 17. November das Urteil „Underweight“ und hob das Kursziel von 251 auf 271 Euro an. Das liegt unter dem aktuellen Kurs. Die Bank hält die Branche insgesamt für zu hoch bewertet. Damit steht eine skeptische Stimme neben der soliden operativen Entwicklung der Hannover Rück Aktie.
Neun Monate 2026
Konzerngewinn 2,1 Mrd. €
Schaden-Kosten-Quote 83,7 %
Nov. 2026Jetzt
Q3-Zahlen
Jahresziel bestätigt
Jahresende 2026
Gewinnziel
mindestens 2,7 Mrd. €
Frühjahr 2027
Jahreszahlen 2026
Termin prüfen
War dieser Artikel hilfreich?
Die Inhalte auf AktienCheck.de dienen ausschließlich der Information und stellen keine individuelle Anlageberatung oder Aufforderung zum Kauf oder Verkauf von Wertpapieren dar. Wertpapiergeschäfte sind mit Risiken bis hin zum vollständigen Verlust des eingesetzten Kapitals verbunden.