
Es ist eine dieser Börsengeschichten, die Anleger ratlos zurücklassen. Cisco liefert am Donnerstagabend das beste Quartal seit mehr als 15 Jahren: 24 Prozent Umsatzwachstum, 40 Prozent mehr Gewinn je Aktie, eine kräftig angehobene Jahresprognose und ein verdoppeltes KI-Ziel. Am Freitag folgt die Quittung – in die falsche Richtung. Die Cisco Aktie schließt an der Nasdaq bei 95,64 Dollar, ein Minus von 6,24 Prozent. Damit ist Cisco der klare Dow Jones Verlierer des Tages und kostet den Leitindex rechnerisch rund 40 Punkte. Der Dow Jones selbst rettet sich dank defensiver Schwergewichte knapp ins Plus. Was ist da los? Die Antwort steckt in einer einzigen Kennzahl – und sie erzählt viel über die nächste Phase des KI-Booms.
Aktien des Tages
Dow Jones Verlierer Cisco: Rekordzahlen, Absturz um 6 Prozent – das Margen-Paradox des KI-Booms
Cisco ist der Dow Jones Verlierer des Tages. Die Cisco Aktie bricht um 6,24 Prozent auf 95,64 Dollar ein – obwohl der Netzwerkriese das stärkste Quartal seit mehr als 15 Jahren meldet und seine Prognose kräftig anhebt. Es ist bereits das dritte Mal in diesem Jahr, dass Anleger Cisco trotz übertroffener Erwartungen abstrafen. Die Aktienanalyse zum Dow Jones Verlierer Cisco: warum die Bruttomarge alles überstrahlt, was das über den KI-Boom verrät und welche Chancen und Risiken jetzt für die Cisco Aktie gelten.
 KI-generierte Illustration
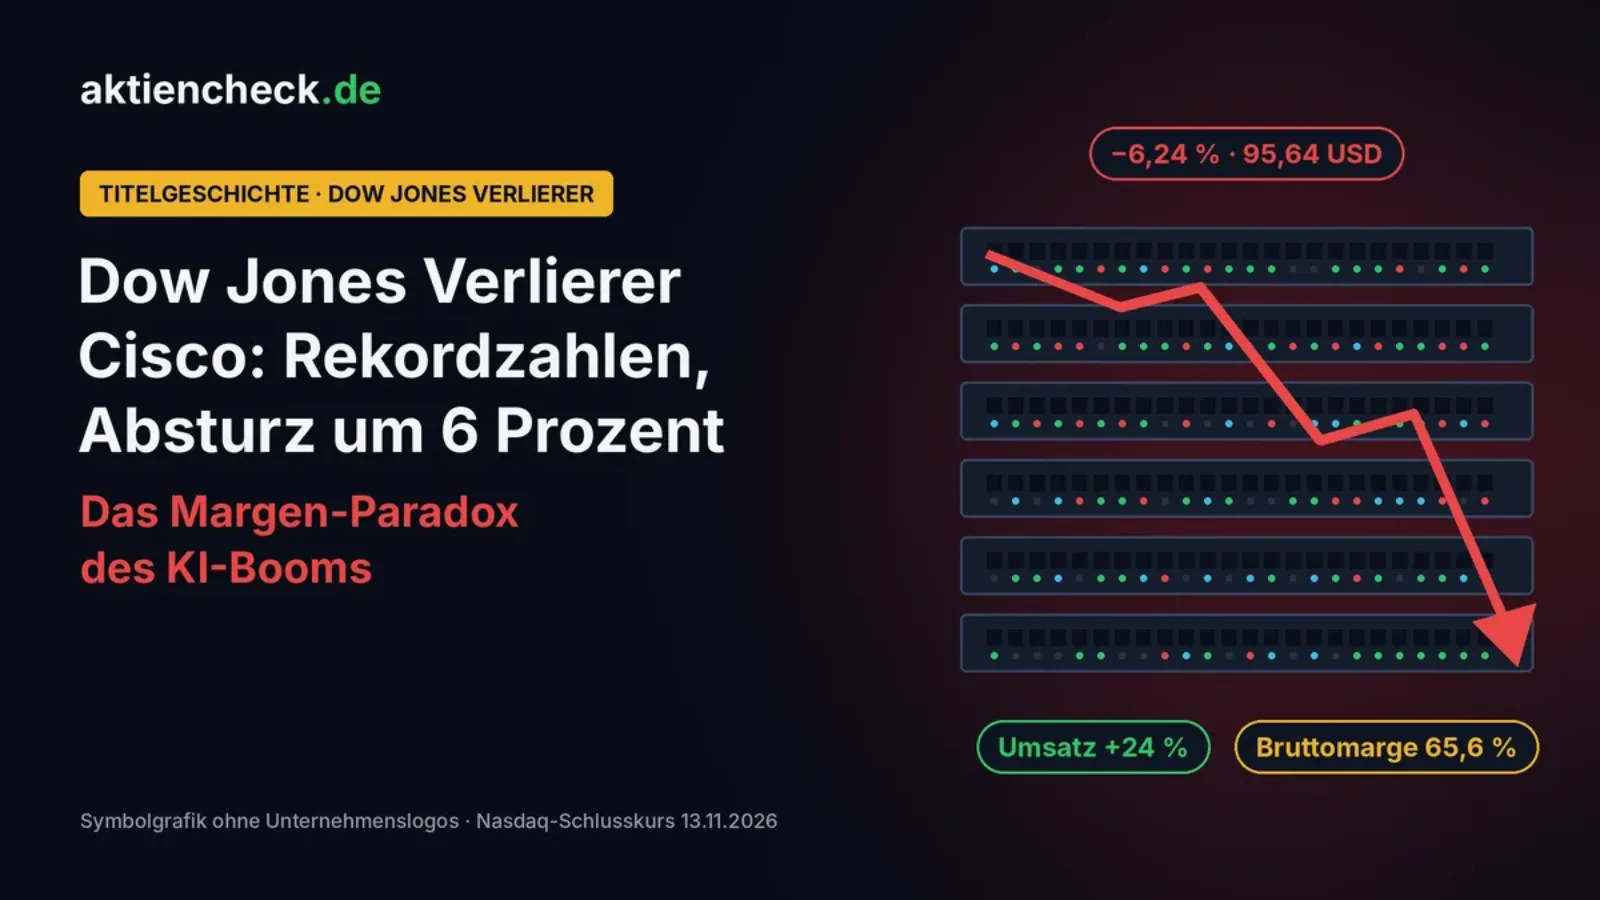
- Cisco Aktie, Dow Jones Verlierer des Tages, Schluss bei 95,64 Dollar
- −6,24 %
- Umsatzwachstum auf 18,5 Mrd. Dollar, stärkstes Plus seit über 15 Jahren
- +24 %
- Bereinigte Bruttomarge, ein Jahr zuvor waren es noch 68,1 Prozent
- 65,6 %
- Erwarteter KI-Umsatz mit Hyperscalern im Geschäftsjahr 2027
- 9 Mrd. $
Dow Jones Verlierer des Tages
Starke Zahlen, schwache Aktie
Auf dem Papier gibt es an den Cisco Quartalszahlen wenig auszusetzen. Genau das macht den Dow Jones Verlierer Cisco so bemerkenswert.
Im ersten Quartal des Geschäftsjahres 2027, das am 24. Oktober endete, steigerte Cisco den Umsatz um 24 Prozent auf 18,5 Milliarden Dollar. Analysten hatten laut LSEG mit 18,1 Milliarden Dollar gerechnet. Der bereinigte Gewinn je Aktie kletterte um 40 Prozent auf 1,40 Dollar, erwartet waren 1,33 Dollar. Die Netzwerksparte mit Switches, Routern und optischer Technik wuchs um 43 Prozent. Für das Gesamtjahr hebt Cisco die Umsatzprognose auf 74,8 bis 75,8 Milliarden Dollar an, nach bisher 72,2 bis 73,4 Milliarden Dollar. Den KI-Umsatz mit den großen Cloudkonzernen erwartet der Konzern nun bei 9 statt 7,5 Milliarden Dollar.
In Q1, we delivered the strongest revenue and non-GAAP earnings per share growth rates for Cisco in over 15 years.
Übersetzt: Im ersten Quartal habe Cisco bei Umsatz und bereinigtem Gewinn je Aktie die stärksten Wachstumsraten seit mehr als 15 Jahren erzielt.
Nachbörslich am Donnerstag hatte die Cisco Aktie zunächst nur leicht nachgegeben. Am Freitag setzte dann im regulären Handel der Ausverkauf ein. Die Aktie fiel vom Schlusskurs des Vortags bei 102,01 Dollar bis unter die Marke von 96 Dollar.
Cisco Aktienanalyse
Drei Gründe für den Absturz
Erstens die Bruttomarge. Die bereinigte Bruttomarge sank binnen eines Jahres von 68,1 auf 65,6 Prozent, im Produktgeschäft sogar um 3,5 Prozentpunkte. Finanzchef Mark Patterson nennt zwei Ursachen: einen höheren Anteil an Hardware und gestiegene Kosten für Speicherchips, die Cisco nur teilweise an Kunden weitergeben kann. Für das Gesamtjahr erwartet er eine Bruttomarge knapp unter 65 Prozent. Anders gesagt: Cisco verkauft so viel wie seit Jahren nicht, verdient aber an jedem Dollar Umsatz weniger.
Zweitens das Auftragstempo. Die Produktaufträge stiegen um 21 Prozent – ein starker Wert, aber laut Proactive Investors deutlich weniger als die 35 Prozent im Vorquartal. An der Börse schürt das die Sorge, dass die Bestelldynamik der Cloudkonzerne ihren Höhepunkt überschritten haben könnte.
Drittens die Erwartungen. Vor den Zahlen lag die Cisco Aktie seit Jahresbeginn rund 35 Prozent im Plus und damit weit vor der Nasdaq. Viel Gutes war eingepreist. Wer so gelaufen ist, wird nicht für das Übertreffen der Prognosen belohnt, sondern für jede Schwäche im Detail bestraft.
Das Muster
Zum dritten Mal in diesem Jahr: Rekord rein, Aktie runter
Wer glaubt, der Dow Jones Verlierer Cisco sei ein Einzelfall, sollte auf die vergangenen zwölf Monate schauen.
Im Februar fiel die Cisco Aktie nach den Zahlen zum zweiten Geschäftsquartal um mehr als 12 Prozent, so stark wie seit Mai 2022 nicht mehr – auch damals wegen einer Bruttomarge unter den Erwartungen und höherer Speicherkosten. Im August wiederholte sich das Bild: Trotz übertroffener Prognosen sackte die Aktie um rund 8 Prozent auf 113 Dollar ab, die bereinigte Bruttomarge war von 68,4 auf 66,3 Prozent gesunken. Schon damals kündigte Cisco an, dass das stark wachsende, hardwarelastige KI-Geschäft die Marge bis ins Geschäftsjahr 2027 belasten dürfte. Jetzt, im November, erlebt die Aktie dasselbe Muster zum dritten Mal in diesem Jahr: Rekordumsatz rein, Aktie runter.
Februar 2026
Q2-Zahlen
Marge enttäuscht, Cisco Aktie fällt um mehr als 12 Prozent
August 2026
Q4-Zahlen
Marge 66,3 Prozent, Aktie rutscht um rund 8 Prozent auf 113 Dollar
12. November
Q1-Zahlen
Bestes Wachstum seit 15 Jahren, Marge 65,6 Prozent
13. NovemberJetzt
Kursreaktion
Cisco ist mit −6,24 Prozent der Dow Jones Verlierer des Tages
Das große Bild
Das Margen-Paradox: Warum der KI-Boom nicht für alle gleich profitabel ist
Der Dow Jones Verlierer Cisco steht für eine Frage, die die gesamte KI-Börse in den kommenden Monaten beschäftigen dürfte: Wer verdient am Aufbau der Rechenzentren wirklich Geld?
Die Investitionswelle der großen Cloudkonzerne ist gewaltig, und Cisco ist mittendrin. Doch je stärker der Konzern im KI-Geschäft wächst, desto mehr verschiebt sich sein Umsatz von margenstarker Software und Wartung hin zu Hardware, die im harten Wettbewerb um Großkunden verkauft wird. Das Servicegeschäft wuchs im ersten Quartal gerade einmal um 1 Prozent. Gleichzeitig verteuern sich Speicherchips, die in nahezu jedem Netzwerkgerät stecken. Das ist das Paradox des KI-Booms: Mehr Volumen bedeutet nicht automatisch mehr Profitabilität.
Der Freitag verstärkte diesen Blick. Einen Tag nach dem Rücktritt von Nvidia-Chef Jensen Huang lief eine breite Verkaufswelle durch die Technologiebranche: AMD verlor laut Yahoo Finance rund 9 Prozent, Broadcom rund 6 Prozent, Nvidia setzte seine Talfahrt fort. Dazu kam Druck von der Zinsseite. Die US-Erzeugerpreise stiegen im Oktober um 6,5 Prozent zum Vorjahr, die Rendite zehnjähriger Staatsanleihen kletterte zeitweise auf 5,17 Prozent. Am Markt wird eine Zinserhöhung der US-Notenbank im Dezember erwartet. Anleger schichteten in defensive Werte wie Coca-Cola, Walmart und Procter & Gamble um. Für eine Aktie mit schrumpfenden Margen war das der denkbar schlechteste Tag.
Die Börse bezahlt im KI-Boom nicht mehr nur für Umsatz, sondern für Marge.
Für Anleger ist das eine wichtige Lektion über den Dow Jones Verlierer hinaus. In der ersten Phase des KI-Booms reichte es, Teil der Geschichte zu sein. In der zweiten Phase trennt die Börse schärfer: zwischen Unternehmen, die ihre Preise durchsetzen können, und solchen, die vor allem Volumen liefern.
Cisco Aktienanalyse
Chancen und Risiken für die Cisco Aktie
Nach dem Kursrutsch sieht die Bewertung freundlicher aus. Gemessen an der Mitte der neuen Gewinnprognose von 5,47 bis 5,53 Dollar je Aktie wird die Cisco Aktie nach eigener Rechnung mit etwa dem 17,4-Fachen des erwarteten Gewinns gehandelt. Die Quartalsdividende von 0,42 Dollar entspricht beim aktuellen Kurs einer Rendite von rund 1,8 Prozent. Im abgelaufenen Quartal schüttete Cisco 3,7 Milliarden Dollar über Dividenden und Aktienrückkäufe aus. Die Rückkäufe erfolgten zu durchschnittlich 112,38 Dollar – rund 17 Prozent über dem heutigen Schlusskurs.
Die Analysten
Was die Wall Street bisher sagt
Nach dem ähnlichen Kursrutsch im August blieb die Wall Street gelassen: UBS erhöhte das Kursziel damals auf 138 Dollar, Citi bestätigte 139 Dollar und Evercore ISI 150 Dollar. Die Bank of America bekräftigte vor den aktuellen Zahlen ihre Kaufempfehlung mit einem Kursziel von 150 Dollar. Neue Einschätzungen nach den Zahlen vom Donnerstag lagen bei Redaktionsschluss noch nicht vor. Alle genannten Kursziele sind Einschätzungen der jeweiligen Häuser, keine Prognose der Redaktion. Entscheidend für den Dow Jones Verlierer Cisco wird sein, ob die Analysten ihre Margenannahmen senken – oder den Kursrutsch wie im August als übertrieben einstufen.
Die Cisco Aktie auf einen Blick
Cisco Systems, Inc. (Nasdaq: CSCO, ISIN US17275R1023, WKN 878841) – 95,64 US-Dollar, −6,24 Prozent am 13. November 2026 (Schlusskurs)
Vortag: 102,01 US-Dollar
Q1 GJ 2027: Umsatz 18,5 Mrd. Dollar (+24 Prozent), bereinigter Gewinn je Aktie 1,40 Dollar (+40 Prozent)
Bereinigte Bruttomarge: 65,6 Prozent (Vorjahr 68,1 Prozent)
Prognose GJ 2027: Umsatz 74,8 bis 75,8 Mrd. Dollar, Gewinn je Aktie 5,47 bis 5,53 Dollar
KI-Umsatz mit Hyperscalern GJ 2027: 9 Mrd. Dollar erwartet
Quartalsdividende: 0,42 Dollar, zahlbar am 20. Januar 2027
Häufige Fragen zum Dow Jones Verlierer Cisco
Warum ist Cisco heute der Dow Jones Verlierer?
Die Cisco Aktie fiel um 6,24 Prozent auf 95,64 Dollar, obwohl der Konzern Rekordzahlen vorgelegt hatte. Anleger störten sich an der gesunkenen Bruttomarge von 65,6 Prozent und am langsameren Auftragswachstum.
Wie fielen die Cisco Quartalszahlen aus?
Der Umsatz stieg im ersten Geschäftsquartal 2027 um 24 Prozent auf 18,5 Milliarden Dollar, der bereinigte Gewinn je Aktie um 40 Prozent auf 1,40 Dollar. Beides lag über den Erwartungen der Analysten.
Warum sinkt die Marge bei Cisco?
Cisco verkauft mehr Hardware für KI-Rechenzentren, die geringere Margen abwirft als Software und Services. Zudem sind Speicherchips teurer geworden, was Cisco nur teilweise an Kunden weitergeben kann.
Ist es das erste Mal, dass die Cisco Aktie trotz guter Zahlen fällt?
Nein. Auch nach den Zahlen im Februar und im August 2026 fiel die Aktie trotz übertroffener Erwartungen deutlich, jeweils wegen Sorgen um die Marge.
Wie viel kostete Cisco den Dow Jones?
Rechnerisch rund 40 Punkte. Der Dow Jones schloss trotzdem mit einem Plus von 0,07 Prozent bei 52.336 Punkten.
War dieser Artikel hilfreich?
Die Inhalte auf AktienCheck.de dienen ausschließlich der Information und stellen keine individuelle Anlageberatung oder Aufforderung zum Kauf oder Verkauf von Wertpapieren dar. Wertpapiergeschäfte sind mit Risiken bis hin zum vollständigen Verlust des eingesetzten Kapitals verbunden.