
Fünf Handelstage, ein historischer Moment und ein Markt, der seine Lieblinge im Stundentakt austauschte: Die abgelaufene Börsenwoche wird in die Geschichtsbücher eingehen. Am Donnerstag sprang der DAX erstmals über die Marke von 27.000 Punkten, am Freitag beendete er den Xetra-Handel bei 26.749,95 Punkten. Das ist ein Wochenplus von 3,60 Prozent – nachdem der Index in der Vorwoche nach dem KI-Beben an der Wall Street noch auf der Stelle getreten war. Unter der Oberfläche lief ein Kampf, der schärfer kaum sein könnte: Die DAX Wochengewinner Siemens Energy und Infineon legten mehr als 10 Prozent zu, ganz unten stürzt Rheinmetall die zweite Woche in Folge ab. Unsere DAX-Analyse der Woche zeigt, wer gewonnen hat, wer verloren hat – und warum.
Analysen
DAXmaerktebullishMarkt & WirtschaftDAX Gewinner der WocheDAX Verlierer der WocheDAX WochengewinnerDAX WochenverliererDAX WochenanalyseDAX-Check der WocheDAX Rekord27.000 PunkteSiemens EnergyInfineonSiemensDeutsche BankAllianzRheinmetallFresenius Medical CareVolkswagenBrenntagBmwUS-InflationUS-ErzeugerpreiseFed
DAX Gewinner und Verlierer der Woche: Siemens Energy und Infineon zünden die Rekordwoche – Rheinmetall und Fresenius Medical Care stürzen ab
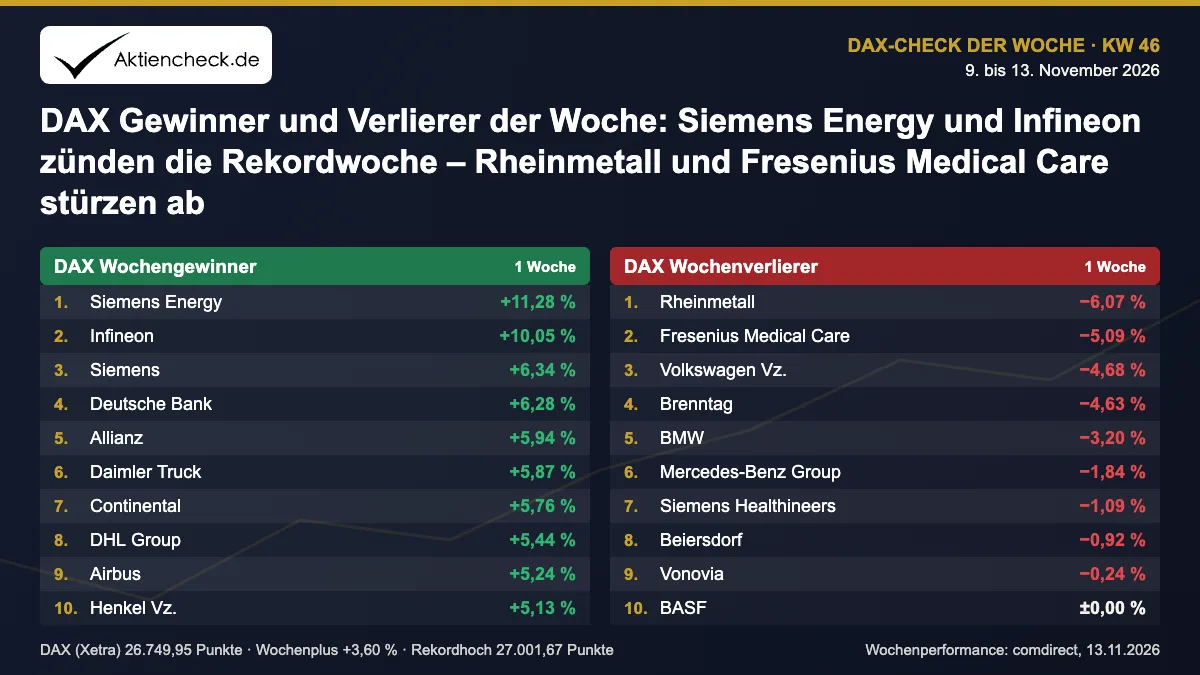
DAX Wochenanalyse KW 46/2026: Der DAX knackt erstmals 27.000 Punkte und beendet die Woche mit 3,6 Prozent Plus. Siemens Energy, Infineon, Siemens, Deutsche Bank und Allianz führen die DAX Wochengewinner an, Rheinmetall, Fresenius Medical Care, Volkswagen, Brenntag und BMW die DAX Wochenverlierer. Der DAX-Check der Woche mit allen zehn Gewinnern und zehn Verlierern, den Gründen für jede Kursbewegung und allen US-Wirtschaftsdaten von der Inflation bis zu den Erzeugerpreisen.
- Erstes Allzeithoch über 27.000 Punkten am 12. November
- 27.001,67
- Wochenplus des DAX auf 26.749,95 Punkte
- +3,60 %
- Siemens Energy führt die DAX Wochengewinner an
- +11,28 %
- Rheinmetall ist das Schlusslicht der DAX Wochenverlierer
- -6,07 %
DAX-Analyse der Woche
Von der KI-Panik zum 27.000er-Rekord: fünf Tage im Zeitraffer
Wer verstehen will, warum die DAX Gewinner der Woche und die DAX Verlierer der Woche so weit auseinanderliegen, muss die Woche Tag für Tag lesen. Friedenshoffnung, Zinsangst, Zahlenfeuerwerk und ein Rücktritt, der die KI-Welt erschüttert – alles innerhalb von fünf Handelstagen.
Montag – das Comeback. Nach dem Absturz vom Freitag zuvor eroberte der DAX die Marke von 26.000 Punkten im Sturm zurück und schloss mit rund 1,7 Prozent Plus bei 26.267 Punkten. Hoffnungen auf Frieden im Iran-Krieg und in der Ukraine ließen den Ölpreis um fast 5 Prozent fallen, Brent rutschte auf rund 94 US-Dollar. Die KI-Panik der Vorwoche wich der Schnäppchenjagd: Infineon und Siemens Energy führten die Rally an, dazu Ölpreis-Profiteure wie Airbus und Continental. Die UniCredit sorgte mit einem Rekordgewinn und einem Zeitplan für die Commerzbank-Kontrolle für Bankenfantasie.
Dienstag – der Inflationsschock. US-Präsident Donald Trump erklärte den Krieg mit dem Iran für „effektiv vorüber“, der DAX kletterte bis auf 26.640 Punkte – nur gut 50 Punkte unter dem damaligen Rekord. Dann kamen um 14:30 Uhr die US-Verbraucherpreise. Sie fielen heißer aus als erwartet, und die Zinsangst kehrte zurück. Am Ende blieb nur ein Plus von rund 0,3 Prozent. Selbst Infineon drehte trotz Rekordzahlen ins Minus.
Mittwoch – der Rekordschluss. Siemens Energy explodierte nach Rekordzahlen und einem Rückkauf von bis zu 9 Milliarden Euro um 9,42 Prozent, Infineon legte 6,60 Prozent zu. Der DAX schloss mit 1,20 Prozent Plus bei 26.662,77 Punkten – dem höchsten Schlussstand seiner Geschichte. Auf der anderen Seite erlebte Rheinmetall einen schwarzen Tag: Der tschechische Rivale CSG kappte seine Margenprognose, die Rheinmetall-Aktie brach um 6,84 Prozent ein.
Donnerstag – 27.000 Punkte und das Huang-Beben. Siemens, Allianz und Münchener Rück lieferten starke Zahlen, und der DAX stieg auf 27.001,67 Punkte. Dann kam die Bestätigung aus dem Silicon Valley: Nvidia-Chef Jensen Huang tritt mit sofortiger Wirkung zurück, Finanzchefin Colette Kress übernimmt übergangsweise. Zusätzlich dämpfte Trump mit der Aussage, man brauche keinen Deal mit dem Iran, die Friedenshoffnung. Der DAX gab einen Großteil der Gewinne ab, schloss aber mit 26.771,88 Punkten erneut auf Rekordniveau.
Freitag – die große Rotation. Freitag, der 13., brachte keinen Absturz, sondern eine Umschichtung. Der DAX verlor nur 0,08 Prozent. Gefragt waren Versorger, Versicherer und Gesundheitswerte, verkauft wurden Chips, Rüstung und Infrastruktur. Den Ton gab ein Medienbericht vor, wonach der Bund den Urenco-Anteil von E.ON und RWE übernehmen will. Am späten Abend signalisierte die Indikation von Société Générale mit 26.817 Punkten bereits einen freundlicheren Start in die neue Woche.
Das Gipfelfieber hat die Anleger gepackt.
DAX-Check der Woche
Die zehn DAX Wochengewinner und die zehn DAX Wochenverlierer
Die DAX Gewinner der Woche:
Siemens Energy: +11,28 Prozent
Infineon: +10,05 Prozent
Siemens: +6,34 Prozent
Deutsche Bank: +6,28 Prozent
Allianz: +5,94 Prozent
Daimler Truck: +5,87 Prozent
Continental: +5,76 Prozent
DHL Group: +5,44 Prozent
Airbus: +5,24 Prozent
Henkel Vz.: +5,13 Prozent
Die DAX Verlierer der Woche:
Rheinmetall: -6,07 Prozent
Fresenius Medical Care: -5,09 Prozent
Volkswagen Vz.: -4,68 Prozent
Brenntag: -4,63 Prozent
BMW: -3,20 Prozent
Mercedes-Benz Group: -1,84 Prozent
Siemens Healthineers: -1,09 Prozent
Beiersdorf: -0,92 Prozent
Vonovia: -0,24 Prozent
BASF: ±0,00 Prozent
Damit schlossen 30 der 40 DAX-Werte die Woche im Plus. Knapp hinter den DAX Wochengewinnern lagen die Commerzbank, die Münchener Rück und RWE mit Wochengewinnen zwischen gut 3 und gut 4 Prozent.
DAX Wochengewinner
Strom, Chips und Finanzen: die zehn Sieger der Rekordwoche
Die Liste der DAX Wochengewinner liest sich wie ein Who's who der deutschen Industrie- und Finanzelite. Fast alle DAX Gewinner haben in dieser Woche eigene Zahlen oder eigene Nachrichten geliefert – die Börse hat konkrete Ergebnisse belohnt.
1. Siemens Energy (ISIN: DE000ENER6Y0, WKN: ENER6Y, Symbol: ENR) – 131,28 Euro, +11,28 Prozent
Der größte DAX Wochengewinner hat eine Woche hinter sich, die Anleger nicht so schnell vergessen werden. Noch in der Vorwoche hatte die Aktie 8,31 Prozent verloren, weil der Markt einen gebremsten Ausbau von KI-Rechenzentren in den USA fürchtete. Am Montag gingen die Analysten in die Offensive: Bernstein hielt die Sorge vor einem Ende des Gasturbinenbooms für überzogen, RBC brachte einen milliardenschweren Aktienrückkauf ins Spiel. Am Mittwoch lieferte der Konzern: Der Umsatz stieg im Geschäftsjahr 2026 auf 44,2 Milliarden Euro, der Gewinn nach Steuern von 1,7 auf 4,1 Milliarden Euro, der Auftragsbestand erreichte den Rekordwert von 164 Milliarden Euro. Die Dividende soll von 0,70 auf 2,30 Euro steigen, dazu kommt ein Rückkaufprogramm über bis zu 9 Milliarden Euro bis 2030. Bis zum Geschäftsjahr 2030 will Siemens Energy jährlich um 12 bis 14 Prozent wachsen. Die Aktie schoss an diesem Tag um 9,42 Prozent nach oben. Zum Wochenschluss zeigten sich die Analysten uneinig: Oddo BHF stufte auf „Outperform“ hoch, Goldman Sachs senkte das Kursziel auf 200 Euro.
2. Infineon (ISIN: DE0006231004, WKN: 623100, Symbol: IFX) – 49,88 Euro, +10,05 Prozent
Der Chipkonzern liefert die wildeste Kurve unter den DAX Wochengewinnern. Am Montag stieg die Aktie um 5,50 Prozent, weil die Deutsche Bank den Ausverkauf bei europäischen Chipwerten für übertrieben hielt und Infineon im Werk Villach erstmals 300-Millimeter-Wafer aus Siliziumkarbid zu funktionsfähigen Bauelementen verarbeitete. Am Dienstag folgten Rekordzahlen und ein Umsatzziel von rund 20 Milliarden Euro für das Geschäftsjahr 2027, allein mit Stromversorgungen für KI-Rechenzentren will der Konzern knapp 4 Milliarden Euro umsetzen. Die Aktie stieg zeitweise um mehr als 6 Prozent, drehte nach den US-Inflationsdaten aber ins Minus. Am Mittwoch kam der Rückenwind aus den USA: Starke Zahlen von CoreWeave linderten die Zweifel am KI-Ausbau, Infineon gewann 6,60 Prozent. Der Freitag zeigte dann die Kehrseite: Nach dem Huang-Rücktritt erfasste eine Verkaufswelle die US-Chipwerte, Jefferies senkte das Kursziel von 96 auf 74 Euro und bestätigte „Buy“. Die Aktie verlor am Freitag mehr als 4 Prozent und rutschte unter 50 Euro.
3. Siemens (ISIN: DE0007236101, WKN: 723610, Symbol: SIE) – 279,40 Euro, +6,34 Prozent
Der Technologiekonzern hat am Donnerstag das Zahlenfeuerwerk geliefert, das den DAX über 27.000 Punkte trug. Im vierten Geschäftsquartal schoss der Auftragseingang um 58 Prozent auf den Rekordwert von 34,8 Milliarden Euro, im Gesamtjahr übersprang er erstmals die Marke von 100 Milliarden Euro. Das Industrieergebnis kletterte auf den Rekord von 13,3 Milliarden Euro. Für 2027 erwartet Siemens ein vergleichbares Umsatzwachstum von 9 bis 11 Prozent, das Mittelfristziel hob der Konzern auf 7 bis 11 Prozent an. JPMorgan sprach von einem Auftragseingang, der rund ein Drittel über dem Konsens lag. Treiber ist die Nachfrage nach Elektrifizierung und Automatisierung, auch aus dem Bau von Rechenzentren. Am Freitag nahmen Anleger Gewinne mit, das Rekordhoch von 291,70 Euro bleibt vorerst unerreicht.
4. Deutsche Bank (ISIN: DE0005140008, WKN: 514000, Symbol: DBK) – 33,19 Euro, +6,28 Prozent
Das größte deutsche Geldhaus profitierte gleich von zwei Strömungen. Am Montag sorgten der Rekordgewinn der UniCredit von 3,26 Milliarden Euro und Fusionsfantasie im italienischen Bankensektor für eine Rally im gesamten Sektor, der europäische Bankenindex legte 2,4 Prozent zu. Die Deutsche Bank gewann 3,26 Prozent. Am Dienstag und Mittwoch folgten weitere Gewinne. Nach unserer Einschätzung wirkte dabei die Zinsangst als Rückenwind: Steigende Zinsen stützen die Zinserträge der Banken, und nach den heißen US-Inflationsdaten gilt eine Zinserhöhung der Fed im Dezember als nahezu sicher. Auch die Commerzbank zählte mit gut 4 Prozent Wochenplus zu den starken Werten.
5. Allianz (ISIN: DE0008404005, WKN: 840400, Symbol: ALV) – 477,20 Euro, +5,94 Prozent
Der Versicherungskonzern schraubt sein Rekordhoch Woche für Woche höher. Am Donnerstag meldete die Allianz nach neun Monaten ein operatives Rekordergebnis von 14,1 Milliarden Euro und hob die Jahresprognose auf rund 18,6 Milliarden Euro an. Glanzpunkt war die Vermögensverwaltung mit Nettozuflüssen von 47 Milliarden Euro im dritten Quartal. Am Freitag hob Oddo BHF das Kursziel auf 490 Euro an. Rückenwind kam auch von der Konkurrenz: Die Hannover Rück glänzte mit starken Neunmonatszahlen, die Münchener Rück legte ebenfalls robuste Ergebnisse vor. Versicherer gelten zudem als Gewinner steigender Zinsen, weil sie ihre Kapitalanlagen zu höheren Renditen anlegen können.
6. Daimler Truck (ISIN: DE000DTR0CK8, WKN: DTR0CK, Symbol: DTG) – 42,66 Euro, +5,87 Prozent
Der Lkw-Hersteller holte in dieser Woche die Verluste nach seinen Quartalszahlen mehr als auf. Am Montag und Dienstag legte die Aktie zusammen fast 7 Prozent zu. Nach unserer Einschätzung profitiert Daimler Truck als klassischer Zykliker von der Hoffnung auf ein Ende des Iran-Kriegs: Sinkende Dieselpreise entlasten die Kunden aus der Logistikbranche, eine stabilere Weltwirtschaft stützt die Nachfrage nach Lastwagen. Die Analysten sind gespalten. Die Deutsche Bank senkte das Kursziel von 54 auf 50 Euro, bleibt aber bei „Buy“, Citi und Kepler Cheuvreux bestätigten ihre Kaufempfehlungen. Bernstein Research rät dagegen mit „Underperform“ zum Verkauf.
7. Continental (ISIN: DE0005439004, WKN: 543900, Symbol: CON) – 73,78 Euro, +5,76 Prozent
Der Reifenhersteller gehört die zweite Woche in Folge zu den DAX Wochengewinnern. Den größten Sprung machte die Aktie am Montag mit 4,22 Prozent. Zwei Faktoren wirkten zusammen: Continental hatte in der Vorwoche die erste Quartalsbilanz als nahezu reiner Reifenkonzern vorgelegt und die Prognose für die bereinigte EBIT-Marge 2026 auf 13,4 bis 14,0 Prozent angehoben, die LBBW stufte danach auf „Kaufen“ hoch. Zudem senkt der fallende Ölpreis tendenziell die Kosten für ölbasierte Rohstoffe wie synthetischen Kautschuk und Ruß. Damit ist Continental ein direkter Profiteur der Entspannung am Energiemarkt.
8. DHL Group (ISIN: DE0005552004, WKN: 555200, Symbol: DHL) – 60,90 Euro, +5,44 Prozent
Der Logistikkonzern setzt seinen Lauf in Richtung Rekordhoch fort. Eine große neue Unternehmensnachricht gab es in dieser Woche nicht, das starke dritte Quartal wirkt aber nach. DHL steigerte den Umsatz um 12,6 Prozent auf 22,7 Milliarden Euro und hob die Prognose für 2026 zum zweiten Mal an: Erwartet werden nun ein operatives Ergebnis von mehr als 7,0 Milliarden Euro und ein freier Cashflow ohne Übernahmen von mehr als 3,2 Milliarden Euro. Barclays hob das Kursziel auf 66 Euro, RBC auf 67 Euro. Zudem kauft DHL laufend eigene Aktien zurück. Als Gradmesser des Welthandels profitierte die Aktie zusätzlich von der Hoffnung auf eine Entspannung im Nahen Osten.
9. Airbus (ISIN: NL0000235190, WKN: 938914, Symbol: AIR) – 206,75 Euro, +5,24 Prozent
Der Flugzeugbauer verdankt seinen Platz unter den DAX Wochengewinnern vor allem dem Montag. Mit einem Plus von 4,66 Prozent war Airbus einer der größten Profiteure des Ölpreisrutsches: Niedrigere Kerosinkosten verbessern die Ertragslage der Fluggesellschaften und damit die Aussichten für Bestellungen und Auslieferungen. Hoffnungen auf eine Entspannung im Nahen Osten stützen zudem den Luftverkehr in der Region. Operativ hält Airbus an den Jahreszielen fest: rund 870 Auslieferungen, ein bereinigtes EBIT von rund 7,5 Milliarden Euro und ein freier Cashflow von rund 4,5 Milliarden Euro. Gegen Wochenende gab die Aktie etwas nach, als der Ölpreis wieder anzog.
10. Henkel Vz. (ISIN: DE0006048432, WKN: 604843, Symbol: HEN3) – 86,94 Euro, +5,13 Prozent
Der Konsumgüter- und Klebstoffkonzern war am Dienstag mit 4,09 Prozent Plus der größte DAX Gewinner des Tages. Henkel legte die ausführlichen Zahlen zum dritten Quartal vor und bestätigte die angehobenen Jahresziele. Der Umsatz stieg nominal um 11,0 Prozent auf 5,713 Milliarden Euro, organisch um 6,5 Prozent. Für 2026 erwartet Henkel nun ein organisches Wachstum von 3,0 bis 4,0 Prozent statt bislang 1,5 bis 3,5 Prozent. Bernstein Research nannte die Zahlen insgesamt sehr stark. Die Vorzugsaktie kletterte auf den höchsten Stand seit rund anderthalb Jahren und profitierte am Freitag zusätzlich von der Rotation in defensive Werte.
DAX Wochenverlierer
Rüstung, Autos, Dialyse: die zehn Verlierer der Rekordwoche
Während der DAX Rekorde feiert, zeigen die DAX Verlierer, wo die Nervosität sitzt. Drei Muster prägen die Liste: der Rüstungsfrust, die Dauerkrise der Autoindustrie und Gesundheitswerte mit schwachem Ausblick.
1. Rheinmetall (ISIN: DE0007030009, WKN: 703000, Symbol: RHM) – 765,50 Euro, -6,07 Prozent
Der größte DAX Wochenverlierer findet keinen Boden. In der Vorwoche war die Aktie nach der zweiten Prognosesenkung binnen drei Monaten bereits um fast 21 Prozent eingebrochen. Zum Wochenstart deutete sich eine Stabilisierung an, MWB Research stufte auf „Kaufen“ hoch, die Aktie legte am Montag 3,85 Prozent zu. Doch am Mittwoch kam der nächste Schock: Der tschechische Konkurrent CSG senkte seine Margenprognose für 2026 von 24 bis 25 Prozent auf rund 21 Prozent, weil die Preise für Standardmunition sinken. Für Rheinmetall, das einen großen Teil seines Geldes mit Munition verdient, ist das ein Warnsignal. Die Aktie verlor am Mittwoch 6,84 Prozent, am Donnerstag weitere 4,14 Prozent. Am Freitag senkte die Citigroup ihr Kursziel auf 1.099 Euro, zudem belasteten Berichte über mögliche Friedensgespräche für die Ukraine. Vom 52-Wochen-Hoch bei 1.966 Euro ist die Aktie inzwischen rund 60 Prozent entfernt. Die Chance auf eine Wende bietet der Kapitalmarkttag am 26. und 27. November.
2. Fresenius Medical Care (ISIN: DE0005785802, WKN: 578580, Symbol: FME) – 40,11 Euro, -5,09 Prozent
Beim Dialysekonzern begann die Woche mit einem Paukenschlag. Barclays stufte die Aktie am Montag von „Equal Weight“ auf „Underweight“ ab und senkte das Kursziel von 44,50 auf 35 Euro. Die Analysten sehen die Ertragskraft durch Erstattungsdruck, schwaches Volumenwachstum und Inflation bedroht. Besonders schwer wiegt der Wegfall einer US-Sondervergütung, der das operative Ergebnis 2027 um 300 bis 350 Millionen Euro schmälern soll. Die Aktie verlor am Montag 2,64 Prozent und blieb auch am Dienstag unter Druck. Am Donnerstag verkaufte der Großaktionär Fresenius einen Teil seiner FMC-Aktien und senkte seinen Anteil von rund 25 auf rund 20 Prozent. Am Freitag gelang eine Erholung, die das Wochenminus aber nur verkleinerte. Der Kontrast zur früheren Mutter ist bemerkenswert: Fresenius stieg auf den höchsten Stand seit acht Jahren.
3. Volkswagen Vz. (ISIN: DE0007664039, WKN: 766403, Symbol: VOW3) – 67,48 Euro, -4,68 Prozent
Für den Autobauer war es eine Woche der schlechten Nachrichten aus der eigenen Familie. Am Dienstag meldete die Dachholding Porsche SE für die ersten neun Monate einen Nettoverlust von 2,8 Milliarden Euro, vor allem wegen einer Wertminderung auf die VW-Beteiligung, und forderte schnellere Reformen. Am Donnerstag verlor die Aktie trotz des Produktionsstarts des vollelektrischen ID. Tiguan in Emden fast 2 Prozent. Die DZ Bank bestätigte ihre Einstufung „Halten“ mit einem fairen Wert von 73 Euro und verwies auf Sonderbelastungen bei Porsche und im China-Geschäft sowie auf den Margendruck durch den steigenden Elektroanteil. Seit Jahresbeginn hat die VW-Vorzugsaktie rund 29 Prozent verloren.
4. Brenntag (ISIN: DE000A1DAHH0, WKN: A1DAHH, Symbol: BNR) – 58,66 Euro, -4,63 Prozent
Der Chemiehändler erlebte zwei schwache Tage in Folge. Am Mittwoch verfehlte Brenntag mit einem operativen EBITDA von 385 Millionen Euro im dritten Quartal die Erwartungen von 389 Millionen Euro knapp, der Nettogewinn lag mit 129 Millionen Euro unter der Prognose von 136 Millionen Euro. Die Aktie fiel um 3,77 Prozent. Am Donnerstag folgte der Kapitalmarkttag, an dem das Papier nach positivem Start ins Minus drehte. Dabei sind die neuen Ziele ehrgeizig: Brenntag will sich zu einer zentralen Distributionsplattform wandeln und das EBITDA um rund 450 Millionen Euro verbessern, mittelfristig peilt der Konzern eine EBITDA-Marge von rund 10 Prozent an. Am Freitag holte die Aktie mit gut 2 Prozent Plus einen Teil der Verluste auf.
5. BMW (ISIN: DE0005190003, WKN: 519000, Symbol: BMW) – 57,52 Euro, -3,20 Prozent
Der Autobauer kommt nicht aus den Negativschlagzeilen. Am Dienstag bestätigte BMW Schichtausfälle wegen kurzfristiger Engpässe bei Zulieferteilen, laut Handelsblatt sind die Standorte Regensburg, Leipzig und Oxford betroffen. Die Nachricht traf eine ohnehin angeschlagene Aktie: Anfang November hatte BMW zum zweiten Mal in diesem Jahr die Prognose gesenkt und erwartet für die Autosparte 2026 nur noch eine Marge zwischen minus 0,5 und plus 0,5 Prozent. Die Ratingagentur S&P stufte die Kreditwürdigkeit von „A“ auf „A-“ herab. Seit Jahresbeginn hat die BMW-Aktie mehr als ein Drittel ihres Werts verloren.
6. Mercedes-Benz Group (ISIN: DE0007100000, WKN: 710000, Symbol: MBG) – 40,76 Euro, -1,84 Prozent
Der Stuttgarter Autobauer wurde von der schwachen Stimmung in der gesamten Branche mitgezogen. Eine eigene größere Unternehmensnachricht gab es nicht. Am Dienstag und Donnerstag verlor die Aktie jeweils rund 1 Prozent, als BMW und Volkswagen unter Druck standen. Nach unserer Einschätzung bleiben die Belastungen für die deutschen Premiumhersteller dieselben: schwache Nachfrage in China, Zollrisiken und hohe Kosten für den Umstieg auf Elektroautos. Auf Jahressicht hat die Mercedes-Aktie rund 32 Prozent verloren, die Dividendenrendite liegt bei gut 7 Prozent.
7. Siemens Healthineers (ISIN: DE000SHL1006, WKN: SHL100, Symbol: SHL) – 43,95 Euro, -1,09 Prozent
Beim Medizintechnikkonzern lastet weiterhin der vorsichtige Ausblick, den das Management mit den Zahlen am 5. November gegeben hatte. Für das Geschäftsjahr 2027 erwartet Siemens Healthineers ein bereinigtes Ergebnis je Aktie von 2,20 bis 2,40 Euro nach 2,42 Euro im abgelaufenen Jahr. Das liegt unter den Erwartungen, belastet wird die Planung unter anderem durch China. Am Montag verlor die Aktie 2,29 Prozent, obwohl Goldman Sachs das Kursziel von 43 auf 49 Euro anhob, die Einstufung aber bei „Neutral“ beließ. Am Donnerstag und Freitag holte das Papier im Zuge der Rotation in Gesundheitswerte einen Teil der Verluste auf.
8. Beiersdorf (ISIN: DE0005200000, WKN: 520000, Symbol: BEI) – 84,20 Euro, -0,92 Prozent
Der Nivea-Hersteller war ein Opfer der Umschichtung zu Wochenbeginn. Am Montag und Mittwoch zählte die Aktie zu den schwächeren DAX-Werten, eine eigene Unternehmensnachricht gab es nicht. Nach unserer Einschätzung wurde Beiersdorf als defensiver Konsumwert verkauft, als Anleger in Zykliker, Banken und Technologie umschichteten. Erst die Rückkehr der Vorsicht am Freitag stoppte den Abwärtstrend. Auf Jahressicht liegt die Aktie rund 8 Prozent im Minus.
9. Vonovia (ISIN: DE000A1ML7J1, WKN: A1ML7J, Symbol: VNA) – 16,76 Euro, -0,24 Prozent
Der Wohnungskonzern ist das Paradebeispiel für einen zinssensiblen Wert, und die Zinsen haben in dieser Woche die Richtung vorgegeben. Nach den heißen US-Verbraucherpreisen am Dienstag verlor die Aktie 1,57 Prozent, die Rendite zehnjähriger US-Staatsanleihen stieg zeitweise über 5 Prozent. Höhere Zinsen verteuern die Refinanzierung und drücken auf die Immobilienbewertungen. Dazu kommt die Erwartung einer Zinserhöhung der EZB im Dezember, die Bundesbank-Präsident Joachim Nagel für nötig hält. Auf Jahressicht hat die Aktie mehr als ein Drittel verloren, die Dividendenrendite liegt bei gut 7 Prozent.
10. BASF (ISIN: DE000BASF111, WKN: BASF11, Symbol: BAS) – 54,27 Euro, ±0,00 Prozent
Der Chemiekonzern schließt die Woche exakt auf dem Niveau der Vorwoche – und landet damit unter den DAX Wochenverlierern, weil 30 DAX-Werte zulegten. Eine eigene Unternehmensnachricht gab es nicht. Nach unserer Einschätzung hielten sich zwei Kräfte die Waage: Der fallende Gaspreis im Zuge der Friedenshoffnung entlastet die energieintensive Chemie, zugleich bremst die Sorge vor höheren Zinsen und einer schwächeren Industriekonjunktur. Auf Jahressicht hat die BASF-Aktie gut 20 Prozent zugelegt.
Kursangaben: Xetra-Schlusskurse vom 13. November 2026 laut onvista und finanzen.net. Wochenperformance laut comdirect, Stand 13. November 2026, gegenüber dem Schluss der Vorwoche. Je nach Handelsplatz können die Werte geringfügig abweichen.
Wirtschaftsdaten USA
Inflation, Zinsen, Erzeugerpreise: die Fed steht unter Zugzwang
Die wichtigste Kraft hinter den Kursen dieser Woche saß in Washington. Die US-Daten zeichneten das Bild einer robusten Wirtschaft mit hartnäckiger Inflation – und genau das macht eine Zinserhöhung der Fed im Dezember immer wahrscheinlicher.
Verbraucherpreise (Dienstag): Der wichtigste Termin der Woche. Die US-Verbraucherpreise stiegen im Oktober um 0,4 Prozent zum Vormonat, erwartet worden waren 0,3 Prozent. Im September hatte das Plus bei 0,6 Prozent gelegen. Die Kernrate ohne Energie und Nahrungsmittel stieg um 0,3 Prozent und lag damit ebenfalls über der Prognose von 0,2 Prozent. Besonders deutlich zogen die Wohnkosten an. Eine Jahresrate wurde wegen fehlender Vergleichsdaten aus dem Regierungsstillstand im Oktober 2025 nicht veröffentlicht. Die Botschaft war dennoch klar: Der Preisdruck hat sich in der Breite festgesetzt. Die Rendite zweijähriger Staatsanleihen stieg auf rund 4,68 Prozent, die zehnjährige Rendite zeitweise über 5 Prozent. Fed-Gouverneur Christopher Waller brachte sogar eine Zinserhöhung um 50 Basispunkte ins Spiel.
Erzeugerpreise (Freitag): Zum Wochenschluss folgte eine leichte Entlastung. Die US-Erzeugerpreise stiegen im Oktober um 0,3 Prozent zum Vormonat und damit etwas weniger als die erwarteten 0,4 Prozent, nach 1,4 Prozent im September. Im Jahresvergleich kletterten sie aber auf 6,5 Prozent nach 6,3 Prozent – den höchsten Stand seit November 2022. Die Kernrate stieg wie erwartet um 0,3 Prozent zum Vormonat und lag zum Vorjahr unverändert bei 5,0 Prozent. Die Rendite zehnjähriger Staatsanleihen erreichte am Freitag zeitweise 5,17 Prozent.
Arbeitsmarkt (Donnerstag): Erste Risse zeigen sich am US-Arbeitsmarkt. Die wöchentlichen Erstanträge auf Arbeitslosenhilfe stiegen auf 200.000 nach 191.000 und lagen damit über den erwarteten 195.000. Der Vierwochendurchschnitt blieb mit 195.250 stabil, die fortgesetzten Anträge sanken auf 1,697 Millionen. In der Vorwoche hatte der Arbeitsmarktbericht mit 165.000 neuen Stellen noch weit über den Erwartungen gelegen.
Immobilienmarkt (Mittwoch und Donnerstag): Die hohen Zinsen bremsen den Häusermarkt spürbar. Die Verkäufe bestehender Häuser fielen im Oktober um 5,5 Prozent auf eine Jahresrate von 3,75 Millionen und verfehlten die Prognose von 3,85 Millionen klar. Ein Lichtblick kam von den Hypothekenanträgen: Sie stiegen laut der Mortgage Bankers Association um 6,2 Prozent, der Zinssatz für 30-jährige Hypotheken sank leicht auf 7,21 Prozent.
Großhandel, Stimmung und Inflationserwartungen (Montag und Mittwoch): Die Umsätze im Großhandel stiegen im September um 2,8 Prozent und damit mehr als doppelt so stark wie erwartet. Die Inflationserwartungen der Konsumenten laut New Yorker Fed verharrten bei 3,9 Prozent und lagen leicht über der Prognose. Das Wachstumsbarometer GDPNow der Atlanta Fed signalisiert für das vierte Quartal ein annualisiertes Wachstum von 3,5 Prozent. Der Verbraucherstimmungsindex von Reuters und Ipsos stieg im November kräftig auf 49,20 Punkte nach 45,18 Punkten.
Wirtschaftsdaten Deutschland und Europa
Exporte überraschen, die Inflation bleibt zu hoch
Auch hierzulande lieferte die Woche wichtige Daten. Die deutschen Exporte stiegen im September um 2,0 Prozent und damit deutlich stärker als erwartet, getragen vom EU-Geschäft. Die Importe zogen sogar um 4,2 Prozent an, der Handelsbilanzüberschuss schrumpfte auf 15,6 Milliarden Euro. Die Inflationsrate für Oktober bestätigte das Statistische Bundesamt bei 2,8 Prozent nach 3,3 Prozent im September. Die Großhandelspreise stiegen dagegen im Jahresvergleich um 8,8 Prozent – ein Warnsignal für die Verbraucherpreise der kommenden Monate. Die Eurozone wuchs laut Eurostat im dritten Quartal um 0,4 Prozent zum Vorquartal. Der Sentix-Konjunkturindex sank im November nur leicht auf 2,4 Punkte. Für die EZB bleibt das Bild angespannt: Bundesbank-Präsident Joachim Nagel hält eine Zinserhöhung im Dezember für nötig.
DAX-Check der Woche
Was die Wochengewinner und Wochenverlierer verbindet
Zahlen schlagen Hoffnungen
Siemens Energy, Infineon, Siemens, Allianz und Henkel haben in dieser Woche eigene Zahlen vorgelegt und überzeugt. Die DAX Gewinner der Woche verdanken ihr Plus vor allem konkreten Ergebnissen und angehobenen Zielen.
Elektrifizierung ist das Thema der Stunde
Die DAX Gewinner Siemens Energy und Siemens zeigen mit Rekordaufträgen, dass der Ausbau von Stromnetzen, Kraftwerken und Rechenzentren vertraglich abgesichert ist – unabhängig von politischen Debatten in Washington.
Zinsen sortieren den Markt
Banken und Versicherer gewinnen, zinssensible Werte wie Vonovia und die hoch verschuldete Autoindustrie verlieren. Die US-Inflationsdaten haben diese Spaltung verschärft.
Rüstung und Autos bleiben Problemzonen
Rheinmetall steht die zweite Woche in Folge ganz unten, Volkswagen, BMW und Mercedes-Benz finden aus der Krise nicht heraus. Für beide Branchen fehlen derzeit positive Überraschungen.
Häufige Fragen zur DAX Wochenanalyse
Wie hat sich der DAX in der Woche vom 9. bis 13. November 2026 entwickelt?
Der DAX stieg um 3,60 Prozent auf 26.749,95 Punkte. Am 12. November erreichte er mit 27.001,67 Punkten erstmals in seiner Geschichte einen Stand über 27.000 Punkten.
Welche Aktien waren die DAX Gewinner der Woche?
Die fünf größten DAX Wochengewinner waren Siemens Energy (+11,28 Prozent), Infineon (+10,05 Prozent), Siemens (+6,34 Prozent), Deutsche Bank (+6,28 Prozent) und Allianz (+5,94 Prozent).
Welche Aktien waren die DAX Verlierer der Woche?
Die fünf größten DAX Wochenverlierer waren Rheinmetall (-6,07 Prozent), Fresenius Medical Care (-5,09 Prozent), Volkswagen Vz. (-4,68 Prozent), Brenntag (-4,63 Prozent) und BMW (-3,20 Prozent).
Warum ist die Siemens-Energy-Aktie so stark gestiegen?
Siemens Energy legte Rekordzahlen für das Geschäftsjahr 2026 vor, kündigte einen Aktienrückkauf über bis zu 9 Milliarden Euro an und erhöhte die Dividende deutlich auf 2,30 Euro.
Warum ist die Rheinmetall-Aktie erneut gefallen?
Der tschechische Konkurrent CSG senkte seine Margenprognose wegen sinkender Preise für Standardmunition. Das schürte Zweifel an der Ertragskraft des Munitionsgeschäfts, zudem senkte die Citigroup ihr Kursziel.
Wie fielen die US-Inflationsdaten aus?
Die US-Verbraucherpreise stiegen im Oktober um 0,4 Prozent zum Vormonat und damit stärker als erwartet. Die Erzeugerpreise legten um 0,3 Prozent zum Vormonat und um 6,5 Prozent zum Vorjahr zu.
War dieser Artikel hilfreich?
Die Inhalte auf AktienCheck.de dienen ausschließlich der Information und stellen keine individuelle Anlageberatung oder Aufforderung zum Kauf oder Verkauf von Wertpapieren dar. Wertpapiergeschäfte sind mit Risiken bis hin zum vollständigen Verlust des eingesetzten Kapitals verbunden.