Die CoreWeave-Aktie (ISIN: US21873S1087, WKN: A413X6, Ticker-Symbol: I1V, NASDAQ-Symbol: CRWV) steht im Zentrum eines dramatischen Börsenkrimis! Während der amerikanische KI-Infrastrukturspezialist mit explosiven Wachstumszahlen beeindruckt, wächst an der Wall Street die Angst vor einer gefährlichen finanziellen Überdehnung. Am Donnerstag verlor die CoreWeave-Aktie an der NASDAQ weitere 6,9 Prozent und schloss bei 56,60 USD. Ausgerechnet in dieser angespannten Situation sorgt Argus mit einer bemerkenswerten Aktienanalyse für Aufmerksamkeit. Analyst Jim Kelleher reduziert das Kursziel drastisch von 150 auf 100 USD, bestätigt aber das Rating "buy" unverändert. Die am 12. November 2026 veröffentlichte Einschätzung offenbart damit einen außergewöhnlichen Gegensatz: Argus wird deutlich vorsichtiger, sieht für CoreWeave aber weiterhin erhebliches Kurspotenzial. Beim Schlusskurs von 56,60 USD entspricht das Kursziel 100 USD einem rechnerischen Aufwärtspotenzial von rund 76,7 Prozent. Doch warum hält Jim Kelleher an seiner Kaufempfehlung fest, obwohl Investoren zunehmend über die Verschuldung des Unternehmens diskutieren? Die Antwort liegt in einer außergewöhnlichen Kombination aus rasantem Wachstum, einem stark steigenden Auftragsbestand und erheblichen Finanzierungsrisiken. Für Anleger könnte CoreWeave damit zu einer der spannendsten, aber auch gefährlichsten KI-Aktien des Jahres werden.
CoreWeave Aktie: Überraschendes Kaufsignal
Argus senkt Kursziel, rät aber zum Kauf
Argus-Aktienanalyse: Jim Kelleher bestätigt Rating "buy" trotz drastischer Kurszielsenkung
Die aktuelle CoreWeave-Aktienanalyse von Argus enthält eine klare Botschaft: Das langfristige Wachstumspotenzial bleibt attraktiv, doch die Risiken sind erheblich gestiegen. Analyst Jim Kelleher senkt das Kursziel von 150 auf 100 USD. Das entspricht einer Reduzierung um 33,3 Prozent. Gleichzeitig bestätigt Argus das Rating "buy" unverändert. Für Anleger ist diese Kombination besonders interessant. Eine so deutliche Kurszielsenkung zeigt, dass Jim Kelleher seine bisherige Bewertung erheblich zurücknimmt. Dennoch hält er den aktuellen Aktienkurs für niedrig genug, um weiterhin eine positive Empfehlung auszusprechen. Im Mittelpunkt seiner Einschätzung stehen zwei gegensätzliche Entwicklungen. Einerseits wächst der Auftragsbestand von CoreWeave weiterhin stark. Andererseits belastet die hohe Verschuldung das Vertrauen der Investoren. Nach Einschätzung von Jim Kelleher haben Sorgen über eine finanzielle Überdehnung dazu geführt, dass die Schuldtitel des Unternehmens mit deutlichen Abschlägen auf ihren Nennwert gehandelt werden. Das ist ein ernst zu nehmendes Warnsignal. Die Aktienanalyse von Argus verdeutlicht damit, dass CoreWeave zwar über außergewöhnliche Wachstumsperspektiven verfügt, diese aber mit erheblichen finanziellen Verpflichtungen verbunden sind. Das Kursziel 100 USD und das Rating "buy" spiegeln genau dieses Spannungsfeld wider.
76,7 Prozent Kurspotenzial: Warum die CoreWeave-Aktie Anleger elektrisiert
Beim aktuellen NASDAQ-Schlusskurs von 56,60 USD liegt die CoreWeave-Aktie deutlich unter dem von Argus festgelegten Kursziel 100 USD. Die Differenz beträgt 43,40 USD je Aktie. Daraus ergibt sich ein rechnerisches Aufwärtspotenzial von 76,68 Prozent. Ein solcher Abstand kann für risikobereite Anleger ausgesprochen verlockend wirken. Allerdings darf dieses Potenzial nicht mit einer sicheren Rendite verwechselt werden. Das Kursziel 100 USD basiert auf Erwartungen über die zukünftige Entwicklung des Unternehmens. Werden diese Erwartungen enttäuscht, kann der Aktienkurs weiter fallen und das Kursziel erneut sinken. Die jüngste Reduzierung von 150 auf 100 USD zeigt, wie schnell sich Analystenbewertungen verändern können. Jim Kelleher von Argus bleibt mit seinem Rating "buy" grundsätzlich optimistisch, obwohl die Finanzierungsrisiken erhebliches Gewicht besitzen. Für die CoreWeave-Aktie ist deshalb nicht allein entscheidend, wie schnell die Umsätze wachsen. Ebenso wichtig ist die Frage, ob das Unternehmen seine Investitionen finanzieren und langfristig ausreichend Cashflow erwirtschaften kann. Genau hier liegt der Schlüssel für eine nachhaltige Kurserholung.
Umsatzexplosion im dritten Quartal: CoreWeave wächst um 168 Prozent
Die jüngsten Geschäftszahlen liefern eindrucksvolle Argumente für die optimistische Seite der CoreWeave-Aktienanalyse. Im dritten Quartal 2026 steigerte das Unternehmen seinen Umsatz gegenüber dem Vorjahreszeitraum um 168 Prozent. Auch auf Sicht der vergangenen zwölf Monate erreichte CoreWeave ein außergewöhnliches Umsatzwachstum von rund 130 Prozent. Besonders bemerkenswert: Die Erlöse des dritten Quartals übertrafen die Erwartungen der Analysten. Gleichzeitig fiel der nach US-Rechnungslegungsstandards ausgewiesene Verlust geringer aus als zuvor befürchtet. Für Jim Kelleher von Argus sind diese Ergebnisse ein wichtiger Hinweis darauf, dass die Nachfrage nach den Dienstleistungen des Unternehmens weiterhin stark ist. CoreWeave stellt spezialisierte Cloud-Infrastruktur für rechenintensive Anwendungen bereit und profitiert damit grundsätzlich von der steigenden Nachfrage nach künstlicher Intelligenz. Allerdings ist ein Umsatzwachstum von 168 Prozent allein noch kein Beweis für ein langfristig profitables Geschäftsmodell. Entscheidend ist, welche Kosten erforderlich sind, um dieses Wachstum zu ermöglichen. Die CoreWeave-Aktie steht deshalb vor einer ungewöhnlichen Herausforderung: Das Unternehmen muss beweisen, dass seine beeindruckende Expansion nicht nur wirtschaftlich relevant, sondern auch dauerhaft finanzierbar ist. Argus bestätigt vor diesem Hintergrund das Rating "buy", reduziert jedoch das Kursziel auf 100 USD.
Auftragsbestand wächst weiter: Das stärkste Argument von Jim Kelleher
Ein zentraler positiver Punkt der Aktienanalyse von Argus ist das anhaltend starke Wachstum des Auftragsbestands. Jim Kelleher sieht darin ein wichtiges Argument für die langfristigen Geschäftsperspektiven von CoreWeave. Ein wachsender Auftragsbestand kann darauf hindeuten, dass Kunden über längere Zeiträume erhebliche Rechenkapazitäten benötigen und entsprechende vertragliche Verpflichtungen eingehen. Für einen Anbieter von KI-Infrastruktur ist dies besonders wichtig, weil der Aufbau neuer Rechenzentren und die Beschaffung leistungsfähiger Hardware hohe Anfangsinvestitionen erfordern. Langfristige Kundenverträge können dazu beitragen, zukünftige Umsätze besser planbar zu machen. Allerdings besteht ein wesentlicher Unterschied zwischen einem vertraglich vereinbarten Umsatz und bereits verfügbarem Geld. Der Auftragsbestand muss erst durch die tatsächliche Bereitstellung der vereinbarten Leistungen in Umsätze umgewandelt werden. Zudem können zusätzliche Investitionen notwendig sein, bevor die entsprechenden Erlöse entstehen. Genau darin liegt die Herausforderung für CoreWeave. Jim Kelleher von Argus erkennt das außergewöhnliche Wachstumspotenzial, warnt aber zugleich vor der hohen Schuldenlast. Das Kursziel 100 USD und das Rating "buy" zeigen, dass der Analyst die Chancen weiterhin höher gewichtet als die Risiken, ohne die finanzielle Belastung zu ignorieren.
Schuldenalarm bei CoreWeave: Warum die Wall Street zunehmend nervös wird
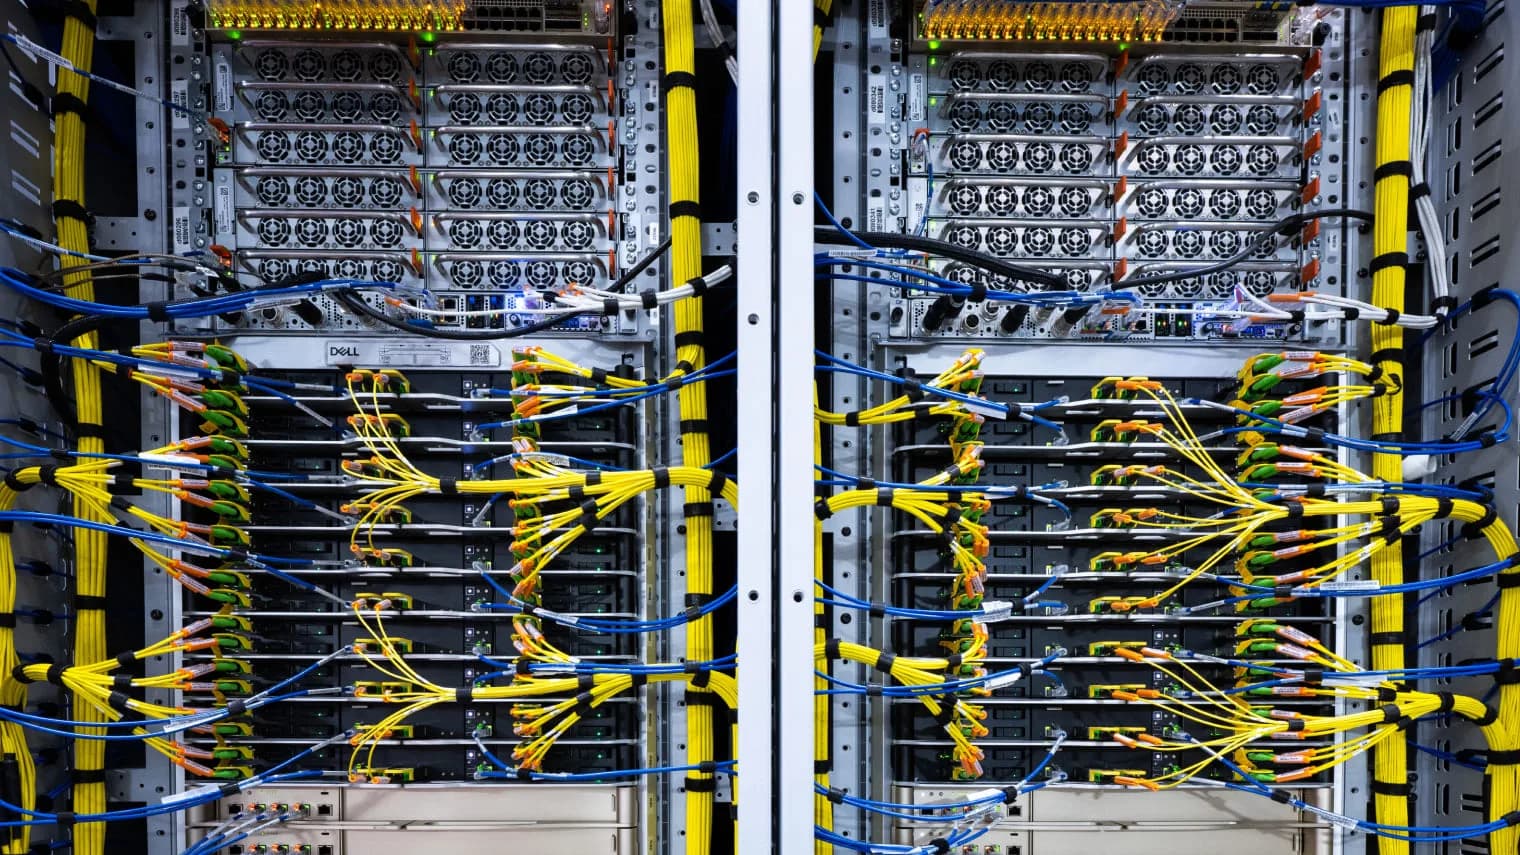
Der wichtigste Kritikpunkt von Jim Kelleher betrifft die finanzielle Situation des Unternehmens. CoreWeave hat in den vergangenen Jahren erhebliche Mittel aufgenommen, um den Ausbau seiner KI-Infrastruktur zu finanzieren. Der Aufbau moderner Rechenzentren ist äußerst kapitalintensiv. Leistungsfähige Grafikprozessoren, Netzwerktechnik, Stromversorgung und Kühlsysteme verursachen hohe Kosten. Gleichzeitig müssen neue Kapazitäten häufig aufgebaut werden, bevor sie vollständig genutzt werden können. Daraus entsteht ein erheblicher Finanzierungsbedarf. Nach Einschätzung von Argus haben Anleger zunehmend Zweifel entwickelt, ob CoreWeave seine Expansion finanziell ausreichend kontrollieren kann. Besonders aufmerksam macht Jim Kelleher auf die Entwicklung der Schuldtitel. Wenn diese mit deutlichen Abschlägen auf ihren Nennwert gehandelt werden, kann das ein Hinweis darauf sein, dass Investoren höhere Ausfall- oder Refinanzierungsrisiken einpreisen. Dies bedeutet nicht automatisch, dass eine Zahlungsunfähigkeit bevorsteht. Es zeigt jedoch, dass der Kapitalmarkt die Finanzierung des Unternehmens kritischer beurteilt. Für die CoreWeave-Aktie ist diese Entwicklung gefährlich, weil steigende Finanzierungskosten die zukünftige Profitabilität beeinträchtigen können. Argus hält am Rating "buy" fest, senkt das Kursziel aber auf 100 USD. Die Botschaft von Jim Kelleher ist damit eindeutig: Wachstum allein reicht nicht aus, wenn die Finanzierung zunehmend zum Problem wird.
Warum hohe Schulden selbst bei starken Umsätzen gefährlich werden können
CoreWeave besitzt ein Geschäftsmodell, bei dem die zeitliche Verteilung von Investitionen und Einnahmen besonders wichtig ist. Neue Rechenkapazitäten müssen finanziert, installiert und in Betrieb genommen werden, bevor sie über längere Zeiträume Umsätze generieren. Diese Struktur kann attraktiv sein, wenn die Nachfrage hoch bleibt und die Anlagen zuverlässig ausgelastet werden. Problematisch wird sie jedoch, wenn sich Projekte verzögern oder Finanzierungskosten steigen. Dann können Zinszahlungen und andere finanzielle Verpflichtungen die verfügbaren Mittel erheblich belasten. Auch ein stark wachsender Umsatz schützt nicht automatisch vor Liquiditätsproblemen. Entscheidend ist, wie viel Geld nach Investitionen, Betriebskosten und Finanzierungsausgaben tatsächlich übrig bleibt. Für die CoreWeave-Aktie bedeutet dies, dass Anleger besonders auf den freien Cashflow und die Entwicklung der Verschuldung achten sollten. Jim Kelleher von Argus hebt die finanzielle Überdehnung ausdrücklich als wichtigen Risikofaktor hervor. Die aktuelle Aktienanalyse zeigt deshalb eine klare Unterscheidung zwischen operativem Wachstum und finanzieller Stabilität. Das Kursziel 100 USD signalisiert weiterhin erhebliches Potenzial, doch das Rating "buy" ist mit einem außergewöhnlich anspruchsvollen Risikoprofil verbunden.
KI-Boom als Wachstumsmotor: Warum CoreWeave strategisch interessant bleibt
Die langfristige Investmentthese für CoreWeave basiert auf dem steigenden Bedarf an spezialisierter Rechenleistung. Unternehmen entwickeln immer leistungsfähigere KI-Modelle und benötigen dafür große Mengen an Rechenkapazität. Auch der Betrieb solcher Modelle kann erhebliche technische Ressourcen beanspruchen. CoreWeave positioniert sich als Anbieter einer Infrastruktur, die auf diese Anforderungen zugeschnitten ist. Für Kunden kann es attraktiv sein, benötigte Rechenleistung über einen spezialisierten Cloud-Anbieter zu beziehen, statt sämtliche Anlagen selbst aufzubauen. Dadurch können sie ihre technische Infrastruktur flexibler gestalten. Für CoreWeave entsteht die Möglichkeit, langfristige Kundenbeziehungen aufzubauen und von steigenden Ausgaben für künstliche Intelligenz zu profitieren. Allerdings ist die Konkurrenz erheblich. Große Cloud-Konzerne verfügen über finanzielle Ressourcen, bestehende Kundenbeziehungen und eigene Infrastruktur. Zudem können Veränderungen bei der Effizienz von KI-Modellen langfristig beeinflussen, wie viel Rechenleistung benötigt wird. Für die CoreWeave-Aktie bleibt deshalb entscheidend, ob das Unternehmen seine technologische Position behaupten und gleichzeitig wirtschaftlich attraktiv wachsen kann. Jim Kelleher von Argus bestätigt das Rating "buy" und sieht mit dem Kursziel 100 USD weiterhin beträchtliches Potenzial.
Das gefährliche Paradox: Je stärker CoreWeave wächst, desto mehr Kapital wird benötigt
Die aktuelle CoreWeave-Aktienanalyse offenbart ein Problem, das bei kapitalintensiven Wachstumsunternehmen häufig unterschätzt wird. Eine steigende Nachfrage ist grundsätzlich positiv. Bei CoreWeave kann sie jedoch zunächst zu einem zusätzlichen Finanzierungsbedarf führen. Wenn Kunden mehr Rechenleistung bestellen, muss das Unternehmen entsprechende Kapazitäten bereitstellen. Dafür werden neue Anlagen, leistungsfähige Hardware und geeignete Rechenzentrumsinfrastruktur benötigt. Diese Investitionen können erhebliche Mittel binden. Im Idealfall entstehen daraus langfristig profitable Umsätze. Im ungünstigen Fall wachsen die finanziellen Verpflichtungen schneller als die verfügbaren Einnahmen. Genau deshalb ist der stark steigende Auftragsbestand gleichzeitig Chance und Herausforderung. Jim Kelleher von Argus erkennt in der Nachfrageentwicklung einen positiven fundamentalen Faktor, sieht aber auch die Sorgen der Investoren über die finanzielle Überdehnung. Für die CoreWeave-Aktie wird deshalb entscheidend sein, ob das Unternehmen sein Wachstum zunehmend aus eigenen Mitteln finanzieren kann. Das Kursziel 100 USD und das Rating "buy" spiegeln die Erwartung wider, dass langfristig eine positive Entwicklung möglich bleibt. Die erhebliche Kurszielsenkung zeigt jedoch, dass der Weg dorthin riskanter geworden ist.
Was die Schuldenmärkte über CoreWeave verraten
Besonders interessant ist der Hinweis von Jim Kelleher auf die Bewertung der CoreWeave-Schuldtitel. Während Aktieninvestoren häufig auf Umsatzwachstum und zukünftige Marktchancen achten, konzentrieren sich Gläubiger stärker auf die Fähigkeit eines Unternehmens, Zinsen und Rückzahlungen zuverlässig zu leisten. Werden Schuldtitel deutlich unter ihrem Nennwert gehandelt, kann dies auf erhöhte Risikoaufschläge hindeuten. Für die CoreWeave-Aktie ist diese Entwicklung relevant, weil eine angespannte Finanzierungssituation die Handlungsmöglichkeiten des Managements einschränken könnte. Neue Kredite könnten teurer werden, zusätzliche Sicherheiten erforderlich sein oder Investitionen müssten stärker priorisiert werden. Im ungünstigen Fall könnte eine Finanzierung über neue Aktien zu einer Verwässerung bestehender Aktionäre führen. Allerdings lässt sich aus einem Abschlag bei Schuldtiteln allein weder eine unmittelbar bevorstehende Refinanzierungskrise noch ein bestimmtes Ausfallrisiko ableiten. Entscheidend sind die konkreten Vertragsbedingungen, Fälligkeiten und verfügbaren Finanzierungsmöglichkeiten. Argus hebt mit seiner Aktienanalyse hervor, dass Anleger die Kapitalstruktur von CoreWeave genauso aufmerksam verfolgen sollten wie die Wachstumszahlen. Das Kursziel 100 USD bleibt attraktiv, doch Jim Kelleher macht deutlich, dass die Schuldenlast ein wesentlicher Belastungsfaktor ist.
Die größten Chancen für die CoreWeave-Aktie
Für eine positive Entwicklung der CoreWeave-Aktie sprechen mehrere Faktoren. Erstens profitiert das Unternehmen grundsätzlich vom steigenden Bedarf an leistungsfähiger KI-Infrastruktur. Zweitens zeigt das Umsatzwachstum von 168 Prozent im dritten Quartal 2026, wie dynamisch sich das Geschäft zuletzt entwickelt hat. Drittens lagen die Quartalserlöse über den Markterwartungen. Viertens fiel der ausgewiesene Verlust geringer aus als befürchtet. Fünftens sieht Jim Kelleher von Argus im weiterhin stark wachsenden Auftragsbestand ein wichtiges Argument für die zukünftige Geschäftsentwicklung. Sechstens könnte eine Entspannung bei den Finanzierungssorgen die Bewertung der Aktie unterstützen. Gerade der letzte Punkt besitzt erhebliche Bedeutung. Wenn CoreWeave beweisen kann, dass seine Expansion finanziell tragfähig ist, könnte sich das Vertrauen der Anleger verbessern. Das Kursziel 100 USD von Argus eröffnet gegenüber dem Schlusskurs von 56,60 USD ein rechnerisches Aufwärtspotenzial von rund 76,7 Prozent. Das Rating "buy" signalisiert, dass Jim Kelleher die langfristigen Chancen weiterhin positiv bewertet. Allerdings hängt die tatsächliche Kursentwicklung davon ab, ob das Unternehmen seine Wachstumsmöglichkeiten in nachhaltig profitable Umsätze und ausreichende Cashflows umwandeln kann.
Die größten Risiken: Warum die CoreWeave-Aktie weiter abstürzen könnte
Die Risiken der CoreWeave-Aktie sind erheblich. An erster Stelle steht die hohe Verschuldung. Sollte sich die Finanzierung neuer Rechenzentren verteuern, könnte dies die Wirtschaftlichkeit zukünftiger Projekte belasten. Ein weiteres Risiko besteht in der hohen Kapitalintensität des Geschäftsmodells. Selbst stark steigende Umsätze garantieren nicht, dass kurzfristig ausreichend freier Cashflow entsteht. Hinzu kommen mögliche Verzögerungen beim Aufbau neuer Rechenkapazitäten. Auch die Abhängigkeit von großen Kunden und die Konzentration auf bestimmte Technologien können die Geschäftsentwicklung beeinflussen. Der Wettbewerb mit finanzstarken Cloud-Anbietern stellt eine zusätzliche Herausforderung dar. Außerdem könnten Veränderungen bei der Nachfrage nach KI-Rechenleistung die langfristigen Wachstumsannahmen beeinträchtigen. Besonders gefährlich wäre eine Situation, in der CoreWeave gleichzeitig hohe Investitionen tätigen und neue Finanzierungsmittel zu ungünstigeren Konditionen aufnehmen müsste. Jim Kelleher von Argus berücksichtigt diese Risiken in seiner aktuellen Aktienanalyse ausdrücklich. Die Reduzierung des Kursziels von 150 auf 100 USD zeigt, dass der Analyst vorsichtiger geworden ist. Das bestätigte Rating "buy" bedeutet deshalb keineswegs, dass weitere Kursverluste ausgeschlossen wären.
Was Anleger jetzt besonders genau beobachten sollten
Für die weitere Entwicklung der CoreWeave-Aktie werden mehrere Kennzahlen entscheidend sein. Besonders wichtig ist die Entwicklung des Auftragsbestands. Ein weiterhin starkes Wachstum könnte die langfristige Nachfrage nach KI-Infrastruktur bestätigen. Ebenso relevant ist jedoch, wie schnell und profitabel diese Aufträge in tatsächliche Umsätze umgewandelt werden. Anleger sollten außerdem auf die Entwicklung der Verschuldung, die Finanzierungskosten und die verfügbaren liquiden Mittel achten. Auch der freie Cashflow verdient besondere Aufmerksamkeit. Hohe Umsätze allein reichen nicht aus, wenn gleichzeitig erhebliche Investitionen erforderlich bleiben. Darüber hinaus wird entscheidend sein, ob CoreWeave seine Infrastrukturprojekte termingerecht umsetzen kann. Verzögerungen könnten die zeitliche Verteilung der Erlöse verändern und zusätzliche Kosten verursachen. Schließlich sollten Investoren die Entwicklung am Schuldenmarkt verfolgen. Eine Entspannung bei den Risikoaufschlägen könnte auf ein verbessertes Vertrauen in die Finanzierung hinweisen. Jim Kelleher von Argus sieht weiterhin erhebliches Kurspotenzial, doch seine Aktienanalyse macht deutlich, dass die finanzielle Stabilität zunehmend über die Attraktivität des Unternehmens entscheidet. Das Kursziel 100 USD und das Rating "buy" bleiben deshalb mit erheblichen Unsicherheiten verbunden.
Fazit: CoreWeave-Aktie mit 76,7 Prozent Kurspotenzial – Argus setzt trotz Schuldenrisiken weiter auf KI
Die aktuelle CoreWeave-Aktienanalyse von Argus liefert eine außergewöhnliche Mischung aus Wachstumseuphorie und Finanzierungsangst. Analyst Jim Kelleher reduziert das Kursziel von 150 auf 100 USD, bestätigt aber das Rating "buy" unverändert. Beim NASDAQ-Schlusskurs von 56,60 USD ergibt sich daraus ein rechnerisches Aufwärtspotenzial von rund 76,7 Prozent. Die fundamentalen Chancen sind beeindruckend. CoreWeave steigerte seinen Umsatz im dritten Quartal 2026 um 168 Prozent, übertraf die Umsatzerwartungen und meldete einen geringeren Verlust als befürchtet. Gleichzeitig wächst der Auftragsbestand nach Einschätzung von Jim Kelleher weiterhin stark. Doch diese positiven Entwicklungen stehen einer erheblichen finanziellen Herausforderung gegenüber. Die hohe Verschuldung und die Sorgen über eine mögliche finanzielle Überdehnung haben das Vertrauen der Investoren belastet. Besonders aufmerksam macht Argus auf die deutlichen Abschläge, mit denen Schuldtitel des Unternehmens gehandelt werden. Für die CoreWeave-Aktie entsteht damit eine außergewöhnliche Ausgangslage: Das Unternehmen könnte langfristig erheblich vom KI-Boom profitieren, muss aber beweisen, dass es seine Expansion dauerhaft finanzieren kann. Das Kursziel 100 USD signalisiert weiterhin großes Potenzial. Das Rating "buy" zeigt, dass Jim Kelleher grundsätzlich optimistisch bleibt. Die drastische Kurszielsenkung macht jedoch deutlich, dass die Risiken keineswegs unterschätzt werden dürfen. Die entscheidende Frage lautet deshalb: Wird CoreWeave seine enorme Nachfrage in nachhaltige Gewinne und Cashflows verwandeln, oder entwickelt sich die Schuldenlast zum größten Hindernis seiner Wachstumsgeschichte? Für Anleger bleibt die Aktie eine spekulative Wette auf die Zukunft der künstlichen Intelligenz, bei der außergewöhnliche Chancen und erhebliche Verlustrisiken eng miteinander verbunden sind.
Zum Schluss: Ein kleiner KI-Auftrag an Ihren Freundeskreis
Teilen Sie diese CoreWeave-Aktienanalyse unbedingt mit Ihren Freunden! Denn während CoreWeave Milliarden in künstliche Intelligenz investiert, kostet es Sie nur einen Klick, den Freundeskreis intelligenter zu machen. Und falls jemand den Artikel nicht lesen will: Fragen Sie ihn, ob seine persönliche KI wenigstens schon gelernt hat, wie man 76,7 Prozent Kurspotenzial von 33,3 Prozent Kurszielsenkung unterscheidet!
Autor: Redaktion, aktiencheck.de
Veröffentlicht am: 13. November 2026
Disclaimer
Dieser Artikel dient ausschließlich zu Informationszwecken und stellt keine Anlageberatung dar. Investitionen in Aktien unterliegen Risiken, einschließlich des möglichen Verlusts des eingesetzten Kapitals. Die Redaktion übernimmt keine Haftung für etwaige Entscheidungen auf Basis dieses Artikels.
War dieser Artikel hilfreich?
Die Inhalte auf AktienCheck.de dienen ausschließlich der Information und stellen keine individuelle Anlageberatung oder Aufforderung zum Kauf oder Verkauf von Wertpapieren dar. Wertpapiergeschäfte sind mit Risiken bis hin zum vollständigen Verlust des eingesetzten Kapitals verbunden.