Es ist das größte Wettrüsten der Wirtschaftsgeschichte – und es wird nicht mit Raketen geführt, sondern mit Rechenzentren. Rund 730 Milliarden Dollar wollen Amazon, Alphabet, Microsoft und Meta allein in diesem Jahr investieren. Dahinter drängen Oracle, Elon Musks SpaceX und die jungen KI-Clouds Nebius und CoreWeave auf das Spielfeld. Die Nachfrage ist gewaltig: Google Cloud hat seinen Umsatz verdoppelt, Microsofts Azure wächst um 48 Prozent, Amazons AWS so schnell wie seit fast fünf Jahren nicht. Und doch fielen die meisten Aktien nach den jüngsten Zahlen. Wer gewinnt das KI-Rennen der Hyperscaler – und welche Aktie zahlt den höchsten Preis dafür?
Aktien des Tages
Die 730-Milliarden-Dollar-Schlacht – wer gewinnt das KI-Rennen der Hyperscaler?Amazon, Microsoft, Alphabet, Meta, Oracle, SpaceX und Nebius:
Noch nie wurde so viel Geld in so kurzer Zeit verbaut: Rund 730 Milliarden Dollar stecken Amazon, Alphabet, Microsoft und Meta allein 2026 in Rechenzentren. Dazu kommen Oracle, SpaceX und die Neoclouds Nebius und CoreWeave. Google Cloud wächst um 103 Prozent, Azure um 48 Prozent, AWS um 39 Prozent – und trotzdem fallen die Aktien nach den Zahlen. Wer gewinnt den Kampf um die Weltherrschaft in der KI? Die große Analyse zu Chancen und Risiken der Amazon-Aktie, Microsoft-Aktie, Alphabet-Aktie, Meta-Aktie, Oracle-Aktie, SpaceX-Aktie und Nebius-Aktie.
AMZN
AMZN—
Chart wird geladen
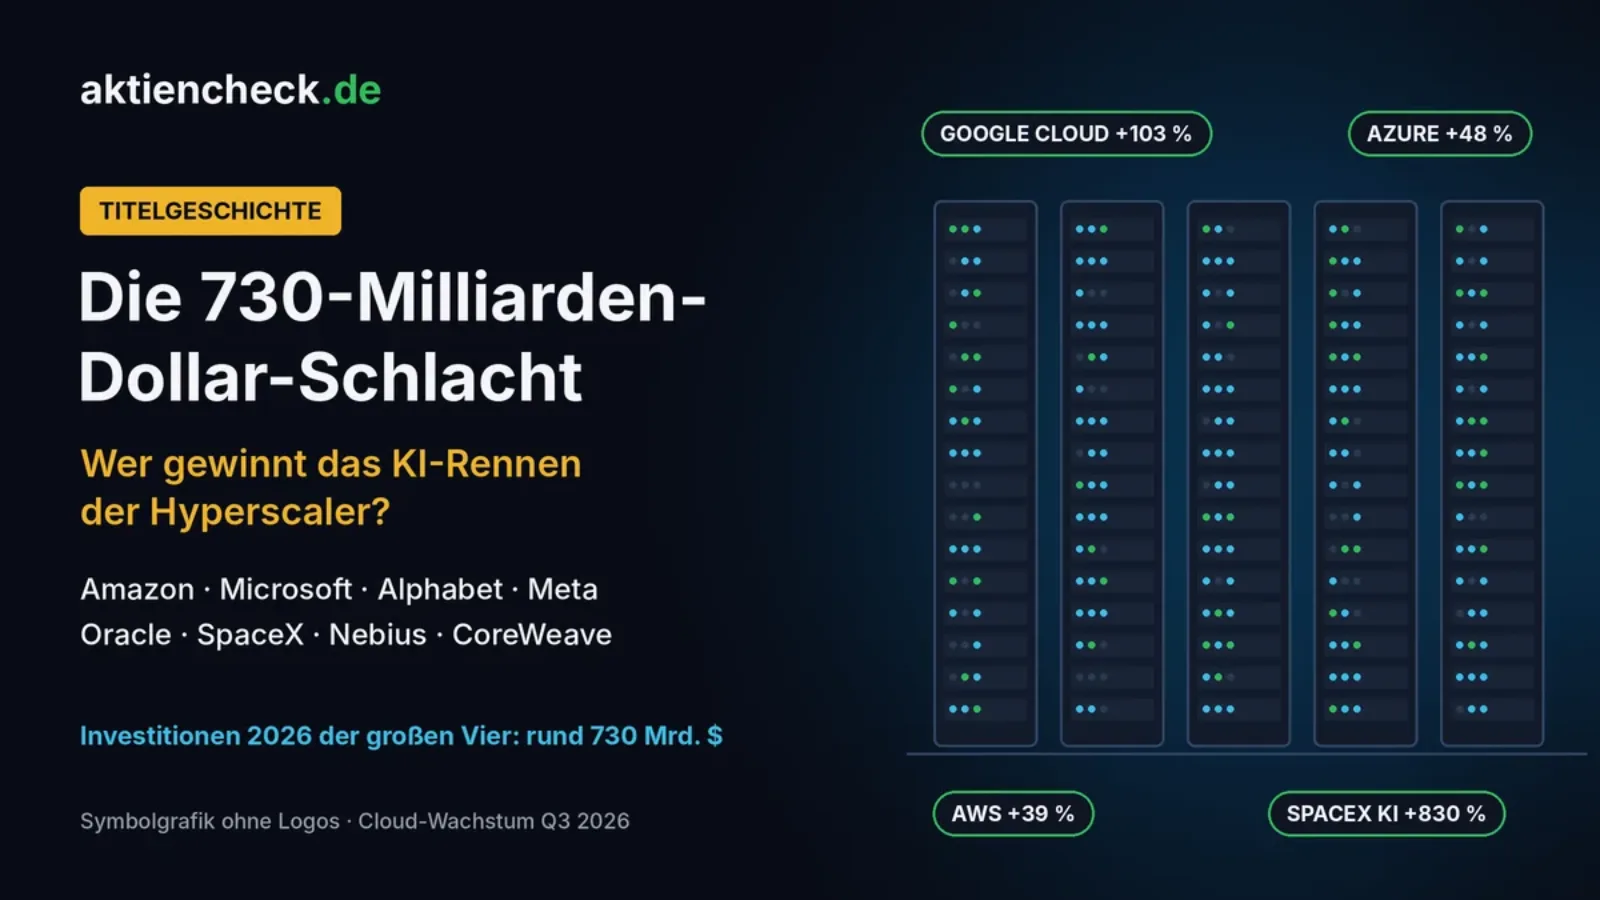
- Investitionen 2026 von Amazon, Alphabet, Microsoft und Meta zusammen
- rund 730 Mrd. $
- Google Cloud im dritten Quartal, Umsatz 30,7 Mrd. Dollar
- +103 %
- Microsoft Azure im dritten Quartal, Umsatz 33,2 Mrd. Dollar
- +48 %
- Amazon Web Services, schnellstes Wachstum seit fast fünf Jahren
- +39 %
- SpaceX-Sparte „Super Intelligence“, Umsatz 7,6 Mrd. Dollar
- +830 %
Das Rennen
Wachsen, bauen, bluten: Das neue Gesetz der KI-Börse
Die Quartalssaison im Oktober hat ein Muster offengelegt, das jeden Hyperscaler-Anleger beschäftigen muss.
Die Zahlen sind spektakulär, die Reaktionen brutal. Alphabet meldete eine Verdopplung des Cloud-Umsatzes – und verlor an einem Tag 12,3 Prozent, rund 500 Milliarden Dollar Börsenwert, so viel wie nie zuvor. Amazon präsentierte das stärkste AWS-Wachstum seit fast fünf Jahren – und fiel nachbörslich um rund 7 Prozent, weil der freie Cashflow über zwölf Monate auf minus 42,4 Milliarden Dollar abgerutscht ist. Bei Meta überstiegen die Investitionen im dritten Quartal erstmals den operativen Cashflow. Einzig die Microsoft-Aktie stieg nach den Zahlen. Das Muster ist immer dasselbe: Rekordwachstum melden, mehr Kapazität ankündigen, mehr Geld ausgeben – und dann sehen, wie die Aktie fällt.
Der Titelverteidiger
Amazon: AWS gibt wieder Gas – und das Geld wird knapp
Amazon Web Services ist der größte Cloud-Anbieter der Welt – und hat nach Jahren der Abbremsung wieder den Turbo gezündet. Im dritten Quartal wuchs AWS um 39,3 Prozent auf 46 Milliarden Dollar, zum sechsten Mal in Folge schneller als im Vorquartal. Der Auftragsbestand hat sich auf 578 Milliarden Dollar mehr als verdoppelt, Konzernchef Andy Jassy stellt für 2027 und 2028 jeweils mehr als 40 Prozent Wachstum in Aussicht. Der Preis: Allein im dritten Quartal investierte Amazon 77,3 Milliarden Dollar, für 2027 kündigte Jassy noch einmal deutlich mehr an als die rund 220 Milliarden Dollar dieses Jahres.
Chancen der Amazon-Aktie
Größter Auftragsbestand der drei klassischen Clouds, beschleunigtes Wachstum, die höchste operative Marge der drei großen Clouds und eigene KI-Chips (Trainium), die die Abhängigkeit von Nvidia senken.
Risiken der Amazon-Aktie
Negativer freier Cashflow, ein schwächelnder Onlinehandel mit nur 2 Prozent Wachstum und ein Investitionsprogramm, das 2027 noch einmal steigen soll.
Der Musterschüler
Microsoft: Der einzige Hyperscaler, den die Börse belohnt
Microsoft hat im Oktober erstmals offengelegt, wie viel Azure genau umsetzt: 33,2 Milliarden Dollar im Quartal, ein Plus von 48 Prozent. Der Konzernumsatz stieg um 19 Prozent auf 92,3 Milliarden Dollar, die vertraglich gesicherten künftigen Umsätze im Firmenkundengeschäft legten um 73 Prozent zu. Der entscheidende Unterschied zu den Rivalen: Mit 45,2 Milliarden Dollar investierte Microsoft weniger als erwartet, und rund drei Viertel davon fließen in Chips und Server, die schnell Umsatz bringen. Die Microsoft-Aktie stieg nachbörslich um rund 4 Prozent.
Chancen der Microsoft-Aktie
Hohes Wachstum bei disziplinierteren Investitionen, ein breites Geschäft mit Software und Copilot, das die KI direkt zu Firmenkunden bringt, und die engste Bindung an OpenAI.
Risiken der Microsoft-Aktie
Hohe Abhängigkeit von OpenAI, langsame Fortschritte beim Verkauf von Copilot und ein Kalenderjahr mit rund 170 Milliarden Dollar Investitionen, die sich erst noch auszahlen müssen.
Der Herausforderer
Alphabet: Die schnellste Cloud – mit der höchsten Rechnung
Google Cloud ist der Shootingstar des Jahres. Im dritten Quartal hat sich der Umsatz auf 30,7 Milliarden Dollar mehr als verdoppelt, der Auftragsbestand liegt bei rund 560 Milliarden Dollar. Erstmals trugen auch Verkäufe der selbst entwickelten TPU-Chips spürbar bei – Google ist damit Cloud-Anbieter und Chiphersteller zugleich. Doch die Rechnung ist gewaltig: 51,4 Milliarden Dollar Investitionen im Quartal, bis zu 205 Milliarden Dollar im Gesamtjahr und für 2027 Signale für mehr als 300 Milliarden Dollar. Dazu schwächelte die Suchmaschinenwerbung. Nach dem Absturz Ende Oktober hat sich die Alphabet-Aktie zuletzt auf knapp 300 Dollar erholt.
Chancen der Alphabet-Aktie
Das schnellste Wachstum der großen Clouds, eigene KI-Chips als zweites Standbein, ein Gemini-Modell mit einer Milliarde Nutzern und ein KGV von rund 15.
Risiken der Alphabet-Aktie
Die höchsten Investitionspläne der Branche, negativer freier Cashflow und die Gefahr, dass KI-Antworten das Kerngeschäft mit Suchanzeigen schwächen.
Der Selbstversorger
Meta: Milliarden für die eigene Superintelligenz
Meta ist der einzige der großen Vier ohne eigenes Cloud-Geschäft – und baut seine Rechenzentren vor allem für sich selbst. Der Umsatz stieg im dritten Quartal um 26 Prozent auf 64,6 Milliarden Dollar, getrieben von KI-gestützter Werbung. Doch erstmals überstiegen die Investitionen von 34,9 Milliarden Dollar den operativen Cashflow. Für das vierte Quartal deutet die Jahresprognose von 135 bis 145 Milliarden Dollar auf 49 bis 59 Milliarden Dollar hin. Um den Ausbau zu finanzieren, ohne Mark Zuckerbergs Kontrolle zu verwässern, schafft Meta eine neue Klasse stimmrechtsloser Aktien.
Chancen der Meta-Aktie
Ein Werbegeschäft, das dank KI schneller wächst als der Markt, und die Möglichkeit, überschüssige Rechenleistung künftig an Dritte zu verkaufen.
Risiken der Meta-Aktie
Investitionen ohne direkten Cloud-Umsatz, ein negativer freier Cashflow, Milliardenverluste bei Reality Labs und anstehende Prozesse in den USA.
Der Spätstarter
Oracle: Der größte Auftragsbestand – auf Pump gebaut
Oracle hat sich vom Datenbank-Riesen zum Vermieter von KI-Rechenleistung gewandelt. Das Cloud-Infrastruktur-Geschäft wuchs zuletzt um 121 Prozent, der Auftragsbestand liegt bei rund 664 Milliarden Dollar – mehr als bei jedem anderen Hyperscaler. Ein großer Teil hängt an wenigen KI-Kunden wie OpenAI und Meta. Für das laufende Geschäftsjahr plant Oracle Investitionen von 90 bis 95 Milliarden Dollar, finanziert zu einem erheblichen Teil über Schulden. Die Oracle-Aktie liegt 2026 trotz des Rekordbestands deutlich im Minus.
Chancen der Oracle-Aktie
Ein gewaltiger Auftragsbestand, der jahrelange Umsätze sichert, und dreistelliges Wachstum bei der Cloud-Infrastruktur.
Risiken der Oracle-Aktie
Hohe Verschuldung, Abhängigkeit von wenigen Großkunden und die Frage, ob die Vermietung von Grafikprozessoren auf Dauer so profitabel ist wie das alte Softwaregeschäft.
Der Joker
SpaceX: Von der Rakete zur KI-Cloud
Der überraschendste Hyperscaler kommt aus der Raumfahrt. Seit der Übernahme von xAI vermietet SpaceX Rechenleistung aus seinen Colossus-Rechenzentren an KI-Entwickler – darunter Google und Anthropic. Im dritten Quartal stieg der Umsatz der KI-Sparte „Super Intelligence“ um 830 Prozent auf 7,6 Milliarden Dollar und macht inzwischen mehr als die Hälfte des Konzernumsatzes von 14,6 Milliarden Dollar aus. SpaceX verdiente 4,4 Milliarden Dollar und verfügt über 1,7 Gigawatt Rechenkapazität. Im vierten Quartal sollen 35 bis 40 Milliarden Dollar investiert werden. Musk selbst stellte für Ende 2027 einen wiederkehrenden Jahresumsatz von 500 Milliarden bis einer Billion Dollar in Aussicht – eine Prognose, die selbst für seine Verhältnisse kühn ist.
Chancen der SpaceX-Aktie
Explosives Wachstum, bereits profitabel, Starlink als zweites Standbein und die Vision von KI-Rechenzentren im Weltall.
Risiken der SpaceX-Aktie
Investitionen, die die Erträge um ein Vielfaches übersteigen, Abhängigkeit von Nvidia-Chips, Lieferengpässe bei Turbinen für die Stromversorgung und Prognosen, an denen Musk gemessen werden wird.
Die Neoclouds
Nebius und CoreWeave: Die gehebelten Wetten auf den KI-Boom
Zwischen den Giganten kämpfen spezialisierte KI-Clouds um ihren Platz. Nebius aus Amsterdam steigerte den Umsatz im dritten Quartal um 571 Prozent auf 981 Millionen Dollar und verdient operativ erstmals Geld. Doch für 2027 plant das Unternehmen Investitionen von 40 bis 45 Milliarden Dollar – mehr als sein Börsenwert. Die Nebius-Aktie fiel nach den Zahlen um rund 11 Prozent. CoreWeave wuchs um 168 Prozent auf 3,66 Milliarden Dollar und sitzt auf einem Auftragsbestand von 132,5 Milliarden Dollar, zahlt aber mehr Zinsen, als es operativ verdient.
Chancen der Nebius-Aktie und CoreWeave-Aktie
Das schnellste Wachstum der gesamten Branche, Vorauszahlungen von Kunden und die Rolle als Ausweichlösung, wenn die Großen keine Kapazität mehr haben.
Risiken der Nebius-Aktie und CoreWeave-Aktie
Hohe Schulden, Verwässerung durch neue Aktien, Abhängigkeit von wenigen Großkunden und von Nvidia, das bei beiden zugleich Lieferant und Aktionär ist.
Das große Bild
Goldrausch oder Blase? Warum dieses Rennen keinen Ausstieg kennt
Die Hyperscaler stecken in einem Gefangenendilemma: Wer weniger investiert, verliert Kunden. Wer mehr investiert, verliert Cashflow.
Jeder der Konzerne berichtet dasselbe: Die Nachfrage übersteigt das Angebot, die Kapazitäten sind ausverkauft, die Auftragsbücher sind so voll wie nie. Zusammen stehen allein bei Amazon, Alphabet und Oracle mehr als 1,8 Billionen Dollar an vertraglich gesicherten künftigen Umsätzen in den Büchern. Das spricht gegen eine reine Spekulationsblase – hier wird gebaut, weil Kunden bereits unterschrieben haben.
Die Gegenrechnung ist ebenso eindeutig. Die Investitionen wachsen schneller als die Umsätze, der freie Cashflow bei Amazon, Alphabet und Meta ist ins Minus gerutscht, und Grafikprozessoren veralten innerhalb weniger Jahre. Das Marktforschungshaus Gartner warnt bereits vor Abschreibungsrisiken in Billionenhöhe. Hinzu kommt die Führungskrise beim wichtigsten Lieferanten: Nach dem Rücktritt von Nvidia-Chef Jensen Huang fragen sich alle Hyperscaler, wie abhängig sie bleiben wollen – und investieren noch stärker in eigene Chips wie Googles TPUs oder Amazons Trainium.
Für Anleger lautet die entscheidende Frage deshalb nicht, ob die KI-Nachfrage real ist, sondern wer sie am profitabelsten bedient. Die Börse hat ihre vorläufige Antwort gegeben: Sie belohnt Disziplin wie bei Microsoft und bestraft Rechnungen, die schneller steigen als die Erträge. Gewinner des Rennens wird nicht der Konzern, der am meisten ausgibt, sondern der, der aus Beton und Chips am schnellsten Cashflow macht.
Die Termine
Die nächsten Prüfsteine für die Hyperscaler-Aktien
Ende OktoberJetzt
Quartalszahlen
Cloud-Wachstum auf Rekordniveau, Aktien von Alphabet, Amazon und Meta fallen
17. November
Nvidia-Zahlen
Der wichtigste Lieferant aller Hyperscaler legt erstmals ohne Jensen Huang Zahlen vor
18./19. November
Anthropic-Börsengang
Einer der größten Kunden von AWS, Google Cloud und SpaceX geht an die Börse
Januar 2027
Meta Class-C-Aktien
Neue stimmrechtslose Aktien zur Finanzierung des KI-Ausbaus
Anfang 2027
Investitionspläne 2027
Amazon und Alphabet haben deutlich höhere Budgets angekündigt
Häufige Fragen zum KI-Rennen der Hyperscaler
Was sind Hyperscaler?
Hyperscaler sind Konzerne, die riesige Rechenzentren für Cloud-Dienste und künstliche Intelligenz betreiben. Zu den größten zählen Amazon (AWS), Microsoft (Azure) und Alphabet (Google Cloud), dazu Meta, Oracle und zunehmend SpaceX sowie spezialisierte Anbieter wie Nebius und CoreWeave.
Wie viel investieren die Hyperscaler 2026?
Amazon, Alphabet, Microsoft und Meta planen zusammen rund 730 Milliarden Dollar. Mit Oracle, SpaceX und den Neoclouds sind es deutlich mehr als 900 Milliarden Dollar.
Welcher Hyperscaler wächst am schnellsten?
Unter den großen Clouds Google Cloud mit 103 Prozent im dritten Quartal, vor Microsoft Azure mit 48 Prozent und Amazon AWS mit 39 Prozent. Prozentual noch schneller wachsen die jungen Anbieter Nebius und CoreWeave sowie die KI-Sparte von SpaceX.
Warum fallen die Aktien trotz starker Zahlen?
Weil die Investitionen schneller steigen als die Erträge. Bei Amazon, Alphabet und Meta ist der freie Cashflow zuletzt negativ geworden. Anleger fragen sich, wann sich die Milliarden auszahlen.
Ist Google dasselbe wie Alphabet?
Ja. Google gehört zur Alphabet Inc., an der Börse wird die Alphabet-Aktie gehandelt. Google Cloud ist ein Geschäftsbereich von Alphabet.
War dieser Artikel hilfreich?
Die Inhalte auf AktienCheck.de dienen ausschließlich der Information und stellen keine individuelle Anlageberatung oder Aufforderung zum Kauf oder Verkauf von Wertpapieren dar. Wertpapiergeschäfte sind mit Risiken bis hin zum vollständigen Verlust des eingesetzten Kapitals verbunden.