
Frankfurt (www.aktiencheck.de) - Siemens Energy-Aktienanalyse von XTB:
Jens Chrzanowski, Leiter der XTB Niederlassung Deutschland, nimmt die Aktie der Siemens Energy AG (ISIN: DE000ENER6Y0, WKN: ENER6Y, Ticker-Symbol: ENR) in einer aktuellen Marktanalyse unter die Lupe.
Der längerfristige Ausblick für Investoren
In dieser Analyse und Prognose würden die Experten von XTB jede Woche eine Aktie unter fundamentalen Gesichtspunkten und Aspekten bewerten. Dies bedeute konkret, dass der Fokus nicht in einer kurz- und mittelfristigen Betrachtung liege, sondern in einer langfristigen. Gegenstand der Analyse seien fundamentale Daten des Unternehmens. Diese würden für die nächsten Jahre - bis 2028/2029 - projiziert. Somit könnten insbesondere langfristig orientierte Anleger ihre eigene Wahrnehmung abgleichen und diese Analysen für ihre langfristigen Entscheidungen als eine Basis heranziehen.
Wo stehe die Siemens Energy-Aktie
Die Siemens Energy habe sich 2020 von der Siemens AG als ein eigenständiges Unternehmen abgespaltet. Der Konzern habe vor einiger Zeit mit massiven Qualitätsproblemen bei den Siemens Gamesa Turbinen zu kämpfen gehabt, die zu erheblichen Verlusten in Milliardenhöhe geführt hätten. Diese Probleme seien zwar mittlerweile behoben, die finanziellen Auswirkungen würden aber noch nachwirken.
Chartcheck - Betrachtung im Wochenchart:
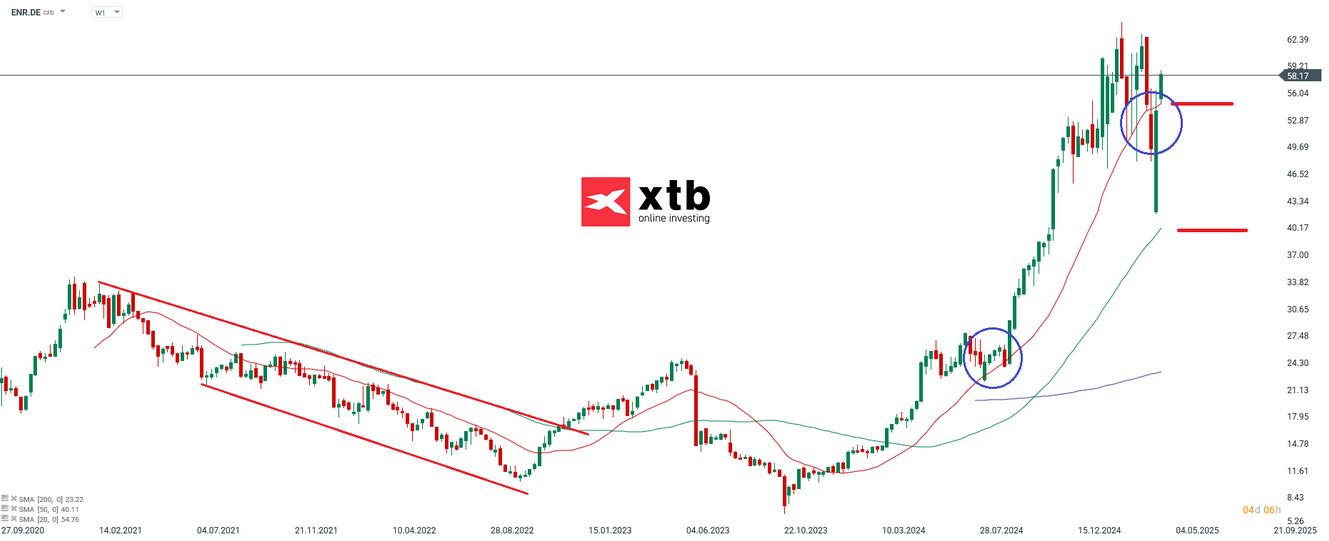
Im Wochenchart sei erkennbar, dass die Aktie in den Jahren 2021 und 2022 abwärts gelaufen sei. Erst im September 2022 habe sich eine Stabilisierung mit nachfolgender Erholung eingestellt, diese habe jedoch keine Substanz gehabt. Mitte Juni 2023 sei es dann zu einem scharfen Rücksetzer gekommen, bei dem die Aktie zunächst unter die 14-EUR-Marke und anschließend bis Oktober 2023 auf 6,42 EUR gefallen sei. Von diesem Niveau aus habe sich das Wertpapier zunächst moderat, ab Anfang Mai dann dynamischer erholen können.
Im Bereich von 25 EUR sei eine längere Konsolidierung zu beobachten gewesen. Anfang September 2024 sei es dem Papier gelungen, sich aus dieser Box nach Norden zu lösen. Das Kaufinteresse sei ausgeprägt gewesen, und die Wochenranges hätten sich als beachtlich erwiesen. Mitte Februar 2025 habe die Aktie bei 64,40 EUR ein Jahreshoch formatiert. Innerhalb von gut 18 Monaten habe sich der Wert der Aktie damit verzehnfacht.
Im Wochenchart lasse sich erkennen, dass die Volatilität in den letzten Handelswochen stark ausgeprägt gewesen sei. Der scharfe Rücksetzer in den vergangenen Handelswochen sei direkt wieder zurückgekauft worden.
Die Aktie habe sich vor gut 12 Monaten über die SMA20 (aktuell bei 54,76 EUR) schieben können. Diese Durchschnittslinie sei im August 2024 im Rahmen von Schwäche erneut angelaufen worden, habe zunächst als Unterstützung fungiert, sei dann aber aufgegeben worden. Die Erholungsbewegung in der laufenden Handelswoche sei wieder über diese SMA20 gelaufen.
Damit habe sich das Wochenchart aufgehellt. Solange es der Aktie gelinge, sich auf Wochenschlussbasis zu halten, könne es weiter aufwärts in Richtung des Jahreshochs gehen. Könne sich das Papier per Wochenschluss über dieser Linie etablieren, bestehe die Perspektive, dass die Aufwärtsbewegung weiter fortgesetzt werde. Denkbare Anlaufziele auf der Oberseite seien die Marken bei 70/72 EUR und übergeordnet bei 85 EUR.
Sollte es per Wochenschluss wieder unter die SMA20 zurückfallen, seien diese Kursmuster nicht unmittelbar bärisch zu interpretieren. Solange sich das Papier im Dunstkreis der SMA20 behaupten könne, bestehe weiterhin die Chance, dass es erneut über diese Linie hinausgehe. Verliere der Anteilsschein jedoch im Rahmen weiterer Schwäche den Kontakt zur SMA20, würde sich das Chartbild eintrüben. In diesem Fall könnte dies als Hinweis gewertet werden, dass sich die Schwäche in Richtung der SMA50 (aktuell bei 40,11 EUR) ausdehnen werde.
Chartcheck - Betrachtung im Tageschart:
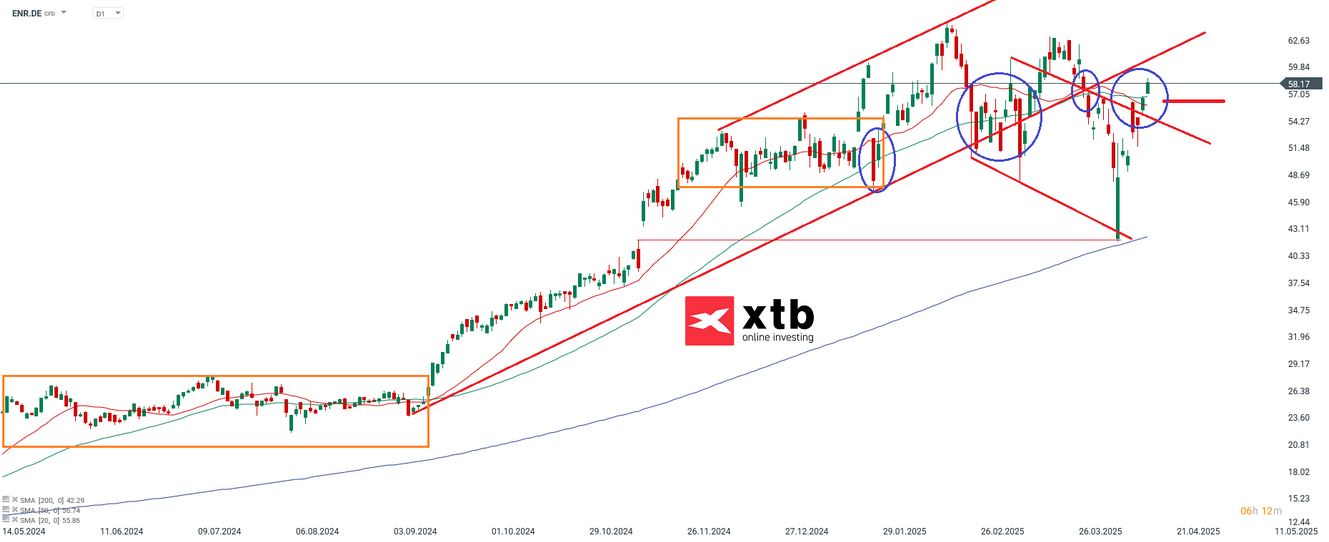
Das Wertpapier sei bis Mitte September in einer engen Box seitwärts gelaufen. Mitte September habe sich deutliches Kaufinteresse eingestellt. Die Aktie habe sich sukzessive aufwärtsschieben können. Rücksetzer im Handelsverlauf hätten sich immer wieder an der SMA20 (aktuell bei 55,86 EUR) stabilisieren und erholen können. Die Aktie habe sich mit einem GAP up über die 45 EUR-Marke schieben und sich auch über dieser Marke festsetzen können. Von hier aus sei es an und über die 50 EUR-Marke gegangen. Rücksetzer unter die SMA20 seien direkt zurückgekauft worden, und das Papier habe sich im Dunstkreis dieser Linie festsetzen können.
In den letzten Handelstagen und -wochen habe sich die Aktie im Bereich der SMA20 bzw. der 50/52 EUR-Marke halten können. Ende Januar sei es mit einem GAP up dynamisch aufwärts gegangen, wobei ein Hoch bei 60,28 EUR formatiert worden sei. Diese Bewegung sei jedoch vollständig abverkauft worden. Ende Januar sei die Aktie mit einem GAP down um 20 Prozent gefallen, der Rücksetzer sei jedoch direkt wieder zurückgekauft worden. Mitte Februar sei ein neues Hoch bei 64,40 EUR erreicht worden. Die darauffolgende Schwäche habe das Papier unter die SMA20/SMA50 (aktuell bei 56,74 EUR) bis an die 51 EUR gedrückt, wo es sich stabilisiert und erholt habe.
Die Aufwärtsbewegung im März sei erneut über die 60 EUR-Marke gegangen, eine Etablierung über diesem Niveau sei jedoch nicht gelungen. In den letzten beiden Handelswochen habe Verkaufsdruck dominiert, wobei die Aktie bis fast an die 41 EUR-Marke zurückgefallen sei. Das offene GAP bei 41,89 EUR sei geschlossen worden. Im Handelsverlauf habe sich das Papier wieder über die 55 EUR-Marke schieben können.
Im Tageschart sei zu erkennen, dass sich die Erholung der letzten Handelswoche zunächst in den Dunstkreis der SMA20/SMA50 bewegt habe. In den letzten beiden Handelstagen habe sich das Papier mit zwei grünen Tageskerzen wieder über diese beiden Durchschnittslinien schieben können.
Könne sich das Papier nun über diesen Linien etablieren, so bestünde die Chance auf weitere Erholungsbewegungen in Richtung der Anlaufziele, die im Wochenchart gewürdigt worden seien. Wichtig sei, dass sich die Aktie in den kommenden Handelstagen weiter aufwärtsschieben und sich zügig von der SMA50 nach oben lösen könne.
Rücksetzer könnten sich an der SMA50/SMA20 stabilisieren und erholen. Da beide Linien eng beieinanderlägen, wäre die Aktie hier vergleichsweise gut unterstützt. Würden diese Linien im Zuge erneuter Schwäche unterschritten, könnten sich weitere Rücksetzer einstellen, die bis in den Bereich der SMA200 (aktuell bei 42,29 EUR) führen würden. Werde diese Linie erreicht, so sollte spätestens dort ein Richtungswechsel erfolgen.
Unternehmensprofil
Der Konzern sei ein Energiekonzern, der aus der Abspaltung der ehemaligen Gas- und Power-Sparte von Siemens hervorgegangen sei. Das Unternehmen sei in 90 Ländern vertreten und beschäftige knapp 100.000 Mitarbeitende. Das Unternehmen habe seinen Verwaltungssitz in München und die Konzernzentrale in Berlin. Das Portfolio umfasse die Energieerzeugung, die Energieübertragung und Industrielösungen, sowohl der konventionellen als auch der erneuerbaren Energien. Die Aktivitäten der erneuerbaren Energie würden vom Tochterunternehmen Siemens Gamesa geführt, an der der Konzern 100% der Anteile halte.
Die Aktionärsstruktur des Konzerns
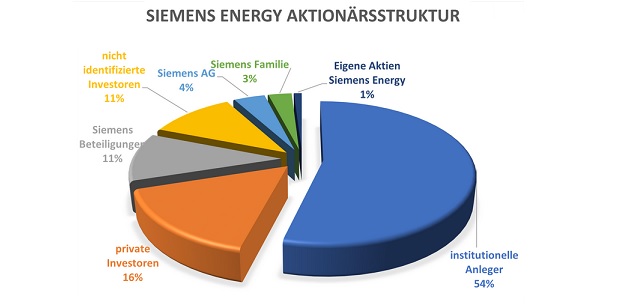
Siemens Energy hat insgesamt 799.309.712 Namensaktien ausgegeben. Den größten Anteil halten, mit 46 Prozent, institutionelle Investoren. Private Anleger halten 16 Prozent am Unternehmen. Einen weiteren großen Anteil hält die Siemens Beteiligungen Inland, die Siemens AG und die Siemens Familie. Zusammen kommen diese drei Gruppen auf 18 Prozent der Anteile.
Wichtige Bewertungskennzahlen des Siemens Energy Konzerns 2020 bis 2024
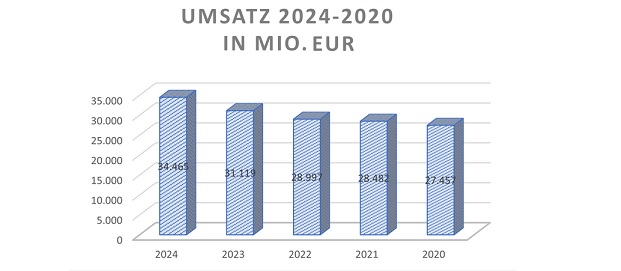
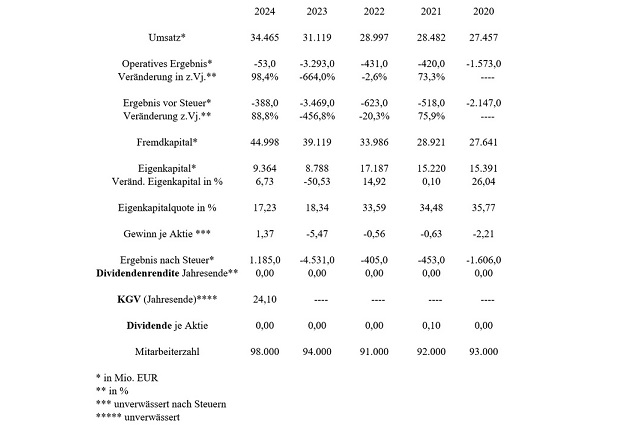
Der Umsatz habe im Betrachtungszeitraum gesteigert werden können, wobei die Umsatzzuwächse 2020/2021 und 2021/2020 eher einen moderaten Charakter gehabt hätten. 2024 habe der Umsatz gegenüber dem Vorjahr deutlicher gesteigert werden können.
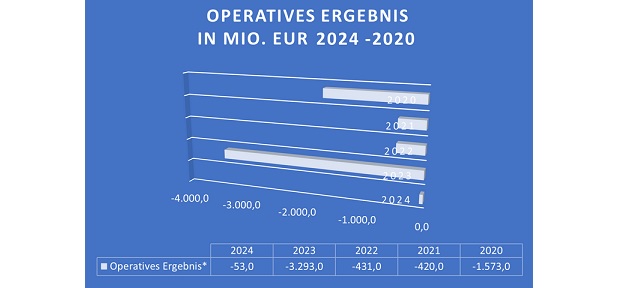
In den letzten fünf Jahren habe der Konzern kontinuierlich ein negatives operatives Ergebnis ausgewiesen. Nachdem dies 2020 bis 2022 habe reduziert werden können, seien 2023 fast 3,3 Mrd. EUR an negativem Ergebnis ausgewiesen worden, das 2024 mit 53 Mio. EUR nur noch gering negativ gewesen sei.
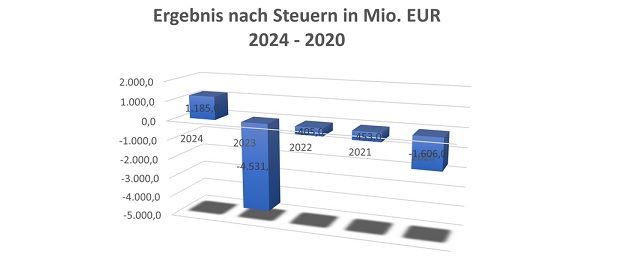
Das Ergebnis nach Steuern habe 2024 erstmals im Betrachtungszeitraum positiv ausgewiesen werden können. Nach vier Verlustjahren hintereinander habe sich das Ergebnis nach Steuern 2024 auf 1,185 Mrd. EUR belaufen.
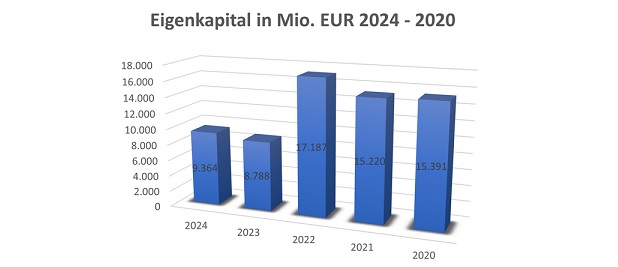
Das Eigenkapital sei in den letzten fünf Jahren abgeschmolzen. Ein deutlicher Abfluss sei 2023 erkennbar. In diesem Jahr sei das Eigenkapital 8,5 Mrd. EUR geringer ausgewiesen worden als im Vorjahr. 2024 habe es wieder moderat erhöht werden können.
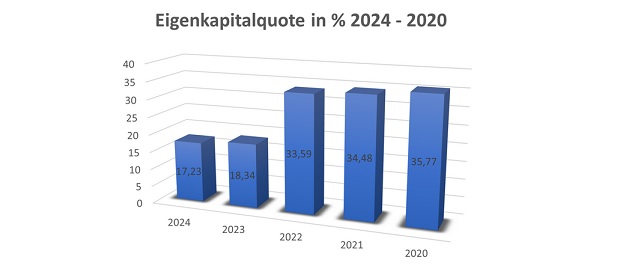
Die Eigenkapitalquote habe 2020 fast doppelt so hoch wie 2024 gelegen. Damit habe der Konzern deutlich an Substanz verloren, auch wenn 2024 das Eigenkapital absolut habe gesteigert werden können, sei die Eigenkapitalquote weiter abgeschmolzen.
Die wesentlichen Kennzahlen 2024 bis 2020
Würdigung der Kennzahlen 2020 bis 2024
Die Aktie habe den Anlegern, bezogen auf die wirtschaftliche Entwicklung in den letzten Jahren, kaum Freude bereitet. 2024 habe erstmals seit 2020 ein positives Ergebnis nach Steuern ausgewiesen werden können. Das KGV habe bei 24,10 gelegen. Die Eigenkapitalquote sei mit 17,23 Prozent niedrig, das Fremdkapital sei in den letzten fünf Jahren sukzessive erhöht worden. Die steigenden Zinsen würden ergebnisbelastend wirken. Bis auf 2021 habe der Konzern in den letzten fünf Jahren keine Dividende ausgeschüttet.
Einschätzung Perspektive 2025 bis 2029
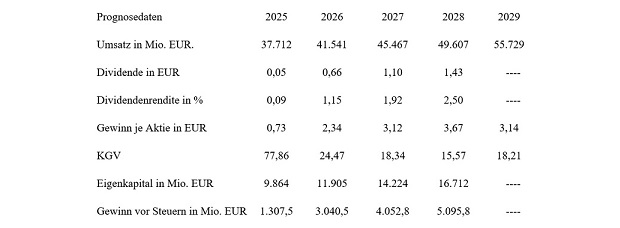
Der Planumsatz solle sich in den kommenden fünf Jahren deutlich erhöhen, das Eigenkapital sukzessive erhöht werden. Der Gewinn je Aktie solle sich bis 2029 vervierfachen. Ab 2025 solle wieder eine Dividende gezahlt werden, wenn auch diese 2025 mehr als überschaubar ausfülle.
Gemäß der Einschätzung der Experten von XTB sei die Siemens Energy-Aktie, auf Basis der Fundamentaldaten, ein Wertpapier, das in der Vergangenheit keine befriedigende Entwicklung gehabt habe, was die Geschäftszahlen angehe. Aktionäre hätten aber von der Entwicklung des Aktienkurses profitiert, der die zukünftige Erwartung des Marktes widerspiegele. Der Konzern könnte in den kommenden Jahren den Anteilseigner wieder eine vertretbare Dividende zahlen. Die Aktie erscheine, nach Meinung der Experten von XTB, insbesondere für Anleger geeignet, die in die Energieerzeugung bzw. in die Energieübertragung investieren möchten. Die Aktie könnte damit durchaus als Depotabrundung bzw. -ergänzung gesehen werden, so Jens Chrzanowski, Leiter der XTB Niederlassung Deutschland, in seiner aktuellen Marktanalyse. (Analyse vom 16.04.2025)
Bitte beachten Sie auch Informationen zur Offenlegungspflicht bei Interessenskonflikten im Sinne der Richtlinie 2014/57/EU und entsprechender Verordnungen der EU unter folgendem Link. (16.04.2025/ac/a/d)
Jens Chrzanowski, Leiter der XTB Niederlassung Deutschland, nimmt die Aktie der Siemens Energy AG (ISIN: DE000ENER6Y0, WKN: ENER6Y, Ticker-Symbol: ENR) in einer aktuellen Marktanalyse unter die Lupe.
Der längerfristige Ausblick für Investoren
In dieser Analyse und Prognose würden die Experten von XTB jede Woche eine Aktie unter fundamentalen Gesichtspunkten und Aspekten bewerten. Dies bedeute konkret, dass der Fokus nicht in einer kurz- und mittelfristigen Betrachtung liege, sondern in einer langfristigen. Gegenstand der Analyse seien fundamentale Daten des Unternehmens. Diese würden für die nächsten Jahre - bis 2028/2029 - projiziert. Somit könnten insbesondere langfristig orientierte Anleger ihre eigene Wahrnehmung abgleichen und diese Analysen für ihre langfristigen Entscheidungen als eine Basis heranziehen.
Wo stehe die Siemens Energy-Aktie
Die Siemens Energy habe sich 2020 von der Siemens AG als ein eigenständiges Unternehmen abgespaltet. Der Konzern habe vor einiger Zeit mit massiven Qualitätsproblemen bei den Siemens Gamesa Turbinen zu kämpfen gehabt, die zu erheblichen Verlusten in Milliardenhöhe geführt hätten. Diese Probleme seien zwar mittlerweile behoben, die finanziellen Auswirkungen würden aber noch nachwirken.
Chartcheck - Betrachtung im Wochenchart:
Im Wochenchart sei erkennbar, dass die Aktie in den Jahren 2021 und 2022 abwärts gelaufen sei. Erst im September 2022 habe sich eine Stabilisierung mit nachfolgender Erholung eingestellt, diese habe jedoch keine Substanz gehabt. Mitte Juni 2023 sei es dann zu einem scharfen Rücksetzer gekommen, bei dem die Aktie zunächst unter die 14-EUR-Marke und anschließend bis Oktober 2023 auf 6,42 EUR gefallen sei. Von diesem Niveau aus habe sich das Wertpapier zunächst moderat, ab Anfang Mai dann dynamischer erholen können.
Im Bereich von 25 EUR sei eine längere Konsolidierung zu beobachten gewesen. Anfang September 2024 sei es dem Papier gelungen, sich aus dieser Box nach Norden zu lösen. Das Kaufinteresse sei ausgeprägt gewesen, und die Wochenranges hätten sich als beachtlich erwiesen. Mitte Februar 2025 habe die Aktie bei 64,40 EUR ein Jahreshoch formatiert. Innerhalb von gut 18 Monaten habe sich der Wert der Aktie damit verzehnfacht.
Im Wochenchart lasse sich erkennen, dass die Volatilität in den letzten Handelswochen stark ausgeprägt gewesen sei. Der scharfe Rücksetzer in den vergangenen Handelswochen sei direkt wieder zurückgekauft worden.
Die Aktie habe sich vor gut 12 Monaten über die SMA20 (aktuell bei 54,76 EUR) schieben können. Diese Durchschnittslinie sei im August 2024 im Rahmen von Schwäche erneut angelaufen worden, habe zunächst als Unterstützung fungiert, sei dann aber aufgegeben worden. Die Erholungsbewegung in der laufenden Handelswoche sei wieder über diese SMA20 gelaufen.
Damit habe sich das Wochenchart aufgehellt. Solange es der Aktie gelinge, sich auf Wochenschlussbasis zu halten, könne es weiter aufwärts in Richtung des Jahreshochs gehen. Könne sich das Papier per Wochenschluss über dieser Linie etablieren, bestehe die Perspektive, dass die Aufwärtsbewegung weiter fortgesetzt werde. Denkbare Anlaufziele auf der Oberseite seien die Marken bei 70/72 EUR und übergeordnet bei 85 EUR.
Sollte es per Wochenschluss wieder unter die SMA20 zurückfallen, seien diese Kursmuster nicht unmittelbar bärisch zu interpretieren. Solange sich das Papier im Dunstkreis der SMA20 behaupten könne, bestehe weiterhin die Chance, dass es erneut über diese Linie hinausgehe. Verliere der Anteilsschein jedoch im Rahmen weiterer Schwäche den Kontakt zur SMA20, würde sich das Chartbild eintrüben. In diesem Fall könnte dies als Hinweis gewertet werden, dass sich die Schwäche in Richtung der SMA50 (aktuell bei 40,11 EUR) ausdehnen werde.
Chartcheck - Betrachtung im Tageschart:
Das Wertpapier sei bis Mitte September in einer engen Box seitwärts gelaufen. Mitte September habe sich deutliches Kaufinteresse eingestellt. Die Aktie habe sich sukzessive aufwärtsschieben können. Rücksetzer im Handelsverlauf hätten sich immer wieder an der SMA20 (aktuell bei 55,86 EUR) stabilisieren und erholen können. Die Aktie habe sich mit einem GAP up über die 45 EUR-Marke schieben und sich auch über dieser Marke festsetzen können. Von hier aus sei es an und über die 50 EUR-Marke gegangen. Rücksetzer unter die SMA20 seien direkt zurückgekauft worden, und das Papier habe sich im Dunstkreis dieser Linie festsetzen können.
In den letzten Handelstagen und -wochen habe sich die Aktie im Bereich der SMA20 bzw. der 50/52 EUR-Marke halten können. Ende Januar sei es mit einem GAP up dynamisch aufwärts gegangen, wobei ein Hoch bei 60,28 EUR formatiert worden sei. Diese Bewegung sei jedoch vollständig abverkauft worden. Ende Januar sei die Aktie mit einem GAP down um 20 Prozent gefallen, der Rücksetzer sei jedoch direkt wieder zurückgekauft worden. Mitte Februar sei ein neues Hoch bei 64,40 EUR erreicht worden. Die darauffolgende Schwäche habe das Papier unter die SMA20/SMA50 (aktuell bei 56,74 EUR) bis an die 51 EUR gedrückt, wo es sich stabilisiert und erholt habe.
Die Aufwärtsbewegung im März sei erneut über die 60 EUR-Marke gegangen, eine Etablierung über diesem Niveau sei jedoch nicht gelungen. In den letzten beiden Handelswochen habe Verkaufsdruck dominiert, wobei die Aktie bis fast an die 41 EUR-Marke zurückgefallen sei. Das offene GAP bei 41,89 EUR sei geschlossen worden. Im Handelsverlauf habe sich das Papier wieder über die 55 EUR-Marke schieben können.
Im Tageschart sei zu erkennen, dass sich die Erholung der letzten Handelswoche zunächst in den Dunstkreis der SMA20/SMA50 bewegt habe. In den letzten beiden Handelstagen habe sich das Papier mit zwei grünen Tageskerzen wieder über diese beiden Durchschnittslinien schieben können.
Könne sich das Papier nun über diesen Linien etablieren, so bestünde die Chance auf weitere Erholungsbewegungen in Richtung der Anlaufziele, die im Wochenchart gewürdigt worden seien. Wichtig sei, dass sich die Aktie in den kommenden Handelstagen weiter aufwärtsschieben und sich zügig von der SMA50 nach oben lösen könne.
Rücksetzer könnten sich an der SMA50/SMA20 stabilisieren und erholen. Da beide Linien eng beieinanderlägen, wäre die Aktie hier vergleichsweise gut unterstützt. Würden diese Linien im Zuge erneuter Schwäche unterschritten, könnten sich weitere Rücksetzer einstellen, die bis in den Bereich der SMA200 (aktuell bei 42,29 EUR) führen würden. Werde diese Linie erreicht, so sollte spätestens dort ein Richtungswechsel erfolgen.
Unternehmensprofil
Der Konzern sei ein Energiekonzern, der aus der Abspaltung der ehemaligen Gas- und Power-Sparte von Siemens hervorgegangen sei. Das Unternehmen sei in 90 Ländern vertreten und beschäftige knapp 100.000 Mitarbeitende. Das Unternehmen habe seinen Verwaltungssitz in München und die Konzernzentrale in Berlin. Das Portfolio umfasse die Energieerzeugung, die Energieübertragung und Industrielösungen, sowohl der konventionellen als auch der erneuerbaren Energien. Die Aktivitäten der erneuerbaren Energie würden vom Tochterunternehmen Siemens Gamesa geführt, an der der Konzern 100% der Anteile halte.
Die Aktionärsstruktur des Konzerns
Siemens Energy hat insgesamt 799.309.712 Namensaktien ausgegeben. Den größten Anteil halten, mit 46 Prozent, institutionelle Investoren. Private Anleger halten 16 Prozent am Unternehmen. Einen weiteren großen Anteil hält die Siemens Beteiligungen Inland, die Siemens AG und die Siemens Familie. Zusammen kommen diese drei Gruppen auf 18 Prozent der Anteile.
Wichtige Bewertungskennzahlen des Siemens Energy Konzerns 2020 bis 2024
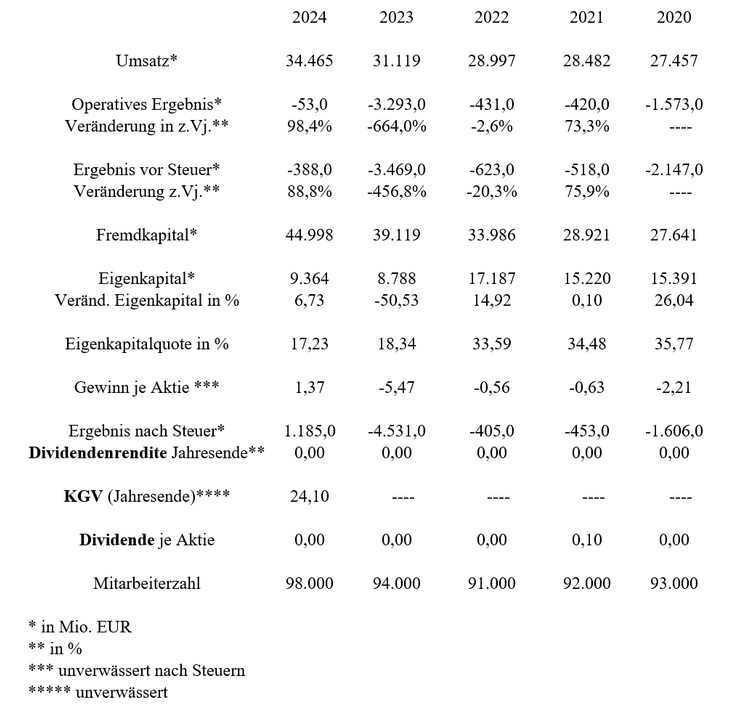
Der Umsatz habe im Betrachtungszeitraum gesteigert werden können, wobei die Umsatzzuwächse 2020/2021 und 2021/2020 eher einen moderaten Charakter gehabt hätten. 2024 habe der Umsatz gegenüber dem Vorjahr deutlicher gesteigert werden können.
In den letzten fünf Jahren habe der Konzern kontinuierlich ein negatives operatives Ergebnis ausgewiesen. Nachdem dies 2020 bis 2022 habe reduziert werden können, seien 2023 fast 3,3 Mrd. EUR an negativem Ergebnis ausgewiesen worden, das 2024 mit 53 Mio. EUR nur noch gering negativ gewesen sei.
Das Ergebnis nach Steuern habe 2024 erstmals im Betrachtungszeitraum positiv ausgewiesen werden können. Nach vier Verlustjahren hintereinander habe sich das Ergebnis nach Steuern 2024 auf 1,185 Mrd. EUR belaufen.
Das Eigenkapital sei in den letzten fünf Jahren abgeschmolzen. Ein deutlicher Abfluss sei 2023 erkennbar. In diesem Jahr sei das Eigenkapital 8,5 Mrd. EUR geringer ausgewiesen worden als im Vorjahr. 2024 habe es wieder moderat erhöht werden können.
Die Eigenkapitalquote habe 2020 fast doppelt so hoch wie 2024 gelegen. Damit habe der Konzern deutlich an Substanz verloren, auch wenn 2024 das Eigenkapital absolut habe gesteigert werden können, sei die Eigenkapitalquote weiter abgeschmolzen.
Die wesentlichen Kennzahlen 2024 bis 2020
Würdigung der Kennzahlen 2020 bis 2024
Die Aktie habe den Anlegern, bezogen auf die wirtschaftliche Entwicklung in den letzten Jahren, kaum Freude bereitet. 2024 habe erstmals seit 2020 ein positives Ergebnis nach Steuern ausgewiesen werden können. Das KGV habe bei 24,10 gelegen. Die Eigenkapitalquote sei mit 17,23 Prozent niedrig, das Fremdkapital sei in den letzten fünf Jahren sukzessive erhöht worden. Die steigenden Zinsen würden ergebnisbelastend wirken. Bis auf 2021 habe der Konzern in den letzten fünf Jahren keine Dividende ausgeschüttet.
Einschätzung Perspektive 2025 bis 2029
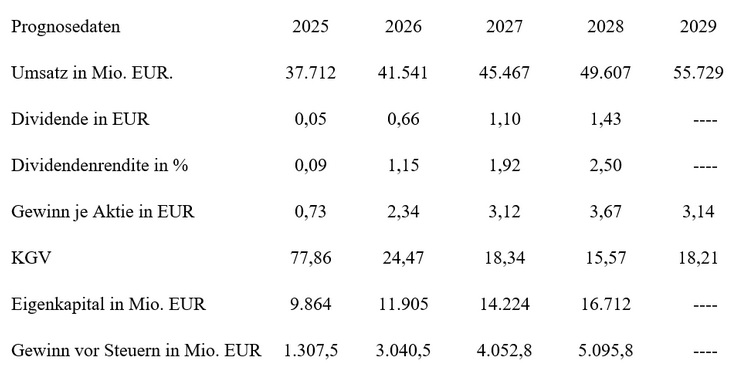
Der Planumsatz solle sich in den kommenden fünf Jahren deutlich erhöhen, das Eigenkapital sukzessive erhöht werden. Der Gewinn je Aktie solle sich bis 2029 vervierfachen. Ab 2025 solle wieder eine Dividende gezahlt werden, wenn auch diese 2025 mehr als überschaubar ausfülle.
Gemäß der Einschätzung der Experten von XTB sei die Siemens Energy-Aktie, auf Basis der Fundamentaldaten, ein Wertpapier, das in der Vergangenheit keine befriedigende Entwicklung gehabt habe, was die Geschäftszahlen angehe. Aktionäre hätten aber von der Entwicklung des Aktienkurses profitiert, der die zukünftige Erwartung des Marktes widerspiegele. Der Konzern könnte in den kommenden Jahren den Anteilseigner wieder eine vertretbare Dividende zahlen. Die Aktie erscheine, nach Meinung der Experten von XTB, insbesondere für Anleger geeignet, die in die Energieerzeugung bzw. in die Energieübertragung investieren möchten. Die Aktie könnte damit durchaus als Depotabrundung bzw. -ergänzung gesehen werden, so Jens Chrzanowski, Leiter der XTB Niederlassung Deutschland, in seiner aktuellen Marktanalyse. (Analyse vom 16.04.2025)
Bitte beachten Sie auch Informationen zur Offenlegungspflicht bei Interessenskonflikten im Sinne der Richtlinie 2014/57/EU und entsprechender Verordnungen der EU unter folgendem Link. (16.04.2025/ac/a/d)
Archivbeitrag vom 16.04.2025. Angaben und Einschätzungen beziehen sich auf den damaligen Stand.