
Frankfurt (www.aktiencheck.de) - Micron Technology-Aktienanalyse von XTB:
Nach Ansicht der Experten von XTB ist die Aktie des Chipherstellers Micron Technology Inc. (ISIN: US5951121038, WKN: 869020, Ticker-Symbol: MTE, NASDAQ-Symbol: MU) die Aktie der Woche.
Die Micron Technology Aktie stehe aktuell im Fokus vieler Investoren. In dieser Aktienanalyse zeige sich, dass Micron einen der stärksten Gewinnberichte im gesamten Halbleitersektor vorgelegt habe. Die Zahlen würden die Markterwartungen deutlich übertreffen und bestätigen, dass sich der Speicherzyklus in einer Phase außergewöhnlich hoher Profitabilität befinde - maßgeblich getrieben durch den KI-Boom und den massiven Ausbau der Rechenzentrumsinfrastruktur.
Wichtige Finanzergebnisse Q1 GJ 2026:
• Umsatz: 13,64 Mrd. USD (Konsens: 12,8 bis 12,9 Mrd. USD)
• Non-GAAP Gewinn je Aktie: 4,78 USD (Erwartung: 3,94 USD)
• GAAP Gewinn je Aktie: 4,60 USD
• GAAP Nettoergebnis: 5,24 Mrd. USD
• Non-GAAP Bruttomarge: 56,8%
• Operativer Cashflow: 8,41 Mrd. USD
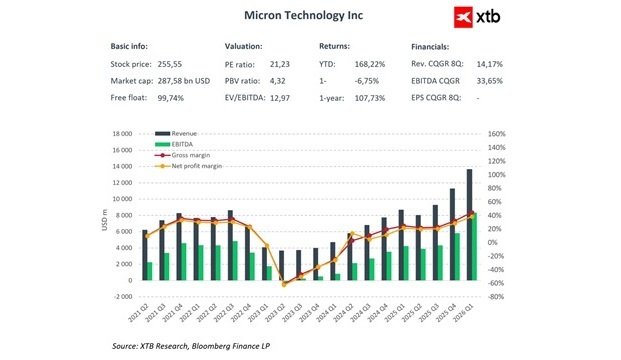
Die Umsatzüberraschung von rund 6% bis 7% sei für ein Unternehmen dieser Größenordnung außergewöhnlich und unterstreiche die starke Nachfrage nach DRAM-, NAND- und insbesondere HBM-Speichern.
Dynamik der operativen Leistung:
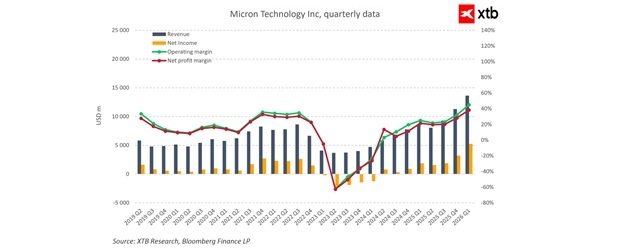
• Umsatz: +20,6% QoQ | +56,7% YoY
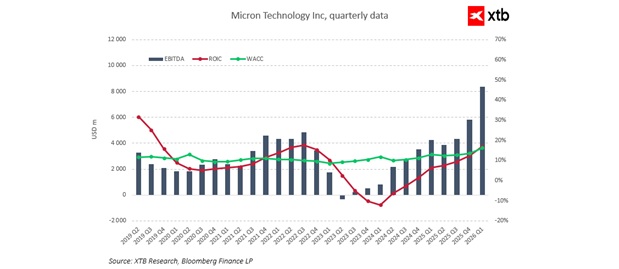
• Non-GAAP Betriebsergebnis: +62% QoQ | +168% YoY
• GAAP Nettoergebnis: +63,7% QoQ | +180% YoY
• Non-GAAP EPS: +57,8% QoQ | +167% YoY
• Operativer Cashflow: +46,8% QoQ | +159% YoY
Diese Zahlen würden bestätigen, dass sich Micron aktuell in der profitabelsten Phase des Speicherzyklus befinde.
Segmentumsatz und Margen:
• Cloud Memory: 5,28 Mrd. USD | operative Marge 55%
• Core Data Center: 2,38 Mrd. USD | +50,9% QoQ | Marge 51%
• Mobile & Client: 4,26 Mrd. USD | +13,2% QoQ | Marge 54%
• Automotive & Embedded: 1,72 Mrd. USD | ~+20% QoQ | Marge 45%
Die Bruttomargen seien in allen Segmenten um 10 bis 15 Prozentpunkte gegenüber dem Vorquartal gestiegen.
Prognose Q2 GJ 2026:
• Umsatz: 18,7 Mrd. USD
• Non-GAAP EPS: ca. 8,42 USD
• Non-GAAP Bruttomarge: 67% bis 68%
Das Management betone, dass die HBM-Kapazitäten für das gesamte Geschäftsjahr 2026 nahezu ausverkauft seien - ein klares Signal für hohe Visibilität und strukturelle Nachfrage.
• hohen Eintrittsbarrieren im HBM-Segment
• langfristigen Verträgen mit Hyperscalern
• diszipliniertem Angebotsverhalten der Branche
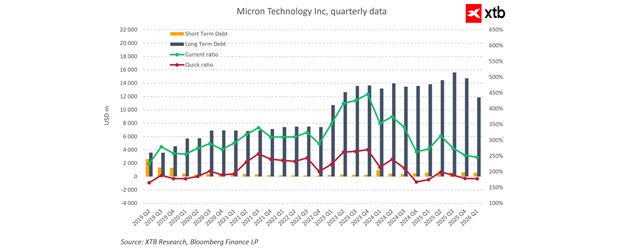
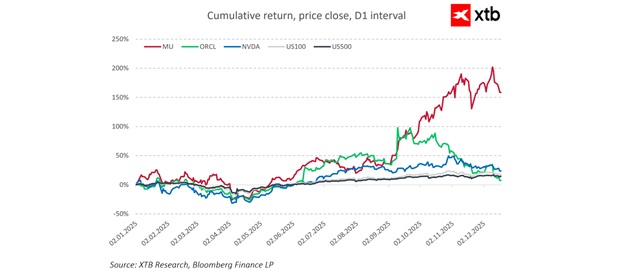
Investoren würden Micron zunehmend mit KI-Profiteuren wie NVIDIA vergleichen, während die Bewertung im Sektorvergleich attraktiv bleibe.
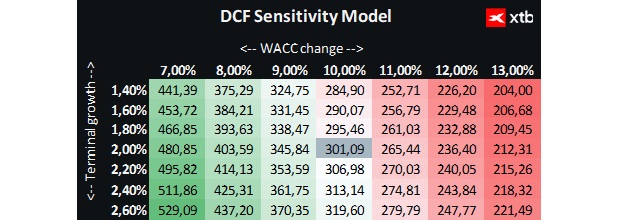
Investoren würden Micron zunehmend mit KI-Profiteuren wie NVIDIA vergleichen, während die Bewertung im Sektorvergleich attraktiv bleibe.
Zentrale Annahmen
• WACC: 10%
• Terminalwachstum: 2%
• Fokus auf DRAM-, NAND- und HBM-Wachstum
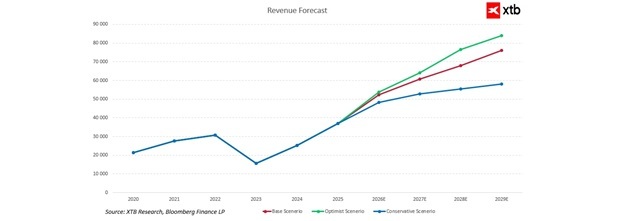
Ergebnis:
• Fairer Wert: 301,09 USD je Aktie
• Aktueller Kurs: ca. 255,55 USD
Das impliziere weiteres Aufwärtspotenzial, getragen von strukturellem Wachstum im KI-Speichersegment.
--------------------
Bitte beachten Sie auch Informationen zur Offenlegungspflicht bei Interessenskonflikten im Sinne der Richtlinie 2014/57/EU und entsprechender Verordnungen der EU unter folgendem Link. (18.12.2025/ac/a/n)
Nach Ansicht der Experten von XTB ist die Aktie des Chipherstellers Micron Technology Inc. (ISIN: US5951121038, WKN: 869020, Ticker-Symbol: MTE, NASDAQ-Symbol: MU) die Aktie der Woche.
Die Micron Technology Aktie stehe aktuell im Fokus vieler Investoren. In dieser Aktienanalyse zeige sich, dass Micron einen der stärksten Gewinnberichte im gesamten Halbleitersektor vorgelegt habe. Die Zahlen würden die Markterwartungen deutlich übertreffen und bestätigen, dass sich der Speicherzyklus in einer Phase außergewöhnlich hoher Profitabilität befinde - maßgeblich getrieben durch den KI-Boom und den massiven Ausbau der Rechenzentrumsinfrastruktur.
Micron Technology überzeuge mit starkem Quartalsbericht (Q1 GJ 2026)
Die Ergebnisse für das erste Quartal des Geschäftsjahres 2026 würden einen Wendepunkt für die Micron Technology Aktie markieren. Neben kräftigem Umsatzwachstum zeige sich vor allem eine qualitative Verbesserung der Ertragsstruktur.Wichtige Finanzergebnisse Q1 GJ 2026:
• Umsatz: 13,64 Mrd. USD (Konsens: 12,8 bis 12,9 Mrd. USD)
• Non-GAAP Gewinn je Aktie: 4,78 USD (Erwartung: 3,94 USD)
• GAAP Gewinn je Aktie: 4,60 USD
• GAAP Nettoergebnis: 5,24 Mrd. USD
• Non-GAAP Bruttomarge: 56,8%
• Operativer Cashflow: 8,41 Mrd. USD
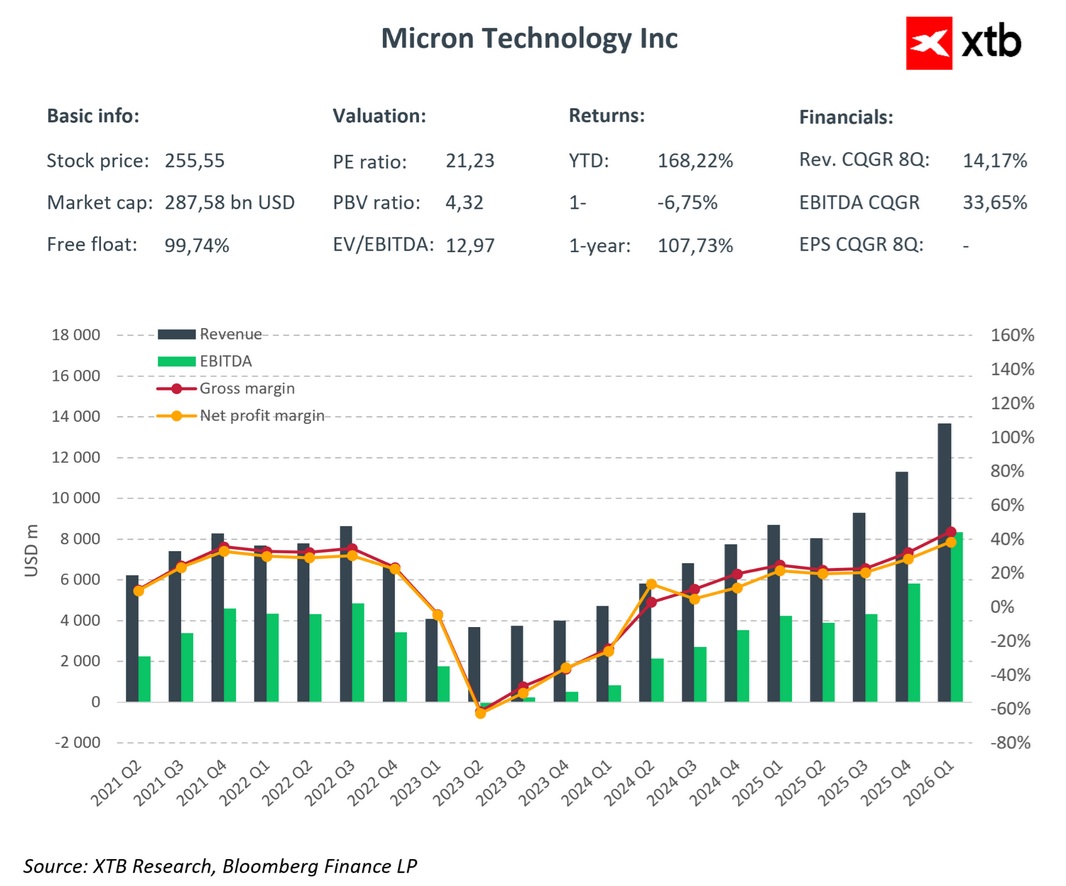
Die Umsatzüberraschung von rund 6% bis 7% sei für ein Unternehmen dieser Größenordnung außergewöhnlich und unterstreiche die starke Nachfrage nach DRAM-, NAND- und insbesondere HBM-Speichern.
HBM und KI als zentrale Wachstumstreiber
Ein wesentlicher Faktor für die positive Entwicklung der Micron Technology Aktie sei der steigende Anteil margenstarker Produkte wie HBM3E und HBM4. Diese Hochleistungsspeicher würden das Rückgrat moderner KI-Infrastrukturen und Hyperscaler-Server bilden. Gleichzeitig verschiebe sich der Umsatzmix strukturell in Richtung höherer Margen.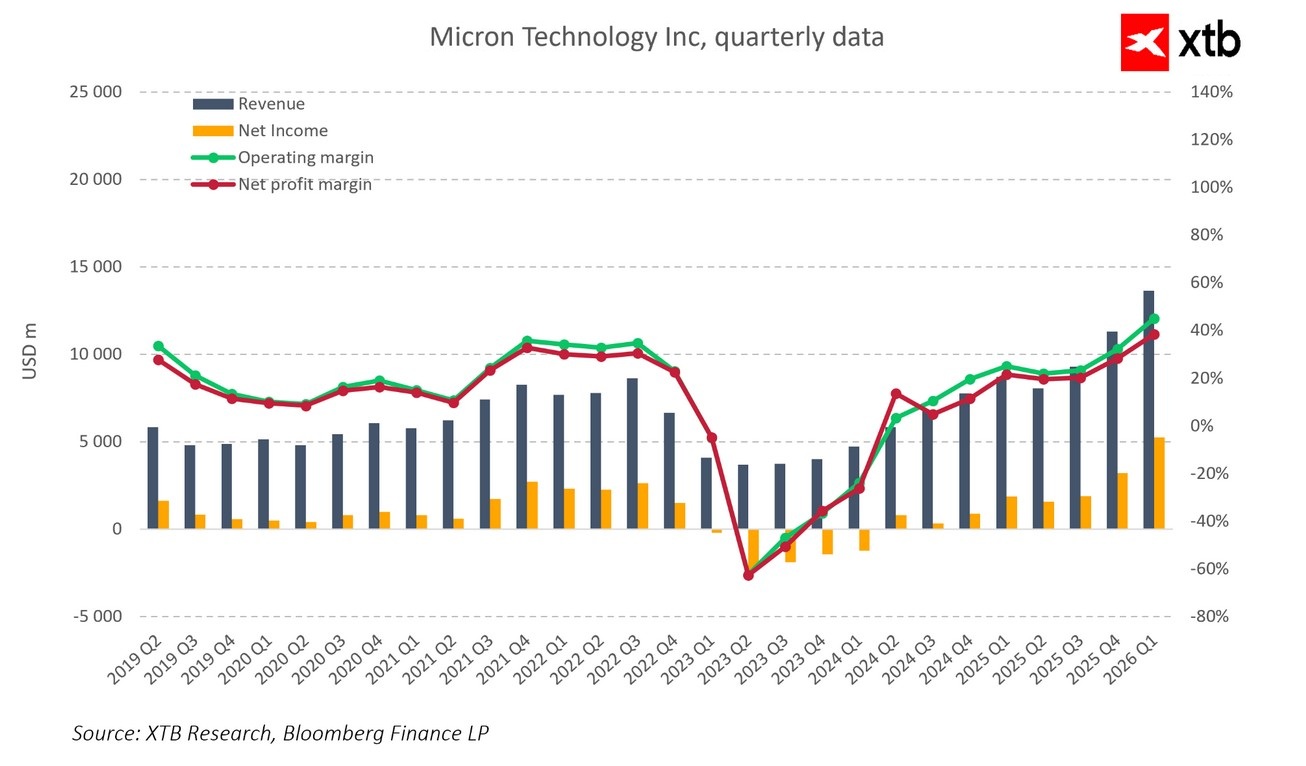
Explosives Gewinnwachstum und operative Hebelwirkung
Die Aktienanalyse zeige, dass Micron nicht nur wachse, sondern dies mit zunehmender Effizienz tue. Die operative Hebelwirkung sorge dafür, dass Umsatzwachstum in überproportionales Gewinnwachstum übersetzt werde.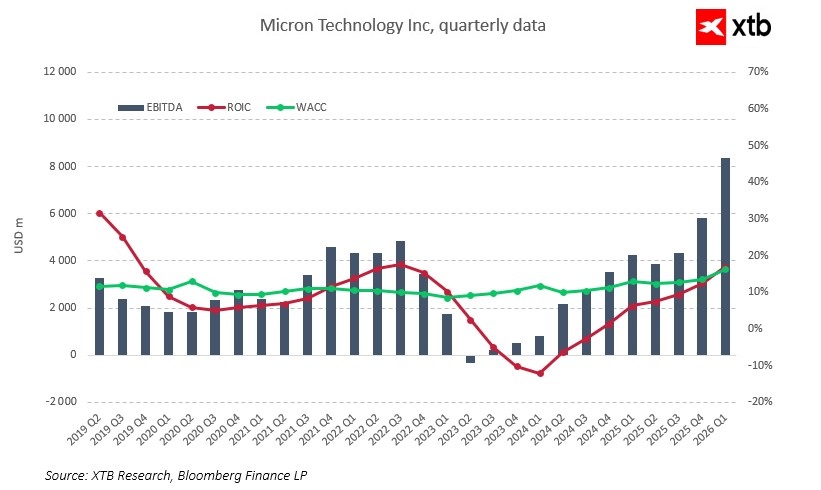
Dynamik der operativen Leistung:
• Umsatz: +20,6% QoQ | +56,7% YoY
• Non-GAAP Betriebsergebnis: +62% QoQ | +168% YoY
• GAAP Nettoergebnis: +63,7% QoQ | +180% YoY
• Non-GAAP EPS: +57,8% QoQ | +167% YoY
• Operativer Cashflow: +46,8% QoQ | +159% YoY
Diese Zahlen würden bestätigen, dass sich Micron aktuell in der profitabelsten Phase des Speicherzyklus befinde.
Segmentanalyse: Wachstum in allen Geschäftsbereichen
Die Stärke der Micron Technology Aktie zeige sich auch in der breiten Wachstumsbasis über alle Segmente hinweg.Segmentumsatz und Margen:
• Cloud Memory: 5,28 Mrd. USD | operative Marge 55%
• Core Data Center: 2,38 Mrd. USD | +50,9% QoQ | Marge 51%
• Mobile & Client: 4,26 Mrd. USD | +13,2% QoQ | Marge 54%
• Automotive & Embedded: 1,72 Mrd. USD | ~+20% QoQ | Marge 45%
Die Bruttomargen seien in allen Segmenten um 10 bis 15 Prozentpunkte gegenüber dem Vorquartal gestiegen.
Ausblick: Prognose hebe Erwartungen deutlich an
Die Prognose für das zweite Quartal des Geschäftsjahres 2026 sei eines der Highlights dieser Aktienanalyse.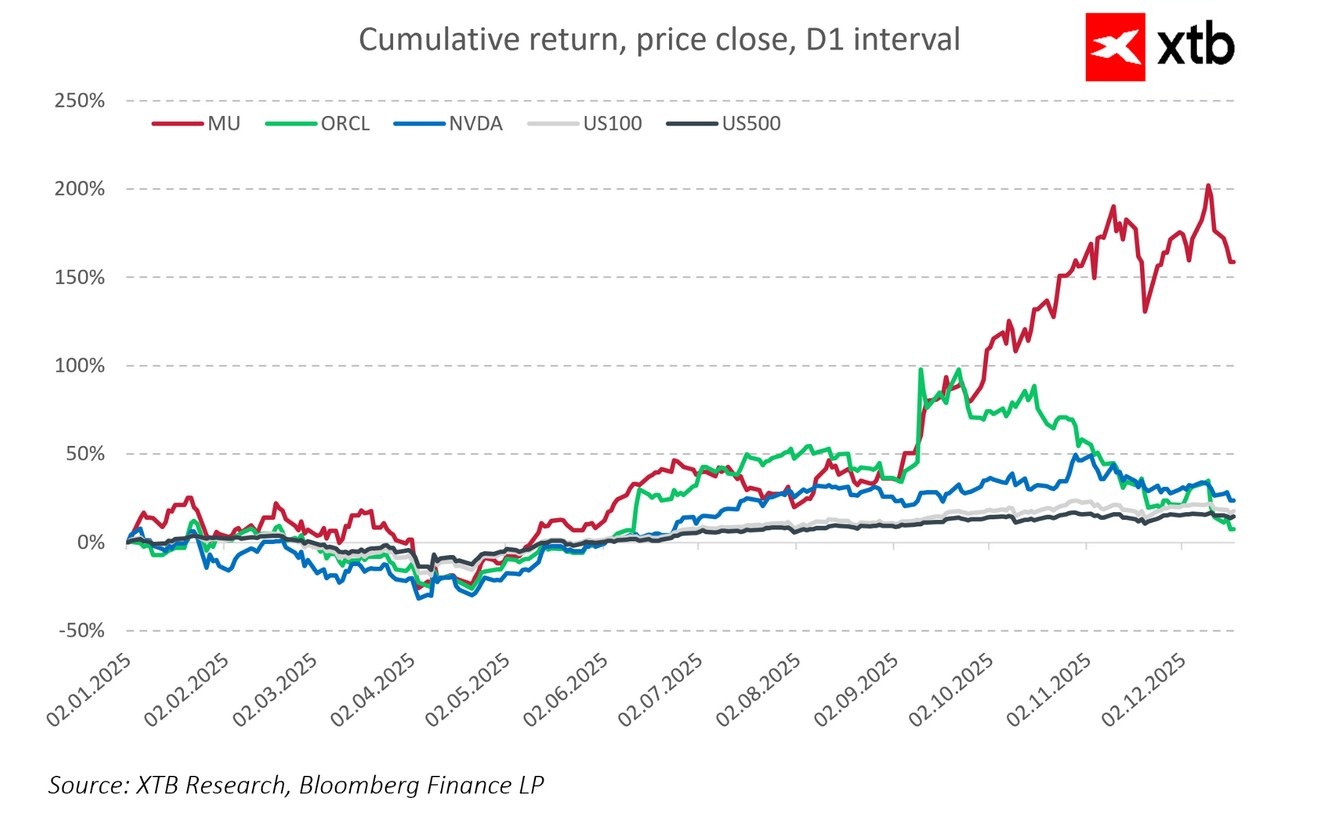
Prognose Q2 GJ 2026:
• Umsatz: 18,7 Mrd. USD
• Non-GAAP EPS: ca. 8,42 USD
• Non-GAAP Bruttomarge: 67% bis 68%
Das Management betone, dass die HBM-Kapazitäten für das gesamte Geschäftsjahr 2026 nahezu ausverkauft seien - ein klares Signal für hohe Visibilität und strukturelle Nachfrage.
Marktanalyse: Warum die Micron Technology Aktie strukturell stärker sei
Im Vergleich zu früheren Zyklen sei das aktuelle Wachstum nicht nur preisgetrieben. KI, Rechenzentren und moderne Computing-Infrastrukturen würden für eine nachhaltigere Nachfrage sorgen. Die Micron Technology Aktie profitiere von:• hohen Eintrittsbarrieren im HBM-Segment
• langfristigen Verträgen mit Hyperscalern
• diszipliniertem Angebotsverhalten der Branche
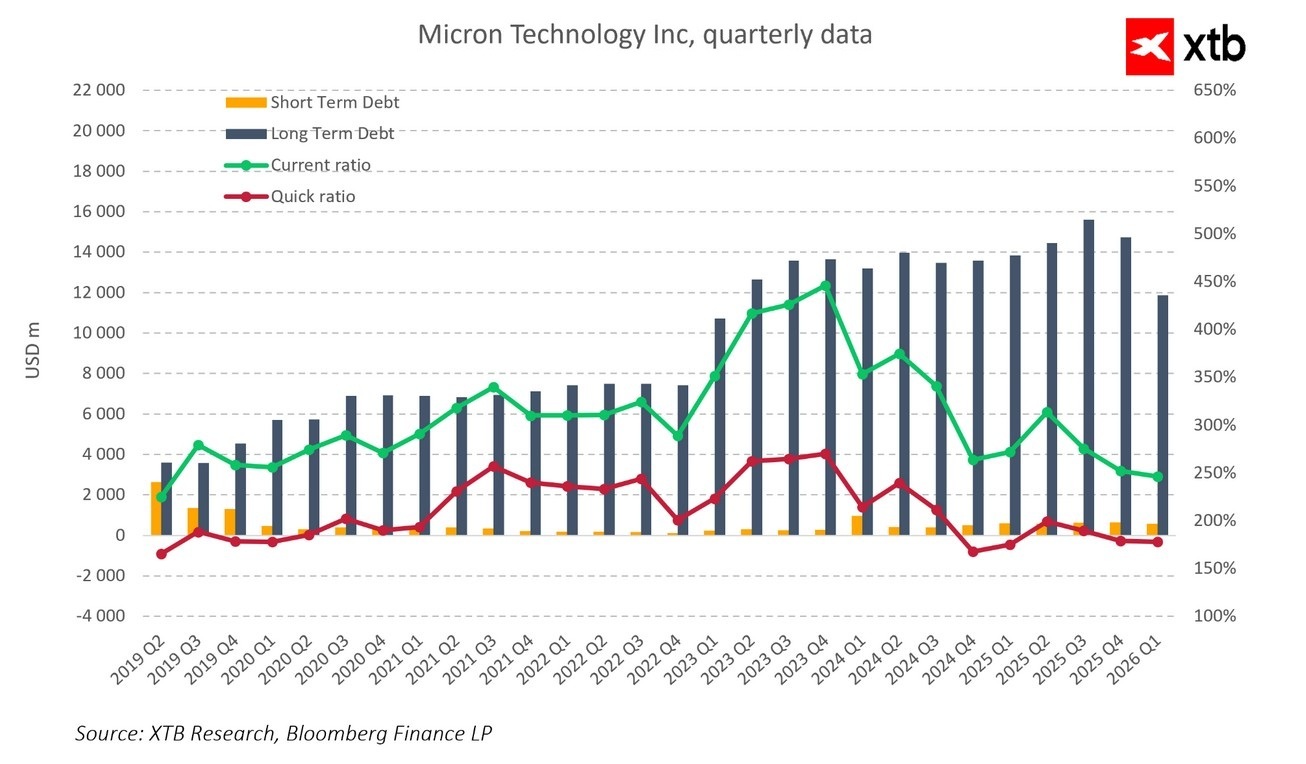
Investoren würden Micron zunehmend mit KI-Profiteuren wie NVIDIA vergleichen, während die Bewertung im Sektorvergleich attraktiv bleibe.
Bewertung der Micron Technology Aktie (DCF-Ansatz)
Diese Aktienanalyse basiere auf einem Discounted-Cashflow-Modell (keine Anlageberatung).Investoren würden Micron zunehmend mit KI-Profiteuren wie NVIDIA vergleichen, während die Bewertung im Sektorvergleich attraktiv bleibe.
Zentrale Annahmen
• WACC: 10%
• Terminalwachstum: 2%
• Fokus auf DRAM-, NAND- und HBM-Wachstum
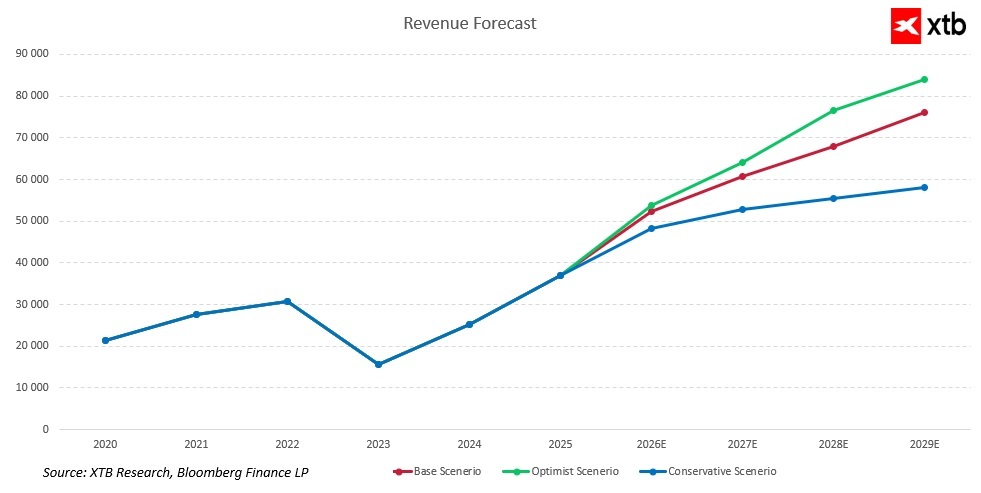
Ergebnis:
• Fairer Wert: 301,09 USD je Aktie
• Aktueller Kurs: ca. 255,55 USD
Das impliziere weiteres Aufwärtspotenzial, getragen von strukturellem Wachstum im KI-Speichersegment.
Fazit: Micron Technology Aktie mit attraktivem Chancen-Risiko-Profil
Die aktuelle Aktienanalyse zeige, dass Micron Technology klassische zyklische Erholung mit langfristigem strukturellem Wachstum kombiniere. Trotz bestehender Risiken durch Wettbewerb und Marktzyklen sprechen Fundamentaldaten, Margenstärke und Nachfrageentwicklung für weiteres Gewinn- und Bewertungspotenzial, so die Experten von XTB in ihrer aktuellen Marktanalyse. (Analyse vom 18.12.2025)--------------------
Bitte beachten Sie auch Informationen zur Offenlegungspflicht bei Interessenskonflikten im Sinne der Richtlinie 2014/57/EU und entsprechender Verordnungen der EU unter folgendem Link. (18.12.2025/ac/a/n)
Archivbeitrag vom 18.12.2025. Angaben und Einschätzungen beziehen sich auf den damaligen Stand.