
Tesla kündigt einen milliardenschweren Ausbau seines deutschen Werks an, doch die Aktie steht unter Druck: Beim angegebenen Kursstand verliert die Tesla-Aktie (ISIN: US88160R1014, WKN: A1CX3T, Ticker: TSLA) 8,84 USD beziehungsweise 2,27% auf 381,38 USD. Während Anleger verkaufen, konkretisiert der Elektroautobauer seine langfristigen Produktionspläne. Drei Milliarden Euro sollen in den Standort Grünheide bei Berlin fließen. Ein neues Produktionsgebäude soll dort künftig die Fertigung von bis zu einer Million Cybercabs ermöglichen.
News
Tesla Aktie: Bis zu eine Million Cybercabs aus Grünheide – Chance oder Kostenfalle?
Tesla plant drei Milliarden Euro für Cybercabs aus Grünheide, doch die Aktie fällt und die aktuellen November-Ratings zeigen erhebliche Skepsis.
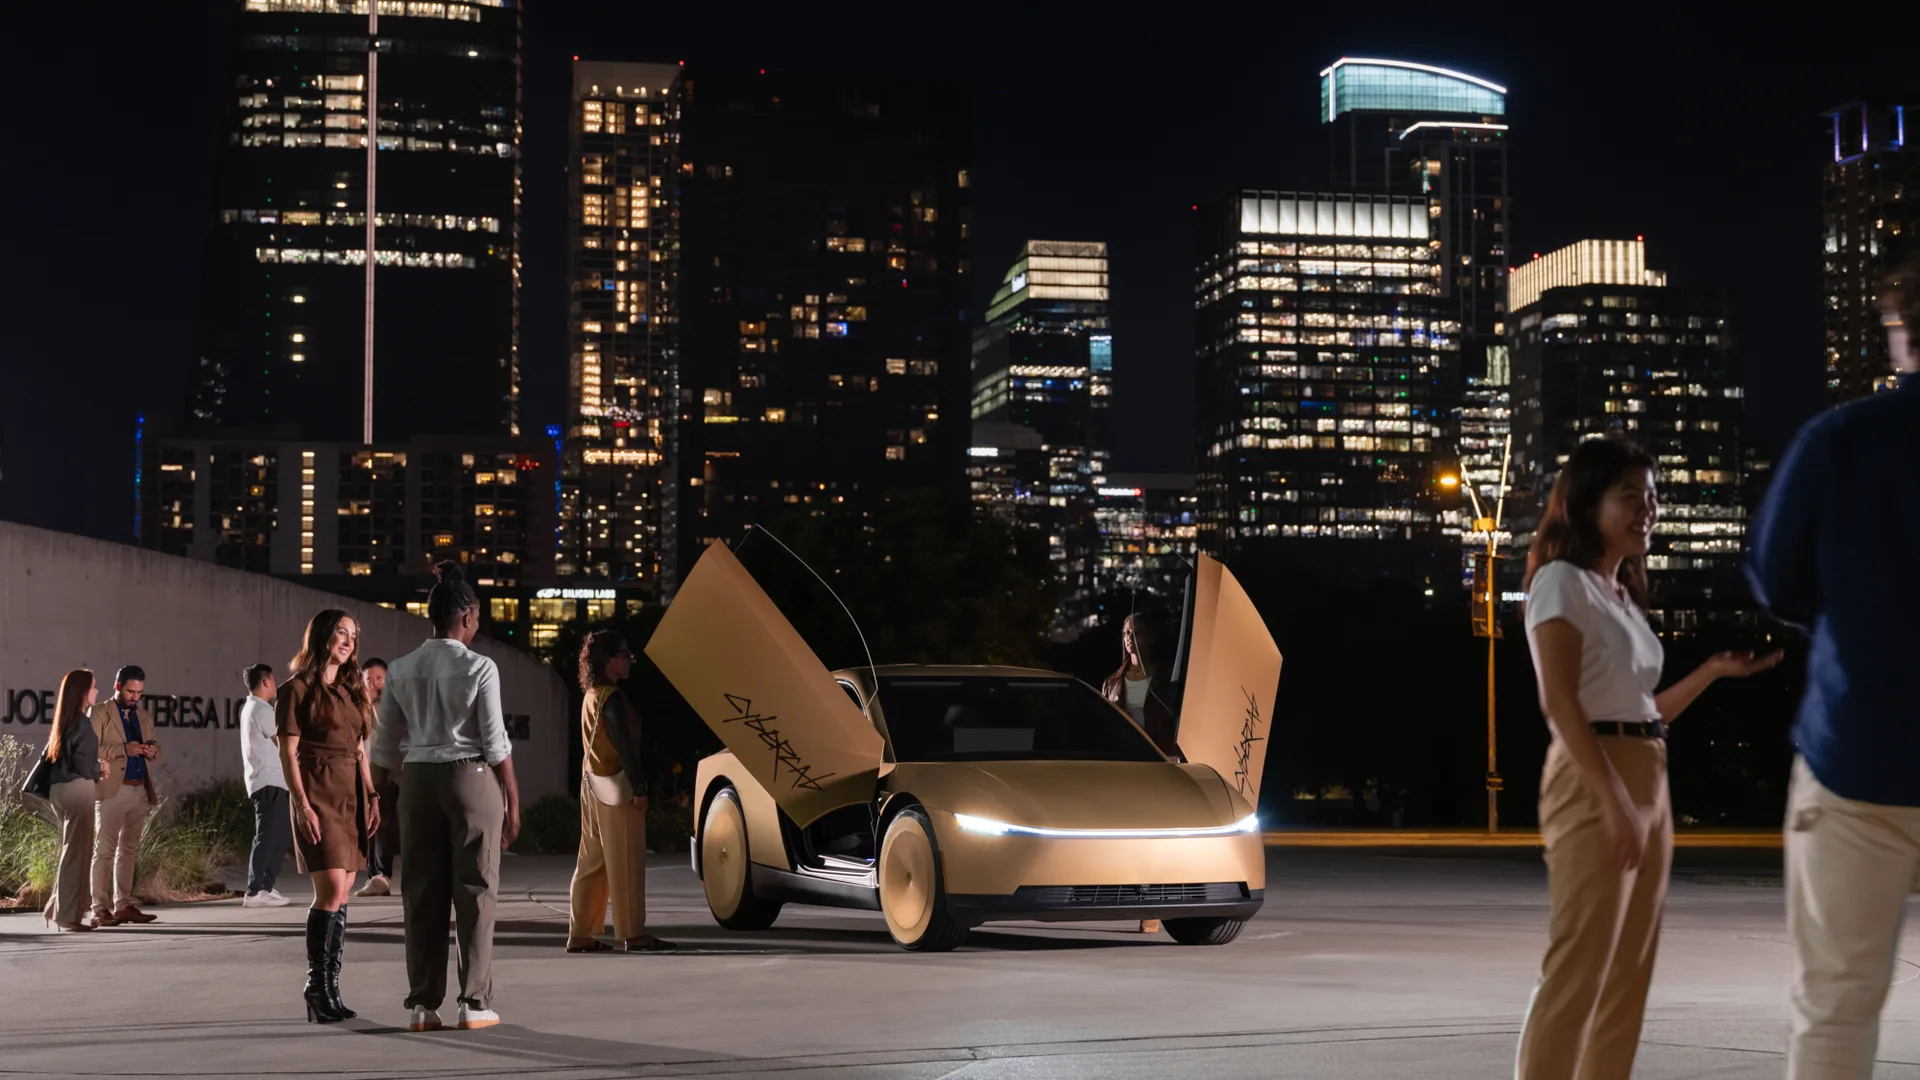
Die Nachricht eröffnet eine erhebliche Wachstumsperspektive, wirft aber ebenso große Fragen auf. Eine Fabrik für Robotaxis ist noch kein profitables Robotaxi-Geschäft. Zwischen Investitionsentscheidung, Produktionsbeginn und wirtschaftlichem Erfolg liegen Genehmigungen, Bauarbeiten, technische Anforderungen und die Frage nach ausreichender Nachfrage. Genau diese Spannweite zwischen Zukunftspotenzial und Ausführungsrisiko prägt die aktuelle Bewertung der Tesla-Aktie.
Grünheide soll eine neue Rolle bekommen
Tesla will mit dem Ausbau mehr als zusätzliche Hallen schaffen. Der Standort bei Berlin soll eine Produktionsbasis für Fahrzeuge werden, die Menschen ohne Fahrer befördern sollen. Damit würde Grünheide eine wichtige Rolle in einem Geschäftsbereich übernehmen, der deutlich über den klassischen Verkauf von Elektroautos hinausreichen könnte.
"Damit schaffen wir die Grundlage für die weltweit technologisch fortschrittlichste Tesla-Fabrik hier in Grünheide", erklärt das Unternehmen.
Das ist ein ambitionierter Anspruch. Für Anleger zählt letztlich jedoch, welche wirtschaftlichen Ergebnisse daraus entstehen. Eine leistungsfähige Fabrik kann Stückkosten reduzieren, Prozesse vereinfachen und zusätzliche Produktionsmengen ermöglichen. Sie schafft aber zunächst Kapazität – keine garantierten Bestellungen und erst recht keine garantierten Gewinne.
Die genannte Größenordnung von bis zu einer Million Cybercabs beschreibt die angestrebte Produktionsmöglichkeit. Sie sollte nicht mit einer zugesicherten Auslieferungsmenge zum Produktionsstart verwechselt werden. Die Meldung nennt weder einen verbindlichen Auslastungsverlauf noch einen daraus abgeleiteten Umsatzbeitrag.
Drei Milliarden Euro: Ein konkretes Investitionsvorhaben
Das angekündigte Budget umfasst nicht nur das neue Produktionsgebäude. Auch Nebengebäude und unter anderem eine weitere Abwasserbehandlungsanlage sind vorgesehen. Der Ausbau betrifft damit sowohl die Fertigung als auch die notwendige Infrastruktur.
Für Aktionäre ist die Größenordnung relevant, weil das Projekt zunächst Kapital beansprucht. Ausgaben für Gebäude und Anlagen fallen an, bevor die neue Produktion in größerem Umfang Erlöse erwirtschaften kann. Die Investition muss sich später über ausreichende Nachfrage, wettbewerbsfähige Kosten und attraktive Erträge rechtfertigen.
Die entscheidende Frage lautet deshalb nicht allein, ob Tesla drei Milliarden Euro investieren kann. Wichtig ist, welche Rendite das Unternehmen auf dieses Kapital erzielt. Eine gut ausgelastete Anlage kann einen bedeutenden wirtschaftlichen Beitrag leisten. Bleibt die Nutzung hinter den Erwartungen zurück, verteilen sich hohe Fixkosten dagegen auf zu wenige Fahrzeuge.
Die aktuelle Ankündigung beziffert das Investitionsvorhaben, aber keine erwartete Gewinnmarge oder Amortisationsdauer. Eine präzise Gewinnprognose für das Projekt lässt sich daraus noch nicht ableiten.
Baubeginn 2027, Produktion 2029: Der Zeitplan setzt die Maßstäbe
Tesla plant den Baubeginn für das erste Halbjahr 2027. Die Produktion soll 2029 anlaufen. Der Genehmigungsantrag für das Gebäude soll noch 2026 eingereicht werden und auf einem Antrag von 2023 für das Gesamtvorhaben beruhen.
Diese Abfolge zeigt, dass der Ausbau noch wichtige Schritte vor sich hat. Eine angekündigte Antragstellung ist keine erteilte Genehmigung. Ebenso bedeutet ein geplanter Produktionsbeginn nicht, dass die Anlage zu diesem Zeitpunkt bereits ihre volle Leistungsfähigkeit erreicht.
Für die Aktie entsteht daraus eine Folge überprüfbarer Meilensteine: Antragstellung, Genehmigungen, Baubeginn, Installation der Fertigungstechnik und schließlich der Produktionsanlauf. Fortschritte könnten Vertrauen schaffen. Verzögerungen würden den erwarteten wirtschaftlichen Nutzen zeitlich nach hinten verschieben.
Besonders wichtig ist die Trennung zwischen kurzfristiger Börsenreaktion und langfristigem Projektwert. Grünheides Ausbau kann heute Erwartungen beeinflussen, liefert aber keinen unmittelbar bezifferbaren zusätzlichen Gewinn aus der neuen Cybercab-Produktion.
Mehr Beschäftigte und steigende Nachfrage als positives Signal
Die Ausgangslage am Standort hat sich nach den vorliegenden Unternehmensangaben verbessert. Tesla hatte die Ausbaupläne während eines Absatzeinbruchs zunächst zurückgestellt und von einer besseren Marktlage abhängig gemacht. Zuletzt zog die Nachfrage wieder an.
Im Oktober beschäftigte das Werk nach Tesla-Angaben 12.600 Menschen. Zwischenzeitlich war die Zahl unter 11.000 gefallen. In den vergangenen Monaten seien bereits 2.000 zusätzliche Mitarbeiter eingestellt worden. Für den Ausbau sucht das Unternehmen nun mehrere Hundert weitere Beschäftigte in Bau und Fertigungsplanung.
Diese Angaben sprechen dafür, dass Tesla den Standort wieder stärker auf Wachstum ausrichtet. Sie sind jedoch nicht gleichbedeutend mit einer bereits gesicherten Nachfrage nach der künftigen Cybercab-Produktion. Die Erholung des bestehenden Geschäfts und der Erfolg eines neuen Fahrzeugkonzepts sind getrennt zu beurteilen.
Auch höhere Beschäftigung hat zwei Seiten. Sie erweitert die Leistungsfähigkeit des Werks, erhöht zugleich aber die laufenden Kosten. Entscheidend ist, ob Produktion und Absatz mit der wachsenden Organisation Schritt halten.
7.500 Fahrzeuge pro Woche: Das bestehende Werk bleibt wichtig
Tesla hatte zuletzt angekündigt, die Produktion in Grünheide auf 7.500 Fahrzeuge pro Woche steigern zu wollen. Die im Zusammenhang damit genannte Größenordnung von rund 375.000 Fahrzeugen pro Jahr entspricht rechnerisch etwa 50 Produktionswochen.
Auch hierbei handelt es sich um eine angestrebte Produktionsleistung, nicht automatisch um die tatsächlich erreichte Jahresmenge. Wartung, Umstellungen und andere Unterbrechungen können die Ausbringung beeinflussen.
Zusätzlich soll die Batteriezellfertigung ausgebaut werden. Eine engere Verzahnung von Batterie- und Fahrzeugproduktion könnte Abläufe unterstützen und die industrielle Bedeutung des Standorts erhöhen. Welche konkreten Kostenvorteile daraus entstehen, beziffert die vorliegende Meldung allerdings nicht.
Für Anleger bleibt das bestehende Geschäft wesentlich: Es muss die laufende wirtschaftliche Grundlage liefern, während neue Projekte Kapital und Managementaufmerksamkeit beanspruchen.
Robotaxis: Die Chance reicht über den Fahrzeugverkauf hinaus
Der mögliche Reiz des Cybercab-Projekts liegt darin, dass autonome Fahrzeuge andere Nutzungsmodelle ermöglichen könnten. Ein Fahrzeug, das einen großen Teil des Tages Fahrgäste befördert, kann grundsätzlich anders eingesetzt werden als ein überwiegend geparktes Privatauto.
Daraus können Chancen für Fahrzeughersteller und Mobilitätsanbieter entstehen. Ob Tesla dabei vor allem Fahrzeuge verkauft, Dienstleistungen bereitstellt oder verschiedene Modelle kombiniert, ist für die spätere Ertragsstruktur entscheidend. Die Grünheide-Meldung legt diese wirtschaftliche Ausgestaltung nicht im Detail dar.
Ein erfolgreicher Ausbau könnte Tesla helfen, zusätzliche Produktionsmengen bereitzustellen und das Robotaxi-Geschäft industriell zu skalieren. Dafür müssen jedoch Fahrzeugtechnik, Einsatzmöglichkeiten, Nachfrage und betriebliche Abläufe zusammenpassen.
Die Produktionskapazität allein entscheidet deshalb nicht über den Erfolg. Eine Million herstellbare Fahrzeuge wäre wirtschaftlich wenig wert, wenn Kunden oder Betreiber nur einen kleinen Teil davon sinnvoll einsetzen könnten.
Die größte Hürde: Vom autonomen Fahrzeug zum verlässlichen Betrieb
Der Bau einer Fabrik und der fahrerlose Einsatz ihrer Fahrzeuge sind unterschiedliche Aufgaben. Selbst bei planmäßigem Produktionsstart hängt die kommerzielle Nutzung von den jeweils erforderlichen Zulassungen und Betriebsbedingungen in den Absatzmärkten ab.
Hinzu kommen technische und organisatorische Anforderungen. Fahrzeuge müssen zuverlässig funktionieren; Wartung, Reinigung, Versicherung und Unterstützung bei Störungen bleiben auch ohne Fahrer erforderlich. Solche Kosten gehören zur wirtschaftlichen Betrachtung eines Robotaxi-Angebots.
Ein tragfähiges Geschäftsmodell benötigt deshalb nicht nur eine überzeugende Technologie, sondern auch eine ausreichende Auslastung zu Preisen, die sämtliche laufenden Aufwendungen decken. Ein kostengünstig produziertes Fahrzeug garantiert noch keinen rentablen Fahrdienst.
Für Aktionäre besteht hier eine zentrale Unsicherheit: Der Börsenwert kann Zukunftschancen früh berücksichtigen, während der belastbare Nachweis ihrer Rentabilität erst später folgt. Je höher die Erwartungen, desto stärker können Abweichungen ins Gewicht fallen.
November-Ratings: Drei Halteempfehlungen und ein extremer Gegenpol
Die vier vorliegenden Analysteneinschätzungen aus dem November 2026 zeigen ein zurückhaltendes bis skeptisches Bild. Dabei sind die genannten Daten die Datierungen der vorliegenden Übersicht. Die Kursabstände werden einheitlich zum angegebenen Aktienkurs von 381,38 USD berechnet.
Rajat Gupta, JPMorgan, 15.11.2026: Rating "hold", Kursziel 430 USD. Die Einstufung wurde bestätigt. Gegenüber 381,38 USD entspricht die Zielmarke einem rechnerischen Aufwärtspotenzial von rund 12,7%.
Andrew Percoco, Morgan Stanley, 13.11.2026: Rating "hold", Kursziel 410 USD. Auch diese Einschätzung wurde bestätigt. Das rechnerische Aufwärtspotenzial beträgt rund 7,5%.
Gordon Johnson, GLJ Research, 12.11.2026: Rating "sell", Kursziel 24,86 USD. Die Verkaufsempfehlung wurde bestätigt. Das Kursziel liegt rund 93,5% unter dem genannten Aktienkurs und bildet den deutlich skeptischsten Standpunkt dieser Auswahl.
Philippe Houchois, Jefferies, 10.11.2026: Rating "hold", Kursziel von 400 auf 375 USD gesenkt. Die Einstufung blieb unverändert. Die neue Zielmarke liegt rund 1,7% unter 381,38 USD.
Diese Bewertungen stammen aus der Zeit vor der heutigen Ausbauankündigung. Sie dürfen deshalb nicht als unmittelbare Analystenreaktionen auf das neue Drei-Milliarden-Euro-Vorhaben dargestellt werden. Die vorliegende Übersicht nennt zudem keine ausführlichen Begründungen zu den einzelnen Einstufungen.
Was die Analysten gemeinsam aussagen – und was nicht
Drei der vier erfassten Analysten empfehlen das Halten der Aktie. Ihre Kursziele liegen zwischen 375 und 430 USD und damit vergleichsweise nahe am genannten Aktienkurs. Das spricht innerhalb dieser Auswahl für Zurückhaltung bei der Frage, wie viel zusätzliches Potenzial kurzfristig gerechtfertigt ist.
Gordon Johnson von GLJ Research steht mit 24,86 USD deutlich außerhalb dieser Gruppe. Sein Kursziel zeigt, wie weit die Einschätzungen auseinanderliegen. Aus der vorliegenden Tabelle allein lässt sich jedoch nicht erklären, welche operativen oder bewertungsbezogenen Annahmen diesen Abstand verursachen.
Ein einfacher Durchschnitt der vier Zielmarken wäre wegen dieses extremen Unterschieds nur begrenzt aussagekräftig. Zudem handelt es sich um eine Auswahl aktueller November-Einschätzungen, nicht um den vollständigen Analystenkonsens.
Für Anleger ist daher die Spannweite wichtiger als eine scheinbar präzise gemeinsame Zahl: Die drei Halteempfehlungen signalisieren begrenzten zusätzlichen Spielraum, während die Verkaufsempfehlung ein erhebliches Verlustrisiko unterstellt.
Warum die Aktie trotz Milliardenplänen fällt
Der Rückgang um 2,27% zeigt, dass die Investitionsankündigung beim angegebenen Kursstand nicht mit einer steigenden Notierung einhergeht. Daraus lässt sich jedoch kein eindeutiger Zusammenhang zwischen Meldung und Kursverlust ableiten.
Eine Expansion ist grundsätzlich weder automatisch positiv noch negativ für den Aktienwert. Sie schafft Wert, wenn die späteren Erträge die eingesetzten Mittel und die übernommenen Risiken angemessen vergüten. Der bloße Umfang einer Investition reicht als Kaufargument nicht aus.
Für Tesla bedeutet das: Die drei Milliarden Euro sind zunächst ein finanzieller Einsatz auf eine künftige Entwicklung. Ob daraus ein attraktiver Ertragsbeitrag wird, entscheidet sich über Auslastung, Kosten, Einsatzmöglichkeiten und Nachfrage.
Die Zurückhaltung der drei mit "hold" bewertenden Analysten passt zu einem Umfeld, in dem neue Wachstumsoptionen sorgfältig gegen ihren Kapitalbedarf abgewogen werden müssen. Eine konkrete Bewertung des Grünheide-Projekts durch diese Analysten liegt in der bereitgestellten Auswahl aber nicht vor.
Fazit: Ein wichtiger Ausbauplan mit offener Rendite
Teslas Vorhaben ist ein deutliches Bekenntnis zum Standort Grünheide und zur industriellen Vorbereitung des Cybercab-Geschäfts. Ein konkretes Budget, ein geplanter Produktionsbeginn und zusätzliche Personalgesuche machen die Expansion greifbarer.
Für die Aktie bleibt die wirtschaftliche Rechnung dennoch offen. Genehmigungen, Baufortschritt und Produktionsanlauf müssen gelingen. Darüber hinaus braucht es einen ausreichend großen Markt für die Fahrzeuge und ein tragfähiges Geschäftsmodell für ihren Einsatz.
Die Chance besteht in einem zusätzlichen Wachstumsfeld mit erheblicher Skalierungsmöglichkeit. Das Risiko liegt darin, dass Tesla hohe Kapazitäten und Kosten aufbaut, bevor Nachfrage und Rentabilität hinreichend gesichert sind. Die November-Ratings unterstreichen, dass die Bewertung der Aktie umstritten bleibt.
Grünheide liefert damit neue Zukunftsfantasie – für dauerhaft höhere Kurse muss daraus wirtschaftlicher Fortschritt werden.
Teile diesen Artikel mit deinen Freunden: Drei Milliarden Euro für eine Fabrik sind eine große Sache, ein bisschen mehr Durchblick im Gruppenchat kostet zum Glück nur einen Klick.
Autor: Redaktion, aktiencheck.de
Veröffentlicht am: 16. November 2026
Disclaimer
Dieser Artikel dient ausschließlich zu Informationszwecken und stellt keine Anlageberatung dar. Investitionen in Aktien unterliegen Risiken, einschließlich des möglichen Verlusts des eingesetzten Kapitals. Die Redaktion übernimmt keine Haftung für etwaige Entscheidungen auf Basis dieses Artikels.
War dieser Artikel hilfreich?
Die Inhalte auf AktienCheck.de dienen ausschließlich der Information und stellen keine individuelle Anlageberatung oder Aufforderung zum Kauf oder Verkauf von Wertpapieren dar. Wertpapiergeschäfte sind mit Risiken bis hin zum vollständigen Verlust des eingesetzten Kapitals verbunden.