
Vor zehn Monaten kostete die Rheinmetall-Aktie fast 2.000 Euro, heute kämpft sie um die 800-Euro-Marke. Am Donnerstagmorgen versucht das Papier nach dem Absturz vom Vortag eine Gegenbewegung und steigt um 1,7 Prozent auf rund 808 Euro. Doch die Bilanz bleibt brutal: Vom Rekordhoch bei 1.966 Euro aus dem Januar trennen die Aktie knapp 59 Prozent, seit Jahresbeginn hat sie sich halbiert. Zwei Gewinnwarnungen in drei Monaten, ein verschobener Milliardenauftrag der Bundeswehr und nun auch noch eine Warnung des tschechischen Rivalen CSG haben aus dem Börsenliebling der Jahre 2023 bis 2025 einen Sanierungsfall im Kopf der Anleger gemacht. Die Frage, die jetzt jeden Rheinmetall-Aktionär umtreibt: Ist das der Boden – oder nur eine Zwischenstation? Unsere Rheinmetall-Aktie Prognose trennt, was kurzfristig zählt, von dem, was langfristig trägt.
Rheinmetall-Aktie Prognose: 59 Prozent unter dem Rekord – Boden bei 800 Euro oder freier Fall?
Prognose gesenkt, Boxer-Auftrag verschoben, der Konkurrent CSG warnt: Die Rheinmetall-Aktie kämpft um die 800-Euro-Marke und notiert fast 60 Prozent unter ihrem Rekordhoch. Unsere Rheinmetall-Aktie Prognose zeigt, welche Chartmarken jetzt entscheiden, was die Quartalszahlen wirklich verraten, warum der Kapitalmarkttag Ende November zum Showdown wird – und was mittel- bis langfristig für und gegen Europas größten Rüstungskonzern spricht.
- Kurs am Donnerstagmorgen, plus 1,7 Prozent nach minus 6,9 Prozent am Vortag
- rund 808 €
- Abstand zum Rekordhoch von 1.966 Euro vom 19. Januar 2026
- -59 %
- Jahrestief vom 9. November, tiefster Stand seit Februar 2025
- 792,60 €
- Gesenkte Umsatzprognose 2026, zuvor 13,7 bis 14,2 Milliarden Euro
- 13,2 Mrd. €
- Anstieg des operativen Ergebnisses im dritten Quartal auf 553 Millionen Euro
- +62 %
Die Ausgangslage
Vom Börsenliebling zum Vertrauensfall: zwei Wochen, die alles verändert haben
Wer die Rheinmetall-Aktie Ende Oktober betrachtet hat, sah eine Korrektur. Wer heute hinschaut, sieht einen Wert, der um seine Glaubwürdigkeit kämpft.
Noch Ende Oktober notierte das Papier über 1.000 Euro. Dann kam die Ad-hoc-Mitteilung am Abend des 4. November: Rheinmetall senkte die Umsatzprognose für 2026 zum zweiten Mal binnen drei Monaten. Am Tag darauf stürzte die Aktie zeitweise um mehr als 18 Prozent ab, am 9. November markierte sie auf Xetra mit 792,60 Euro den tiefsten Stand seit Februar 2025. Eine kurze Erholung bis knapp 880 Euro verpuffte am Mittwoch: Nach der Gewinnwarnung des tschechischen Konkurrenten CSG fiel die Rheinmetall-Aktie um 6,94 Prozent auf 794,10 Euro – ausgerechnet an einem Tag, an dem der DAX ein Rekordhoch erreichte. JPMorgan zählt inzwischen fünf Umsatz- oder Gewinnwarnungen innerhalb von elf Monaten. Das ist das eigentliche Problem: nicht die Nachfrage, sondern das Vertrauen in die Planbarkeit.
Die Quartalszahlen
Operativ stark, im Ausblick schwach: das Rheinmetall-Paradox
Für jede Rheinmetall-Aktie Prognose gilt: Die Zahlen des dritten Quartals sind besser als ihr Ruf. Der Markt handelt aber nicht die Vergangenheit, sondern die Verschiebungen.
Im dritten Quartal stieg der Umsatz um rund ein Drittel auf 3,149 Milliarden Euro. Das operative Ergebnis kletterte um 62 Prozent auf 553 Millionen Euro, die operative Marge verbesserte sich deutlich von 14,8 auf 17,5 Prozent. Der den Aktionären zurechenbare Nettogewinn verdoppelte sich nahezu auf 296 Millionen Euro und lag über den Erwartungen. Nach neun Monaten steht ein Umsatzplus von 38 Prozent auf 8,38 Milliarden Euro und ein operatives Ergebnis von 1,34 Milliarden Euro. Der Auftragsbestand liegt bei rund 78 Milliarden Euro – ein Vielfaches des Jahresumsatzes.
Prognose gesenkt
Statt 13,7 bis 14,2 Milliarden Euro erwartet Rheinmetall für 2026 nur noch rund 13,2 Milliarden Euro Umsatz, die operative Marge soll bei rund 18,5 statt 19 Prozent liegen. Gemessen an 9,94 Milliarden Euro im Vorjahr wäre das immer noch ein Plus von rund einem Drittel.
Arminius verschoben
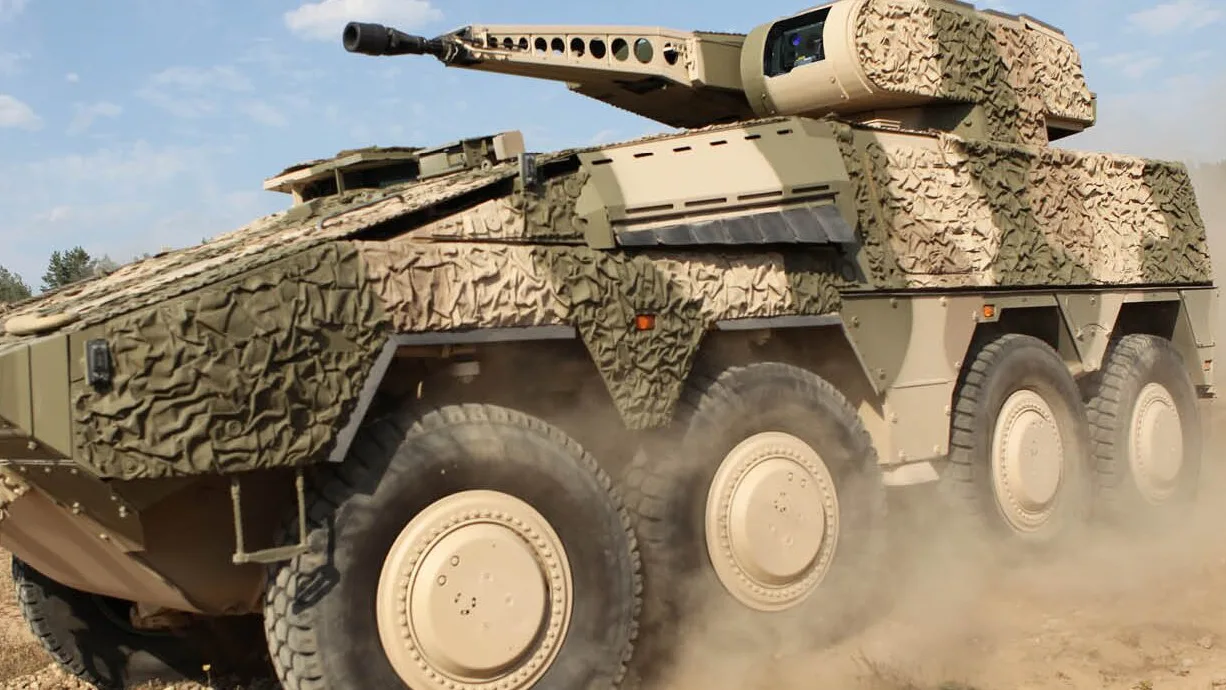
Der Boxer-Großauftrag der Bundeswehr, an dem für Rheinmetall rund 12,4 Milliarden Euro hängen, wird wegen einer detaillierten Preisprüfung wohl erst im ersten Quartal 2027 erteilt. Finanzchef Klaus Neumann spricht von der finalen Verhandlungsphase.
Munition verzögert
Auch Abnahmen von 155-Millimeter-Artilleriemunition durch Kunden verschieben sich ins nächste Jahr – ausgerechnet im margenstärksten Geschäft.
Cashflow tief im Minus
Der operative freie Cashflow lag nach neun Monaten bei minus 1,698 Milliarden Euro. Rheinmetall baut Vorräte und Kapazitäten auf, die Anzahlungen aus Arminius fehlen nun in diesem Jahr.
Auftragseingang mager
Mit 2,893 Milliarden Euro blieb der Auftragseingang im dritten Quartal unter dem Umsatz. Die Marke von 100 Milliarden Euro Auftragsbestand wird Rheinmetall in diesem Jahr ohne Arminius verfehlen.
Der Branchenschock
CSG warnt – und Rheinmetall zahlt mit
Der jüngste Kursrutsch kam nicht aus Düsseldorf, sondern aus Prag. Die Czechoslovak Group senkte ihre Margenprognose für 2026 auf rund 21 Prozent, nachdem zuvor 24 bis 25 Prozent angepeilt waren. Die Begründung trifft den Kern der Rheinmetall-These: Die Nachfrage verlagert sich zu weitreichender Munition, Standard-Artilleriemunition wird schneller und zu niedrigeren Preisen abverkauft, Lieferungen und Zahlungen rutschen ins Jahr 2027. Die CSG-Aktie brach zeitweise um 23 Prozent ein. Für die Rheinmetall-Aktie ist das ein Warnsignal, weil sie stark vom Munitionsgeschäft lebt. Zusätzlich lasten die Ukraine-Gespräche in Abu Dhabi auf dem Sektor – auch wenn es dort nach Berichten bislang keinen Durchbruch bei einem Waffenstillstand gab.
Kurzfristige Prognose
Das Chartbild: Showdown an der 800-Euro-Marke
Charttechnisch steht die Rheinmetall-Aktie an der wichtigsten Stelle seit eineinhalb Jahren. Zwischen dem aktuellen Kurs und dem Jahrestief liegen nur rund 15 Euro.
Die entscheidende Unterstützung ist das Jahrestief bei 792,60 Euro, direkt darüber verläuft die psychologisch wichtige 800-Euro-Marke. Dreimal binnen einer Woche hat die Aktie diese Zone angelaufen und gehalten – Charttechniker sprechen von einem möglichen Doppelboden. Bestätigt wäre das Muster allerdings erst mit einem Anstieg über das Erholungshoch vom 10. November bei rund 880 Euro. Darüber wartet der zentrale Widerstand: die Zone um 900 Euro, das frühere Jahrestief aus dem Juni, an dem die Kurslücke vom 5. November beginnt. Diese Lücke reicht bis rund 950 Euro. Erst die Rückeroberung der 1.000-Euro-Marke würde das übergeordnete Bild spürbar aufhellen. Nach unten gilt: Fällt das Jahrestief per Schlusskurs, wäre der Abwärtstrend bestätigt, und die Rheinmetall-Aktie markierte den tiefsten Stand seit Anfang 2025 – mit wenig erkennbarem Halt.
Szenario 1: Doppelboden bei 800 Euro
Hält die Zone um 792 bis 800 Euro und gelingt ein Anstieg über 880 Euro, wäre eine Erholung bis an die 900-Euro-Marke und in die Kurslücke denkbar. Rückenwind könnten die Insiderkäufe von Vorstandschef Armin Papperger und der hohe Bewertungsabschlag liefern. Vor dem Kapitalmarkttag dürfte die Luft darüber aber dünn bleiben.
Szenario 2: Seitwärts bis zum Kapitalmarkttag
Viele Investoren dürften bis zum 26. und 27. November abwarten. Eine nervöse Seitwärtsphase zwischen 800 und 900 Euro mit starken Ausschlägen bei jeder Branchennachricht ist daher das naheliegendste Bild für die kurzfristige Rheinmetall-Aktie Prognose.
Szenario 3: Bruch des Jahrestiefs
Ein Schlusskurs unter 792,60 Euro wäre ein klares Verkaufssignal aus charttechnischer Sicht. Auslöser könnten weitere Kursziel-Senkungen, neue Warnsignale aus der Branche oder Fortschritte bei den Ukraine-Gesprächen sein. Dann droht eine weitere Abwärtsrunde in einen Bereich ohne jüngere Unterstützungen.
Die Verzögerungen haben ausschließlich mit Prozessen auf Kundenseite zu tun.
Die Analysten
Kursziele zwischen 900 und 1.750 Euro: die Schere geht auf
Nach der Prognosesenkung haben die Analysten reihenweise den Rotstift angesetzt. Berenberg senkte das Kursziel auf 900 Euro und bleibt bei „Hold“, die Bank of America stufte auf „Neutral“ ab und kappte ihr Ziel von 1.300 auf ebenfalls 900 Euro. Bernstein stufte auf „Market-Perform“ ab (1.000 Euro), JPMorgan bleibt bei „Neutral“ mit 1.150 Euro. Auf der anderen Seite halten UBS (1.100 Euro), die DZ Bank (1.205 Euro), Jefferies (1.350 Euro), Citi (1.374 Euro), die Deutsche Bank (1.650 Euro) und Metzler (1.750 Euro) an positiven Einschätzungen fest. Das durchschnittliche Kursziel liegt laut Investing.com bei rund 1.375 Euro, allerdings stammen viele Ziele noch aus der Zeit vor der Gewinnwarnung. Alle genannten Ziele sind Einschätzungen der jeweiligen Analysten, keine Prognose der Redaktion.
Der Showdown
Kapitalmarkttag am 26. und 27. November: Wird die 50-Milliarden-Vision kassiert?
Vor genau einem Jahr hatte Papperger beim letzten Kapitalmarkttag die große Vision ausgegeben: rund 50 Milliarden Euro Umsatz bis 2030 bei einer operativen Marge von mehr als 20 Prozent – eine Verfünffachung binnen weniger Jahre. Genau dieses Ziel steht nun auf dem Prüfstand. Berenberg erwartet, dass Rheinmetall sein Umsatzziel für 2030 um rund 14 Prozent senkt, auch JPMorgan hält niedrigere Mittelfristziele für möglich. Die Bank of America rechnet für 2030 sogar nur mit rund 35 Milliarden Euro. Für die Rheinmetall-Aktie Prognose ist der Termin deshalb der wichtigste Katalysator des Jahres: Ein realistischer, belastbarer Plan könnte das Vertrauen zurückbringen. Ein weiterer Rückzieher ohne Klarheit über Arminius würde dagegen hart bestraft.
4. November 2026
Ad-hoc-Mitteilung
Umsatzprognose 2026 auf rund 13,2 Mrd. Euro gesenkt
9. November 2026
Jahrestief
792,60 Euro auf Xetra, tiefster Stand seit Februar 2025
12. November 2026Jetzt
Gegenbewegung
Rheinmetall-Aktie versucht sich an der 800-Euro-Marke zu stabilisieren
26./27. November 2026
Kapitalmarkttag
Neue Mittelfristziele bis 2030
1. Quartal 2027
Arminius
Erwartete Beauftragung des Boxer-Großprogramms durch den Bundestag
11. März 2027
Jahreszahlen
Bilanz 2026 und Ausblick 2027
Mittel- bis langfristige Prognose
Das große Bild: Aufrüstung bleibt, nur langsamer
Wer über den Kapitalmarkttag hinausblickt, sieht eine Branche mit Rekordbudgets – und einen Konzern, der lernen muss, Aufträge pünktlich in Umsatz und Cash zu verwandeln.
Fundamental hat sich die Nachfrage nicht in Luft aufgelöst. Die NATO-Staaten haben sich verpflichtet, mindestens 3,5 Prozent ihrer Wirtschaftsleistung für Verteidigung auszugeben, Deutschland baut die Bundeswehr in historischem Tempo aus. Allein Arminius umfasst in der ersten Festbestellung rund 1.800 Boxer, mit Optionen könnten es bis zu 5.500 Fahrzeuge werden. Hinzu kommen Flugabwehr wie der Skyranger – zuletzt bestellte Belgien 20 Systeme im mittleren dreistelligen Millionenbereich –, Marineschiffbau, Digitalisierung und Drohnen. Dass das Geschäft grundsätzlich läuft, zeigt auch der Wettbewerber Hensoldt, der am Mittwoch sein Umsatzziel von 6 Milliarden Euro für 2030 bestätigte. Das Problem von Rheinmetall ist weniger das Ob als das Wann: Öffentliche Auftraggeber prüfen länger, verhandeln härter und verteilen Aufträge breiter. Berenberg verweist darauf, dass im Munitionsbereich erst ein kleiner Teil der Umsätze für 2030 vertraglich abgesichert ist.
Die Bewertung hat sich mit dem Absturz grundlegend verändert. Auf Basis der Analystenschätzungen für das laufende Jahr – rund 35 Euro Gewinn je Aktie – kostet die Rheinmetall-Aktie etwa das 23-Fache des Gewinns. Für 2027 erwarten Analysten im Schnitt rund 52 Euro je Aktie, daraus ergäbe sich ein Kurs-Gewinn-Verhältnis von nur noch rund 16. Zum Vergleich: Beim Rekordhoch im Januar hätte das KGV auf Basis der heutigen Schätzung für 2026 rechnerisch bei rund 56 gelegen. Berenberg sieht die Aktie inzwischen rund 35 Prozent unter der Bewertung der Branche. Der Haken: Diese Rechnung steht und fällt mit den Gewinnschätzungen, und genau die dürften nach dem Kapitalmarkttag noch einmal sinken. Für die mittel- bis langfristige Rheinmetall-Aktie Prognose heißt das: Billig ist die Aktie nur, wenn die Ziele diesmal halten.
Ein Signal setzt der Vorstandschef selbst: Armin Papperger kaufte am Tag des Kurssturzes 585 Aktien zu 858,95 Euro und einen Tag später weitere Papiere für rund 200.000 Euro zu 804,40 Euro. Beide Käufe liegen heute nahe der Gewinnschwelle oder im Minus – ein Zeichen, wie schnell der Markt Vertrauenssignale zuletzt wieder eingesammelt hat. Ein strukturelles Risiko kommt aus Berlin: Die Monopolkommission empfiehlt mehr europäische Ausschreibungen und das Aufteilen großer Aufträge. Setzt sich das durch, könnten Preise und Margen der Branche dauerhaft unter Druck geraten.
Die Rheinmetall-Aktie auf einen Blick
Rheinmetall AG (ISIN: DE0007030009, WKN: 703000, Symbol: RHM) – rund 808 Euro, plus 1,7 Prozent am Morgen des 12. November 2026
Rekordhoch: 1.966 Euro (19. Januar 2026), Jahrestief: 792,60 Euro (9. November 2026, Xetra)
Chartmarken: Unterstützung 792,60 bis 800 Euro, Widerstände bei rund 880, 900 bis 950 und 1.000 Euro
Q3 2026: Umsatz 3,149 Mrd. Euro, operatives Ergebnis 553 Mio. Euro (+62 Prozent), Marge 17,5 Prozent
Prognose 2026: Umsatz rund 13,2 Mrd. Euro, operative Marge rund 18,5 Prozent
Auftragsbestand: rund 78 Mrd. Euro; operativer freier Cashflow nach neun Monaten: minus 1,698 Mrd. Euro
Bisheriges Ziel 2030: rund 50 Mrd. Euro Umsatz, Marge über 20 Prozent
Analysten-Kursziele: 900 Euro (Berenberg, BofA) bis 1.750 Euro (Metzler), Konsens rund 1.375 Euro
Nächste Termine: Kapitalmarkttag 26./27. November 2026, Jahreszahlen 11. März 2027
Häufige Fragen zur Rheinmetall-Aktie Prognose
Wie lautet die kurzfristige Rheinmetall-Aktie Prognose?
Kurzfristig entscheidet die Zone zwischen dem Jahrestief bei 792,60 Euro und der 800-Euro-Marke. Hält sie, ist eine Erholung bis 880 bis 900 Euro denkbar. Ein Schlusskurs unter dem Jahrestief wäre aus charttechnischer Sicht ein Verkaufssignal. Bis zum Kapitalmarkttag Ende November dürfte die Aktie stark schwanken.
Warum ist die Rheinmetall-Aktie so stark gefallen?
Rheinmetall hat die Umsatzprognose für 2026 auf rund 13,2 Milliarden Euro gesenkt, weil sich der Boxer-Großauftrag Arminius ins Jahr 2027 verschiebt und Abnahmen bei Artilleriemunition später erfolgen. Zuletzt belastete zusätzlich die Gewinnwarnung des Konkurrenten CSG.
Welche Kursziele nennen Analysten für die Rheinmetall-Aktie?
Die Spanne reicht von 900 Euro (Berenberg, Bank of America) über 1.150 Euro (JPMorgan) bis 1.750 Euro (Metzler). Der Konsens liegt laut Investing.com bei rund 1.375 Euro, enthält aber viele Ziele aus der Zeit vor der Prognosesenkung.
Wann ist der nächste wichtige Termin für Rheinmetall?
Am 26. und 27. November 2026 hält Rheinmetall seinen Kapitalmarkttag ab. Dort dürfte der Konzern seine Ziele bis 2030 aktualisieren, Analysten rechnen mit einer Senkung des Umsatzziels.
Ist die Rheinmetall-Aktie jetzt günstig?
Auf Basis der Schätzungen für 2027 liegt das KGV bei rund 16 und damit deutlich unter früheren Niveaus. Ob die Aktie tatsächlich günstig ist, hängt davon ab, ob die Gewinnschätzungen nach dem Kapitalmarkttag Bestand haben.
War dieser Artikel hilfreich?
Die Inhalte auf AktienCheck.de dienen ausschließlich der Information und stellen keine individuelle Anlageberatung oder Aufforderung zum Kauf oder Verkauf von Wertpapieren dar. Wertpapiergeschäfte sind mit Risiken bis hin zum vollständigen Verlust des eingesetzten Kapitals verbunden.