
Qualcomm Quartalszahlen: Rekord im Autogeschäft, Absturz bei Smartphones – warum die Aktie nachbörslich um 7,5 Prozent fällt Redaktion, aktiencheck.de | 05.11.2026 | QUALCOMM Incorporated | ISIN: US7475251036 | WKN: 883121 | US-Symbol: QCOM (Nasdaq)
News
Qualcomm Quartalszahlen: Rekord im Autogeschäft, Absturz bei Smartphones – warum die Aktie nachbörslich um 7,5 Prozent fällt
Qualcomm FJ Q4 2026 Quartalszahlen: Qualcomm hat die Erwartungen der Analysten für das abgelaufene Quartal übertroffen. Und trotzdem stürzte die Aktie nachbörslich um rund 7,5 Prozent auf etwa 160 US-Dollar ab, den tiefsten Stand seit rund zwei Monaten. Die Qualcomm Quartalszahlen zum vierten Geschäftsquartal 2026 zeigen einen Konzern im Umbruch: Der Umsatz mit Smartphone-Chips bricht um 26 Prozent ein, weil Apple eigene Modems einsetzt. Gleichzeitig erzielt das Autogeschäft mit fast 2 Milliarden US-Dollar einen Rekord, und das Geschäft mit Rechenzentrumschips startet. Doch der Gewinnausblick enttäuscht, und steigende Kosten für Chipfertigung und Speicher drücken die Marge. Die Qualcomm Zahlen werfen eine Frage auf: Kommt der Umbau schnell genug?
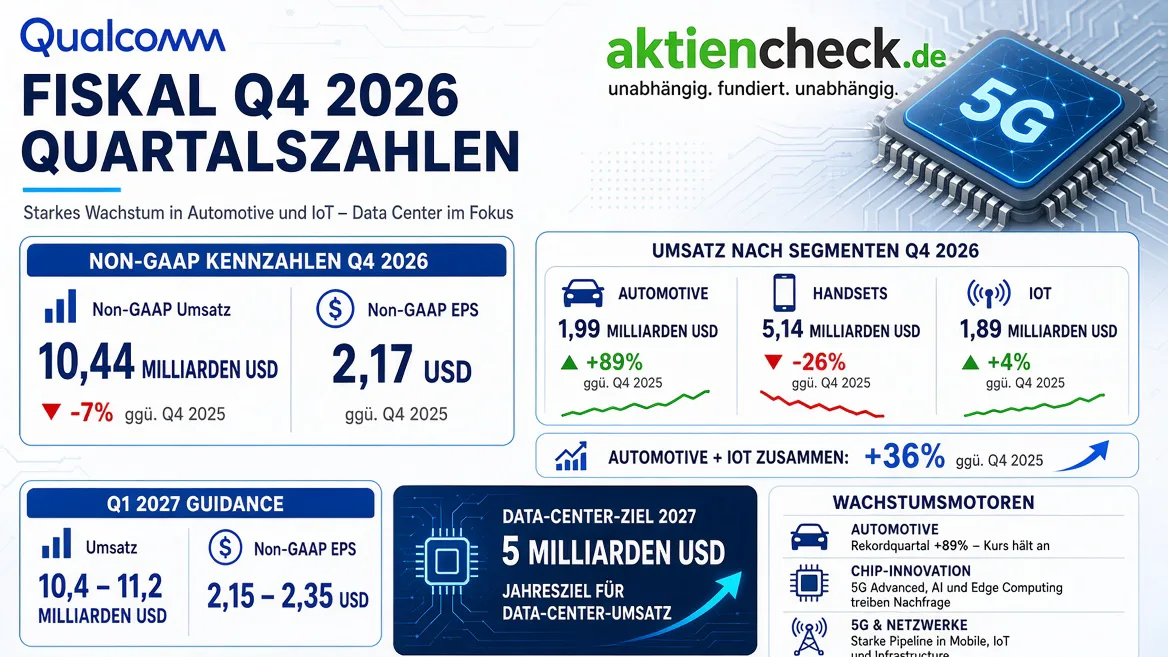
Qualcomm Quartalszahlen Q4 2026 auf einen Blick
Umsatz bereinigt: 10,44 Mrd. USD (−7 %); nach GAAP 10,32 Mrd. USD (−8 %) Chipgeschäft (QCT): 9,02 Mrd. USD, am oberen Ende der Prognose davon Smartphones (Handsets): 5,14 Mrd. USD (−26 %) davon Automotive: 1,99 Mrd. USD (+89 %, erstmals rund 2 Mrd. USD) davon IoT: 1,89 Mrd. USD (+4 %) Lizenzgeschäft (QTL): 1,30 Mrd. USD (−7 %) Marge vor Steuern im Chipgeschäft (QCT-EBT): 24 % Gewinn je Aktie bereinigt: 2,17 USD (Vorjahr: 3,00 USD, −28 %)
Gewinn je Aktie GAAP: 1,17 USD
Geschäftsjahr 2026: Umsatz bereinigt 43,2 Mrd. USD; Smartphones 24,1 Mrd. USD (−13 %); Automotive 6,0 Mrd. USD (+52 %); IoT 7,1 Mrd. USD (+8 %) Prognose Q1 2027: Umsatz 10,4–11,2 Mrd. USD; bereinigtes EPS 2,15–2,35 USD; QCT-Marge 20–22 %; Rechenzentrum über 650 Mio. USD Ziele: Rechenzentrum 2027 rund 5 Mrd. USD, Ausstiegsrate rund 7 Mrd. USD pro Jahr; 2029 über 15 Mrd. USD
Qualcomm Zahlen gegen die Erwartungen der Analysten
Umsatz: 10,44 Mrd. USD gegenüber rund 10,1 Mrd. USD. Übertroffen, um rund 3 Prozent. Gewinn je Aktie bereinigt: 2,17 USD gegenüber 2,15 bis 2,16 USD. Knapp übertroffen. Umsatzprognose Q1: Mitte 10,8 Mrd. USD gegenüber rund 10,5 Mrd. USD. Über den Erwartungen. EPS-Prognose Q1: Mitte 2,25 USD gegenüber 2,27 bis 2,32 USD. Unter den Erwartungen. Marge im Chipgeschäft: Prognose 20 bis 22 Prozent nach 24 Prozent. Deutlicher Rückgang. Investitionen: rund 2,5 Mrd. USD gegenüber erwarteten rund 1,9 Mrd. USD. Deutlich höher.
Quelle: QUALCOMM Incorporated, Quartalsbericht und Telefonkonferenz vom 04.11.2026; Konsensschätzungen laut Bloomberg, Barron's, StoneX, MarketBeat und weiteren Datenanbietern. Die Schätzungen weichen teilweise voneinander ab.
Warum die Aktie trotz übertroffener Erwartungen fällt
Die Qualcomm Quartalszahlen haben ein Muster, das Anleger zuletzt öfter gesehen haben: Das abgelaufene Quartal ist gut, aber der Blick nach vorn enttäuscht. Für das Dezemberquartal stellt Qualcomm zwar mehr Umsatz in Aussicht als erwartet, aber weniger Gewinn. Das ist das Zeichen für Margendruck, nicht für fehlende Nachfrage.
Zwei Gründe stecken dahinter. Erstens steigen die Kosten in der gesamten Lieferkette: Chipfertigung, Verpackung, Tests und vor allem Speicher werden teurer. Qualcomm will die Preise erhöhen, um das auszugleichen, der volle Effekt soll aber erst im zweiten Halbjahr des Geschäftsjahres 2027 ankommen. Zweitens wird das Rechenzentrumsgeschäft ab sofort im Chipsegment ausgewiesen. Qualcomm investiert dort kräftig in KI-Beschleuniger und Prozessoren, bevor die Umsätze in voller Höhe fließen. Das kostet laut Finanzchef Akash Palkhiwala rund 3 Prozentpunkte Marge.
Dazu kommt ein deutlich höheres Investitionsbudget von rund 2,5 Milliarden US-Dollar, gut 30 Prozent mehr als von Analysten erwartet. Die Aktie schloss am Mittwoch bei 173,19 US-Dollar und fiel nachbörslich auf rund 160 US-Dollar.
Das große Bild: Abschied von Apple, Aufbruch ins Rechenzentrum
Jahrelang war Qualcomm der Inbegriff des Smartphone-Chipherstellers. Seine Snapdragon-Prozessoren und Modems stecken in den meisten teuren Android-Handys, und Apple kaufte die Modems für das iPhone. Doch Apple setzt zunehmend auf selbst entwickelte Modems. Der Apple-Umsatz soll vom September- zum Dezemberquartal noch einmal um rund die Hälfte sinken. Hinzu kommt die Speicherknappheit, die Smartphone-Hersteller ausbremst. Das Ergebnis: ein Minus von 26 Prozent im Smartphone-Geschäft. Im laufenden Quartal soll der Umsatz dort erneut um einen mittleren einstelligen Prozentsatz zurückgehen.
CEO Cristiano Amon hat Qualcomm deshalb seit Jahren auf Diversifizierung getrimmt, und die Qualcomm Zahlen zeigen, dass dieser Plan Gestalt annimmt. Im Autogeschäft liefert Qualcomm mit der Snapdragon Digital Chassis Plattform Chips für Cockpits, Fahrerassistenz und Vernetzung. Der Umsatz sprang um 89 Prozent auf 1,99 Milliarden US-Dollar, aufs Jahr hochgerechnet sind das rund 8 Milliarden US-Dollar. Auto und IoT zusammen kamen auf rund 3,9 Milliarden US-Dollar, fast 38 Prozent des Umsatzes.
Der nächste große Schritt ist das Rechenzentrum. Qualcomm beginnt im Dezemberquartal mit Auslieferungen maßgeschneiderter Chips an zwei große Cloud-Anbieter und arbeitet mit Amazon an KI-Infrastruktur. Im laufenden Quartal sollen über 650 Millionen US-Dollar Umsatz entstehen, im Geschäftsjahr 2027 rund 5 Milliarden und 2029 mehr als 15 Milliarden US-Dollar. Insgesamt sollen Auto, IoT und Rechenzentrum 2027 um mehr als 60 Prozent wachsen und erstmals mehr als die Hälfte des Chipumsatzes ausmachen.
Was Analysten an den Qualcomm Zahlen kritisch sehen
Gewinnausblick unter Konsens. Die Mitte der EPS-Prognose liegt mit 2,25 US-Dollar unter den Erwartungen von rund 2,27 bis 2,32 US-Dollar.
Margendruck durch Kosten. Die QCT-Marge soll von 24 auf 20 bis 22 Prozent fallen. Steigende Kosten für Wafer, Verpackung und Speicher lassen sich erst mit Verzögerung über höhere Preise weitergeben.
Smartphone-Einbruch. Mit einem Minus von 26 Prozent fiel das Kerngeschäft schärfer als die Gesamtumsätze. JPMorgan erwartet, dass der Verlust des Apple-Geschäfts das Gesamtwachstum 2026 und 2027 auf einstellige Raten begrenzt.
Rechenzentrum noch ein Versprechen. Das Ziel von 5 Milliarden US-Dollar im Jahr 2027 bedeutet einen steilen Anstieg ab über 650 Millionen im ersten Quartal. Gegen NVIDIA, AMD und Broadcom muss sich Qualcomm in diesem Markt erst beweisen. Bernstein sieht den Ergebnisbeitrag erst ab 2028.
Höhere Investitionen. Rund 2,5 Milliarden US-Dollar Investitionen statt der erwarteten 1,9 Milliarden belasten den freien Cashflow.
Bewertung: Fair bewertet, aber mit Fragezeichen
Beim nachbörslichen Kurs von rund 160 US-Dollar ist Qualcomm an der Börse etwa 170 Milliarden US-Dollar wert. Laut MarketBeat erwarten Analysten für das laufende Geschäftsjahr einen Gewinn je Aktie von rund 7,71 US-Dollar. Daraus ergibt sich ein KGV von gut 20. Seit Jahresbeginn lag die Aktie schon vor den Zahlen rund 6 Prozent im Minus, in der Woche vor dem Bericht fiel sie um 9 Prozent. Optionshändler hatten eine Kursbewegung von rund 9 Prozent eingepreist.
Für ein Unternehmen, dessen Gewinn 2027 wegen Apple und hoher Investitionen eher stagniert, ist das nicht billig. Gelingt der Hochlauf im Rechenzentrum wie geplant, könnte die heutige Bewertung allerdings rückblickend günstig wirken.
Stimmen der Analysten
Die Wall Street ist bei Qualcomm zurückhaltend. Laut StockAnalysis lautet das Konsensurteil von 37 Analysten „Halten“, das durchschnittliche Kursziel liegt bei 197 US-Dollar. TD Cowen senkte nach den Qualcomm Zahlen das Kursziel von 200 auf 185 US-Dollar. Bernstein-Analyst Stacy Rasgon hatte sein Ziel bereits vor den Zahlen von 165 auf 155 US-Dollar gekürzt (Market Perform). Susquehanna (Neutral) hob das Ziel zuvor auf 185 US-Dollar an, StoneX bleibt mit einem Kursziel von 270 US-Dollar bei „Kaufen“ und verweist auf das Rechenzentrumsgeschäft. Weitere Anpassungen nach den Qualcomm Quartalszahlen dürften im Tagesverlauf folgen.
Worauf Anleger nach den Qualcomm Quartalszahlen achten sollten
Rechenzentrumsumsatz: Erreicht Qualcomm die über 650 Millionen US-Dollar im Dezemberquartal und wächst danach jedes Quartal?
Margen: Greifen die Preiserhöhungen, um die höheren Fertigungs- und Speicherkosten auszugleichen?
Android-Smartphones: Die Nachfrage im Premiumsegment und die Speicherknappheit bestimmen das Kerngeschäft.
Autogeschäft: Hält das starke Wachstum mit der neuen Generation der Snapdragon-Plattform an?
Lizenzgeschäft: Das verlängerte Lizenzabkommen mit Apple sichert stabile Einnahmen in der Sparte QTL.
Qualcomm auf einen Blick
QUALCOMM Incorporated mit Sitz in San Diego, Kalifornien, ist einer der weltweit größten Entwickler von Halbleitern für Smartphones und Mobilfunktechnik. Das Unternehmen gliedert sich in das Chipgeschäft QCT (Smartphones, Automotive, IoT und ab 2027 Rechenzentrum) und das Lizenzgeschäft QTL, das Patente für Mobilfunkstandards an Gerätehersteller lizenziert. CEO ist Cristiano Amon, Finanzchef Akash Palkhiwala. Das Geschäftsjahr endet Ende September. Die Aktie wird an der Nasdaq unter dem Symbol QCOM gehandelt (ISIN US7475251036, WKN 883121).
FAQ zu den Qualcomm Quartalszahlen
Wie fielen die Qualcomm Quartalszahlen für Q4 2026 aus? Der bereinigte Umsatz sank um 7 Prozent auf 10,44 Milliarden US-Dollar, der bereinigte Gewinn je Aktie um 28 Prozent auf 2,17 US-Dollar. Beides lag knapp über den Erwartungen.
Welche Prognose gab Qualcomm mit den Zahlen? Für das Dezemberquartal 10,4 bis 11,2 Milliarden US-Dollar Umsatz und 2,15 bis 2,35 US-Dollar Gewinn je Aktie, beim Gewinn unter den Erwartungen.
Was ist die ISIN und das US-Symbol der Qualcomm Aktie? ISIN US7475251036, WKN 883121, Nasdaq-Symbol QCOM.
Warum fiel die Qualcomm Aktie nach den Zahlen? Wegen des schwachen Gewinnausblicks, sinkender Margen durch höhere Kosten, des Einbruchs im Smartphone-Geschäft und höherer Investitionen.
Fazit
Die Qualcomm Quartalszahlen zeigen einen Konzern zwischen zwei Welten. Das alte Geschäft mit Smartphone-Chips schrumpft, weil Apple eigene Wege geht und die Speicherknappheit bremst. Das neue Geschäft mit Autos und Rechenzentren wächst kräftig, ist aber noch nicht groß genug, um die Lücke zu schließen. Die Qualcomm Zahlen übertreffen die Erwartungen für das Quartal, doch der Markt schaut auf die sinkende Marge und den schwächeren Gewinnausblick. Ob der Umbau gelingt, entscheidet sich 2027 im Rechenzentrum.
Hinweis: Dieser Artikel dient ausschließlich der Information und stellt keine Anlageberatung, Anlageempfehlung oder Aufforderung zum Kauf oder Verkauf von Wertpapieren dar. Aktien sind mit Risiken bis hin zum Totalverlust verbunden. Die genannten Daten beruhen auf Angaben des Unternehmens sowie auf Marktdaten und Analystenschätzungen, die sich kurzfristig ändern können. Kurse: Nasdaq-Schlusskurs vom 04.11.2026 sowie nachbörslicher Handel; Stand Redaktionsschluss.
Redaktion, aktiencheck.de
War dieser Artikel hilfreich?
Die Inhalte auf AktienCheck.de dienen ausschließlich der Information und stellen keine individuelle Anlageberatung oder Aufforderung zum Kauf oder Verkauf von Wertpapieren dar. Wertpapiergeschäfte sind mit Risiken bis hin zum vollständigen Verlust des eingesetzten Kapitals verbunden.