Die Ottobock-Aktie (ISIN: DE000BCK2223, WKN: BCK222, Ticker-Symbol: OBCK) steht erneut im Mittelpunkt einer brisanten Aktienanalyse. Während der Aktienkurs des Medizintechnikspezialisten auf Xetra auf 38,05 Euro abrutscht und damit 3,1 Prozent verliert, sorgt die Privatbank Berenberg mit einer deutlichen Kurszielsenkung für Gesprächsstoff. Analystin Beatrice Fairbairn hat in ihrer Aktienanalyse vom 16. November 2026 das bisherige Kursziel von 66 Euro auf 54 Euro zusammengestrichen. Das entspricht einer Reduzierung um rund 18,2 Prozent. Das Rating "hold" bleibt dennoch unverändert. Besonders bemerkenswert: Trotz der vorsichtigeren Einschätzung liegt das neue Kursziel 54 Euro noch immer rund 41,9 Prozent über dem aktuellen Xetra-Kurs. Warum also spricht Berenberg keine Kaufempfehlung aus? Die Antwort könnte für Anleger entscheidend sein.
Ottobock Aktie: Steht nach dem Kursrutsch jetzt die große Gegenbewegung bevor?
Berenberg senkt Kursziel
Berenberg-Aktienanalyse: Beatrice Fairbairn zieht die Bewertungsbremse
Die jüngste Ottobock-Aktienanalyse der Privatbank Berenberg liefert ein bemerkenswertes Spannungsfeld zwischen langfristigen Wachstumschancen und kurzfristigen Unsicherheiten. Beatrice Fairbairn erkennt weiterhin die außergewöhnliche Marktstellung des deutschen Prothesenherstellers an. Nach Einschätzung der Berenberg-Analystin gilt Ottobock auf dem Weltmarkt als Innovationsführer. Diese technologische Spitzenposition bildet ein wichtiges Fundament für die langfristigen Geschäftsperspektiven. Gleichzeitig sieht Beatrice Fairbairn jedoch Gründe, bei der Bewertung vorsichtiger zu werden. Berenberg senkt deshalb das Kursziel auf 54 Euro, bestätigt aber das Rating "hold". Die Botschaft ist eindeutig: Ottobock verfügt über überzeugende industrielle Stärken, doch nicht sämtliche Risiken erscheinen bereits ausgeräumt. Gerade die deutliche Differenz zwischen dem aktuellen Börsenkurs und dem Kursziel 54 Euro macht die Aktienanalyse besonders interessant.
Ottobock: Warum Berenberg die Innovationsführerschaft hervorhebt
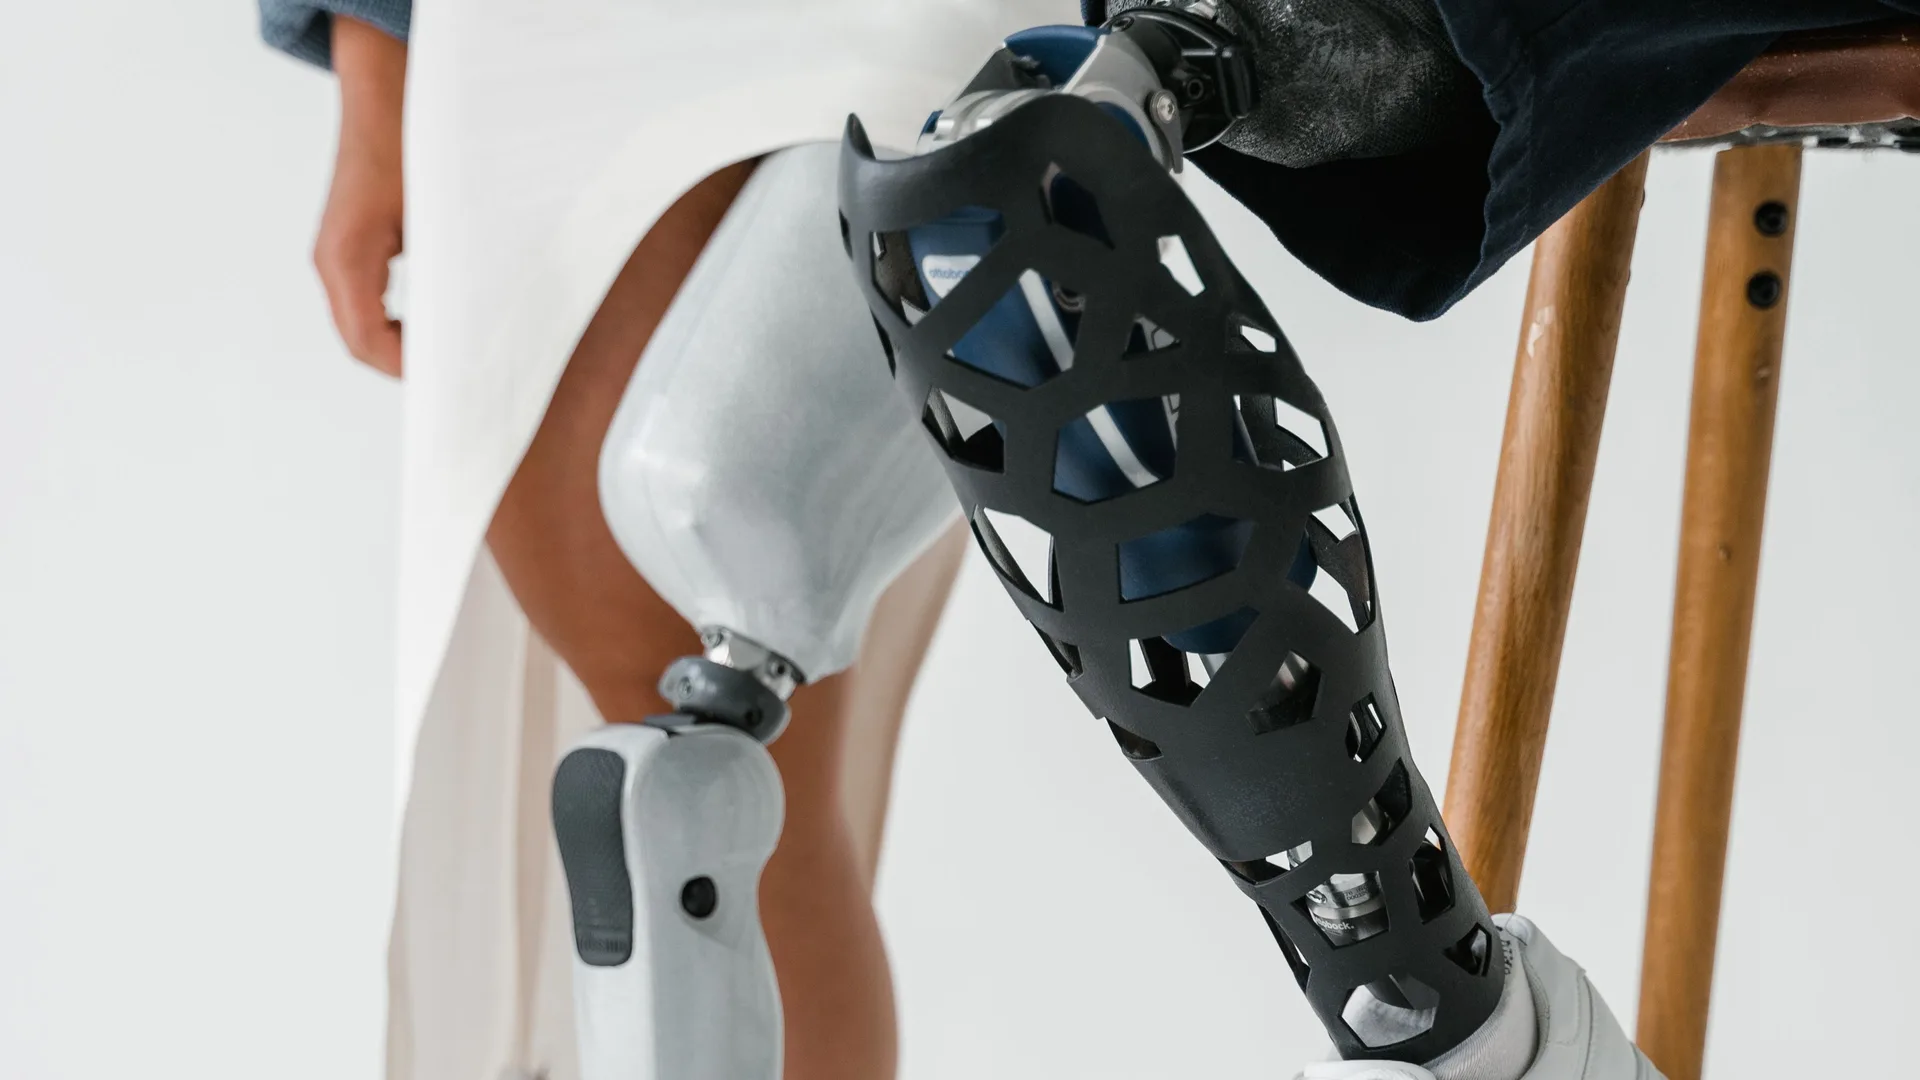
Ottobock gehört zu den international bedeutenden Unternehmen im Bereich moderner Prothetik, Orthopädietechnik und menschlicher Mobilität. Das Unternehmen entwickelt technologisch anspruchsvolle Lösungen, die Menschen mit körperlichen Einschränkungen mehr Bewegungsfreiheit und Selbstständigkeit ermöglichen sollen. Besonders die Verbindung aus mechanischer Präzision, Sensorik, elektronischer Steuerung und intelligenter Software eröffnet langfristige Wachstumschancen. Beatrice Fairbairn hebt in ihrer Berenberg-Aktienanalyse die globale Innovationsführerschaft von Ottobock hervor. Diese Einschätzung ist ein wichtiges positives Argument, denn technologischer Vorsprung kann Wettbewerbsvorteile schaffen, die sich nicht ohne Weiteres kopieren lassen. Innovative Prothesen und orthopädietechnische Versorgungslösungen können außerdem von einer steigenden Nachfrage nach leistungsfähiger Medizintechnik profitieren. Für Berenberg bleibt Ottobock damit grundsätzlich ein Unternehmen mit attraktiven strukturellen Perspektiven. Das Rating "hold" bedeutet keineswegs, dass Beatrice Fairbairn das Geschäftsmodell grundsätzlich infrage stellt.
Quartalszahlen: Wachstum überzeugt, Management bleibt vorsichtig
Ein wesentlicher Grund für die zurückhaltende Bewertung liegt im Tonfall des Managements nach der jüngsten Quartalsbilanz. Beatrice Fairbairn verweist in ihrer Aktienanalyse darauf, dass sich die Unternehmensführung vorsichtig geäußert habe. Dabei hatte Ottobock operativ durchaus überzeugende Ergebnisse präsentiert. Im dritten Quartal 2026 stieg der Konzernumsatz auf rund 453,8 Millionen Euro, nachdem im entsprechenden Vorjahreszeitraum etwa 417,2 Millionen Euro erwirtschaftet worden waren. Das berichtete EBITDA verbesserte sich von 109,3 Millionen auf 123,2 Millionen Euro. Im Kerngeschäft, ohne das zum Verkauf vorgesehene Rollstuhlgeschäft, erhöhte sich der Umsatz um rund 9 Prozent auf mehr als 433 Millionen Euro. Das bereinigte EBITDA dieses Geschäftsbereichs legte um knapp 14 Prozent auf 120,1 Millionen Euro zu. Die entsprechende Marge verbesserte sich um 1,1 Prozentpunkte auf 27,7 Prozent. Diese Entwicklung zeigt, dass Ottobock trotz eines anspruchsvollen Marktumfelds profitabel wachsen kann. Allerdings reicht eine solide operative Entwicklung allein offenbar nicht aus, um die Bedenken von Berenberg vollständig auszuräumen.
Erstattungsbedingungen werden zum entscheidenden Risikofaktor
Besondere Aufmerksamkeit verdienen die regulatorischen und wirtschaftlichen Rahmenbedingungen im Gesundheitswesen. Bereits in ihrer vorherigen Ottobock-Aktienanalyse vom 12. November 2026 hatte Beatrice Fairbairn darauf hingewiesen, dass das Unternehmen zwar die Jahresprognose bestätigt habe, zugleich aber von einem herausfordernden Umfeld infolge veränderter Erstattungsbedingungen gesprochen habe. Für einen Hersteller hochwertiger Prothesen ist dies ein wichtiger Faktor. Schließlich hängt die Nachfrage nach medizinischen Hilfsmitteln nicht ausschließlich von deren technologischer Leistungsfähigkeit ab, sondern auch davon, welche Kosten Krankenversicherungen und andere Kostenträger übernehmen. Sollten Erstattungsbedingungen ungünstiger ausfallen, könnte dies die Einführung neuer Produkte erschweren, den Preisdruck erhöhen oder Kaufentscheidungen verzögern. Gerade bei besonders anspruchsvollen und entsprechend kostspieligen Versorgungslösungen spielt die Finanzierung eine wesentliche Rolle. Berenberg dürfte deshalb genau beobachten, ob Ottobock seine Innovationsführerschaft weiterhin in nachhaltiges Umsatzwachstum und steigende Gewinne umsetzen kann. Die Bestätigung des Rating "hold" unterstreicht diese abwartende Haltung.
Näder-Familie: Droht zusätzlicher Verkaufsdruck auf die Ottobock-Aktie?
Ein weiterer wichtiger Punkt der Berenberg-Aktienanalyse betrifft die Aktionärsstruktur. Beatrice Fairbairn verweist auf Unsicherheiten hinsichtlich möglicher Aktienverkäufe durch die Näder-Familie nach Ablauf der Lock-up-Frist im Anschluss an den Börsengang. Solche Haltefristen sollen verhindern, dass größere Anteilseigner unmittelbar nach einer Börsennotierung umfangreiche Aktienpakete verkaufen. Nach ihrem Ablauf können zusätzliche Aktien auf den Markt gelangen. Ob entsprechende Verkäufe tatsächlich stattfinden werden, ist damit allerdings keineswegs gesagt. Bereits die Möglichkeit größerer Platzierungen kann jedoch auf die Stimmung drücken. Anleger könnten befürchten, dass ein zusätzliches Aktienangebot kurzfristig den Kurs belastet. Entscheidend wären dabei Umfang, Zeitpunkt und Konditionen möglicher Transaktionen. Für Ottobock entsteht dadurch ein Unsicherheitsfaktor, der mit der eigentlichen operativen Qualität des Unternehmens zunächst wenig zu tun hat. Genau diese Kombination aus starkem Geschäftsmodell und potenziellem Kapitalmarktdruck dürfte erklären, weshalb Beatrice Fairbairn bei Berenberg trotz des rechnerisch attraktiven Kurspotenzials am Rating "hold" festhält.
Kursziel 54 Euro: Fast 42 Prozent Potenzial – aber keine Kaufempfehlung
Die Zahlen der aktuellen Ottobock-Aktienanalyse sind auf den ersten Blick erstaunlich. Ausgehend vom Xetra-Kurs von 38,05 Euro ergibt sich bis zum neuen Berenberg-Kursziel von 54 Euro ein rechnerisches Aufwärtspotenzial von rund 41,9 Prozent. Anders ausgedrückt: Die Ottobock-Aktie müsste um 15,95 Euro steigen, um die von Beatrice Fairbairn angesetzte Zielmarke zu erreichen. Dennoch lautet das Rating "hold" und nicht "buy". Dieser scheinbare Widerspruch verdeutlicht, dass Analystenbewertungen mehr berücksichtigen als den Abstand zwischen Aktienkurs und Kursziel. Auch die Wahrscheinlichkeit, mit der ein Bewertungsziel erreicht werden könnte, die Unsicherheit künftiger Gewinne und mögliche Belastungsfaktoren spielen eine Rolle. Zudem ist ein Kursziel keine Garantie für eine bestimmte Kursentwicklung. Berenberg erkennt mit dem Kursziel 54 Euro zwar erheblichen rechnerischen Bewertungsspielraum, signalisiert mit dem unveränderten Rating "hold" jedoch weiterhin Zurückhaltung. Anleger sollten daher zwischen theoretischem Kurspotenzial und tatsächlich belastbaren Wachstumsperspektiven unterscheiden.
Ottobock-Aktie: Was für eine kräftige Erholung spricht
Trotz der jüngsten Kursverluste gibt es mehrere Argumente, die langfristig für Ottobock sprechen könnten. An erster Stelle steht die von Beatrice Fairbairn hervorgehobene Innovationsführerschaft. Ein Unternehmen, das technologisch anspruchsvolle Produkte entwickelt und über etablierte Versorgungsstrukturen verfügt, kann grundsätzlich von einer steigenden Nachfrage nach modernen medizinischen Lösungen profitieren. Hinzu kommen demografische Entwicklungen, medizinischer Fortschritt und die zunehmende Bedeutung individuell angepasster Versorgungskonzepte. Auch die operative Entwicklung liefert positive Signale. Das Wachstum im Kerngeschäft und die Verbesserung der bereinigten EBITDA-Marge zeigen, dass Ottobock seine wirtschaftliche Leistungsfähigkeit zuletzt steigern konnte. Für eine nachhaltige Erholung der Aktie wäre allerdings entscheidend, dass sich diese Entwicklung fortsetzt. Sollte das Unternehmen seine Profitabilität weiter verbessern und gleichzeitig die Unsicherheiten rund um Erstattungsbedingungen und mögliche Aktienverkäufe reduzieren, könnte dies das Vertrauen der Investoren stärken. Das Berenberg-Kursziel 54 Euro verdeutlicht jedenfalls, dass selbst die vorsichtige Einschätzung von Beatrice Fairbairn deutlich oberhalb des aktuellen Börsenkurses liegt.
Die Risiken: Warum die Börse Ottobock weiterhin misstraut
Auf der anderen Seite sollten Anleger die Risiken nicht unterschätzen. Die Senkung des Kursziels von 66 auf 54 Euro durch Berenberg ist ein deutliches Signal dafür, dass Beatrice Fairbairn die Bewertungsperspektiven inzwischen zurückhaltender beurteilt. Neben den veränderten Erstattungsbedingungen könnten steigende Kosten, regulatorische Anforderungen und ein intensiver Wettbewerb die Geschäftsentwicklung beeinflussen. Zudem besteht das Risiko, dass technologische Innovationen nicht im erwarteten Umfang oder Tempo kommerzialisiert werden können. Auch der vorsichtige Managementton nach den Quartalszahlen verdient Aufmerksamkeit. Schließlich könnten mögliche Anteilsverkäufe nach Ablauf der Lock-up-Frist zusätzlichen Druck auf die Ottobock-Aktie ausüben. Besonders problematisch wäre eine Situation, in der mehrere Belastungsfaktoren gleichzeitig auftreten. Dann könnte selbst ein grundsätzlich attraktives Geschäftsmodell an der Börse vorübergehend unterbewertet bleiben. Das Rating "hold" von Berenberg erscheint vor diesem Hintergrund als Ausdruck einer bewussten Risikoabwägung.
Berenberg und Ottobock: Welche Signale Anleger jetzt beachten sollten
Für die weitere Entwicklung der Ottobock-Aktie dürften mehrere Fragen entscheidend sein. Kann das Unternehmen seine operative Wachstumsdynamik aufrechterhalten? Bleibt die bereinigte EBITDA-Marge stabil oder lässt sie sich weiter verbessern? Wie stark wirken sich Veränderungen bei den Erstattungsbedingungen tatsächlich auf Nachfrage und Profitabilität aus? Und schließlich: Wird die Näder-Familie nach Ablauf der Lock-up-Frist größere Aktienpakete verkaufen oder bleiben entsprechende Befürchtungen unbegründet? Antworten auf diese Fragen könnten maßgeblich darüber entscheiden, ob die Börse Ottobock wieder eine höhere Bewertung zugesteht. Beatrice Fairbairn hat mit ihrer Berenberg-Aktienanalyse jedenfalls deutlich gemacht, dass technologische Marktführerschaft allein noch keine uneingeschränkte Kaufempfehlung rechtfertigt. Die Bestätigung des Rating "hold" bei gleichzeitiger Senkung auf das Kursziel 54 Euro zeigt, wie groß der Abstand zwischen industrieller Qualität und kurzfristiger Kapitalmarkteinschätzung sein kann.
Fazit: Ottobock-Aktie zwischen großem Kurspotenzial und erheblichen Unsicherheiten
Die aktuelle Ottobock-Aktienanalyse von Berenberg lässt Anleger mit einer spannenden Ausgangslage zurück. Einerseits sieht Beatrice Fairbairn den deutschen Medizintechnikspezialisten weiterhin als globalen Innovationsführer. Andererseits hat die Analystin das Kursziel von 66 auf 54 Euro gesenkt und das Rating "hold" bestätigt. Bei einem Xetra-Kurs von 38,05 Euro entspricht das neue Kursziel 54 Euro einem rechnerischen Aufwärtspotenzial von rund 41,9 Prozent. Diese Differenz ist bemerkenswert, darf jedoch nicht mit einer sicheren Gewinnchance verwechselt werden. Die vorsichtigen Managementaussagen, Unsicherheiten bei den Erstattungsbedingungen und mögliche Aktienverkäufe der Näder-Familie bleiben wesentliche Belastungsfaktoren. Gleichzeitig sprechen die technologische Marktstellung, das Wachstum im Kerngeschäft und die zuletzt verbesserte Profitabilität für das langfristige Potenzial des Unternehmens. Für Anleger lautet die entscheidende Frage deshalb nicht nur, ob Ottobock unterbewertet sein könnte, sondern auch, wann die Risiken ausreichend nachlassen, damit sich dieses Potenzial an der Börse entfalten kann. Die Berenberg-Aktienanalyse von Beatrice Fairbairn liefert darauf vorerst eine zurückhaltende Antwort: Rating "hold", Kursziel 54 Euro.
Teilen Sie diese Ottobock-Aktienanalyse mit Ihren Freunden! Denn wer bei fast 42 Prozent rechnerischem Kurspotenzial nur „hold“ sagt, sorgt garantiert für mehr Diskussionen als die Frage, wer beim nächsten Börsenstammtisch die Rechnung übernimmt. Und vielleicht kennt jemand ja sogar den geheimen Knopf, mit dem sich Aktienkurse wieder aufrichten lassen!
Autor: Redaktion, aktiencheck.de
Veröffentlicht am: 17. November 2026
Disclaimer
Dieser Artikel dient ausschließlich zu Informationszwecken und stellt keine Anlageberatung dar. Investitionen in Aktien unterliegen Risiken, einschließlich des möglichen Verlusts des eingesetzten Kapitals. Die Redaktion übernimmt keine Haftung für etwaige Entscheidungen auf Basis dieses Artikars.
War dieser Artikel hilfreich?
Die Inhalte auf AktienCheck.de dienen ausschließlich der Information und stellen keine individuelle Anlageberatung oder Aufforderung zum Kauf oder Verkauf von Wertpapieren dar. Wertpapiergeschäfte sind mit Risiken bis hin zum vollständigen Verlust des eingesetzten Kapitals verbunden.