Analysen

NVIDIA Aktienanalyse: Umsatz verdoppelt, Aktie 35% im Keller - Ist das der Ausverkauf des Jahrzehnts?

Wenige Stunden vor den Q3-Zahlen klafft bei NVIDIA eine historische Lücke: Das Geschäft wächst dreistellig, die Aktie notiert so tief wie seit über einem Jahr. Unsere NVIDIA Aktienanalyse prüft Geschäftsmodell, Margen, Bewertung und Risiken - und zeigt, welche Szenarien die NVIDIA Aktienprognose jetzt bestimmen.

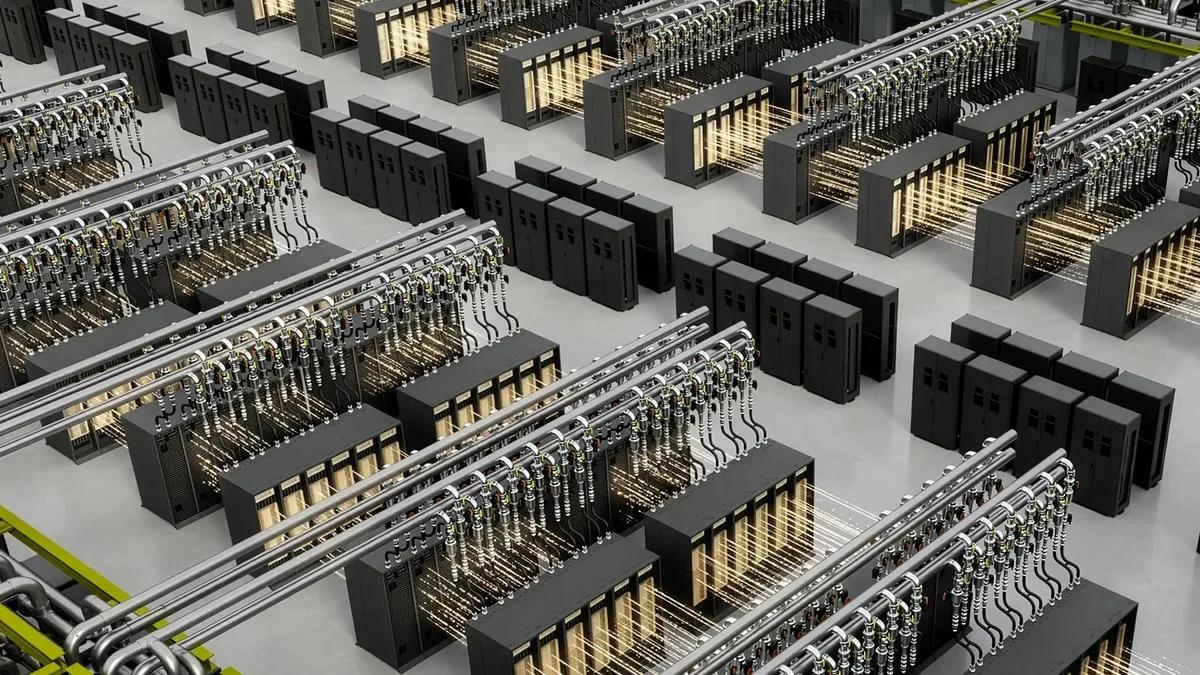
Visualisierung einer KI-Fabrik mit Reihen von Rechenzentrums-Racks auf Basis der Nvidia-Plattform Vera Rubin
Bild: NVIDIA Corporation (Pressebild Vera Rubin DSX, NVIDIA Newsroom, Medium 2182), auf 1.200 x 675 Pixel zugeschnitten
Umsatzwachstum im zweiten Geschäftsquartal (96,2 Mrd. USD)
+106%
NVIDIA Aktie unter dem Rekordhoch vom 6. Oktober 2026
rund -35%
Angepeilte Bruttomarge im dritten Quartal
74,0%
Anteil des Rechenzentrums am erwarteten Q3-Umsatz (eigene Rechnung)
rund 93%
KGV auf Basis der Bernstein-Gewinnschätzung für das kommende Jahr
rund 10
Quelle: NVIDIA, Bloomberg via Yahoo Finance, Yahoo Finance, Investing.com, eigene Rechnung

Steckbrief

Unternehmen
NVIDIA Corporation, Santa Clara
ISIN / WKN
US67066G1040 / 918422
Ticker
NVDA (Nasdaq)
Schlusskurs
156,10 USD (-4,1%)
Interims-CEO
Colette Kress (zugleich CFO)
Zahlen Q3 GJ 2027
17.11.2026 nach US-Börsenschluss
Telefonkonferenz
23:00 Uhr MEZ

Stand: 16.11.2026, Schlusskurs Nasdaq vom Montag

Es gibt an der Börse diese seltenen Momente, in denen Kurs und Wirklichkeit so weit auseinanderlaufen, dass einer von beiden falsch liegen muss. Die NVIDIA Aktie (ISIN: US67066G1040, WKN: 918422, Ticker: NVDA) erlebt gerade einen solchen Moment. Das Unternehmen hat seinen Quartalsumsatz binnen eines Jahres mehr als verdoppelt, verdient an jedem Dollar Umsatz rund 74 Cent Bruttomarge und steht im Zentrum eines Investitionsbooms von bis zu 828 Mrd. Dollar. Die Aktie dagegen hat seit Anfang Oktober rund ein Drittel ihres Wertes verloren und schloss am Montag bei 156,10 Dollar - so tief wie seit mehr als einem Jahr nicht.

Heute Nacht legt NVIDIA die Zahlen zum dritten Geschäftsquartal vor, die erste Bilanz nach dem Rücktritt von Gründer Jensen Huang. Unsere NVIDIA Aktienanalyse nimmt den Konzern deshalb vollständig auseinander: Geschäftsmodell, Wachstum, Profitabilität, Bewertung, Risiken - und am Ende die Frage, welche NVIDIA Aktienprognose sich daraus ableiten lässt.

Die Ausgangslage

Sechs Wochen, ein Drittel weniger Börsenwert

  1. 6. Oktober 2026

    Rekordhoch

    NVIDIA ist an der Börse rund 5,8 Billionen Dollar wert

  2. 12. November 2026

    Rücktritt Jensen Huang

    Mit sofortiger Wirkung, ohne offiziellen Grund; Colette Kress übernimmt interimistisch

  3. 16. November 2026

    Neue US-Exportregel

    Lizenzpflicht für KI-Chips nach Südostasien und Brasilien, Schlusskurs 156,10 USD

  4. 17. November 2026Jetzt

    Quartalszahlen Q3

    Nach US-Börsenschluss, Konsens 109,15 Mrd. USD Umsatz

  5. 18./19. November 2026

    Anthropic-Börsengang

    NVIDIA zeichnet laut Prospekt für 10 Mrd. USD

Quelle: NVIDIA, Yahoo Finance, Reuters, Fortune, Medienberichte

Auslöser des Absturzes ist keine Gewinnwarnung, sondern eine Führungskrise. Am 12. November teilte NVIDIA der US-Börsenaufsicht den sofortigen Rücktritt Huangs als Präsident, Vorstandschef und Verwaltungsratsmitglied mit, ohne einen Grund zu nennen. Medien wie Reuters und die New York Times berichteten über private Verfehlungen, laut Fox News geht es um eine Beziehung zu einer früheren Managerin des Singapurer Unternehmens Megaspeed. Megaspeed bestreitet jedes Fehlverhalten. Die Kanzlei Wachtell, Lipton, Rosen & Katz untersucht im Auftrag des Verwaltungsrats, eine Rückkehr Huangs erwägt das Gremium nach Berichten von CNBC und Fox Business nicht. Seit dem Rücktritt hat NVIDIA laut Investing.com rund 410 Mrd. Dollar an Börsenwert verloren.

Geschäftsmodell

Die Schaufel des KI-Goldrauschs - fast nur noch Rechenzentrum

NVIDIA verkauft längst nicht mehr nur Grafikkarten. Der Konzern liefert komplette Rechenplattformen für KI-Fabriken: Chips, Netzwerktechnik, Racks und die Software, die alles zusammenhält.

Wie dominant das Rechenzentrum geworden ist, zeigt der Analystenkonsens für das dritte Quartal: Von den erwarteten 109,15 Mrd. Dollar Umsatz sollen knapp 102 Mrd. Dollar aus diesem Segment kommen - rechnerisch rund 93% des Konzernumsatzes. Gaming, professionelle Visualisierung und Automotive, einst das Fundament des Unternehmens, sind zu Randgeschäften geworden.

Erwarteter Q3-Umsatz nach Bereichen

Mrd. USD

  • Analystenkonsens

Übrige Bereiche rechnerisch aus Konzernkonsens (109,15 Mrd. USD) minus Rechenzentrum (101,85 Mrd. USD). Keine Prognose von aktiencheck.de.

Quelle: Bloomberg-Konsens via Yahoo Finance, eigene Rechnung

Daten als Tabelle
BereichUmsatz
Rechenzentrum101,85
Übrige Bereiche7,30

Diese Konzentration ist Stärke und Schwäche zugleich. Stärke, weil NVIDIA mit seiner Plattform und dem über Jahre gewachsenen Software-Ökosystem einen Burggraben besitzt, den Wettbewerber bislang nur in Teilen überwinden. Schwäche, weil das Schicksal der NVIDIA Aktie damit fast vollständig an den Investitionsbudgets weniger Großkunden hängt.

Wachstum

Eine Umsatzkurve wie aus dem Lehrbuch

Im zweiten Geschäftsquartal setzte NVIDIA 96,2 Mrd. Dollar um, 106% mehr als im Vorjahr. Für das dritte Quartal hat der Konzern 108,0 Mrd. Dollar (±2%) in Aussicht gestellt - ausdrücklich ohne Rechenzentrums-Umsätze in China. UBS-Analyst Tim Arcuri erwartet laut Yahoo Finance für das vierte Quartal einen Ausblick von rund 130 Mrd. Dollar. Laut Euronews hat NVIDIA die Obergrenze der eigenen Prognose zuletzt 14 Quartale in Folge übertroffen.

NVIDIA Quartalsumsatz: Vom Vorjahr bis zum Ausblick

Mrd. USD

  • Ausblick NVIDIA bzw. Erwartung UBS

Das Geschäftsjahr von NVIDIA endet Ende Januar. Q2 GJ 2026 rechnerisch aus 96,2 Mrd. USD und +106%. Q3 GJ 2027: Unternehmensausblick (±2%), Q4 GJ 2027: erwarteter Ausblick laut UBS. Keine Prognose von aktiencheck.de.

Quelle: NVIDIA, UBS via Yahoo Finance, eigene Rechnung

Daten als Tabelle
QuartalUmsatz
Q2 GJ 202646,7
Q2 GJ 202796,2
Q3 GJ 2027108,0
Q4 GJ 2027rund 130

Der Treiber ist eindeutig: Amazon, Alphabet, Microsoft und Meta wollen 2026 nach einer Aufstellung von Fortune zusammen mit SpaceX/xAI bis zu 828 Mrd. Dollar investieren, ein Großteil davon in Rechenzentren. Mit Vera Rubin startet zudem die nächste Plattformgeneration, deren Einführung NVIDIA für das dritte Quartal angekündigt hatte. Wie schnell sie hochläuft, gibt den Takt für das gesamte Jahr 2027 vor.

Profitabilität

74% Bruttomarge: Preissetzungsmacht in Reinform

Für das dritte Quartal peilt NVIDIA eine Bruttomarge von 74,0% an. Das ist ein Niveau, das eher an Software-Konzerne erinnert als an einen Hardware-Hersteller - und der klarste Beleg dafür, dass Kunden für NVIDIA-Systeme nahezu jeden Preis zahlen. Ein Warnsignal gibt es dennoch: Für das vierte Quartal erwarten Beobachter laut Euronews nur noch 71 bis 72%, weil höhere Speicherkosten belasten. Jede Abweichung nach unten dürfte die NVIDIA Aktie heute Nacht empfindlich treffen.

Bewertung

Ein KGV wie ein Autobauer - für den KI-Weltmarktführer

Hier liegt der Kern dieser NVIDIA Aktienanalyse. Bernstein-Analyst Stacy Rasgon hat die NVIDIA Aktie zwar abgestuft, aber ausdrücklich betont, dass das nichts mit schwächerer Nachfrage zu tun habe - seine Gewinnschätzungen ließ er unverändert. Auf Basis dieser Schätzung für das kommende Jahr kommt die Aktie beim Kurs von 156,10 Dollar rechnerisch auf ein Kurs-Gewinn-Verhältnis von rund 10.

Zur Einordnung: Ein solches Bewertungsniveau findet man sonst bei Autobauern, Banken oder Versorgern - Branchen mit niedrigem Wachstum. NVIDIA dagegen hat seinen Umsatz zuletzt verdoppelt. Der Markt bewertet die NVIDIA Aktie also so, als würden die Gewinne ihren Gipfel bald erreichen. Das ist die eigentliche Wette: Wer heute kauft, setzt darauf, dass dieser Gipfel noch nicht in Sicht ist.

Die NVIDIA Aktienanalyse auf einen Blick
KriteriumBefundEinordnung
Wachstum+106% Umsatz im Q2, Ausblick weiter steigendSehr stark
ProfitabilitätBruttomarge rund 74%, Q4 erwartet 71 bis 72%Stark, leicht rückläufig
MarktstellungRund 93% des Umsatzes aus dem Rechenzentrum, Plattform plus SoftwareDominant
BewertungKGV rund 10 auf Basis der Bernstein-SchätzungHistorisch niedrig
FührungKein dauerhafter CEO, laufende UntersuchungSchwach
PolitikNeue Exportregeln, China nicht im AusblickBelastend
CharttechnikRund 35% unter Rekord, kein Boden erkennbarSchwach

Qualitative Einordnung der Redaktion auf Basis der genannten Daten. Keine Anlageempfehlung.

Quelle: NVIDIA, Bloomberg via Yahoo Finance, Euronews, Fortune, eigene Einschätzung

Risiken

Was gegen die NVIDIA Aktie spricht

Das größte Einzelrisiko ist politischer Natur. Das US-Handelsministerium hat am Montag eine Lizenzpflicht für Exporte fortschrittlicher KI-Chips nach Indonesien, Malaysia, Singapur, Thailand und Brasilien erlassen; sie soll verhindern, dass chinesische Firmen über Rechenzentren in Drittländern Zugriff auf NVIDIA-Chips bekommen. UBS-Analyst Tim Arcuri sieht durch Exportkontrollen bis zu 10% des Umsatzes gefährdet. CNBC berichtete zudem, NVIDIA habe Kunden mitgeteilt, keine Chips mehr an Betreiber zu liefern, die mehr als die Hälfte ihrer Grafikprozessoren an chinesische Firmen vermieten.

  1. Führungsvakuum

    Ohne dauerhaften CEO und mit laufender Untersuchung fehlt die Person, die Strategie und Kundenbeziehungen drei Jahrzehnte lang verkörpert hat.

  2. Kundenkonzentration

    Wenige Großkunden stemmen den Großteil der Investitionen. Kürzt einer von ihnen sein Budget, spürt NVIDIA das sofort.

  3. Margendruck

    Höhere Speicherkosten dürften die Bruttomarge im vierten Quartal laut Euronews auf 71 bis 72% drücken.

  4. Zinsen

    Die Terminmärkte preisen für Dezember eine Zinserhöhung der Fed ein - Gegenwind für hoch bewertete Wachstumswerte.

  5. Erwartungsfalle

    NVIDIA hat 14 Quartale in Folge die eigene Prognose übertroffen. Ein bloßes Erfüllen würde der Markt bereits als Enttäuschung werten.

Chancen

Was für die NVIDIA Aktie spricht

  1. Unveränderte Nachfrage

    Selbst Analysten, die abgestuft haben, begründen das mit der Führung, nicht mit der Nachfrage. Das operative Momentum ist intakt.

  2. Investitionswelle

    Bis zu 828 Mrd. Dollar Investitionen der Großkunden allein 2026 sichern die Auslastung weit in das Jahr 2027.

  3. Produktzyklus

    Vera Rubin startet gerade - ein neuer Plattformzyklus war bei NVIDIA historisch stets ein Umsatztreiber.

  4. Bewertungspuffer

    Ein KGV von rund 10 preist bereits viel Pessimismus ein. Positive Überraschungen hätten entsprechend Hebelwirkung.

  5. Strategische Beteiligungen

    NVIDIA will sich beim Anthropic-Börsengang mit 10 Mrd. Dollar beteiligen und bindet damit einen der wichtigsten KI-Kunden noch enger an sich.

NVIDIA Aktienprognose

Heute Nacht und darüber hinaus: drei Szenarien

Der Optionsmarkt preist nach Berechnungen von Susquehanna, über die Reuters berichtet, eine Kursbewegung von rund 8,5% in jede Richtung ein - mehr als doppelt so viel wie im Schnitt der vergangenen acht Quartale.

NVIDIA Aktienprognose: Szenarien für die Zahlen-Nacht und die kommenden Monate
SzenarioAuslöser heute NachtRechnerische ZoneMittelfristige Folge
PositivUmsatz klar über Konsens, Q4-Ausblick um oder über 130 Mrd. USD, Rubin-Hochlauf bestätigtüber 169 USDFührungsabschlag schrumpft, Neubewertung möglich
NeutralZahlen im Rahmen, Ausblick knapp am Konsens, China und Nachfolge offen143 bis 169 USDLange Bodenbildung, Aktie folgt den Gewinnen
NegativAusblick unter Konsens, Margendruck, neue Unruhe um Führung oder Exportregelnunter 143 USDGewinnschätzungen geraten unter Druck

Kurszonen rechnerisch aus dem Nasdaq-Schluss vom 16.11.2026 (156,10 USD) und der vom Optionsmarkt eingepreisten Bewegung von ±8,5%. Szenarien zur Einordnung, keine Empfehlung von aktiencheck.de.

Quelle: NVIDIA, Bloomberg via Yahoo Finance, Susquehanna via Reuters, eigene Rechnung

FAQ

Häufige Fragen zur NVIDIA Aktienanalyse

Wann veröffentlicht NVIDIA die Quartalszahlen?
Am Dienstag, 17. November 2026, nach US-Börsenschluss. Die Telefonkonferenz beginnt um 23:00 Uhr deutscher Zeit.

Was erwarten Analysten von NVIDIA?
Der Bloomberg-Konsens liegt bei 109,15 Mrd. Dollar Umsatz und 2,47 Dollar Gewinn je Aktie. NVIDIA selbst hatte 108,0 Mrd. Dollar (±2%) in Aussicht gestellt.

Warum ist die NVIDIA Aktie so stark gefallen?
Auslöser war der Rücktritt von Jensen Huang am 12. November. Neue US-Exportregeln und Zinssorgen verstärkten den Ausverkauf.

Ist die NVIDIA Aktie günstig bewertet?
Auf Basis der Bernstein-Gewinnschätzung für das kommende Jahr liegt das KGV bei rund 10. Der Abschlag spiegelt die Unsicherheit über Führung, Politik und die Dauer des Investitionszyklus wider.

Was ist das wichtigste Signal heute Nacht?
Der Umsatzausblick für das vierte Quartal. UBS erwartet rund 130 Mrd. Dollar - alles darunter dürfte der Markt als Bremsspur lesen.

War dieser Artikel hilfreich?

Die Inhalte auf AktienCheck.de dienen ausschließlich der Information und stellen keine individuelle Anlageberatung oder Aufforderung zum Kauf oder Verkauf von Wertpapieren dar. Wertpapiergeschäfte sind mit Risiken bis hin zum vollständigen Verlust des eingesetzten Kapitals verbunden.