Nvidia-Aktie: CLSA-Analyst Bhavtosh Vajpayee stuft auf „Outperform“ ab – Kursziel sinkt auf 255 Dollar aktiencheck.de Redaktion 16.11.2026, 07:26 5 Min.
Anlageempfehlung Dritter: Pflichtangaben Empfehlung NVIDIA Corporation (NVDA): Kaufen, Kursziel 255,00 USD.
Quelle Empfehlung von CLSA (Analyst Bhavtosh Vajpayee) vom 16.11.2026, 06:36 MEZ. Der Beitrag gibt sie zusammengefasst wieder; aktiencheck.de hat sie nicht selbst erstellt. Offenlegungen der Quelle Weitergegeben von Stefan Lindam, Vorstand der aktiencheck.de AG, aktiencheck.de AGKI-unterstützt erstellt, redaktionell geprüft und verantwortet von Stefan Lindam.
Veröffentlicht 16.11.2026, 07:26 MEZ Interessenkonflikte Stand: 16.11.2026, 07:26 MEZ
Der Vorstand und/oder Mitarbeiter der aktiencheck.de AG halten eine Netto-Longposition in NVDA.
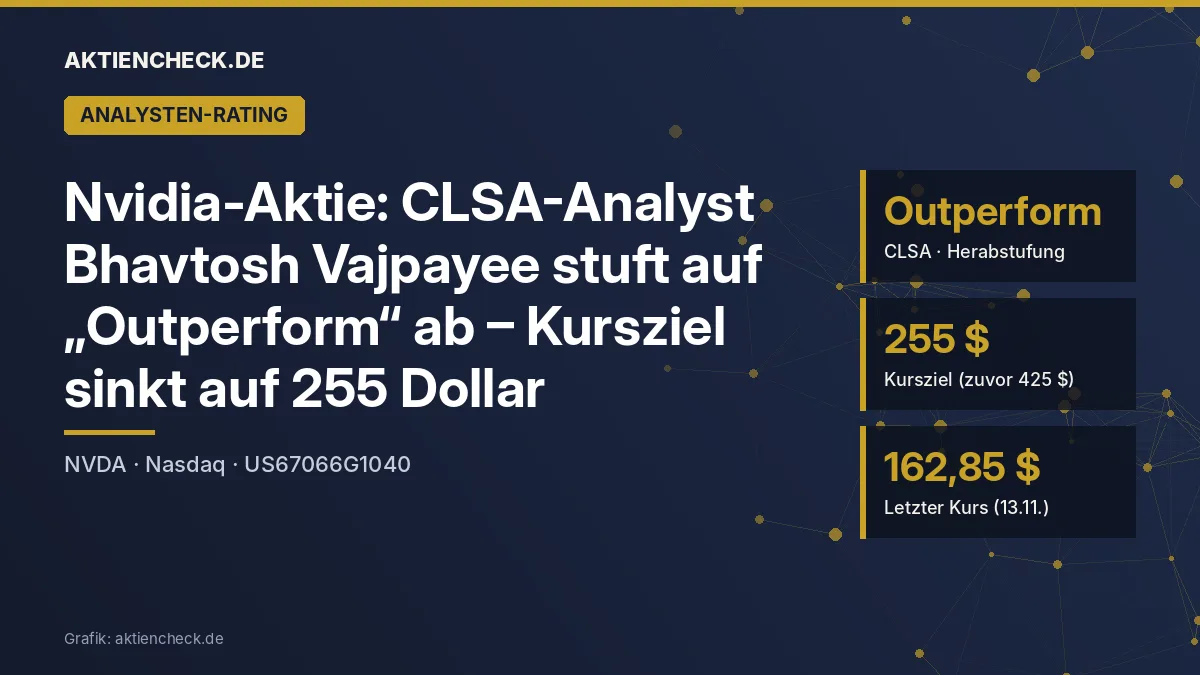
Risiken Kursziele können verfehlt werden; Verluste bis zum Totalverlust sind möglich. Die nächste Herabstufung für die Nvidia-Aktie: CLSA-Analyst Bhavtosh Vajpayee streicht das Prädikat „High-Conviction Outperform“, belässt die Aktie aber auf „Outperform“. Das Kursziel sinkt von 425 auf 255 US-Dollar – das sind rund 57 Prozent über dem Freitagsschluss von 162,85 Dollar. Grund ist die Führungsunsicherheit, nicht das Geschäft.
Bild: Grafik: aktiencheck.de (eigene Gestaltung)
CLSA-Rating (zuvor „High-Conviction Outperform“) Outperform
Kursziel (zuvor 425 USD) 255 USD
Schlusskurs Nasdaq, 13.11.2026 162,85 USD
Abstand Kursziel zum Schlusskurs +56,6 % Steckbrief
Unternehmen NVIDIA Corporation Handelssymbol NVDA (Nasdaq) ISIN US67066G1040 Analyst Bhavtosh Vajpayee Bank CLSA Rating Outperform (zuvor High-Conviction Outperform) Kursziel 255 USD (zuvor 425 USD) Stand: 16.11.2026, Kurs: Schlusskurs Nasdaq vom 13.11.2026
Die Serie der Analysten-Abstufungen für die Nvidia-Aktie reißt nicht ab. Zum Wochenstart hat CLSA seine Einschätzung zurückgenommen: Analyst Bhavtosh Vajpayee stuft die Aktie von „High-Conviction Outperform“ auf „Outperform“ ab und kappt das Kursziel von 425 auf 255 US-Dollar – ein Schnitt um 40 Prozent. Auf Basis des Nasdaq-Schlusskurses vom Freitag (162,85 Dollar) signalisiert das neue CLSA-Kursziel für die Nvidia-Aktie dennoch ein Kurspotenzial von rund 57 Prozent .
Bemerkenswert ist, was CLSA nicht ändert: Die Gewinnschätzungen für Nvidia bleiben laut den Berichten unverändert. Vajpayee senkt allein den Bewertungsmultiplikator – und damit den Preis, den er für die Unsicherheit an der Konzernspitze ansetzt.
Die Herabstufung im Detail
Weniger Überzeugung, gleiche Gewinne Rechnerisch ist der neue Zielwert eine reine Multiplikator-Entscheidung: CLSA bewertet die Nvidia-Aktie nur noch mit dem 15-fachen des erwarteten Gewinns je Aktie für das Geschäftsjahr 2028 statt bisher mit dem 25-fachen. Mit „Outperform“ bleibt die Aktie im CLSA-System allerdings ein Kandidat für eine Überrendite – Vajpayee nimmt Nvidia lediglich von der Liste seiner Überzeugungswerte.
Argumente des Analysten
Warum CLSA die Überzeugung zurücknimmt 01 Führungsfrage belastet die Bewertung
Nach dem Rückzug von Jensen Huang als CEO führt Finanzchefin Colette Kress den Konzern übergangsweise, der Verwaltungsrat sucht einen Nachfolger. Diese Unsicherheit preist CLSA mit einem deutlich niedrigeren Multiplikator ein.
02 Vergleich mit Apple, Uber und TSMC
CLSA verweist auf Konzerne, die nach der Ära ihrer Gründer stabil blieben. Dort sei das Kerngeschäft jedoch gefestigt gewesen – der KI-Ausbau bei Nvidia dagegen entwickle sich noch über viele Jahre weiter.
03 Bewertung bereits historisch niedrig
Laut CLSA handelt die Nvidia-Aktie unter dem 10-Fachen des für das Geschäftsjahr 2028 erwarteten Gewinns – eines der niedrigsten Niveaus ihrer Geschichte. Deshalb bleibt es bei „Outperform“.
04 Erst Klarheit, dann Mut
Sinngemäß schreibt CLSA laut Investing.com, bei Nvidia gebe es viel zu reparieren – und Mut müsse auf Klarheit folgen. Die Aktie sei eher zu beobachten als aufzugeben.
Kursreaktion
Nvidia-Aktie unter Druck Die Nvidia-Aktie steht seit Tagen unter Verkaufsdruck. Am Donnerstag rutschte das Papier nach Berichten über einen möglichen Abgang von Jensen Huang um rund 8 Prozent ab, am Freitag folgte ein weiteres Minus von 2,01 Prozent auf 162,85 US-Dollar an der Nasdaq. Auf Sicht von sechs Monaten summiert sich der Rückgang laut Investing.com auf gut 27 Prozent. Hierzulande notierte die Nvidia-Aktie zuletzt bei rund 145 Euro.
Mit seinem alten Kursziel von 425 Dollar hatte CLSA zuletzt noch zu den optimistischsten Häusern gezählt. Die neue Marke von 255 Dollar liegt zwar weiterhin deutlich über dem aktuellen Kurs – sie zeigt aber, wie stark die Führungsdebatte die Bewertungsfantasie der Analysten dämpft.
Einordnung
Die Wall Street zückt den Rotstift CLSA steht mit seinem Schritt nicht allein. Seit der Debatte um die Führung hat eine ganze Reihe von Häusern ihre Einschätzung zur Nvidia-Aktie angepasst:
Die Spanne ist damit enorm: Zwischen 170 Dollar bei HSBC und 300 Dollar bei Wells Fargo liegt fast ein Faktor zwei. Das CLSA-Kursziel von 255 Dollar bewegt sich im oberen Drittel dieser Bandbreite.
Der nächste Prüfstein folgt schnell: Für Dienstag, den 17. November, werden die Zahlen zum dritten Quartal des Geschäftsjahres 2027 erwartet. Stifel rechnet mit einem moderaten Übertreffen der Erwartungen – und sieht das Problem ausdrücklich nicht in den Fundamentaldaten, sondern in der Führungsfrage.
Fazit
CLSA-Analyst Bhavtosh Vajpayee nimmt bei der Nvidia-Aktie die höchste Überzeugungsstufe zurück, bleibt mit „Outperform“ aber positiv. Das Kursziel von 255 US-Dollar (zuvor 425 Dollar) liegt rund 57 Prozent über dem letzten Schlusskurs. Die Botschaft: Am Geschäft zweifelt CLSA nicht – an der Planbarkeit nach dem Führungswechsel schon. Die Quartalszahlen am Dienstag dürften zeigen, ob die Fundamentaldaten den Bewertungsabschlag aufwiegen können.
Hinweis zur Weitergabe: Dieser Artikel gibt die Anlageempfehlung eines Dritten wieder. Ersteller ist CLSA, Analyst Bhavtosh Vajpayee. Die Originalstudie datiert vom 16.11.2026; der Zeitpunkt der Originalstudie ist nicht veröffentlicht – früheste belegte Veröffentlichung: 16.11.2026, 05:36 Uhr UTC (BigGo Finance). Die Einstufung „Outperform“ und das Kursziel von 255 US-Dollar wurden unverändert übernommen. Angaben zu Interessenkonflikten und Methodik: clsa.com/disclaimer.html . Verantwortlich für die Weitergabe: Stefan Lindam, Vorstand der aktiencheck.de AG.
War dieser Artikel hilfreich?
Quelle der Empfehlung: CLSA (Analyst Bhavtosh Vajpayee).
Bitte beachten Sie auch die Informationen zur Offenlegung von Interessen und Interessenkonflikten gemäß der Verordnung (EU) Nr. 596/2014 und der Delegierten Verordnung (EU) 2016/958 unter folgendem Link .
Diese Anlageempfehlung berücksichtigt nicht Ihre persönlichen Anlageziele und finanziellen Verhältnisse und ersetzt keine individuelle Anlageberatung. Wertpapiere können an Wert verlieren, bis hin zum Totalverlust.