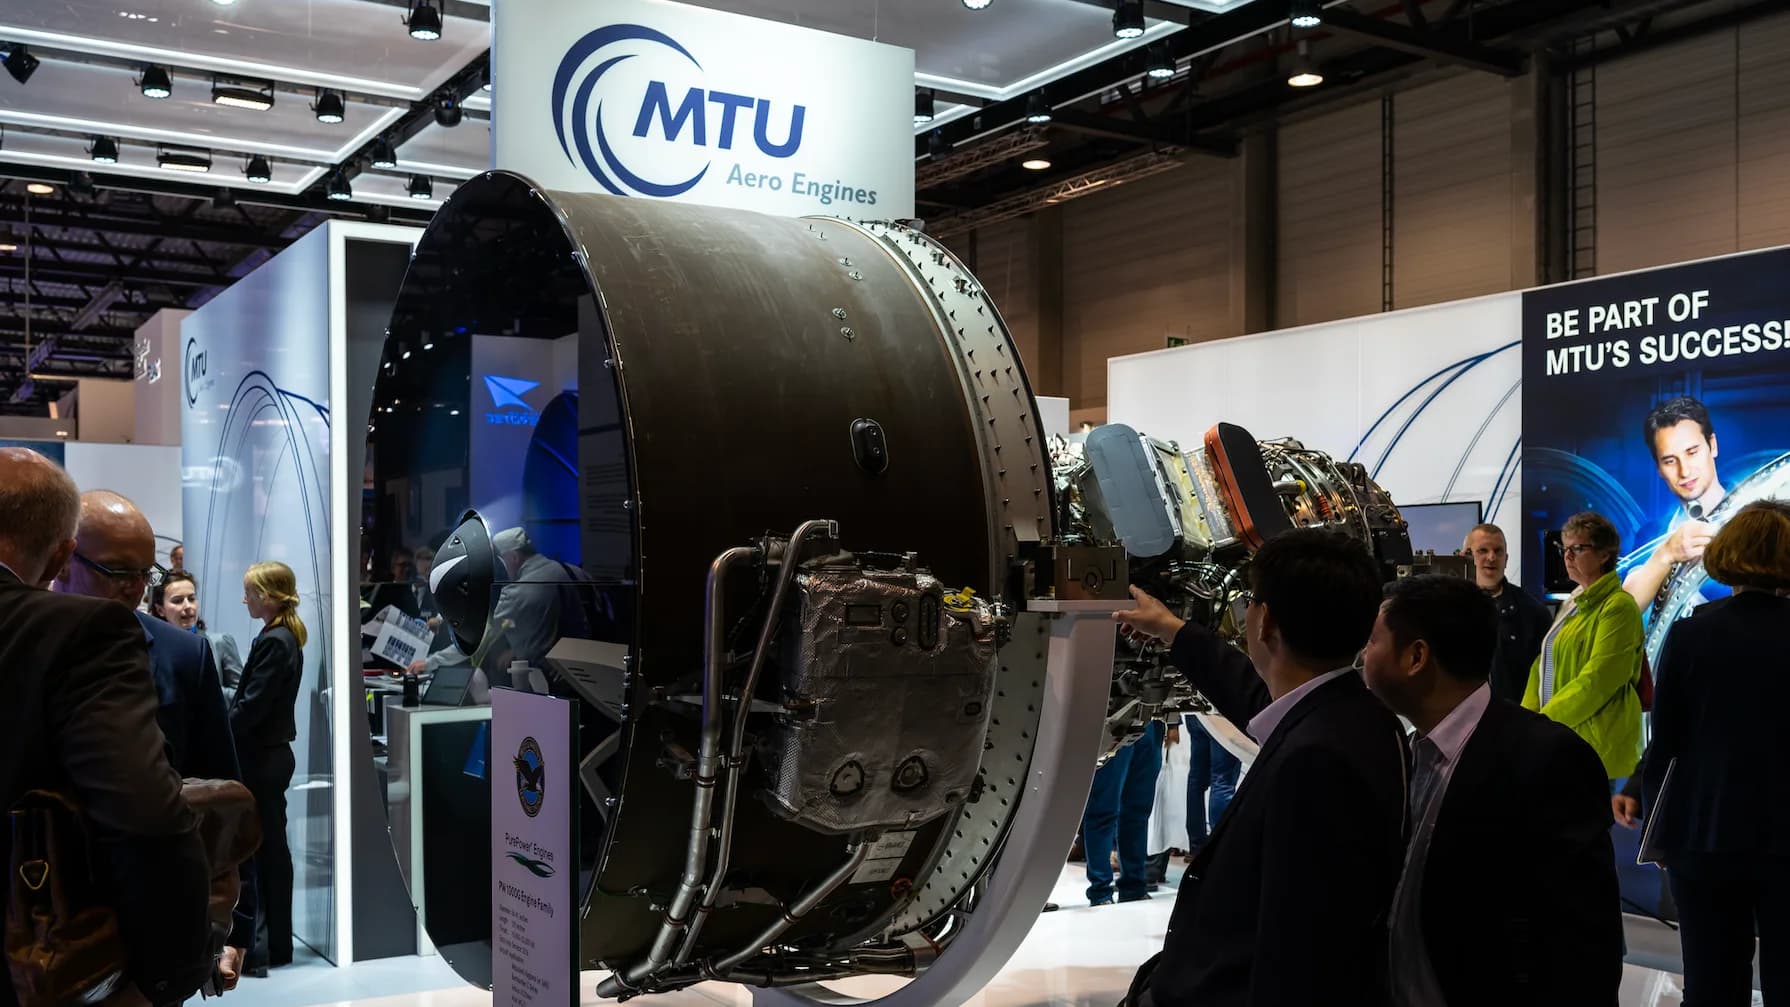
Der Triebwerkshersteller MTU Aero Engines (ISIN: DE000A0D9PT0, WKN: A0D9PT, Ticker: MTX) bleibt stramm auf Wachstumskurs, so die Experten vom "ZertifikateJournal" in einer aktuellen Veröffentlichung.
MTU Aero Engines Aktie: Wartungsboom treibt Wachstum - EBIT knackt Milliardenmarke
MTU erhöht nach starkem Umsatzwachstum die Prognosen, doch sinkende Margen trüben das Ergebnisbild.
In den ersten neun Monaten habe der bereinigte Umsatz um 13 Prozent auf 7,1 Mrd. Euro zugelegt. Rückenwind hätten vor allem das boomende Wartungsgeschäft in der zivilen Luftfahrt sowie ein günstiger Dollar-Wechselkurs geliefert. Auch beim Cashflow laufe es rund: Die Cash Conversion Rate habe 62 Prozent erreicht und damit bereits über den Erwartungen für das Gesamtjahr gelegen. Entsprechend habe das Management seine Prognosen angehoben. Für den Umsatz würden nun 9,5 bis 9,7 Mrd. Euro erwartet, die Cash Conversion Rate solle 55 bis 60 Prozent erreichen.
An der Börse hätten die Zahlen dennoch für gemischte Reaktionen gesorgt. Die Aktie habe im Minus eröffnet, sei später aber ins Plus gedreht. Denn hinter den starken Umsatz- und Cashflow-Daten habe sich ein durchwachsenes Ergebnisbild verborgen. Zwar habe das bereinigte Ebit nach neun Monaten mit 1,04 Mrd. Euro erstmals die Milliardenmarke geknackt. Der Anstieg sei allerdings deutlich geringer ausgefallen als beim Umsatz. Die Marge sei von 15,9 auf 14,6 Prozent gesunken.
Auch in den einzelnen Sparten habe sich kein einheitliches Bild gezeigt. Das Wartungsgeschäft bleibe der klare Wachstumsmotor und habe die Erlöse um 19 Prozent auf 5,1 Mrd. Euro gesteigert. Das OEM-Geschäft hingegen sei kaum vom Fleck gekommen.
Ähnlich verhalten hätten die Analysten reagiert. Zwar hätten unter anderem Jefferies und Deutsche Bank Research ihre Kaufempfehlungen bestätigt, die Kursziele seien jedoch etwas reduziert worden. Als Begründung gelte weniger die operative Entwicklung als vielmehr die allgemein geringere Branchenbewertung. Die Botschaft sei dennoch klar: Mittelfristig bleibe die Investmentstory intakt, kurzfristig seien die Erwartungen aber etwas realistischer geworden.
Dazu passe ein Discount Call (ISIN: DE000MN4MNB6, WKN: MN4MNB) von Morgan Stanley. Das Papier werfe eine Rendite von 10,6 Prozent ab, sofern die Aktie des Triebwerkherstellers im März mindestens 295 Euro koste. Aktuell stehe sie bei 346,65 Euro. Der Strike – auf oder unter diesem Niveau verfalle der Schein am Laufzeitende wertlos – sei bei 270 Euro eingezogen worden. (Ausgabe 44/2026)
War dieser Artikel hilfreich?
Die Inhalte auf AktienCheck.de dienen ausschließlich der Information und stellen keine individuelle Anlageberatung oder Aufforderung zum Kauf oder Verkauf von Wertpapieren dar. Wertpapiergeschäfte sind mit Risiken bis hin zum vollständigen Verlust des eingesetzten Kapitals verbunden.