Die Kaufempfehlung steht, nur die Messlatte rückt ein kleines Stück nach unten: Jefferies bleibt bei der Heidelberg-Materials-Aktie auf „Buy“. Analystin Glynis Johnson senkt das Kursziel für den DAX-Baustoffkonzern allerdings von 286 auf 282 Euro. Das geht aus einer Studie hervor, über die der dpa-AFX Analyser am Montagmorgen berichtete.
Analysen
Heidelberg-Materials-Aktie: Jefferies-Analystin Glynis Johnson bleibt bei „Buy“ – Kursziel sinkt leicht auf 282 Euro
Anlageempfehlung Dritter: Pflichtangaben
- Empfehlung
Heidelberg Materials AG (HEI): Kaufen, Kursziel 282,00 EUR.
- Quelle
- Empfehlung von Jefferies (Analystin Glynis Johnson) vom 13.11.2026, 13:51 MEZ. Der Beitrag gibt sie zusammengefasst wieder; aktiencheck.de hat sie nicht selbst erstellt. Offenlegungen der Quelle
- Weitergegeben von
- Stefan Lindam, Vorstand der aktiencheck.de AG, aktiencheck.de AG
KI-unterstützt erstellt, redaktionell geprüft und verantwortet von Stefan Lindam.
- Veröffentlicht
- 16.11.2026, 12:27 MEZ
- Interessenkonflikte
Stand: 16.11.2026, 12:27 MEZ
Für diese Empfehlung sind zu diesem Stand keine konkreten Interessenkonflikte hinterlegt.
- Risiken
- Kursziele können verfehlt werden; Verluste bis zum Totalverlust sind möglich.
Jefferies hält an der Kaufempfehlung für die Heidelberg-Materials-Aktie fest: Analystin Glynis Johnson bestätigt „Buy“, nimmt das Kursziel aber von 286 auf 282 Euro zurück. Zum letzten Kurs von 177,00 Euro signalisiert das Ziel noch rund 59 Prozent Kurspotenzial. Robuste Volumina in Europa, höhere Preise und neue Sparmaßnahmen stützen ihre These.
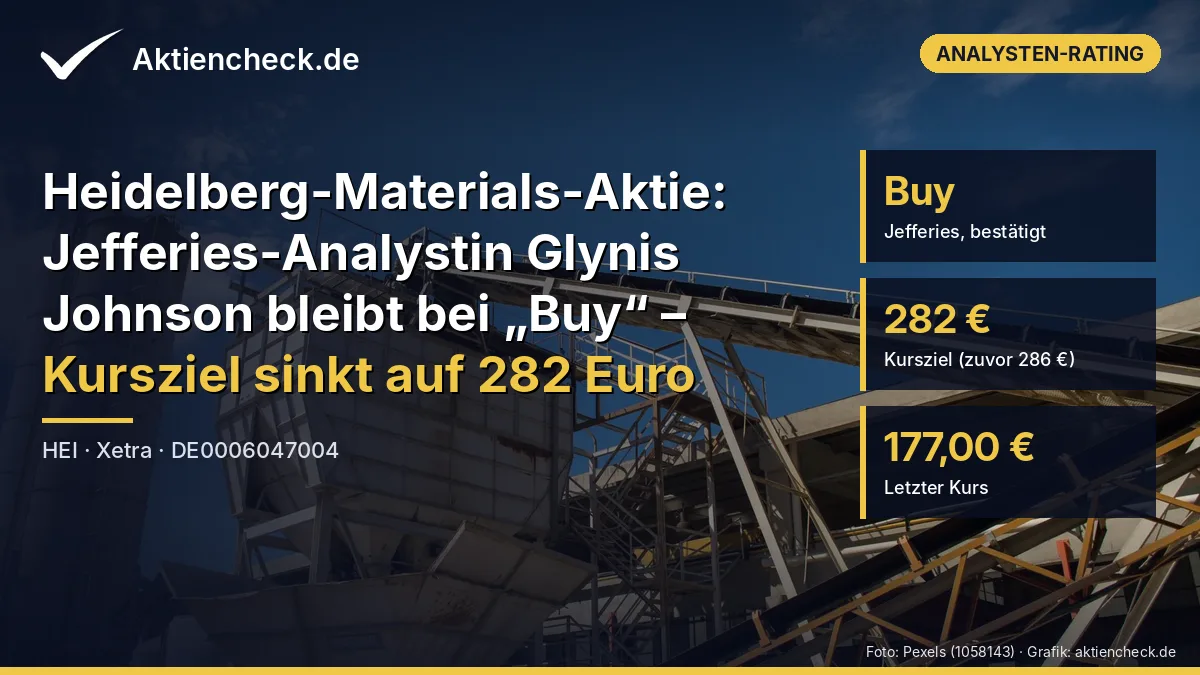
- Rating Jefferies (bestätigt)
- Buy
- Kursziel (zuvor 286 €)
- 282 €
- Letzter Kurs, Börse Stuttgart, 16.11.2026, 12:10 Uhr
- 177,00 €
- Abstand zum Kursziel
- +59 %
Steckbrief
- Unternehmen
- Heidelberg Materials AG
- Handelssymbol
- HEI (Xetra)
- ISIN
- DE0006047004
- Analyst
- Glynis Johnson
- Bank
- Jefferies
- Rating
- Buy (unverändert)
- Kursziel
- 282 Euro (zuvor 286 Euro)
Stand: 16.11.2026, Kurs Börse Stuttgart, 12:10 Uhr
Jefferies zur Heidelberg-Materials-Aktie
Kursziel minus 4 Euro – die Kaufthese bleibt
Die Korrektur fällt mit gut einem Prozent minimal aus. Wichtiger ist die Botschaft dahinter: Jefferies-Analystin Glynis Johnson sieht die Heidelberg-Materials-Aktie auch nach der jüngsten Rally nicht als teuer an.
Mit dem neuen Kursziel von 282 Euro traut Jefferies der Heidelberg-Materials-Aktie weiterhin deutlich mehr zu, als der Markt derzeit einpreist. Gemessen am letzten Kurs von 177,00 Euro an der Börse Stuttgart (16. November, 12:10 Uhr) ergibt sich ein Kurspotenzial von rund 59 Prozent. Die Einstufung „Buy“ bleibt unverändert.
Quelle: dpa-AFX Analyser, 16.11.2026
Die Argumente der Jefferies-Analystin
Laut dpa-AFX begründet Glynis Johnson ihr anhaltend positives Votum für die Heidelberg-Materials-Aktie mit mehreren Faktoren, die zuletzt sichtbar geworden seien:
Robuste Volumina in Europa
Die Absatzmengen im europäischen Geschäft hätten sich robust entwickelt – zusammen mit den übrigen Faktoren stärke das das Vertrauen in die Erwartungen.
Höhere Preise
Heidelberg Materials setze höhere Preise durch, was die Ertragsbasis stützt.
Vorgeschmack auf Kostensenkungen
Die angekündigten Sparmaßnahmen lieferten einen ersten Vorgeschmack auf zusätzliche Entlastung – gerade angesichts niedriger Vergleichswerte im ersten Quartal.
Spielraum für Zukäufe und Rückkäufe
Der Konzern habe noch genügend Spielraum für weitere Übernahmen und Aktienrückkäufe, was die Investmentstory attraktiver mache.
Bewertung
Die Aktie erscheine auch nach der jüngsten Rally noch nicht teuer.
Rückenwind aus dem dritten Quartal
Die Jefferies-Einschätzung baut auf den Zahlen zum dritten Quartal auf, die Heidelberg Materials Anfang November vorgelegt hatte. Der Umsatz stieg im Zeitraum Juli bis September um gut 10 Prozent auf 6,41 Milliarden Euro, das Ergebnis des laufenden Geschäftsbetriebs (RCO) um knapp 9 Prozent auf 1,28 Milliarden Euro. In Europa legte das RCO um 14,6 Prozent auf 499 Millionen Euro zu. Die RCO-Marge gab wegen höherer Energie-, Rohstoff- und Logistikkosten leicht von 20,3 auf 20,0 Prozent nach.
Den Ausblick für 2026 bestätigte das Management: Das RCO soll zwischen 3,40 und 3,65 Milliarden Euro liegen, die Kapitalrendite (ROCE) leicht über 10 Prozent. Zudem kündigte der Konzern ein zusätzliches Sparprogramm über 300 Millionen Euro bis Ende 2028 an, das vor allem auf das europäische Zement- und Klinkernetz zielt. Das laufende 500-Millionen-Programm will Heidelberg Materials bis Ende 2026 übertreffen. Ein dreiteiliges Aktienrückkaufprogramm über insgesamt 1,2 Milliarden Euro wurde Anfang Oktober abgeschlossen – genau hier setzt Johnsons Argument vom weiteren Spielraum für Rückkäufe an.
Kursreaktion und Einordnung
Am Markt löste die leichte Kurszielsenkung keine großen Ausschläge aus. Die Heidelberg-Materials-Aktie notierte am Montagmittag an der Börse Stuttgart bei 177,00 Euro und damit 0,6 Prozent im Plus. Der Börsenwert des Baustoffkonzerns liegt bei gut 31 Milliarden Euro.
Für Anleger ist vor allem die Richtung wichtig: Jefferies passt das Kursziel nur minimal an, hält aber an der Kaufthese für die Heidelberg-Materials-Aktie fest. Der nächste große Termin ist die Vorlage der Jahreszahlen am 25. Februar 2027 – dann dürfte sich zeigen, ob die Sparprogramme und die Preissetzungsmacht die Erwartungen der Analystin tragen.
Hinweis zur Weitergabe: Dieser Artikel gibt die Anlageempfehlung eines Dritten wieder. Ersteller ist Jefferies, Analystin Glynis Johnson. Die Originalstudie datiert laut dpa-AFX Analyser vom 13.11.2026, 13:51 Uhr (Zeitzone in der Studie nicht angegeben); erstmals weitergegeben wurde sie am 15.11.2026, 04:00 Uhr. Die Einstufung „Buy“ und das Kursziel von 282 Euro wurden unverändert übernommen. Angaben zu Interessenkonflikten und Methodik: javatar.bluematrix.com/sellside/Disclosures.action (Jefferies Research Disclosures); ergänzend Hinweise zur Offenlegungspflicht von dpa-AFX unter web.dpa-afx.de/offenlegungspflicht. Verantwortlich für die Weitergabe: Stefan Lindam, Vorstand der aktiencheck.de AG.
War dieser Artikel hilfreich?
Quelle der Empfehlung: Jefferies (Analystin Glynis Johnson).
Bitte beachten Sie auch die Informationen zur Offenlegung von Interessen und Interessenkonflikten gemäß der Verordnung (EU) Nr. 596/2014 und der Delegierten Verordnung (EU) 2016/958 unter folgendem Link.
Diese Anlageempfehlung berücksichtigt nicht Ihre persönlichen Anlageziele und finanziellen Verhältnisse und ersetzt keine individuelle Anlageberatung. Wertpapiere können an Wert verlieren, bis hin zum Totalverlust.