
Ruhe vor dem Sturm: Der DAX startet nahezu unverändert in eine Woche, die über die Jahresendrally entscheiden könnte. Die DAX-Indikation von Société Générale lag um 09:22 Uhr bei 26.747 Punkten und damit praktisch auf dem Niveau des Xetra-Schlusses vom Freitag bei 26.749,95 Punkten. Das Allzeithoch vom vergangenen Donnerstag bei 27.001,67 Punkten bleibt in Sichtweite. Unter der ruhigen Oberfläche wird kräftig umgeschichtet: 30 DAX-Werte notieren im Plus, angeführt von Rheinmetall, Fresenius Medical Care, adidas, BASF und Airbus. Ganz unten steht Infineon – eine neue Verkaufswelle bei Chipwerten in Asien erreicht Frankfurt. Unsere DAX Analyse zeigt, was den Markt zum Wochenstart bewegt.
News
DAX Check am Morgen: Rheinmetall, FMC, adidas, BASF und Airbus starten durch – Infineon zittert vor Nvidia
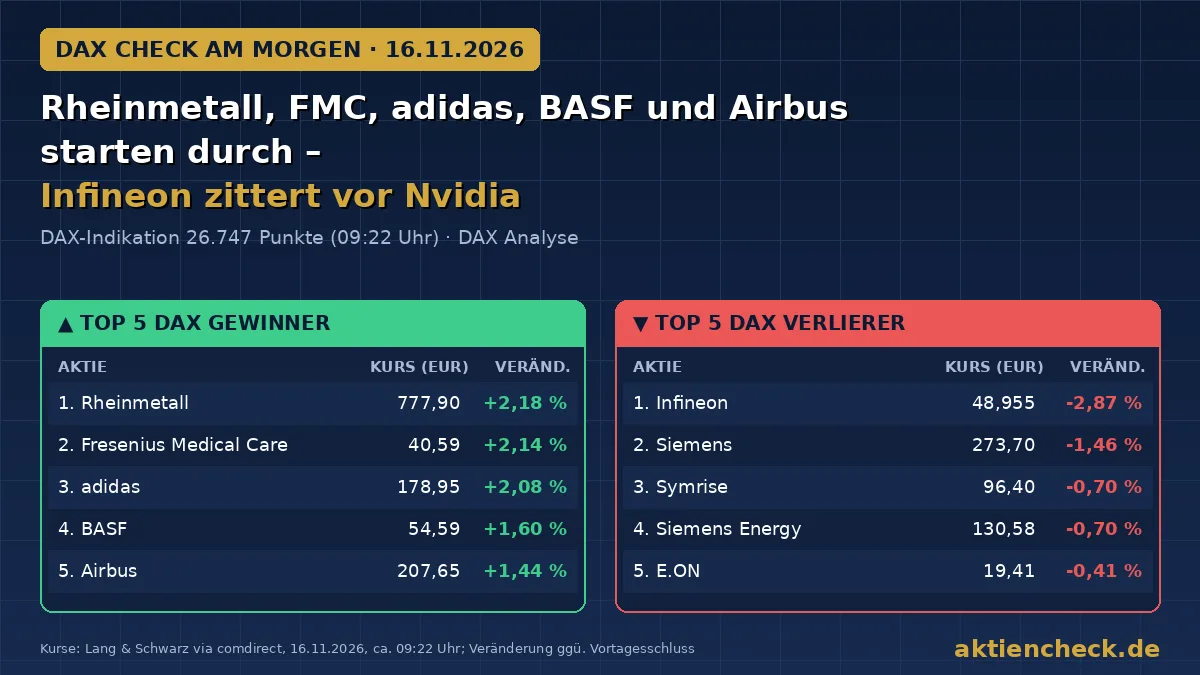
DAX Check am Morgen am 16. November 2026: Der DAX startet kaum verändert in die Woche der Wahrheit. Rheinmetall, Fresenius Medical Care, adidas, BASF und Airbus führen die DAX Gewinner an, Infineon, Siemens, Symrise, Siemens Energy und E.ON stehen auf der Verliererseite. Vor den Nvidia-Zahlen am Dienstag und dem Anthropic-Börsengang am Donnerstag drückt eine Chip-Verkaufswelle aus Asien auf die Stimmung. Die DAX Analyse mit allen Kurstreibern und Terminen.
- DAX-Indikation um 09:22 Uhr
- 26.747
- Allzeithoch vom 12. November
- 27.001,67
- Rheinmetall führt die DAX Gewinner an
- +2,18 %
- Infineon ist das Schlusslicht
- -2,87 %
DAX Analyse: Die Kurstreiber
Chip-Beben in Asien, Nvidia-Countdown, Gipfelpoker: Was den DAX heute bewegt
Selten hat sich so viel Spannung auf so wenige Tage verdichtet. Der DAX tritt auf der Stelle, weil die großen Antworten erst noch kommen. Vier Kräfte bestimmen den Wochenauftakt.
Erstens: Die Chip-Verkaufswelle rollt weiter. An den asiatischen Börsen standen Technologieaktien zum Wochenstart spürbar unter Druck. Der japanische Nikkei verlor zeitweise bis zu 2,4 Prozent, auch in Taiwan und Südkorea gaben Chipwerte deutlich nach. Schon am Freitag war der Nasdaq 100 um 1,22 Prozent gefallen. Anleger fürchten, dass die Führungskrise bei Nvidia nach dem Rücktritt von Jensen Huang politischen Druck auf die gesamte Branche auslösen könnte. Für zusätzliche Unruhe sorgt eine Zeitungsmeldung, wonach Huang an einer Rückkehr an die Konzernspitze arbeiten soll. In Frankfurt trifft das vor allem Infineon, auch Aixtron, Süss MicroTec und Siltronic geben nach.
Zweitens: Der Nvidia-Countdown läuft. Am Dienstag nach US-Börsenschluss legt Nvidia seine Quartalszahlen vor – die ersten ohne Gründer Jensen Huang an der Spitze. Am Donnerstag folgt der Börsengang von Anthropic. Marktexperte Thomas Altmann von QC Partners hält es für gut möglich, dass bis dahin eine gewisse Zurückhaltung bei neuen Käufen herrscht. Ein unmittelbarer neuer Angriff auf die 27.000 Punkte könnte für den DAX deshalb schwierig werden. Optimistischer bleibt JPMorgan-Stratege Mislav Matejka, der für europäische Aktien bis zum Jahresende und ins erste Quartal weiteres Potenzial sieht.
Es ist gut möglich, dass bis dahin eine gewisse Zurückhaltung bei neuen Käufen herrscht.
Drittens: Geopolitik zwischen Gipfel und Flugzeugträger. Im Fokus steht das geplante Treffen von Donald Trump, Xi Jinping und Wladimir Putin am Donnerstag in Shenzhen – mit dem Iran-Krieg auf der Agenda. Zugleich ist ein dritter US-Flugzeugträger im Nahen Osten eingetroffen. Der Ölpreis reagierte kaum, die Nordseesorte Brent kostete rund 96 US-Dollar je Barrel. Für die DAX Analyse ist das ein Balanceakt: Ein Durchbruch würde den Ölpreis drücken, neue Spannungen könnten ihn treiben.
Viertens: Zinsen und Notenbanken. Am Abend um 18:00 Uhr spricht US-Notenbankchef Kevin Warsh. Nach den hohen US-Inflationsdaten der Vorwoche gelten Zinserhöhungen sowohl der Fed als auch der EZB im Dezember als wahrscheinlich. Jede Andeutung zur Größe des Zinsschritts dürfte die Märkte bewegen. Hinzu kommt in Brüssel die Frist der EU-Kommission zur Übernahme der Commerzbank durch die UniCredit.
DAX Gewinner am Morgen
Rheinmetall, FMC, adidas, BASF, Airbus: die Gewinner zum Wochenstart
1. Rheinmetall (ISIN: DE0007030009, WKN: 703000, Symbol: RHM) – 777,90 Euro, +2,18 Prozent
Der Rüstungskonzern ist der größte DAX Gewinner des Morgens und startet nach drei Verlusttagen in Folge eine Gegenbewegung. In der Vorwoche war die Aktie nach der Gewinnwarnung des tschechischen Konkurrenten CSG unter Druck geraten: Am Mittwoch verlor sie 6,84 Prozent, am Donnerstag 4,14 Prozent und am Freitag weitere 1,32 Prozent. Eine eigene Unternehmensnachricht vom Montag liegt uns nicht vor. Nach unserer Einschätzung nutzen Schnäppchenjäger das niedrige Kursniveau. Zudem rückt die Geopolitik die Verteidigung wieder in den Fokus: Ein dritter US-Flugzeugträger ist im Nahen Osten eingetroffen. Vom Rekordhoch bei knapp 2.000 Euro ist die Aktie allerdings weit entfernt. Der entscheidende Termin bleibt der Kapitalmarkttag am 26. und 27. November.
2. Fresenius Medical Care (ISIN: DE0005785802, WKN: 578580, Symbol: FME) – 40,59 Euro, +2,14 Prozent
Der Dialysespezialist knüpft nahtlos an seinen starken Freitag an, als die Aktie mit einem Plus von 2,64 Prozent der größte DAX Gewinner war. Heute wird die Platzierung des Großaktionärs Fresenius abgewickelt: Der Gesundheitskonzern hatte in der Vorwoche 13,4 Millionen FMC-Aktien zu je 39,00 Euro verkauft und damit rund 524 Millionen Euro eingenommen. Seine Beteiligung sinkt damit auf rund 20 Prozent. Nach unserer Einschätzung ist mit der Abwicklung ein wichtiger Überhang vom Tisch – der Platzierungspreis von 39 Euro könnte sich als Boden erweisen. Hinzu kommt die anhaltende Nachfrage nach defensiven Gesundheitswerten. Die Aktie nähert sich damit der oberen Grenze ihrer wochenlangen Spanne von rund 37 bis 41 Euro – ein Ausbruch darüber wäre ein Signal, das Charttechniker aufmerksam verfolgen.
3. adidas (ISIN: DE000A1EWWW0, WKN: A1EWWW, Symbol: ADS) – 178,95 Euro, +2,08 Prozent
Der Sportartikelhersteller setzt seinen Lauf fort. Rückenwind kommt von Bernstein Research: Die Analysten haben ihre Einstufung „Outperform“ mit einem Kursziel von 245 Euro bestätigt und gehören damit zu den größten Optimisten. Fundamental hat adidas zuletzt kräftig geliefert. Vorstandschef Bjørn Gulden hob das Ziel für das operative Ergebnis 2026 zum dritten Mal in diesem Jahr an, auf nun rund 2,5 Milliarden Euro nach zuvor rund 2,3 Milliarden Euro. Auf Monatssicht hat die Aktie bereits deutlich zugelegt. Nicht alle Analysten sind überzeugt: Die UBS hatte die Aktie vor wenigen Wochen auf „Sell“ abgestuft.
4. BASF (ISIN: DE000BASF111, WKN: BASF11, Symbol: BAS) – 54,59 Euro, +1,60 Prozent
Der Chemiekonzern zieht kräftig an und notiert in der Nähe seines Dreijahreshochs. Eine eigene Meldung gibt es nicht. Nach unserer Einschätzung profitiert BASF von einer besseren Stimmung im Chemiesektor: Barclays stufte heute den Branchenkollegen Wacker Chemie auf „Overweight“ hoch und verwies auf niedrige Erwartungen. Zudem setzen Anleger auf eine Belebung des globalen Chemiegeschäfts. Die Analysten sind allerdings gespalten: Jefferies hatte BASF erst in der Vorwoche auf „Underperform“ mit einem Kursziel von 44 Euro abgestuft, Berenberg sieht den fairen Wert bei 51,50 Euro – beide unter dem aktuellen Kurs.
5. Airbus (ISIN: NL0000235190, WKN: 938914, Symbol: AIR) – 207,65 Euro, +1,44 Prozent
Der Flugzeugbauer macht die Verluste vom Freitag mehr als wett. Eine eigene Unternehmensnachricht liegt nicht vor. Nach unserer Einschätzung hilft, dass der Ölpreis trotz der geopolitischen Spannungen kaum reagiert – teures Kerosin hatte die Luftfahrtwerte in der Vorwoche belastet. Hinzu kommt die Rüstungs- und Raumfahrtsparte, die von der Erholung im Verteidigungssektor profitiert. Auch der Triebwerkshersteller MTU Aero Engines (+1,05 Prozent) legt zu.
Knapp hinter den Top 5 der DAX Gewinner liegen Deutsche Telekom (+1,43 Prozent), Siemens Healthineers (+1,35 Prozent), Zalando (+1,34 Prozent), Mercedes-Benz (+1,25 Prozent) sowie Fresenius und GEA (je +1,21 Prozent).
DAX Verlierer am Morgen
Infineon, Siemens, Symrise, Siemens Energy, E.ON: Chip-Angst und Abstufungen
Zehn DAX-Werte notieren am Morgen im Minus. Das Muster ist klar: Es trifft die Profiteure des KI-Booms – und Titel, bei denen die Analysten bremsen.
1. Infineon (ISIN: DE0006231004, WKN: 623100, Symbol: IFX) – 48,955 Euro, -2,87 Prozent
Der Chipkonzern ist das Schlusslicht im DAX und rutscht weiter unter die Marke von 50 Euro. Bereits am Freitag hatte die Aktie 2,43 Prozent verloren. Auslöser ist die neue Verkaufswelle bei Technologiewerten in Asien, die heute auch Aixtron, Süss MicroTec und Siltronic erfasst. Hinzu kommt der Analystenkommentar von Jefferies: Das Haus hatte das Kursziel für Infineon zuletzt von 96 auf 74 Euro gesenkt, die Kaufempfehlung aber bestätigt. Infineon ist über das Geschäft mit Stromversorgungen für KI-Rechenzentren eng mit Nvidia verbunden – die Zahlen am Dienstagabend werden deshalb zum Härtetest. Innerhalb einer Woche hat die Aktie damit einen großen Teil des Kurssprungs nach den Rekordzahlen wieder abgegeben.
2. Siemens (ISIN: DE0007236101, WKN: 723610, Symbol: SIE) – 273,70 Euro, -1,46 Prozent
Der Technologiekonzern setzt seine Konsolidierung nach den Rekordzahlen fort – und das, obwohl JPMorgan heute seine Einstufung „Overweight“ bestätigt hat. Am Donnerstag war die Aktie nach einem Rekord-Auftragseingang von 34,8 Milliarden Euro im vierten Geschäftsquartal noch zeitweise um mehr als 4,5 Prozent gestiegen. Seither geben Anleger einen Teil der Gewinne ab. Nach unserer Einschätzung belastet die Schwäche im KI-Sektor auch Siemens, denn der Konzern nennt Rechenzentren und industrielle KI ausdrücklich als Wachstumstreiber. Das Rekordhoch von 291,70 Euro rückt damit in die Ferne.
3. Symrise (ISIN: DE000SYM9999, WKN: SYM999, Symbol: SY1) – 96,40 Euro, -0,70 Prozent
Beim Duft- und Aromenhersteller tritt die Deutsche Bank auf die Bremse. Die Analysten stuften Symrise heute von „Buy“ auf „Hold“ ab und nennen ein Kursziel von 103 Euro. Damit kontrastiert die Einschätzung mit dem jüngsten Optimismus von Jefferies: Das Haus hatte sein Kursziel in der Vorwoche von 110 auf 114 Euro angehoben und auf die Rückkehr des Wachstums im Geschäft mit Heimtiernahrung verwiesen. Nach der Erholung der vergangenen Tage sieht die Deutsche Bank offenbar weniger Spielraum nach oben.
4. Siemens Energy (ISIN: DE000ENER6Y0, WKN: ENER6Y, Symbol: ENR) – 130,58 Euro, -0,70 Prozent
Der Energietechnikkonzern setzt seine Konsolidierung fort. Seit dem Kurssprung von 9,42 Prozent nach den Rekordzahlen am vergangenen Mittwoch geht es in kleinen Schritten abwärts. Eine neue Meldung gibt es nicht. Nach unserer Einschätzung belastet die Chip-Schwäche auch Siemens Energy, denn ein wachsender Teil der Nachfrage nach Gasturbinen und Netztechnik stammt aus dem Ausbau von Rechenzentren. Die Analysten bleiben gespalten: Oddo BHF hatte die Aktie am Freitag auf „Outperform“ hochgestuft, Goldman Sachs dagegen das Kursziel auf 200 Euro gesenkt.
5. E.ON (ISIN: DE000ENAG999, WKN: ENAG99, Symbol: EOAN) – 19,41 Euro, -0,41 Prozent
Der Energiekonzern gibt einen kleinen Teil seines Kurssprungs vom Freitag ab. Da hatte die Aktie um 2,56 Prozent zugelegt, nachdem „Welt“ und „Süddeutsche Zeitung“ berichtet hatten, dass der Bund den gemeinsamen Anteil von E.ON und RWE am Urananreicherer Urenco übernehmen will. Nach unserer Einschätzung nehmen Anleger nun Gewinne mit, solange es keine offizielle Bestätigung gibt. Auch RWE (-0,30 Prozent) gibt leicht nach. Im Versorgersektor richtet sich der Blick zudem auf Uniper: Der Konzern lädt heute zum Kapitalmarkttag, der Bund plant den Wiederverkauf seiner Beteiligung.
Ebenfalls leicht im Minus notieren Vonovia (-0,36 Prozent), Brenntag (-0,34 Prozent), Münchener Rück (-0,10 Prozent) und Deutsche Börse (-0,03 Prozent).
Kursangaben: DAX-Indikation Société Générale und Einzelwerte Lang & Schwarz laut comdirect, 16. November 2026, gegen 09:22 Uhr. Veränderungen gegenüber dem jeweiligen Vortagesschluss.
Wirtschaftsdaten heute
Industrie, Empire State, Warsh: der Kalender zum Wochenstart
Eurozone: Um 11:00 Uhr veröffentlicht Eurostat die Industrieproduktion für September. Nach dem überraschend starken Wachstum der Eurozone im dritten Quartal von 0,4 Prozent zum Vorquartal zeigt die Zahl, wie robust die Industrie den hohen Energiepreisen rund um den Iran-Krieg trotzt. In Frankfurt beginnt zudem die Euro Finance Week: EZB-Vizepräsident Boris Vujčić eröffnet die Konferenz, erwartet werden unter anderem Commerzbank-Chefin Bettina Orlopp und Deutsche-Börse-Chef Stephan Leithner. Jede Äußerung Vujčićs zur Zinspolitik dürfte genau gewogen werden, denn die Märkte rechnen mit einer EZB-Zinserhöhung im Dezember. In Brüssel treffen sich zudem die EU-Außenminister.
Deutschland: Große Konjunkturdaten stehen heute nicht im Kalender. Um 10:00 Uhr entscheidet das Bundesverfassungsgericht über Klagen gegen Sonderkündigungsregeln. In Salzgitter berät der Nationale Stahlgipfel über die Zukunft der Industrie, in Düsseldorf starten die Medizintechnikmessen Medica und Compamed. Auf Unternehmensseite lädt Uniper zum Kapitalmarkttag. Für die Commerzbank läuft die Frist der EU-Kommission zur Übernahme durch die UniCredit ab – ein Termin mit Signalwirkung für die gesamte europäische Bankenbranche.
USA: Um 14:30 Uhr erscheint der Empire-State-Index der New Yorker Fed für November, das erste Stimmungsbarometer der US-Industrie für den laufenden Monat. Der Höhepunkt des Tages folgt um 18:00 Uhr: Fed-Chef Kevin Warsh eröffnet eine Konferenz der US-Notenbank zu Produktivität, Arbeitsmarkt und künstlicher Intelligenz. Nach den hohen Verbraucherpreisen und den etwas kühleren Erzeugerpreisen der Vorwoche suchen Anleger nach Hinweisen, wie kräftig die Fed im Dezember an der Zinsschraube dreht. Auf Unternehmensseite legt Tyson Foods Quartalszahlen vor.
Für die DAX Analyse heißt das: Der Montag liefert eher Vorspiel als Entscheidung. Die großen Impulse folgen mit den ZEW-Konjunkturerwartungen und den Nvidia-Zahlen am Dienstag, dem Fed-Protokoll am Mittwoch und dem Doppelschlag aus Anthropic-Börsengang und Shenzhen-Gipfel am Donnerstag.
Die fünf größten DAX-Gewinner am Morgen
Rheinmetall (ISIN: DE0007030009, WKN: 703000, Symbol: RHM) – 777,90 Euro, +2,18 Prozent: Gegenbewegung nach drei Verlusttagen.
Fresenius Medical Care (ISIN: DE0005785802, WKN: 578580, Symbol: FME) – 40,59 Euro, +2,14 Prozent: Platzierungsüberhang abgewickelt.
adidas (ISIN: DE000A1EWWW0, WKN: A1EWWW, Symbol: ADS) – 178,95 Euro, +2,08 Prozent: Bernstein bestätigt Kursziel 245 Euro.
BASF (ISIN: DE000BASF111, WKN: BASF11, Symbol: BAS) – 54,59 Euro, +1,60 Prozent: Chemiesektor gefragt.
Airbus (ISIN: NL0000235190, WKN: 938914, Symbol: AIR) – 207,65 Euro, +1,44 Prozent: Erholung nach dem Freitag.
Die fünf größten DAX-Verlierer am Morgen
Infineon (ISIN: DE0006231004, WKN: 623100, Symbol: IFX) – 48,955 Euro, -2,87 Prozent: Chip-Verkaufswelle aus Asien.
Siemens (ISIN: DE0007236101, WKN: 723610, Symbol: SIE) – 273,70 Euro, -1,46 Prozent: Konsolidierung nach den Zahlen.
Symrise (ISIN: DE000SYM9999, WKN: SYM999, Symbol: SY1) – 96,40 Euro, -0,70 Prozent: Deutsche Bank stuft ab.
Siemens Energy (ISIN: DE000ENER6Y0, WKN: ENER6Y, Symbol: ENR) – 130,58 Euro, -0,70 Prozent: KI-Schwäche belastet.
E.ON (ISIN: DE000ENAG999, WKN: ENAG99, Symbol: EOAN) – 19,41 Euro, -0,41 Prozent: Gewinnmitnahmen nach Urenco-Sprung.
Häufige Fragen zum DAX Check am Morgen
Wie steht der DAX am Montagmorgen?
Die DAX-Indikation von Société Générale lag um 09:22 Uhr bei rund 26.747 Punkten und damit praktisch auf dem Niveau des Freitagsschlusses von 26.749,95 Punkten. Das Allzeithoch liegt bei 27.001,67 Punkten.
Wer sind die DAX Gewinner und Verlierer?
Die größten DAX Gewinner sind Rheinmetall, Fresenius Medical Care, adidas, BASF und Airbus. Die größten Verlierer sind Infineon, Siemens, Symrise, Siemens Energy und E.ON.
Warum fällt die Infineon-Aktie?
Eine Verkaufswelle bei Technologiewerten in Asien und die Unsicherheit vor den Nvidia-Zahlen am Dienstag belasten die Chipwerte. Jefferies hatte das Kursziel zuletzt auf 74 Euro gesenkt.
Welche Termine sind heute wichtig?
Um 11:00 Uhr erscheint die Industrieproduktion der Eurozone, um 14:30 Uhr der Empire-State-Index. Um 18:00 Uhr spricht Fed-Chef Kevin Warsh. Zudem läuft die EU-Frist zur Commerzbank-Übernahme durch die UniCredit ab.
War dieser Artikel hilfreich?
Die Inhalte auf AktienCheck.de dienen ausschließlich der Information und stellen keine individuelle Anlageberatung oder Aufforderung zum Kauf oder Verkauf von Wertpapieren dar. Wertpapiergeschäfte sind mit Risiken bis hin zum vollständigen Verlust des eingesetzten Kapitals verbunden.