News

Bundesanleihen: Rendite bei 3,37 Prozent, acht Basispunkte mehr als vor einer Woche – wie viel EZB-Zinserhöhung steckt schon im Kurs?

Die zehnjährige Bundesanleihe rentierte am Mittwoch um 16:20 Uhr mit 3,37 Prozent, vor einer Woche waren es 3,29 Prozent. Bei 4,0 Prozent Inflation im Euroraum bleibt die Realrendite negativ – was Sparer und Anleger jetzt wissen sollten.

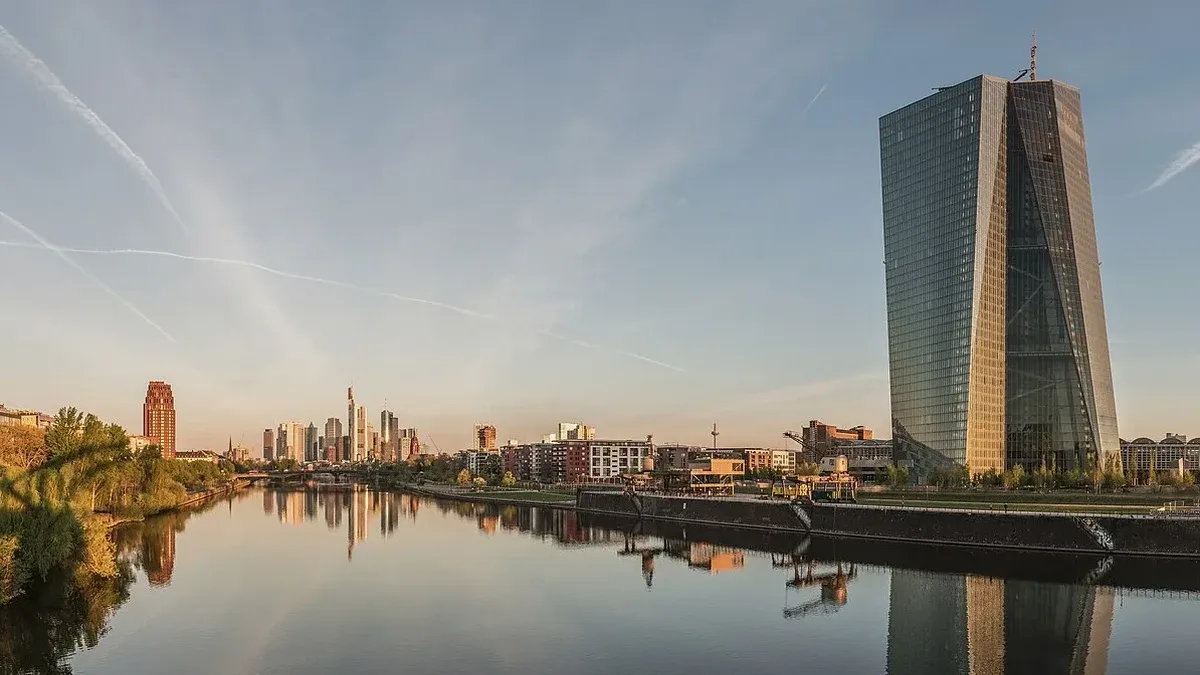
Sitz der Europäischen Zentralbank und Frankfurter Bankenskyline bei Sonnenaufgang am Main
Bild: DXR (Daniel Vorndran) / Wikimedia Commons
Rendite der zehnjährigen Bundesanleihe, 18.11., 16:20 Uhr MEZ
3,37 %
gegenüber 3,29 % am 11.11., 09:05 Uhr MEZ
+8 Bp
Bund-Future in Punkten, 18.11., 16:20 Uhr MEZ
121,97
Inflation im Euroraum im Oktober (Eurostat, bestätigt)
4,0 %
Quelle: dpa-AFX/onvista, 18.11.2026, 16:20 Uhr MEZ; 11.11.2026, 09:05 Uhr

Die Rendite der zehnjährigen Bundesanleihe lag am Mittwoch um 16:20 Uhr MEZ bei 3,37 Prozent, der Euro-Bund-Future gab leicht um 0,01 Prozent auf 121,97 Punkte nach. Das berichtet die Nachrichtenagentur dpa-AFX. Auf den ersten Blick ist das ein ruhiger Tag. Der Blick auf die vergangene Woche zeigt etwas anderes: Am 11. November um 9:05 Uhr rentierten Bundesanleihen mit zehn Jahren Laufzeit noch mit 3,29 Prozent, der Bund-Future stand bei 122,72 Punkten. Die Rendite ist seither um acht Basispunkte gestiegen, der Future um 0,75 Punkte gefallen.

Acht Basispunkte entsprechen 0,08 Prozentpunkten. Das klingt klein, aber bei einem Papier mit langer Laufzeit bedeutet es spürbare Kursschwankungen. Der Hintergrund ist eine Konstellation, die den deutschen Rentenmarkt gerade prägt: hohe Inflation, eine Notenbank, von der der Markt weitere Zinsschritte erwartet, und ein Ölpreis, der zwar nachgibt, aber keine Entwarnung bringt.

Die Zahlen des Tages

Wie hoch ist die Rendite der zehnjährigen Bundesanleihe heute?

Zehnjährige Bundesanleihe: Rendite und Bund-Future im Wochenvergleich
Zeitpunkt (MEZ)Rendite 10 JahreBund-Future
11.11.2026, 09:05 Uhr3,29 %122,72
11.11.2026, 17:00 Uhr3,33 %122,34
18.11.2026, 16:20 Uhr3,37 %121,97

Basispunkt (Bp) = 0,01 Prozentpunkte. Die Werte stammen von unterschiedlichen Uhrzeiten und sind daher nur eingeschränkt vergleichbar.

Quelle: dpa-AFX via onvista und finanzen.net

Zwei Begriffe helfen beim Lesen dieser Tabelle. Die Rendite ist nicht der Kupon: Der Kupon ist der feste Zinssatz, den der Bund auf den Nennwert zahlt. Die Rendite beschreibt dagegen, was ein Käufer zum aktuellen Kurs bis zur Fälligkeit insgesamt verdient. Sinkt der Kurs, steigt die Rendite, und umgekehrt. Der Bund-Future ist ein Terminkontrakt auf eine fiktive Bundesanleihe und gilt als Stimmungsbarometer am Rentenmarkt: Fällt der Future, steigen tendenziell die Renditen.

Das große Bild

Warum bleibt die Inflation das Hauptthema am Rentenmarkt?

Die Inflation im Euroraum lag im Oktober bei 4,0 Prozent, Eurostat hat die Zahl bestätigt. Die Kernrate, die Energie und Lebensmittel ausklammert, fiel laut dpa-AFX etwas stärker aus als zunächst ermittelt.

Für Anleihegläubiger ist das der Kern des Problems. Wer eine Bundesanleihe mit einer Rendite von 3,37 Prozent kauft und die Inflation bei 4,0 Prozent bleibt, verliert nach einer einfachen Rechnung real an Kaufkraft: 3,37 minus 4,0 ergibt eine Realrendite von rechnerisch minus 0,63 Prozentpunkten. Das ist ein Rechenbeispiel der Redaktion und keine Prognose, denn die Inflation kann in den kommenden Jahren sinken. Es zeigt aber, warum der Markt von der Europäischen Zentralbank (EZB) aufmerksam eine Antwort erwartet. Laut dpa-AFX wird davon ausgegangen, dass die EZB die Leitzinsen im Dezember erneut anhebt. Ein genaues Datum nennt die Quelle nicht.

Interessant ist der Kontrast zu Deutschland selbst: Die deutsche Inflationsrate lag im Oktober nach der zweiten Schätzung des Statistischen Bundesamts bei 2,8 Prozent, nach 3,3 Prozent im September. Der Euroraum insgesamt hat also ein größeres Preisproblem als Deutschland. Das erklärt, warum die Bundesanleihe trotz der EZB-Erwartungen mit 3,37 Prozent deutlich unter der Inflation im Währungsraum rentiert: Sie gilt als sicherster Euro-Schuldner, und diese Sicherheit hat ihren Preis in Form einer niedrigeren Rendite.

Was bewegt die Bundesanleihen außer der Inflation?

Am Mittwoch spielte vor allem der Ölpreis eine Rolle. Gesunkene Rohölpreise stützten die Anleihekurse nach Angaben von dpa-AFX nicht nachhaltig. Ein reichliches Angebot belastet den Ölpreis und dämpft damit die Inflationserwartungen, was Anleihen normalerweise hilft. Zugleich sei eine nachhaltige Entspannung am Persischen Golf nicht in Sicht, was die Unsicherheit hochhält. Am 11. November hatten dagegen gestiegene Ölpreise, Zweifel an einer diplomatischen Lösung im Iran-Krieg und stärker als erwartet gestiegene US-Verbraucherpreise für Kursverluste gesorgt (finanzen.net, 11.11.2026, 17:00 Uhr).

Hinzu kommt ein europäischer Nebenschauplatz: Die Renditen französischer Anleihen sind laut dpa-AFX erneut gesunken. Händler führen das auf die am Dienstag präsentierten Rentenpläne der Präsidentschaftskandidatin Marine Le Pen zurück. Für Bundesanleihen bedeutet das: Der Abstand zwischen französischen und deutschen Anleihen, der sogenannte Spread, hängt auch an politischen Signalen, nicht nur an Konjunkturdaten.

Auch die Fiskalpolitik gehört zum großen Bild. Der Bund plant für 2027 nach Berichten dieser Redaktion Neuverschuldung in dreistelliger Milliardenhöhe, die Abstimmung zum Haushalt 2027 ist für den 27. November angesetzt. Mehr Schulden bedeuten mehr Bundesanleihen am Markt, und ein größeres Angebot kann die Kurse belasten. Wie stark dieser Effekt ausfällt, ist offen.

Was bedeutet das für Sparer und Anleger?

Für Sparer, die nach Alternativen zum Tagesgeld suchen, lohnt der Blick auf die Begriffe Laufzeit und Duration. Die Duration misst vereinfacht, wie stark der Kurs einer Anleihe auf eine Renditeänderung reagiert: Bei einer Duration von acht Jahren verliert eine Anleihe grob acht Prozent an Kurs, wenn die Rendite um einen Prozentpunkt steigt. Das ist eine Faustformel, kein exakter Wert. Wer Anleihen bis zur Fälligkeit hält, ist von Kursschwankungen weniger betroffen, trägt aber das Risiko, dass die Inflation die Zinsen auffrisst.

Wer sich fragt, ob er Bundesanleihen kaufen soll, kann diese Frage nur selbst beantworten. Entscheidend sind persönliche Ziele, Laufzeit, Steuer und die Frage, wie viel Kursschwankung zu verkraften ist. aktiencheck.de gibt dazu keine Empfehlung und keine Zins- oder Renditeprognose.

Was sollten Anleger jetzt beobachten?

  • Der EZB-Zinsentscheid im Dezember: Der Markt erwartet laut dpa-AFX eine weitere Anhebung. Ein Abweichen davon dürfte die Renditen bewegen.

  • Das Fed-Protokoll am Abend: Die US-Notenbank veröffentlicht heute um 20:00 Uhr MEZ die Minutes ihrer jüngsten Sitzung. Die US-Zinsen wirken auf die Euro-Renditen zurück.

  • Der Haushalt 2027: Die Abstimmung am 27. November entscheidet mit über das Angebot an Bundesanleihen.

  • Der Ölpreis und die Lage am Persischen Golf: Sie bestimmen die Inflationserwartungen.

Häufige Fragen zu Bundesanleihen

Wie hoch ist die Rendite der zehnjährigen Bundesanleihe? Am 18. November 2026 lag sie um 16:20 Uhr MEZ bei 3,37 Prozent (dpa-AFX). Eine Woche zuvor, am 11. November um 9:05 Uhr, waren es 3,29 Prozent.

Was ist der Unterschied zwischen Rendite und Kupon bei Bundesanleihen? Der Kupon ist der feste Zinssatz auf den Nennwert. Die Rendite berücksichtigt zusätzlich den aktuellen Kurs und die Restlaufzeit und ändert sich täglich.

Warum steigen die Renditen, wenn die Kurse fallen? Der Zins, den der Bund zahlt, ist fest. Fällt der Kurs, bekommt ein neuer Käufer für weniger Geld dieselben Zahlungen, seine Rendite steigt.

Ist die Bundesanleihe bei 4,0 Prozent Inflation noch sinnvoll? Das hängt von den persönlichen Zielen ab. Die rechnerische Realrendite ist derzeit negativ, die Bundesanleihe bietet dafür hohe Bonität. Eine Empfehlung gibt aktiencheck.de nicht.

War dieser Artikel hilfreich?

Die Inhalte auf AktienCheck.de dienen ausschließlich der Information und stellen keine individuelle Anlageberatung oder Aufforderung zum Kauf oder Verkauf von Wertpapieren dar. Wertpapiergeschäfte sind mit Risiken bis hin zum vollständigen Verlust des eingesetzten Kapitals verbunden.