
Analysen

Beiersdorf Aktienanalyse: Nivea schrumpft, Derma wächst - Kommt die Wende wirklich erst 2027?

Die Beiersdorf Aktie lag am Freitagmittag bei 79,58 Euro, rund 5 Prozent unter dem Stand von vor einer Woche. Unsere Beiersdorf Aktienanalyse zeigt, was hinter Nivea-Schwäche, tesa-Problemen und der Margenprognose steckt und was die Beiersdorf Aktienprognose der Analysten sagt.

Beiersdorf Aktienanalyse: Nivea schrumpft, Derma wächst – kommt die Wende wirklich erst 2027?
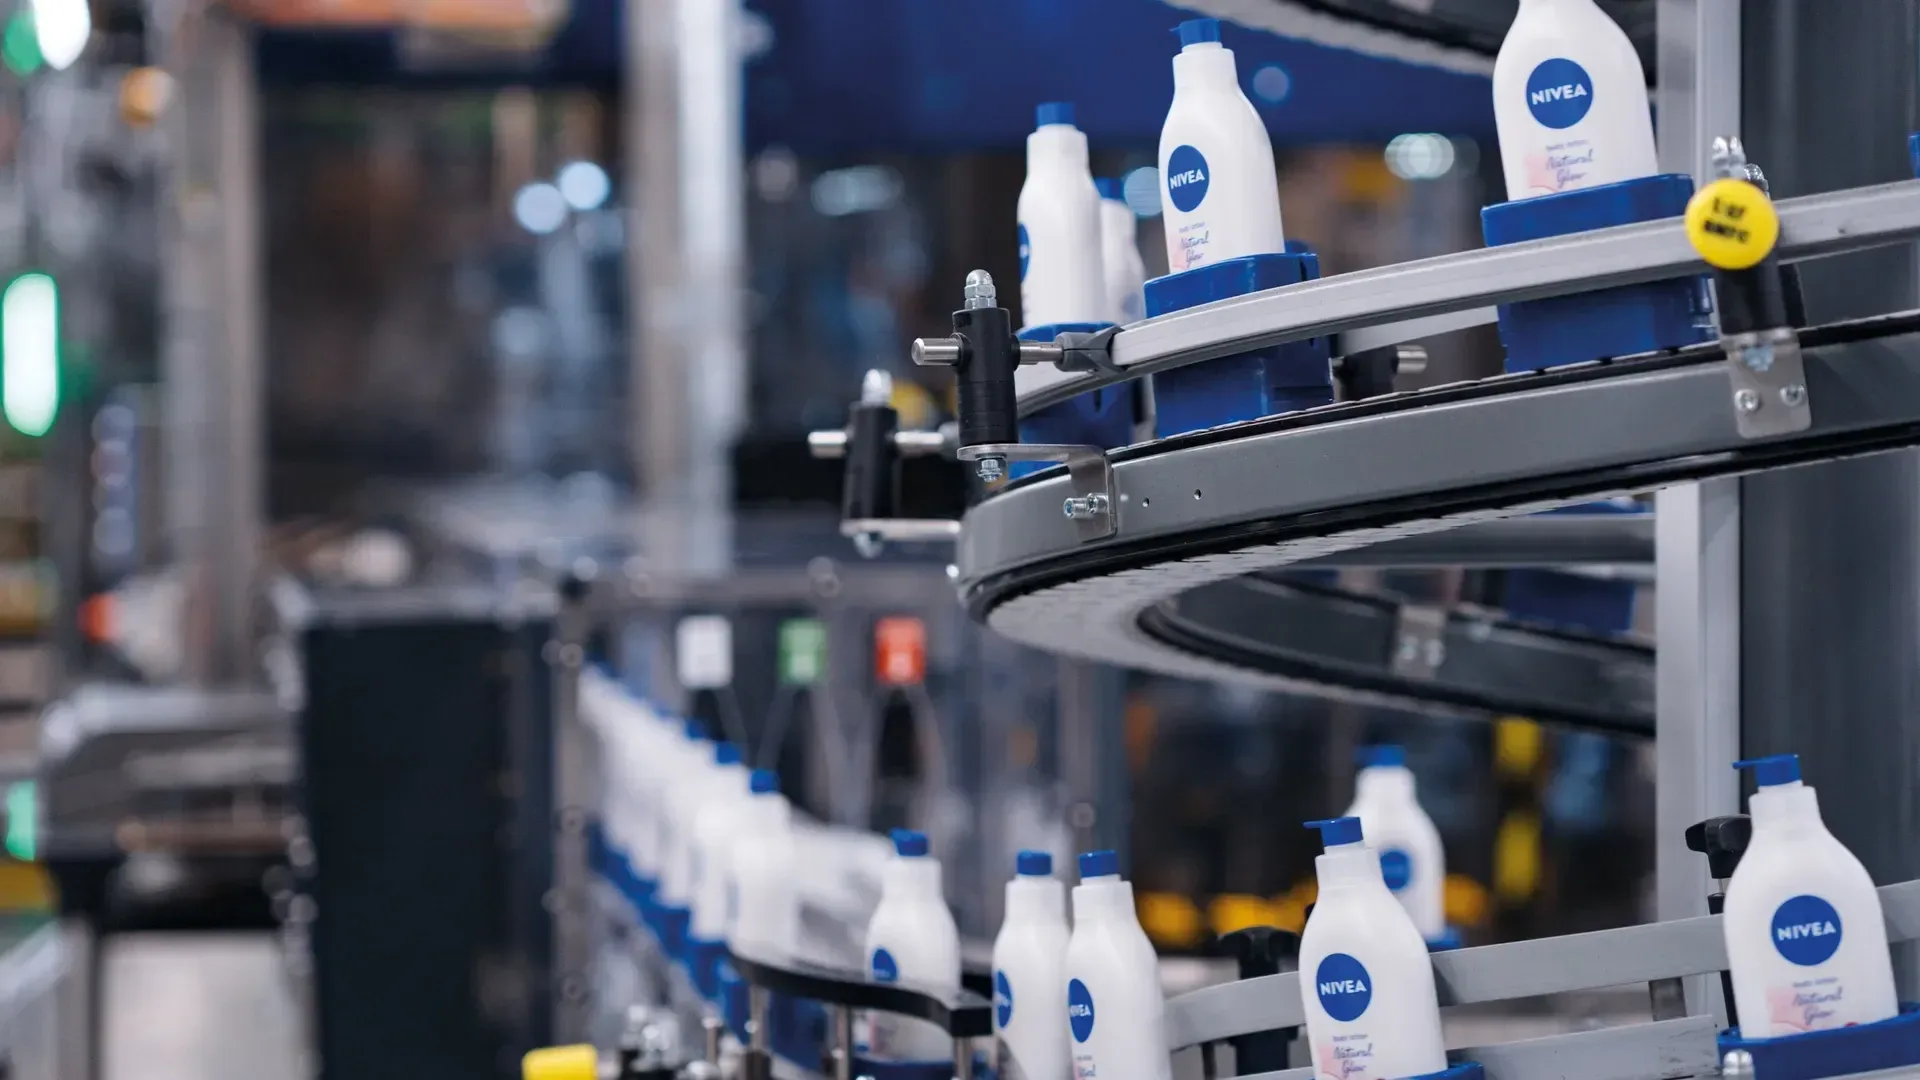
Bild: Beiersdorf AG
Beiersdorf Aktie, Xetra, Freitag 20.11.2026, 12:48 Uhr (+0,7%)
79,58 EUR
organisches Umsatzwachstum nach neun Monaten 2026
-2,8%
bereinigte EBIT-Marge als Prognoseuntergrenze 2026 (2025: 14,0%)
mind. 11,8%
Marktkapitalisierung
rund 17 Mrd. EUR
erwartetes KGV 2027 laut Schätzungen
rund 21

Steckbrief

Unternehmen
Beiersdorf AG
Ticker
BEI (Xetra)
ISIN
DE0005200000
Marken
Nivea, Eucerin, La Prairie, tesa
52-Wochen-Spanne
67,54 - 109,90 EUR
Dividende 2025
1,00 EUR je Aktie

Stand: 20.11.2026, Kurs: Xetra, 20.11.2026, 12:48 Uhr; Zahlen laut Unternehmensmitteilung vom 27.10.2026

Beiersdorf Aktie im Fokus

Beiersdorf Aktienanalyse: Warum steht die Aktie unter Druck?

Die Beiersdorf Aktie (ISIN: DE0005200000, FSE: BEI) notierte am Freitag, 20. November 2026, um 12:48 Uhr im Xetra-Handel bei 79,58 Euro, ein Plus von 0,7 Prozent gegenüber dem Vortagsschluss von 79,02 Euro. Auf Wochensicht steht trotzdem ein Minus von rund 5 Prozent, über zwölf Monate sind es rund 9 Prozent. Neue Unternehmensmeldungen gab es am Freitag nicht. Im Fokus stehen stattdessen die Zweifel der Analysten: MPCM stufte die Aktie nach Berichten von „Kaufen“ auf „Halten“ ab, Jefferies bestätigte „Halten“ und hob das Kursziel nur leicht an.

Diese Beiersdorf Aktienanalyse ordnet ein, was hinter der Skepsis steckt. Die Zahlen für die ersten neun Monate zeigen ein zweigeteiltes Unternehmen: Derma und La Prairie wachsen, Nivea und tesa bremsen. Das Management hält an der im Sommer gesenkten Prognose fest, und die Wende bei Nivea wird erst für 2027 erwartet. Die Beiersdorf Aktienprognose hängt deshalb weniger an einem einzelnen Datum als an der Frage, wann die Marken wieder wachsen.

  1. Nivea unter Druck

    Die Kernmarke verlor in den ersten neun Monaten 6,2 Prozent organisch, im dritten Quartal immerhin noch 4,9 Prozent.

  2. Derma als Lichtblick

    Das Dermo-Kosmetik-Geschäft (unter anderem Eucerin) wuchs im dritten Quartal um 10,6 Prozent.

  3. tesa mit Chip-Problem

    Der Klebebandbereich leidet unter Engpässen bei Halbleitern im Elektronikgeschäft, Umsatz im dritten Quartal minus 4,3 Prozent.

  4. Rückkauf läuft

    Seit Mai kaufte Beiersdorf bis Mitte November rund 3 Millionen eigene Aktien zurück.

Was sagen die Zahlen von Beiersdorf?

Der Konzernumsatz liegt nach neun Monaten bei 7,3 Milliarden Euro, organisch 2,8 Prozent unter Vorjahr. Der dritte Quartalsumsatz von 2,36 Milliarden Euro sank organisch um 1,3 Prozent.

Beiersdorf hat am 27. Oktober 2026 die Zahlen für das dritte Quartal vorgelegt. Danach lag der Umsatz im Konsumentengeschäft nach neun Monaten bei 6,05 Milliarden Euro, organisch minus 2,9 Prozent. Der Geschäftsbereich tesa kam auf 1,26 Milliarden Euro, organisch minus 2,1 Prozent. Beim Wachstum fällt der Abstand zwischen den Marken auf: Derma erreichte nach neun Monaten 1,24 Milliarden Euro und ein Plus von 8,7 Prozent. La Prairie lag nach neun Monaten bei minus 2,2 Prozent, drehte im dritten Quartal aber auf plus 8,5 Prozent. Nivea, die mit 3,97 Milliarden Euro Umsatz größte Marke, war dagegen das Sorgenkind.

Beiersdorf Aktie: Umsatz nach Marken und Bereichen, neun Monate 2026
BereichUmsatz 9MOrganisch 9MOrganisch Q3
Nivea3.966 Mio. EUR-6,2%-4,9%
Derma1.238 Mio. EUR+8,7%+10,6%
La Prairie342 Mio. EUR-2,2%+8,5%
Consumer gesamt6.052 Mio. EUR-2,9%-0,7%
tesa1.262 Mio. EUR-2,1%-4,3%
Konzern7.314 Mio. EUR-2,8%-1,3%

Organisches Wachstum; Nivea inklusive Labello. Q3 = drittes Quartal 2026.

Quelle: Unternehmensmitteilung von Beiersdorf vom 27.10.2026

Die Analysten-Reaktion war zweigeteilt: Das Konsumentengeschäft lag nach Einschätzung von RBC leicht über den Erwartungen, der Konzern enttäuschte wegen tesa. Das Unternehmen bestätigte seine Prognose für 2026: Der Konzernumsatz soll organisch im niedrigen einstelligen Prozentbereich sinken, die bereinigte EBIT-Marge mindestens 11,8 Prozent erreichen nach 14,0 Prozent im Vorjahr. Für Consumer nennt Beiersdorf mindestens 11,0 Prozent, für tesa wird ein flaches bis leicht steigendes Umsatzwachstum bei einer Marge leicht unter Vorjahr erwartet.

Geschäftsmodell

Wie verdient Beiersdorf sein Geld?

Beiersdorf ist ein Hamburger Konsumgüterkonzern mit zwei Geschäftsfeldern. Das Consumer Business Segment umfasst Nivea als Massenmarke, Eucerin und Aquaphor im Dermo-Bereich sowie die Luxusmarke La Prairie. Das Geschäftsfeld tesa stellt Klebebänder und Klebelösungen für Industrie, Elektronik und Autoindustrie her. Beiersdorf verfügt über eine starke Bilanz: Für 2026 wird eine Nettoliquidität von rund 4,2 Milliarden Euro erwartet, was den laufenden Aktienrückkauf und die Dividende von 1,00 Euro je Aktie für 2025 trägt.

Zahlen und Bewertung

Wie ist die Beiersdorf Aktie bewertet?

Die Beiersdorf Aktie liegt mit 79,58 Euro deutlich unter dem 52-Wochen-Hoch von rund 109,90 Euro, aber noch klar über dem Tief von 67,54 Euro. Das KGV liegt aktuell bei rund 22, auf Basis der Schätzungen für 2027 bei rund 21 und für 2028 bei rund 20. Die Dividendenrendite beträgt auf Basis von 1,00 Euro rund 1,3 Prozent. Die Marktkapitalisierung liegt bei rund 17 Milliarden Euro.

Die Bewertung ist damit nicht billig, trotz der Kursverluste. Der Markt zahlt für eine Marke mit stabilem Konsumentengeschäft und hoher Liquidität weiter einen Aufschlag, obwohl die Marge 2026 im Vergleich zu 2025 um rund 2,2 Prozentpunkte sinken soll. Das ist die zentrale Frage der Beiersdorf Aktienprognose: Bleibt die Aktie ein Qualitätswert mit temporärer Delle oder wird die Marge dauerhaft kleiner?

Analysten

Wie sieht die Beiersdorf Aktienprognose der Analysten aus?

Der Analysten-Konsens ist verhalten. Nach einer Auswertung von elf Studien am 20. November empfehlen ein Analyst zum Kaufen, sechs zum Halten und vier zum Verkaufen. Das durchschnittliche Kursziel liegt bei 77,60 Euro und damit leicht unter dem aktuellen Kurs. Die Spanne reicht von 68 Euro (Barclays, Underweight, 6. August 2026) bis 95 Euro (Bernstein, Outperform, 27. Oktober 2026).

MPCM (Analyst Christoph Dolleschal) stufte Beiersdorf laut Berichten von „Kaufen“ auf „Halten“ ab und nennt ein Kursziel von 85 Euro (zuvor 170 Euro). Als Begründung führt er an, dass Belege für eine Geschäftswende erst im ersten Halbjahr 2027 zu erwarten seien, die Wende die Profitabilität belasten könne und tesa durch eine mögliche Speicherchip-Knappheit zusätzlich gefährdet sei. Jefferies (Analyst David Hayes) bestätigte am 16. November die Einstufung „Halten“ und hob das Kursziel von 74 auf 78 Euro. Die Nivea-Erholung erwartet das Haus erst 2027, wenn die Lagerbereinigung im Handel abgeschlossen ist; Derma sehen die Analysten als Wachstumstreiber, bei der operativen Marge bleiben sie skeptisch.

Beiersdorf Aktienprognose: Einschätzungen der Analysten
HausEinstufungKurszielDatum
BernsteinOutperform95 EUR27.10.2026
MPCMHalten85 EUR18./19.11.2026
JefferiesHalten78 EUR16.11.2026
Goldman Sachs–73 EUR06.10.2026
BarclaysUnderweight68 EUR06.08.2026
Konsens (11 Studien)1 Kaufen / 6 Halten / 4 VerkaufenØ 77,60 EUR20.11.2026

Kursziele sind Einschätzungen Dritter und keine Empfehlung von aktiencheck.de. Konsens: elf Studien, Stand 20.11.2026.

Quelle: Analystenhäuser laut Angaben; Stand 20.11.2026

Chart

Was zeigt der Chart der Beiersdorf Aktie?

Charttechnisch steckt die Beiersdorf Aktie in einer Zwischenzone: Der Kurs liegt rund 1 Prozent unter der 50-Tage-Linie bei etwa 79,87 Euro und leicht über der 200-Tage-Linie bei rund 78,60 Euro. Diese beiden Marken liegen nur etwa 1,3 Euro auseinander. Die 20-Tage-Linie bei rund 83,17 Euro zeigt, wie weit der Kurs zuletzt gefallen ist. Fällt die Aktie unter die 200-Tage-Linie, rückt nach den Daten das 52-Wochen-Tief um 67 Euro in den Blick; das ist jedoch eine Beschreibung, keine Prognose.

Ausblick

Was heißt das für die Beiersdorf Aktienprognose?

Der Markt diskutiert für die Beiersdorf Aktienprognose zwei Szenarien. Optimisten erwarten, dass die Lagerbereinigung im Handel endet, Nivea wieder wächst und die Marge sich erholt; dann könnte der Konzern vom Derma-Wachstum und der starken Bilanz profitieren. Skeptiker verweisen darauf, dass die Margenerholung noch nicht belegt ist und tesa zusätzlich bremsen könnte. Eine eigene Kursprognose gibt aktiencheck.de nicht ab. Maßgeblich bleiben die Zahlen und die Einschätzungen der Analysten, die sich nach jeder Meldung ändern können.

Termine

Was beobachten Anleger bei der Beiersdorf Aktie jetzt?

  • Die wöchentlichen Zwischenmeldungen zum Aktienrückkauf; zuletzt waren es 324.417 Aktien in der Woche vom 9. bis 13. November.

  • Die Zahlen für das Geschäftsjahr 2026 am 4. März 2027, die Auskunft über die Marge und den Ausblick 2027 geben.

  • Die Halbjahreszahlen am 5. August 2027.

  • Neue Analysten-Einstufungen, nachdem MPCM und Jefferies zuletzt vorsichtiger wurden.

FAQ

Häufige Fragen zur Beiersdorf Aktie

Wie steht die Beiersdorf Aktie aktuell? Die Beiersdorf Aktie notierte am 20. November 2026 um 12:48 Uhr im Xetra-Handel bei 79,58 Euro (+0,7 Prozent).

Warum ist die Beiersdorf Aktie unter Druck? Nivea schrumpft, tesa leidet unter Chip-Engpässen, und die bereinigte EBIT-Marge soll 2026 deutlich unter dem Vorjahr liegen. Zusätzlich haben zuletzt mehrere Analysten ihre Einschätzung gesenkt.

Wie fällt die Beiersdorf Aktienanalyse zur Bewertung aus? Das KGV liegt bei rund 21 bis 22, die Dividendenrendite bei rund 1,3 Prozent. Der Markt bewertet das Unternehmen damit weiter mit einem Aufschlag.

Was sagt die Beiersdorf Aktienprognose der Analysten? Der Konsens aus elf Studien liegt bei einem Kursziel von 77,60 Euro, die Spanne reicht von 68 bis 95 Euro. Das sind Einschätzungen Dritter, keine Empfehlungen von aktiencheck.de.

Wann kommen die nächsten Zahlen? Die Zahlen für das Geschäftsjahr 2026 sind für den 4. März 2027 angekündigt.

Hinweis zur Weitergabe: Dieser Beitrag gibt Einschätzungen und Kursziele Dritter wieder (MPCM – Münchmeyer Petersen Capital Markets, Jefferies). Es handelt sich nicht um Empfehlungen von aktiencheck.de. Offenlegungen und Hinweise zu möglichen Interessenkonflikten finden Sie bei MPCM und bei Jefferies.

War dieser Artikel hilfreich?

Anlageempfehlung Dritter: Pflichtangaben

Empfehlung

Beiersdorf AG (BEI): Halten, Kursziel 85,00 EUR.

Quelle
Empfehlung von MPCM – Münchmeyer Petersen Capital Markets (weiter: Jefferies im Text). Der Beitrag gibt sie zusammengefasst wieder; aktiencheck.de hat sie nicht selbst erstellt. Offenlegungen der Quelle
Weitergegeben von
Stefan Lindam, Vorstand der aktiencheck.de AG, aktiencheck.de AG

KI-unterstützt erstellt, redaktionell geprüft und verantwortet von Stefan Lindam.

Veröffentlicht
20.11.2026, 13:27 MEZ
Interessenkonflikte

Stand: 20.11.2026, 13:27 MEZ

Für diese Empfehlung sind zu diesem Stand keine konkreten Interessenkonflikte hinterlegt.

Risiken
Kursziele können verfehlt werden; Verluste bis zum Totalverlust sind möglich.

Quelle der Empfehlung: MPCM – Münchmeyer Petersen Capital Markets (weiter: Jefferies im Text).

Bitte beachten Sie auch die Informationen zur Offenlegung von Interessen und Interessenkonflikten gemäß der Verordnung (EU) Nr. 596/2014 und der Delegierten Verordnung (EU) 2016/958 unter folgendem Link.

Diese Anlageempfehlung berücksichtigt nicht Ihre persönlichen Anlageziele und finanziellen Verhältnisse und ersetzt keine individuelle Anlageberatung. Wertpapiere können an Wert verlieren, bis hin zum Totalverlust.