
Arm Holdings Quartalszahlen: Rekordumsatz und ein 2-Milliarden-Dollar-Versprechen – doch die Lizenzgebühren bremsen Redaktion, aktiencheck.de | 05.11.2026 | Arm Holdings plc | ISIN US0420682058 | WKN A3EUCD | US-Symbol: ARM (Nasdaq)
News
Arm Holdings Quartalszahlen: Rekordumsatz und ein 2-Milliarden-Dollar-Versprechen – doch die Lizenzgebühren bremsen
Arm Holdings hat mit seinen Quartalszahlen die Wall Street beim Umsatz und beim Gewinn übertroffen, dazu einen Rekord für ein zweites Quartal gemeldet und das Umsatzziel für den eigenen KI-Rechenzentrumsprozessor auf bis zu 2 Milliarden US-Dollar verdoppelt. Trotzdem gab die Aktie nachbörslich nach. Der Grund liegt im Kern des Geschäftsmodells: Die Lizenzgebühren aus jedem ausgelieferten Chip wuchsen langsamer als erwartet. Die Arm Zahlen zeigen damit ein Unternehmen im Umbruch – zwischen Smartphone-Flaute und Rechenzentrums-Boom.
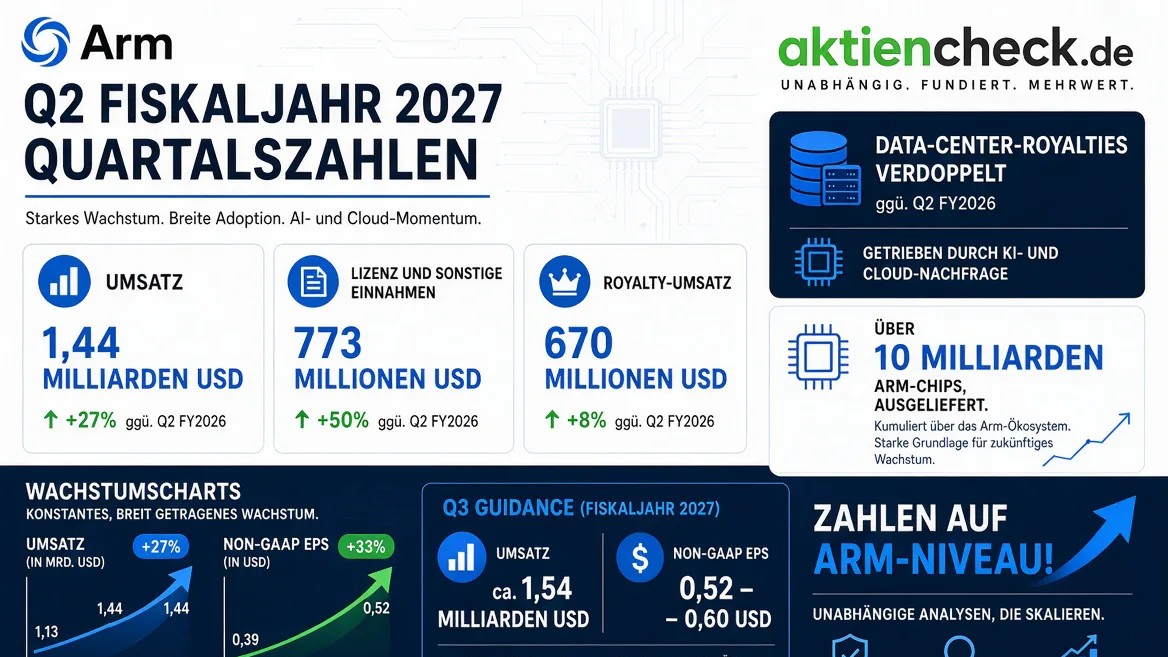
Arm Holdings Quartalszahlen Q2 auf einen Blick
Berichtszeitraum: 2. Quartal des Geschäftsjahres 2027 (Juli bis September 2026), gemeldet am 4. November 2026 nach US-Börsenschluss Umsatz: 1,443 Mrd. US-Dollar, +27 % zum Vorjahr (1,135 Mrd. US-Dollar) – Rekord für ein zweites Quartal Lizenz- und sonstige Erlöse: 773 Mio. US-Dollar, +50 % Royalty-Erlöse (Lizenzgebühren je Chip): 670 Mio. US-Dollar, +8 %
Bereinigter Gewinn je Aktie (Non-GAAP): 0,52 US-Dollar, +33 %
GAAP-Nettogewinn: 130 Mio. US-Dollar, −45 %; GAAP-Gewinn je Aktie 0,12 US-Dollar (Vorjahr 0,22 US-Dollar) Operatives Ergebnis: 201 Mio. US-Dollar (GAAP), 638 Mio. US-Dollar (Non-GAAP) Annualisierter Vertragswert (ACV): 1,79 Mrd. US-Dollar, +12 % Prognose Q3: Umsatz 1,54 Mrd. US-Dollar ±50 Mio.; bereinigtes EPS 0,56 US-Dollar ±0,04 Aktie: Schlusskurs 4.11. bei 191,80 US-Dollar (−5,28 %), nachbörslich rund 187,10 US-Dollar (−2,45 %)
Arm Zahlen gegen die Erwartungen der Analysten
Auf den ersten Blick liefert Arm ein klares Übertreffen. Beim Umsatz hatten Analysten laut LSEG im Schnitt 1,38 Milliarden US-Dollar erwartet – exakt die Mitte der eigenen Arm-Prognose. Mit 1,44 Milliarden US-Dollar lag der Chipdesigner gut 60 Millionen US-Dollar darüber und sogar über dem oberen Ende seiner Spanne. Beim bereinigten Gewinn je Aktie stehen 0,52 US-Dollar gegen einen Konsens von 0,47 bis 0,48 US-Dollar – ein Plus von rund 8 bis 11 Prozent gegenüber den Schätzungen.
Die Qualität des Übertreffens ist allerdings ungleich verteilt. Getragen wurde es fast vollständig vom Lizenzgeschäft: Finanzchef Jason Child bezifferte das Plus gegenüber der eigenen Planung auf rund 100 Millionen US-Dollar. Bei den Royalties dagegen lag Arm mit 670 Millionen US-Dollar laut Investing.com deutlich unter den erwarteten rund 721 Millionen US-Dollar – eine Lücke von etwa 7 Prozent.
Auch der Ausblick fällt gemischt aus. Für das Dezemberquartal stellt Arm 1,54 Milliarden US-Dollar Umsatz und 0,56 US-Dollar Gewinn je Aktie in Aussicht. Der Konsens lag bei 1,53 Milliarden US-Dollar und 0,55 US-Dollar. Das ist ein Hauch darüber – aber laut Bloomberg hatten einige Analysten mit bis zu rund 1,7 Milliarden US-Dollar gerechnet. Genau diese Diskrepanz zwischen Durchschnitt und hochgesteckter „Flüsterzahl“ erklärt einen Teil der Kursreaktion.
Quellen der Konsensschätzungen: LSEG (via Reuters), Investing.com, MarketBeat, Bloomberg (via Marktberichte). Je nach Datenanbieter weichen die Erwartungen leicht voneinander ab.
Das große Bild: Vom Lizenzgeber zum Chiphersteller
Um die Arm Holdings Quartalszahlen richtig einzuordnen, muss man verstehen, wie sich das Unternehmen gerade neu erfindet. Jahrzehntelang war Arm der stille Architekt der Mobilfunkwelt: Das Unternehmen aus Cambridge entwirft Prozessor-Baupläne, Kunden wie Apple, Qualcomm oder Samsung bauen daraus eigene Chips – und Arm kassiert Lizenzgebühren und pro ausgeliefertem Chip eine Royalty. Fast jedes Smartphone der Welt läuft auf Arm-Architektur.
Nun kommt ein zweites Standbein hinzu. Mit dem Arm AGI CPU verkauft das Unternehmen erstmals einen eigenen, fertigen Prozessor für KI-Rechenzentren. CEO Rene Haas und CFO Child beschreiben das Geschäft im Aktionärsbrief nun ausdrücklich als zweigeteilt: IP-Lizenzen auf der einen, eigenes Silizium auf der anderen Seite. Die Nachfrage nach dem neuen Chip nennen sie „extrem stark“.
Die Zahlen dazu sind bemerkenswert. Vor drei Monaten sprach Arm noch von mehr als 1 Milliarde US-Dollar Umsatz mit dem AGI CPU über die Geschäftsjahre 2027 und 2028. Jetzt traut sich das Management bis zu 2 Milliarden US-Dollar zu. Es gebe Bestellungen mehrerer Kunden, die bis ins Kalenderjahr 2027 reichen, und Fertigungskapazitäten unter anderem bei TSMC seien gesichert. Gegenüber Reuters sagte Haas, er halte die zwei Milliarden inzwischen für „sehr gut erreichbar“. Erste kommerzielle Auslieferungen sind für das vierte Geschäftsquartal 2027 geplant, also für Januar bis März 2027.
Rechenzentrum statt Smartphone: Wo die Arm Zahlen wirklich wachsen
Der spannendste Einzelwert in den Arm Quartalszahlen versteckt sich im Royalty-Block: Die Lizenzgebühren aus dem Rechenzentrum haben sich im Jahresvergleich verdoppelt. Hyperscaler wie die großen Cloud-Anbieter entwickeln zunehmend eigene Serverprozessoren auf Arm-Basis, weil diese bei KI-Lasten Energie sparen. Laut Arm ist der Anteil Arm-basierter Server bei den größten Hyperscalern von rund 15 Prozent im Jahr 2024 auf über 50 Prozent gestiegen. Bis Ende 2026 erwartet das Management mehr als 60 Prozent.
Dem steht die Schwäche am anderen Ende gegenüber. Im Segment Edge AI, zu dem vor allem Smartphones gehören, waren die Royalty-Erlöse im Jahresvergleich etwa stabil. Arm verweist auf gestiegene Speicherpreise, die besonders die Absätze im mittleren und unteren Smartphone-Segment belasten. Lichtblick sind das Auto-Geschäft mit Fahrerassistenz und Infotainment sowie der Ausblick des Managements, dass die Edge-AI-Royalties wieder anziehen sollen, sobald sich der Smartphone-Markt normalisiert.
Das Lizenzgeschäft gilt als Frühindikator: Wer heute Lizenzen erwirbt, bringt in einigen Jahren Chips auf den Markt, für die dann Royalties fällig werden. Ein Lizenzplus von 50 Prozent und ein um 12 Prozent höherer annualisierter Vertragswert sprechen deshalb aus Sicht des Unternehmens für künftiges Royalty-Wachstum. Laut CFO Child entfällt der Großteil dabei auf die Abo-Modelle Arm Total Access und die Compute Subsystems (CSS).
Was Analysten an den Arm Zahlen kritisch sehen
Royalties als Achillesferse: Die Royalty-Erlöse gelten am Markt als direktester Gradmesser für die tatsächliche Chipnachfrage. Ein Wachstum von nur 8 Prozent und ein Verfehlen des Konsens um rund 50 Millionen US-Dollar wiegen daher schwerer als das starke Lizenzplus, das stärker von Vertragszeitpunkten abhängt.
Verhaltene Dynamik im Ausblick: Für das dritte Quartal erwartet Arm bei den Royalties zwar ein Plus im niedrigen zweistelligen Prozentbereich zum Vorquartal, im Jahresvergleich aber nur ein Wachstum im niedrigen einstelligen Bereich. Das Lizenzgeschäft soll dagegen erneut um etwas mehr als 50 Prozent zulegen.
Gewinnqualität nach GAAP: Der GAAP-Nettogewinn sank um 45 Prozent auf 130 Millionen US-Dollar. Ein großer Teil erklärt sich laut Marktberichten durch Einmaleffekte und eine hohe Vergleichsbasis mit Gewinnen aus Beteiligungsverkäufen im Vorjahr. Gleichzeitig steigen die Ausgaben für Forschung und Entwicklung deutlich; die bereinigten operativen Kosten sollen im dritten Quartal bei rund 825 Millionen US-Dollar liegen.
Rechtsstreit mit Qualcomm: Der ungelöste Konflikt mit Qualcomm über künftige Lizenzkonditionen bleibt laut Investing.com ein Unsicherheitsfaktor für genau jene Erlösquelle, die die hohe Bewertung trägt.
Kundenkonflikt durch eigene Chips: Mit dem AGI CPU tritt Arm in Teilen gegen eigene Lizenznehmer an. Wie die Kunden auf diese Doppelrolle langfristig reagieren, ist eine offene Frage des neuen Geschäftsmodells.
Bewertung und Kursreaktion: Die Arm Aktie im Gegenwind des Sektors
Die Reaktion auf die Arm Holdings Quartalszahlen fiel in ein ohnehin nervöses Umfeld. Bereits im regulären Handel am Mittwoch verlor die Aktie 5,28 Prozent auf 191,80 US-Dollar, der Halbleiterindex SOX gab 3,13 Prozent nach. Nach Vorlage der Zahlen rutschte das Papier nachbörslich zeitweise um 4 bis 5 Prozent ab, erholte sich dann aber teilweise und notierte zuletzt bei rund 187,10 US-Dollar (−2,45 %).
Wichtig für die Einordnung: Die Aktie hatte im Oktober laut Marktberichten bereits rund 29 bis 33 Prozent an Wert verloren – im Zuge eines breiten Abverkaufs bei Halbleitern und wachsender Zweifel, ob sich die gewaltigen KI-Investitionen in Rechenzentren rechnen. Am selben Abend enttäuschte auch Qualcomm mit seinem Ausblick, was die Stimmung im Chipsektor zusätzlich belastete; asiatische Halbleiterwerte gaben am Donnerstag nach.
Trotz des Rückgangs bleibt die Arm Aktie gemessen am Gewinn hoch bewertet. Nach eigener Überschlagsrechnung auf Basis des Q3-Ausblicks (0,56 US-Dollar je Quartal, annualisiert rund 2,24 US-Dollar) ergibt sich beim nachbörslichen Kurs ein bereinigtes Kurs-Gewinn-Verhältnis von rund 83. Eine solche Bewertung setzt voraus, dass die Wachstumsgeschichte im Rechenzentrum und mit dem AGI CPU aufgeht. Kleine Enttäuschungen wiegen bei diesem Niveau entsprechend schwer.
Stimmen der Analysten zu den Arm Quartalszahlen
Die ersten Reaktionen aus dem Markt zeichnen ein zweigeteiltes Bild. SiliconANGLE bescheinigte Arm deutlich bekömmlichere Zahlen als Qualcomm, kritisierte aber einen eher vorsichtigen Ausblick. Reuters fasste zusammen, die Prognose liege zwar knapp über den Schätzungen, habe Anleger aber nicht überzeugt. Investing.com stellte das Royalty-Verfehlen und den Qualcomm-Streit in den Vordergrund.
Auf der anderen Seite steht die strukturelle Wachstumsstory. Mehrere Beobachter heben hervor, dass die Verdopplung des AGI-CPU-Ziels und der rasant steigende Serveranteil Arm schrittweise vom zyklischen IP-Anbieter zu einem zentralen Infrastrukturlieferanten für KI machen könnten. Laut Futu-Bericht sagte Haas, der Umsatz könne bei mehr verfügbarer Fertigungskapazität sogar höher ausfallen. Konkrete Kurszieländerungen nach den Zahlen lagen bei Redaktionsschluss noch nicht flächendeckend vor.
Worauf Anleger nach den Arm Quartalszahlen achten sollten
Royalty-Trend im Dezemberquartal: Gelingt das angekündigte zweistellige Plus zum Vorquartal, wäre die Delle bei den Lizenzgebühren relativiert.
Start des AGI CPU: Die ersten Auslieferungen im Zeitraum Januar bis März 2027 sind der Praxistest für das 2-Milliarden-Dollar-Ziel.
Smartphone-Markt und Speicherpreise: Eine Entspannung bei Speicherchips könnte die stagnierenden Edge-AI-Royalties wieder beleben.
Qualcomm-Streit: Jede Entwicklung im Lizenzkonflikt kann die Royalty-Perspektive spürbar verändern.
Stimmung im Halbleitersektor: Bei der aktuellen Bewertung hängt die Arm Aktie stark an der Frage, ob die KI-Investitionswelle der Hyperscaler anhält.
Arm Holdings auf einen Blick
Unternehmen: Arm Holdings plc, Cambridge (Großbritannien)
Geschäft: Entwicklung und Lizenzierung von Prozessorarchitekturen; neu: eigener Rechenzentrumsprozessor Arm AGI CPU CEO: Rene Haas | CFO: Jason Child Großaktionär: SoftBank Group (Mehrheitsbeteiligung) Börse / US-Symbol: Nasdaq, ARM (American Depositary Shares) ISIN: US0420682058 | WKN: A3EUCD Geschäftsjahr: endet am 31. März
FAQ zu den Arm Holdings Quartalszahlen
Wie fielen die Arm Holdings Quartalszahlen für Q2 2027 aus?
Der Umsatz stieg um 27 Prozent auf 1,44 Milliarden US-Dollar, der bereinigte Gewinn je Aktie um 33 Prozent auf 0,52 US-Dollar. Beides lag über den Analystenerwartungen von rund 1,38 Milliarden US-Dollar und 0,47 bis 0,48 US-Dollar.
Warum fiel die Arm Aktie trotz guter Zahlen?
Die Royalty-Erlöse von 670 Millionen US-Dollar verfehlten den Konsens von rund 721 Millionen US-Dollar. Zudem lag die Umsatzprognose für das dritte Quartal nur knapp über dem Durchschnitt, während einige Analysten deutlich mehr erwartet hatten.
Was ist der Arm AGI CPU?
Ein eigener Arm-Prozessor für KI-Rechenzentren. Arm sieht bis zu 2 Milliarden US-Dollar Umsatz über die Geschäftsjahre 2027 und 2028, erste Auslieferungen sind für Januar bis März 2027 geplant.
Welches US-Handelssymbol und welche ISIN hat die Arm Aktie?
Die Arm-Aktien (ADS) werden an der Nasdaq unter dem Symbol ARM gehandelt. ISIN: US0420682058, WKN: A3EUCD.
Fazit: Starke Arm Zahlen, doch der Markt will mehr
Die Arm Holdings Quartalszahlen erzählen zwei Geschichten zugleich. Die eine handelt von einem Unternehmen, das Rekordumsätze schreibt, im Rechenzentrum Marktanteile erobert und mit dem eigenen AGI CPU ein potenziell milliardenschweres neues Geschäft aufbaut. Die andere handelt von Lizenzgebühren, die unter der Smartphone-Schwäche leiden, und einem Ausblick, der hohe Erwartungen nur knapp bedient. Für eine Aktie mit Premiumbewertung zählt im Moment vor allem die zweite Geschichte. Ob die erste sie überholt, dürfte sich mit dem Start der AGI-CPU-Auslieferungen Anfang 2027 entscheiden. Bis dahin bleibt die Arm Aktie ein Gradmesser dafür, wie viel Zuversicht der Markt in den KI-Ausbau setzt.
Hinweis: Dieser Artikel dient ausschließlich der Information und stellt keine Anlageberatung, Anlageempfehlung oder Aufforderung zum Kauf oder Verkauf von Wertpapieren dar. Kursangaben und Konsensschätzungen beruhen auf öffentlich zugänglichen Quellen zum Zeitpunkt der Erstellung und können sich jederzeit ändern. Eigene Berechnungen sind als solche gekennzeichnet. Aktien unterliegen Kursschwankungen bis hin zum Totalverlust. Angaben zu möglichen Interessenkonflikten gemäß Art. 20 MAR finden Sie unter aktiencheck.de.
Redaktion, aktiencheck.de
War dieser Artikel hilfreich?
Die Inhalte auf AktienCheck.de dienen ausschließlich der Information und stellen keine individuelle Anlageberatung oder Aufforderung zum Kauf oder Verkauf von Wertpapieren dar. Wertpapiergeschäfte sind mit Risiken bis hin zum vollständigen Verlust des eingesetzten Kapitals verbunden.