
AppLovin Quartalszahlen: Das Comeback der Werbemaschine – Umsatz +55 %, Ausblick sprengt die Erwartungen Redaktion, aktiencheck.de | 05.11.2026 | AppLovin Corporation | ISIN US03831W1080 | WKN A2QR0K | US-Symbol: APP (Nasdaq)
News
AppLovin Quartalszahlen: Das Comeback der Werbemaschine – Umsatz +55 %, Ausblick sprengt die Erwartungen
Drei Monate nach einer Enttäuschung, die die Aktie auf Talfahrt geschickt hatte, meldet sich AppLovin mit Wucht zurück. Die AppLovin Quartalszahlen zum dritten Quartal übertreffen die Erwartungen bei Umsatz, Gewinn und operativem Ergebnis, der Ausblick liegt klar über dem Konsens, und der Aktienrückkauf wird kräftig aufgestockt. Die Aktie, die schon im regulären Handel fast 11 Prozent zugelegt hatte, sprang nachbörslich um weitere gut 20 Prozent auf rund 332 bis 334 US-Dollar. Die AppLovin Zahlen beantworten damit die Frage, die den Markt seit dem Sommer umtreibt: Ist die Wachstumsmaschine ins Stocken geraten oder nicht?
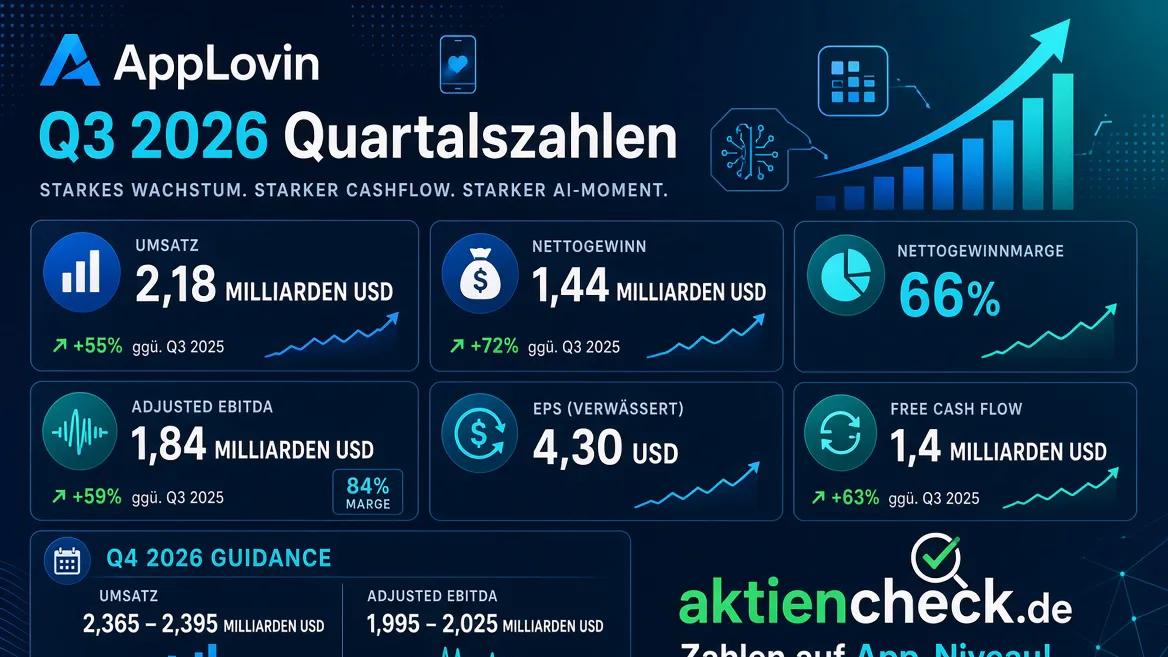
AppLovin Quartalszahlen Q3 2026 auf einen Blick
Berichtszeitraum: 3. Quartal 2026 (Juli bis September), gemeldet am 4. November 2026 nach US-Börsenschluss Umsatz: 2,185 Mrd. US-Dollar, +55 % zum Vorjahr (1,405 Mrd. US-Dollar), +14 % zum Vorquartal – Rekord Nettogewinn: 1,439 Mrd. US-Dollar, +72 %; Nettomarge 66 % Gewinn je Aktie (verwässert): 4,30 US-Dollar Bereinigtes EBITDA: 1,842 Mrd. US-Dollar, +59 %; Marge 84 % (rund +190 Basispunkte)
Freier Cashflow: rund 1,4 Mrd. US-Dollar (77 % des bereinigten EBITDA)
Aktienrückkauf im Quartal: 4,1 Mio. Aktien für 1,4 Mrd. US-Dollar; Programm um 3,2 Mrd. auf 3,6 Mrd. US-Dollar aufgestockt Prognose Q4 2026: Umsatz 2,365 bis 2,395 Mrd. US-Dollar (+43 bis 44 %); bereinigtes EBITDA 1,995 bis 2,025 Mrd. US-Dollar Aktie: Schlusskurs 4.11. bei 271,75 US-Dollar (+10,69 %), nachbörslich rund 332,00 bis 333,80 US-Dollar (etwa +22 bis +23 %)
AppLovin Zahlen gegen die Erwartungen der Analysten
Die AppLovin Quartalszahlen liefern das, was Börsianer einen sauberen „Beat and Raise“ nennen. Beim Umsatz hatten Analysten je nach Datenanbieter (etwa FactSet und Bloomberg) mit rund 2,07 bis 2,08 Milliarden US-Dollar gerechnet. Mit 2,185 Milliarden US-Dollar lag AppLovin rund 5 Prozent darüber – und übertraf das obere Ende der eigenen Prognose laut Finanzchef Matt Stumpf um etwa 100 Millionen US-Dollar.
Beim Gewinn je Aktie stehen 4,30 US-Dollar gegen einen Konsens von 4,03 bis 4,07 US-Dollar, ein Plus von rund 6 bis 7 Prozent. Das bereinigte EBITDA von 1,84 Milliarden US-Dollar übertraf laut StockStory die Schätzung von 1,73 Milliarden US-Dollar um gut 6 Prozent.
Der eigentliche Kurstreiber ist aber der Ausblick. Für das vierte Quartal stellt AppLovin 2,365 bis 2,395 Milliarden US-Dollar Umsatz in Aussicht – der Konsens lag bei rund 2,25 Milliarden US-Dollar. Die Mitte der Spanne liegt damit gut 5 Prozent über den Erwartungen. Beim bereinigten EBITDA peilt das Management 1,995 bis 2,025 Milliarden US-Dollar an, Analysten hatten mit etwa 1,88 Milliarden US-Dollar kalkuliert.
Quellen der Konsensschätzungen: FactSet (via MarketScreener), MarketBeat, Investing.com, Benzinga, StockStory, Bloomberg (via Seeking Alpha). Je nach Datenanbieter weichen die Erwartungen leicht voneinander ab.
Das große Bild: Eine Profitmaschine mit 84 Prozent Marge
Wer die AppLovin Quartalszahlen verstehen will, muss das Geschäftsmodell kennen. AppLovin aus Palo Alto verkauft keine Apps mehr, sondern Reichweite: Die KI-gestützte Werbe-Engine Axon entscheidet in Sekundenbruchteilen, welche Anzeige in welcher mobilen App ausgespielt wird. Über die Plattform MAX bündelt AppLovin dabei ein riesiges Angebot an Werbeflächen, vor allem in Handyspielen. Je besser die Modelle werden, desto höher die Rendite der Werbekunden – und desto mehr Budget fließt auf die Plattform.
Das Ergebnis sind Kennzahlen, die selbst im Technologiesektor ihresgleichen suchen. Von jedem Umsatzdollar bleiben 84 Cent als bereinigtes EBITDA und 66 Cent als Nettogewinn hängen. Laut Finanzchef Stumpf flossen 87 Prozent des zusätzlichen Umsatzes gegenüber dem Vorquartal direkt ins bereinigte EBITDA. Der Umsatz wuchs zum Vorquartal um deutlich mehr als 200 Millionen US-Dollar – laut CEO Adam Foroughi der größte Sprung in absoluten Dollar, den das Unternehmen je von einem Quartal aufs nächste geschafft hat.
Zur Einordnung zog das Management selbst den Vergleich mit der Branche: Die größten Plattformen der Digitalwerbung meldeten in dieser Berichtssaison Wachstumsraten zwischen etwa 10 Prozent und der Mitte der Zwanziger. AppLovin wächst mit 55 Prozent mehr als doppelt so schnell. Laut BigGo Finance war es das 14. Mal in 16 Quartalen, dass AppLovin das obere Ende der eigenen Prognose übertraf.
Die Antwort auf die Skeptiker: „Unser eigener Fußfehler“
Die Wucht der Kursreaktion erklärt sich aus der Vorgeschichte. Nach den Zahlen zum zweiten Quartal hatte sich am Markt die Sorge festgesetzt, wachsende Konkurrenz im Werbegeschäft könnte AppLovin Marktanteile kosten. Die Aktie geriet massiv unter Druck: Laut Investing.com verlor sie in den vergangenen drei Monaten rund 22 Prozent und auf Zwölfmonatssicht rund 56 Prozent. Die 52-Wochen-Spanne reicht von 225,19 bis 738,01 US-Dollar.
In der Telefonkonferenz trat Foroughi diesen Sorgen offensiv entgegen. Die Schwäche im Vorquartal sei selbst verschuldet gewesen, ein eigener „Fußfehler“, der inzwischen behoben sei. Der Werbemarkt sei kein Nullsummenspiel; dass andere Anbieter gut abschneiden, gehe nicht zu Lasten von AppLovin. Die AppLovin Zahlen zum dritten Quartal untermauern diese These: Das Geschäft mit Werbekunden aus der Spielebranche beschleunigte sich laut BigGo Finance wieder auf rund 50 Prozent Wachstum.
Jenseits der Spiele: E-Commerce als zweiter Motor
Der zweite große Hebel der AppLovin Quartalszahlen liegt außerhalb der Spielewelt. Seit AppLovin seine Plattform im Laufe des Jahres 2026 für Werbekunden zur Selbstbedienung geöffnet hat, buchen zunehmend Onlinehändler und andere Konsummarken Anzeigen. Laut Management stiegen die Ausgaben dieser Kunden zum Vorquartal zweistellig und zum Vorjahr dreistellig. Besonders kräftig wächst das E-Commerce-Geschäft in der Region Asien-Pazifik.
Foroughi dämpfte allerdings zu hohe Erwartungen an den schnellen Durchbruch: Das Produkt sei noch früh, erfolgreich seien vor allem erfahrene Werbetreibende oder solche mit Unterstützung. Viele Kunden prüften die Ergebnisse, bevor sie Budgets deutlich erhöhten. Um das Wachstum zu beschleunigen, baut AppLovin ein Empfehlungsprogramm aus und schließt laut Marktberichten auch Zukäufe von Daten oder Kundenbeziehungen nicht aus. Die nächste Generation der Axon-Modelle bezeichnete Foroughi als technischen Schritt in der Größenordnung von Axon 2.0.
Was Analysten an den AppLovin Zahlen kritisch sehen
Wachstum verlangsamt sich: Die Prognose für das vierte Quartal impliziert 43 bis 44 Prozent Umsatzwachstum nach 55 Prozent im dritten Quartal. Das ist auf der höheren Basis weiterhin stark, zeigt aber eine Normalisierung des Tempos.
Auktionspreise und Kundenrendite: Analysten wie Stephen Zhu von UBS fragten, ob zusätzliche Bieter aus dem E-Commerce die Preise in den Werbeauktionen treiben und damit die Rendite bestehender Spielekunden schmälern könnten. Foroughi wies das zurück, die Frage bleibt aber ein Beobachtungspunkt.
Tempo bei Selbstbedienung und Partnerschaften: Das Management selbst beschreibt das Empfehlungs- und Partnerprogramm als mehrjähriges Projekt. Wer auf einen schnellen E-Commerce-Durchbruch setzt, braucht Geduld.
Abhängigkeit von einem Modell: Das Geschäft hängt stark an der Leistungsfähigkeit der Axon-Modelle. Wie das zweite Quartal gezeigt hat, reagiert die Aktie empfindlich auf jedes Anzeichen nachlassender Dynamik.
Hohe Schwankungsbreite: Eine Aktie, die binnen zwölf Monaten mehr als die Hälfte ihres Wertes verliert und dann an einem Abend um über 20 Prozent springt, bleibt ein Papier mit erheblicher Volatilität.
Bewertung, Bilanz und Kapitalrückfluss
Finanziell steht AppLovin auf solidem Fundament. Zum Quartalsende verfügte das Unternehmen über 3,17 Milliarden US-Dollar an liquiden Mitteln bei 3,5 Milliarden US-Dollar langfristigen Schulden. Die Nettoverschuldung liegt damit bei weniger als dem 0,1-Fachen des bereinigten EBITDA. Für das Gesamtjahr erwartet das Management, dass 70 bis 75 Prozent des bereinigten EBITDA als freier Cashflow hängen bleiben.
Dieses Geld fließt konsequent an die Aktionäre zurück. Im dritten Quartal kaufte AppLovin 4,1 Millionen Aktien für 1,4 Milliarden US-Dollar zurück oder behielt sie bei der Ausübung von Mitarbeiteraktien ein – praktisch den gesamten freien Cashflow des Quartals. Die Zahl der ausstehenden Aktien sank auf 331 Millionen. Mit der Aufstockung des Programms um 3,2 Milliarden US-Dollar stehen nun insgesamt 3,6 Milliarden US-Dollar für weitere Rückkäufe bereit.
Zur Bewertung eine eigene Überschlagsrechnung: Bei rund 333 US-Dollar und 331 Millionen Aktien ergibt sich ein Börsenwert von etwa 110 Milliarden US-Dollar. Annualisiert man das Quartalsergebnis von 4,30 US-Dollar je Aktie, ergibt sich ein Kurs-Gewinn-Verhältnis von knapp 20. Auf Basis des annualisierten EBITDA-Ausblicks für das vierte Quartal (Mitte rund 2,01 Milliarden US-Dollar) liegt das Verhältnis von Unternehmenswert zu EBITDA bei etwa 14. Gemessen an diesen Kennzahlen hat der starke Kursrückgang der vergangenen Monate die Bewertung deutlich gedrückt; die Kennzahlen hängen allerdings stark davon ab, ob sich das aktuelle Gewinnniveau halten lässt.
Stimmen der Analysten zu den AppLovin Quartalszahlen
Die ersten Reaktionen fallen überwiegend positiv aus. StockStory hob hervor, dass sowohl Umsatz- als auch EBITDA-Ausblick klar über den Erwartungen liegen. Seeking Alpha verwies darauf, dass die Ergebnisse die Bloomberg-Schätzungen übertrafen. Mehrere Beobachter betonen, dass der Kurssprung weniger am dritten Quartal selbst als am deutlich besseren Ausblick und am größeren Rückkaufprogramm liegt.
Laut MarketBeat bewerten derzeit 20 Analysten die Aktie mit „Kaufen“ oder „Starker Kauf“ und acht mit „Halten“. Im Vorfeld hatten einige Häuser ihre Kursziele nach dem Kursrückgang gesenkt, so etwa HSBC Anfang Oktober von 450 auf 409 US-Dollar bei unverändertem Kaufvotum. Neue Kursziele nach den Zahlen lagen bei Redaktionsschluss noch nicht flächendeckend vor.
Worauf Anleger nach den AppLovin Quartalszahlen achten sollten
Hält der Kurssprung im regulären Handel? Nach über 30 Prozent Plus in zwei Handelsphasen wird sich zeigen, ob sich der nachbörsliche Kurs am Donnerstag bestätigt.
Neue Axon-Modelle: Die Wirkung der nächsten Modellgeneration dürfte sich in den kommenden Quartalen in Umsatz und Margen zeigen.
E-Commerce-Kunden: Wie schnell die Selbstbedienung und das Empfehlungsprogramm skalieren, entscheidet über das Wachstum jenseits der Spielebranche.
Rückkaufpraxis: Die Höhe der Rückkäufe im vierten Quartal zeigt, wie schnell das neue 3,6-Milliarden-Dollar-Programm genutzt wird.
Wettbewerb in der Digitalwerbung: Die Debatte über Marktanteile ist mit diesen Zahlen nicht beendet und dürfte bei jedem Quartalsbericht wieder aufkommen.
AppLovin auf einen Blick
Unternehmen: AppLovin Corporation, Palo Alto (Kalifornien)
Geschäft: KI-gestützte Werbetechnologie für mobile Apps und zunehmend E-Commerce (Werbe-Engine Axon, Plattform MAX) CEO: Adam Foroughi (Mitgründer) | CFO: Matt Stumpf Börse / US-Symbol: Nasdaq, APP (Class-A-Aktie) ISIN: US03831W1080 | WKN: A2QR0K Ausstehende Aktien: rund 331 Mio. (Ende Q3 2026) Dividende: keine; Kapitalrückfluss über Aktienrückkäufe
FAQ zu den AppLovin Quartalszahlen
Wie fielen die AppLovin Quartalszahlen für Q3 2026 aus?
Der Umsatz stieg um 55 Prozent auf 2,18 Milliarden US-Dollar, der Nettogewinn um 72 Prozent auf 1,44 Milliarden US-Dollar. Der Gewinn je Aktie lag bei 4,30 US-Dollar. Analysten hatten rund 2,07 bis 2,08 Milliarden US-Dollar Umsatz und 4,03 bis 4,07 US-Dollar Gewinn je Aktie erwartet.
Warum stieg die AppLovin Aktie nach den Zahlen so stark?
Vor allem wegen des Ausblicks: Für das vierte Quartal erwartet AppLovin 2,365 bis 2,395 Milliarden US-Dollar Umsatz, der Konsens lag bei rund 2,25 Milliarden US-Dollar. Zudem wurde der Aktienrückkauf auf 3,6 Milliarden US-Dollar aufgestockt.
Was ist Axon bei AppLovin?
Axon ist die KI-gestützte Werbe-Engine von AppLovin, die per maschinellem Lernen entscheidet, welche Anzeige in welcher App erscheint. Verbesserungen der Modelle gelten als wichtigster Wachstumstreiber.
Welches US-Handelssymbol und welche ISIN hat die AppLovin Aktie?
Die AppLovin Aktie wird an der Nasdaq unter dem Symbol APP gehandelt. ISIN: US03831W1080, WKN: A2QR0K.
Fazit: Die AppLovin Zahlen beenden die Zweifel – vorerst
Die AppLovin Quartalszahlen sind ein Statement. Rekordumsatz, eine Marge, die selbst im Technologiesektor außergewöhnlich ist, ein Ausblick deutlich über den Erwartungen und ein Aktienrückkauf, der praktisch den gesamten freien Cashflow an die Aktionäre zurückgibt. Nach einem Kursverfall von mehr als der Hälfte binnen eines Jahres trifft diese Botschaft auf einen Markt, der zuletzt das Schlimmste eingepreist hatte. Ob aus dem Comeback eine neue Aufwärtsbewegung wird, hängt nun davon ab, ob die neuen Axon-Modelle und das E-Commerce-Geschäft das Wachstumstempo auch auf der höheren Basis halten können. Die AppLovin Zahlen dieses Quartals haben den Skeptikern zumindest ein starkes Gegenargument geliefert.
Hinweis: Dieser Artikel dient ausschließlich der Information und stellt keine Anlageberatung, Anlageempfehlung oder Aufforderung zum Kauf oder Verkauf von Wertpapieren dar. Kursangaben und Konsensschätzungen beruhen auf öffentlich zugänglichen Quellen zum Zeitpunkt der Erstellung und können sich jederzeit ändern. Eigene Berechnungen sind als solche gekennzeichnet. Aktien unterliegen Kursschwankungen bis hin zum Totalverlust. Angaben zu möglichen Interessenkonflikten gemäß Art. 20 MAR finden Sie unter aktiencheck.de.
Redaktion, aktiencheck.de
War dieser Artikel hilfreich?
Die Inhalte auf AktienCheck.de dienen ausschließlich der Information und stellen keine individuelle Anlageberatung oder Aufforderung zum Kauf oder Verkauf von Wertpapieren dar. Wertpapiergeschäfte sind mit Risiken bis hin zum vollständigen Verlust des eingesetzten Kapitals verbunden.