
Auf dem Papier sieht es nach Abkühlung aus: Für das dritte Quartal hat Nvidia 108 Milliarden Dollar Umsatz in Aussicht gestellt. Das wären rund 12 Prozent mehr als im Vorquartal – nach 18 Prozent im zweiten Quartal. Doch seit diesem Ausblick vom 26. August hat sich die Welt der KI-Rechenzentren noch einmal verändert. Der lauteste Beleg kam am 20. Oktober von Elon Musk.
AktienCheck ResearchQ3-Vorschau · Spezial SpaceX · 29.10.2026Interessenkonflikt beachten
Analysen
10 Gigawatt für Elon Musk: Zündet SpaceX bei Nvidia die nächste Wachstumsstufe?
Elon Musk will die KI-Rechenkapazität von SpaceX bis Ende 2027 auf mindestens 13 Gigawatt vervierfachen – mit Vera-Rubin-Chips von Nvidia. Jensen Huang beziffert Nvidias Umsatz je Gigawatt auf über 40 Milliarden Dollar. In wenigen Wochen legt Nvidia die Zahlen für das gerade beendete Quartal vor. Wir rechnen nach, was auf dem Spiel steht.
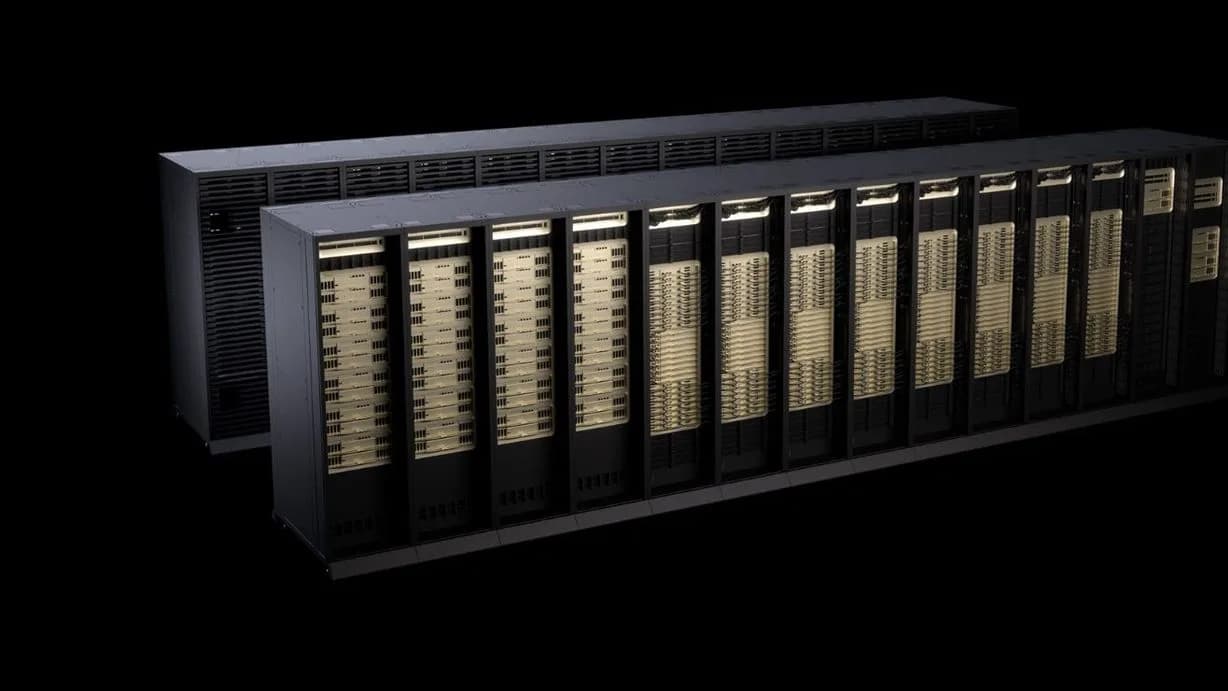
- zusätzliche KI-Rechenleistung, die Musk 2027 ans Netz bringen will
- 10 GW
- Vera-Rubin-Chips im geplanten SpaceX-Trainingscluster (Ziel: Ende Q2 2027)
- 440.000
- SpaceX-Investitionen allein im 4. Quartal 2026 (Ausblick)
- 35–40 Mrd. $
- Leasing-Finanzierung mit Apollo für Vera-Rubin-Systeme
- 40 Mrd. $
- Nvidia-Umsatz je Gigawatt laut Jensen Huang
- > 40 Mrd. $
Steckbrief
- Unternehmen
- NVIDIA Corporation, Santa Clara (USA)
- ISIN / WKN / Ticker
- US67066G1040 / 918422 / NVDA
- Kurs
- 216,00 USD / rund 193 EUR
- Börsenwert
- rund 5,21 Bio. USD
- Q3-Ausblick (Quartal bis 25.10.)
- 108 Mrd. USD +/- 2 %
- Q3-Zahlen
- 2. Novemberhälfte 2026 (Termin unbestätigt)
Stand: 26.10.2026, Schlusskurs Nasdaq; 1 EUR = 1,1174 USD
Die Frage des Quartals
Bremst Nvidia ab – oder kommt die nächste Welle?
SpaceX wird zum KI-Kraftwerk
Der KI-Umsatz von SpaceX stieg im dritten Quartal von 0,8 auf 7,6 Mrd. USD. Die Investitionen sollen sich im vierten Quartal auf 35 bis 40 Mrd. USD fast verdoppeln. Das Ziel für 2027: rund 10 Gigawatt zusätzliche Rechenleistung, „primär Vera Rubin“.
Mehr Nvidia je Gigawatt
Jensen Huang sagte im Oktober, Nvidias Umsatz je Gigawatt sei von rund 18 auf über 40 Mrd. USD gestiegen. Jedes neue Rechenzentrum enthält also mehr Nvidia als je zuvor.
Ein Muster bei den Zahlen
In den letzten vier Quartalen lag Nvidias Umsatz jeweils 4,6 bis 5,7 % über dem eigenen Ausblick. Würde sich das wiederholen, läge das Q3-Wachstum rechnerisch auf dem Niveau des Vorquartals.
Die Welle ist breiter als SpaceX
Meta setzt auf Vera Rubin und erhält 3 Mrd. USD von Nvidia, Australien plant bis 2027 bis zu 2 GW auf Nvidia-Basis, Huang sprach im März von Bestellungen über 1 Bio. USD für Blackwell und Vera Rubin bis 2027.
Das Quartal ist schon vorbei
Nvidias drittes Geschäftsquartal endete am Sonntag, 25.10.2026. Die Zahlen stehen fest – die Börse kennt sie nur noch nicht.
- KI-Umsatz von SpaceX im 3. Quartal 2026 gegenüber Vorjahr (7,6 statt 0,8 Mrd. USD)
- × 9,3
- SpaceX-Rechenkapazität: von bis zu 3 GW Ende 2026 auf mindestens 13 GW Ende 2027 (Musk-Ziel)
- × 4,3
- so weit lag Nvidias Umsatz im Schnitt der letzten vier Quartale über dem eigenen Ausblick
- +5,2 %
Der neue Großkunde
Vom Raketenbauer zum KI-Kraftwerk
I think we're going to face a shortage of super intelligence compute.
Was Musk am 20. Oktober angekündigt hat
SpaceX ist seit seinem Börsengang (Ticker: SPCX) zu einem der aggressivsten Käufer von KI-Rechenleistung geworden. Ende September verfügte das Unternehmen über 1,7 Gigawatt Nameplate-Kapazität, Ende Oktober sollen es laut CFO Bret Johnsen rund 2,2 Gigawatt sein, zum Jahresende 2,5 bis 3 Gigawatt.
Für 2027 ist Musk „ziemlich zuversichtlich“, rund 10 Gigawatt zusätzlich ans Netz zu bringen. Er wäre nach eigenen Worten überrascht, wenn es Ende 2027 weniger als 13 Gigawatt wären; mehr als 20 Gigawatt nannte er eine kleine, aber reale Möglichkeit. Bis Ende des zweiten Quartals 2027 soll ein Trainingscluster mit 440.000 Vera-Rubin-Chips stehen. Der Ausbau 2027 sei „primär Vera Rubin“.
Die Nachfrage übersteigt laut Musk das Angebot um ein Vielfaches: SpaceX könne seine Rechenleistung „mehrfach“ vermieten.
Das Geschäftsmodell dahinter
Hälfte der Rechenleistung für eigene Zwecke (Grok), Hälfte zur Vermietung – je nach Lage 60:40 in beide Richtungen.
Amortisation neuer Rechenkapazität laut CFO in weniger als einem Jahr; Musk hält für 2027 sechs Monate für möglich.
Finanzierung: operativer Cashflow, Anleihen – und ein 40-Mrd.-USD-Leasing mit Apollo für Vera-Rubin-Systeme (Vertrag vom 26.10., Leasingbeginn ab 1. Hj. 2027).
Die 10-Gigawatt-Rechnung
Ein einziger Kunde, so groß wie Nvidias ganzer Jahresumsatz?
Jensen Huang hat die Formel selbst geliefert: Im BG2-Podcast im Oktober sagte er, Nvidias Umsatz je Gigawatt sei von rund 18 auf über 40 Milliarden Dollar gestiegen – „zwei Gigawatt sind für uns wie 80 Milliarden Dollar“. Legt man Musks 10-Gigawatt-Ziel für 2027 daneben, wird klar, warum dieser Ausbau für Nvidia-Aktionäre mehr ist als eine Randnotiz.
Two gigawatts to us is like $80 billion.
Was das Rechenbeispiel zeigt
Selbst mit dem alten Wert von 18 Mrd. USD je Gigawatt entspräche ein 10-Gigawatt-Ausbau rund 180 Mrd. USD – mehr als 80 % des gesamten Nvidia-Umsatzes im Geschäftsjahr 2026. Mit Huangs aktuellem Wert von über 40 Mrd. USD wären es mehr als 400 Mrd. USD – mehr als der Umsatz der letzten vier Quartale (303 Mrd. USD).
Zum Vergleich: Allein für das vierte Quartal 2026 plant SpaceX Investitionen von 35 bis 40 Mrd. USD; der Großteil fließt laut CFO in den beschleunigten Ausbau der Rechenzentren in Memphis und Southaven.
Countdown zu den Q3-Zahlen
Vier Quartale, vier Überraschungen: das Muster hinter dem Ausblick
Was ein Übertreffen rechnerisch bedeuten würde
Eigene Berechnungen; Vorquartal 96,2 Mrd. USD, Vorjahresquartal 57,0 Mrd. USD. Die Zeile „Mitte + 5 %“ überträgt den Durchschnitt der letzten vier Quartale (+5,2 %) und ist ausdrücklich keine Prognose.
Die Pointe: Läge der Umsatz am Ende in dieser Größenordnung, hätte Nvidia sein Wachstumstempo von 18 % zum Vorquartal gehalten – statt, wie der Ausblick andeutet, abzubremsen. Ob das gelingt, hängt nicht zuletzt an der Lieferfähigkeit, die laut CFO bis Ende des Geschäftsjahres 2028 der Engpass bleibt.
Die Welle hinter der Welle
Nicht nur Musk: Wer jetzt Gigawatt bestellt
Meta: 3 Milliarden und Vera Rubin
Am 27.10.2026 gab Nvidia bekannt, sich mit 3 Mrd. USD an der Kapitalerhöhung von Meta Platforms zu beteiligen. Meta will zugleich mehr Nvidia-Infrastruktur einsetzen, darunter Vera Rubin, Vera-CPUs und Nvidia-Netzwerktechnik. Metas Investitionsplan für 2026 liegt bei 135 bis 145 Mrd. USD. Die Beteiligung an einem Kunden stärkt die Partnerschaft, wirft aber auch Fragen nach der Wechselwirkung von Investition und Umsatz auf.
Die Hyperscaler-Woche
Am 28.10. berichten Microsoft und Alphabet, am 29.10. Amazon. Jede Anhebung der Investitionspläne ist ein Vorbote für Nvidias nächste Quartale – jede Kürzung ein Warnsignal.
Die großen Zahlen des Jahres
- erwartete Bestellungen für Blackwell und Vera Rubin bis 2027 (Huang, März 2026)
- 1 Bio. $
- neue KI-Rechenleistung weltweit 2027 (Gerstner unter Berufung auf SemiAnalysis)
- 43 GW
Die Technik dahinter
Warum jedes Gigawatt mehr Nvidia enthält
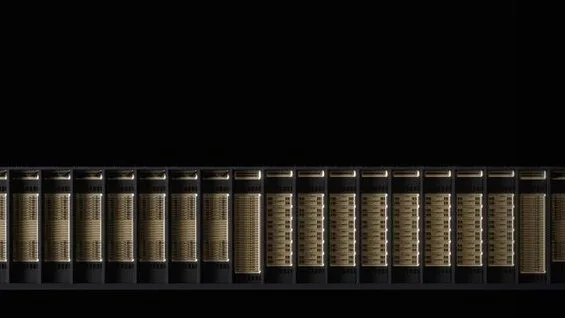
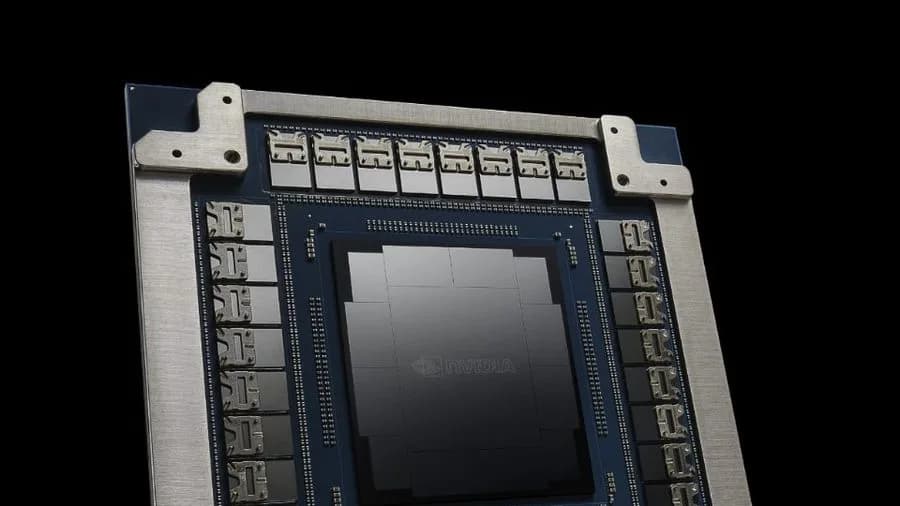
Der Sprung von rund 18 auf über 40 Mrd. USD je Gigawatt hat einen einfachen Grund: Nvidia verkauft nicht mehr nur Grafikprozessoren, sondern das ganze System. Zur Rubin-GPU kommen die eigene Vera-CPU, NVLink-Switches, ConnectX-Netzwerkkarten, BlueField-Speicherprozessoren, Spectrum-Ethernet und der Inferenzbeschleuniger Groq 3 LPX. Je mehr davon in einem Rack steckt, desto größer ist Nvidias Anteil am Investitionsbudget des Kunden.
Vera Rubin NVL72
In voller Produktion; Racks laufen bei fünf großen Cloud-Anbietern
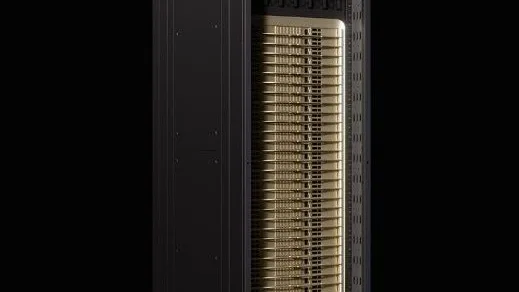
Vera CPU
Eigener Prozessor für KI-Agenten; SpaceXAI will sie einsetzen
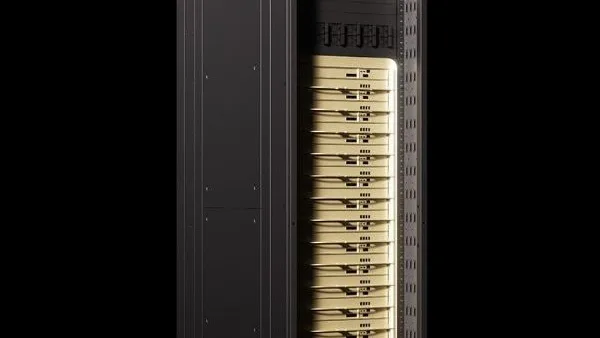
Groq 3 LPX
Inferenzbeschleuniger, laut Nvidia in voller Produktion
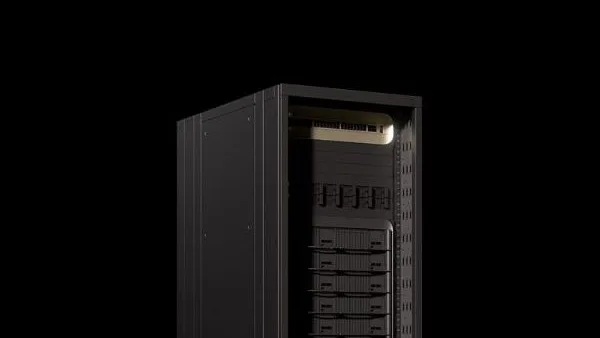
BlueField-4 STX
Speicherverarbeitung mit Sicherheit im Silizium
Q4 2026
GB300 / Blackwell Ultra
Damit baut SpaceX derzeit aus (Memphis, Southaven)
2. Hj. 2026Jetzt
Vera Rubin
In voller Produktion; Basis des SpaceX-Ausbaus 2027
1. Hj. 2027
Apollo-Leasing
Lieferungen der Vera-Rubin-Systeme an SpaceX starten
Ende Q2 2027
440.000er-Cluster
Musks Ziel für den stärksten Trainingscluster
2027/28
Rubin Ultra, Feynman
Nächste Generationen laut Nvidia-Roadmap
Was schiefgehen kann
Die Gegenrechnung: Strom, Margen, Schulden
Strom ist der Flaschenhals
Musk sagt selbst: Der Engpass liegt bei Strom, Kühlung und Infrastruktur, nicht bei den Chips. Laut Business Insider sollte AWS GB300-Racks für rund 5 Mrd. USD erhalten, bevor genug Strom für deren Betrieb vorhanden ist.
Margendruck
Steigende Speicherpreise belasten. CFO Colette Kress erwartet für Q4 eine Bruttomarge von 71 bis 72 % und für das GJ 2028 72 bis 73 % – nach 75,0 % in Q2.
Schuldenfinanzierte Nachfrage
Der SpaceX-Ausbau wird zum Teil über ein 40-Mrd.-USD-Leasing finanziert. Banken setzen laut Reuters bei GPU-Finanzierungen eine Nutzungsdauer von drei bis vier Jahren an.
Shakeout bei den Neoclouds
Musk erwartet unter den über 200 spezialisierten KI-Cloud-Anbietern ein großes Sterben und Konsolidierung – einige von ihnen sind Nvidia-Kunden.
Musk-Zeitpläne
Musk nennt seine Pläne selbst sehr aggressiv; 20 GW 2027 bezeichnete er als kleine Möglichkeit. In der Vergangenheit haben sich viele seiner Zeitpläne verschoben.
Eigene Chips
SpaceX arbeitet mit „Terafab“ langfristig an eigener Chipfertigung; ein Testchip ist für Mitte 2027 angepeilt, Volumenproduktion frühestens 2028.
Verflechtungen
Beteiligungen an Kunden wie Meta und Finanzierungsplattformen können Zweifel an der Unabhängigkeit der Nachfrage wecken.
Makro und Bewertung
Hohe Zinsen, ein Ölpreis über 110 USD und ein Börsenwert von 5,2 Bio. USD machen die Aktie anfällig; am 22.10.2026 fiel sie um 4,4 %.
The 200+ neoclouds are going to see guppy-level death and consolidation.
Die Aktie
Operativ auf Rekordkurs, an der Börse im Wartemodus
NVDA in USD, Monatsendstände
USD
Monatsendstände rechnerisch aus den von chartrow.com veröffentlichten Monatsrenditen zurückgerechnet, ausgehend vom Schlusskurs 26.10.2026 (216,00 USD). 52-Wochen-Hoch 243,37 USD, 52-Wochen-Tief 164,27 USD.
Daten als Tabelle
Kennzahlen zur Bewertung
Eigene Berechnungen; Annualisierungen sind rechnerische Größen, keine Prognosen.
Die Spannung
Seit dem August-Ausblick hat die Aktie rund 11 % vom Hoch abgegeben – in einer Phase, in der SpaceX, Meta und Australien neue Gigawatt-Pläne vorlegten und Nvidia ein Rückkaufprogramm von 150 Mrd. USD nachlegte. Am Abend der SpaceX-Konferenz legte die Aktie nachbörslich zu, zwei Tage später verlor sie im Ausverkauf der Chipwerte 4,4 %.
Nach LSEG-Daten lag das erwartete KGV am 28.09.2026 bei rund 16,5 und damit auf dem niedrigsten Stand seit Januar 2015 (15-Jahres-Durchschnitt rund 30). Ein niedriges Multiple kann auch Zweifel an der Nachhaltigkeit der Gewinnerwartungen widerspiegeln.
- Abstand der Aktie zum 52-Wochen-Hoch von 243,37 USD (Schluss 26.10.2026)
- -11 %
- erwartetes KGV am 28.09.2026 laut LSEG – niedrigster Wert seit Januar 2015
- 16,5
- verfügbare Rückkaufermächtigung (keine Pflicht zur vollständigen Ausnutzung)
- 235 Mrd. $
Peergroup-Vergleich
Nvidia im Vergleich: Größe, Wachstum, Profitabilität
Zum Vergleich ziehen wir die wichtigsten börsennotierten Anbieter von KI-Rechenzentrumschips, Netzwerkchips, Speicher, Prozessorarchitekturen und Auftragsfertigung heran. Auch sie profitieren vom Gigawatt-Ausbau: TSMC fertigt die Chips, Micron liefert den knappen Speicher, Broadcom und Marvell entwickeln eigene KI-Chips für Hyperscaler, AMD konkurriert direkt bei GPUs.
Kurse: Schluss 26.10.2026; KGV und KUV für Nvidia eigene Berechnung; Börsenwerte teils auf Basis 27.10.2026 (intraday, AMD gerechnet zum Schluss 26.10.). Umsatzwachstum: letztes berichtetes Quartal ggü. Vorjahr; ¹ Geschäftsjahr bis 03.09.2026; ² letzte zwölf Monate. TTM-Werte für AMD, Intel, Qualcomm und Arm bis Juni 2026, Intel berichtet am 29.10.2026 neu. Broadcom-Margen nach GAAP. Nvidia-52-Wochen-Performance je nach Anbieter +7 bis +13 %; ³ Stand 19.10.2026.
Quelle: Yahoo Finance, stockanalysis.com, Benzinga, MarketChameleon, TipRanks, investing.com, roic.ai, Quartalsberichte von TSMC und Micron; eigene Berechnungen. Daten der Anbieter können voneinander abweichen.
Countdown und Fazit
Die nächsten 30 Tage entscheiden über die Richtung
Der Kalender
Die Nachrichtenlage seit dem Ausblick
- Ende von Nvidias drittem Geschäftsquartal – die Zahlen stehen fest
- 25.10.
- Umsatzausblick für Q3 (+/- 2 %), ohne Rechenzentrums-Umsatz aus China
- 108 Mrd. $
- zusätzliche Rechenleistung, die SpaceX 2027 ans Netz bringen will
- 10 GW
War dieser Artikel hilfreich?
Rechtliche Hinweise
Impressum, Interessenkonflikte und Disclaimer
Fassung „Research 2026-10“, bei Veröffentlichung am 29.10.2026 festgeschrieben.
1. Impressum / Anbieterkennzeichnung
Angaben gemäß § 5 DDG: aktiencheck.de AG · Bahnhofstr. 6 · 56470 Bad Marienberg · Deutschland · Tel. +49 2661 28495-0 · Fax +49 2661 28495-99 · info@aktiencheck.de · www.aktiencheck.de. Einzelvertretungsberechtigter Vorstand: Stefan Lindam. Aufsichtsratsvorsitzender: Henric Tempelaars. Sitz: Bad Marienberg, Amtsgericht Montabaur, HR B 6301, USt-IdNr. DE 204705353. Verantwortlich für den Inhalt gemäß § 18 Abs. 2 MStV: Stefan Lindam, Anschrift wie oben. Marke: „AktienCheck Research“.
2. Art der Publikation, keine Anlageberatung
Dieser Report ist eine journalistisch-analytische Publikation der aktiencheck.de AG. Er dient ausschließlich der Information und stellt weder eine Anlageberatung noch eine Anlageempfehlung im Sinne einer individuellen Empfehlung, noch ein Angebot oder eine Aufforderung zum Kauf oder Verkauf von Wertpapieren dar. Er enthält ausdrücklich kein Rating (Kaufen/Halten/Verkaufen) und kein Kursziel. Bewertungskennzahlen und Peergroup-Vergleiche dienen allein der Einordnung. Der Report berücksichtigt nicht die individuellen Anlageziele, die finanzielle Situation oder die Risikobereitschaft einzelner Leser und kann eine anleger- und anlagegerechte Beratung durch einen qualifizierten Berater nicht ersetzen. Anlageentscheidungen sollten nicht allein auf Grundlage dieses Reports getroffen werden. Soweit Inhalte dieses Reports als Empfehlung oder Anlagestrategieempfehlung im Sinne von Art. 3 Abs. 1 Nr. 34 und 35 der Verordnung (EU) Nr. 596/2014 (MAR) anzusehen sind, erfolgen sie unter Beachtung von Art. 20 MAR, der Delegierten Verordnung (EU) 2016/958 und § 85 WpHG.
3. Interessenkonflikte (Art. 20 MAR, Art. 5 und 6 Del. VO (EU) 2016/958, § 85 WpHG)
a) Positionen: Der Vorstand und/oder Mitarbeiter der aktiencheck.de AG halten eine Netto-Longposition in NVDA. Die Inhaber dieser Positionen profitieren von Kurssteigerungen und erleiden bei Kursrückgängen Verluste. Es liegt daher ein Interessenkonflikt vor: Die Veröffentlichung kann den Kurs beeinflussen und damit den Wert dieser Positionen erhöhen. Die Inhaber haben erklärt, die Positionen nicht im zeitlichen Zusammenhang mit der Veröffentlichung dieses Reports zu veräußern, insbesondere nicht innerhalb von zehn Handelstagen nach der ersten Weitergabe, und innerhalb dieses Zeitraums keine Transaktionen in diesen Wertpapieren vorzunehmen.
b) Kein Mandat, keine Vergütung: Die aktiencheck.de AG hat kein Mandat eines in diesem Report besprochenen Emittenten zur Erstellung dieses Reports. Weder ein Emittent noch Dritte haben für die Erstellung oder Verbreitung dieses Reports eine Vergütung gezahlt oder zugesagt.
c) Weitere Angaben: Abgesehen von den unter a) genannten Positionen halten nach unserem Kenntnisstand weder die aktiencheck.de AG noch an der Erstellung beteiligte Personen Positionen in Wertpapieren der in diesem Report besprochenen Emittenten. Die aktiencheck.de AG kann künftig auch Publikationen zu Wettbewerbern dieser Emittenten erstellen, auch im Auftrag und gegen Vergütung. Zur Vermeidung und Offenlegung von Interessenkonflikten werden Interessenkonflikte vor jeder Veröffentlichung geprüft und offengelegt.
4. Hinweise für Leser in den USA, SEC-Regeln
Dieser Report richtet sich nicht an Personen in den Vereinigten Staaten von Amerika. Die aktiencheck.de AG und die Verfasser sind weder bei der US Securities and Exchange Commission (SEC) noch bei der FINRA als Broker-Dealer, Anlageberater oder Research-Analysten registriert. Für Zwecke von Section 17(b) des US Securities Act of 1933 wird klargestellt, dass die aktiencheck.de AG für diesen Report keine Vergütung vom Emittenten, einem Underwriter oder einem Händler erhalten hat oder erhalten wird.
5. Einsatz künstlicher Intelligenz (KI)
Bei der Erstellung dieses Reports wurde künstliche Intelligenz (KI) eingesetzt, insbesondere zur Recherche, Datenaufbereitung, Texterstellung, Gestaltung und Erstellung von Grafiken. Die Inhalte wurden von der aktiencheck.de AG auf Plausibilität geprüft und redaktionell verantwortet. Trotz sorgfältiger Prüfung können KI-gestützte Inhalte Fehler oder Ungenauigkeiten enthalten.
6. Quellen, Datenstand, keine Gewähr
Grundlage sind öffentlich zugängliche Informationen, insbesondere die Quartalsmitteilungen der NVIDIA Corporation (u. a. vom 26.08.2026), Angaben auf www.nvidia.com, Unternehmensmeldungen, die Telefonkonferenz der SpaceX zum dritten Quartal 2026 vom 20.10.2026 (Transkript), Medienberichte (u. a. Reuters, TechCrunch, Benzinga, TIKR/BG2-Podcast, CNBC, The Stack, DatacenterDynamics, CFO Dive) sowie Kurs- und Kennzahlendaten von Finanzdatenanbietern. Medienberichte, die vom Unternehmen nicht bestätigt wurden, sind als solche gekennzeichnet. Kursangaben beziehen sich, soweit nicht anders angegeben, auf den Stand vom 26.10.2026. Die Quellen werden als zuverlässig erachtet, eine Gewähr für Richtigkeit, Vollständigkeit und Aktualität wird jedoch nicht übernommen. Eigene Berechnungen sind gekennzeichnet. Die aktiencheck.de AG ist nicht verpflichtet, den Report zu aktualisieren.
7. Zukunftsgerichtete Aussagen
Dieser Report enthält zukunftsgerichtete Aussagen. Solche Aussagen beruhen auf Angaben der Unternehmen und Dritter sowie auf Annahmen und unterliegen bekannten und unbekannten Risiken und Unsicherheiten. Die tatsächlichen Ergebnisse können wesentlich abweichen. Weder die aktiencheck.de AG noch die Unternehmen übernehmen eine Verpflichtung, solche Aussagen zu aktualisieren.
8. Non-GAAP-Kennzahlen
Teilweise werden Kennzahlen verwendet, die nicht nach den maßgeblichen Rechnungslegungsstandards (etwa US-GAAP oder IFRS) ermittelt wurden. Sie ersetzen diese Kennzahlen nicht und sind mit Kennzahlen anderer Unternehmen nur eingeschränkt vergleichbar. Die Überleitungsrechnungen veröffentlichen die Unternehmen in ihren Quartalsmitteilungen.
9. Risikohinweise
Der Erwerb von Aktien ist mit Risiken verbunden, die bis zum Totalverlust des eingesetzten Kapitals reichen können. Aktien können hohen Kursschwankungen unterliegen. Bei Wertpapieren in fremder Währung besteht für Anleger im Euroraum zusätzlich ein Währungsrisiko. Die Entwicklung in der Vergangenheit ist kein verlässlicher Indikator für künftige Ergebnisse. Prognosen, Ausblicke und Kennzahlen auf Basis annualisierter Werte sind kein verlässlicher Indikator für künftige Wertentwicklungen. Anleger sollten nur Kapital einsetzen, dessen Verlust sie verkraften können, und ihr Portfolio angemessen streuen.
10. Bildnachweise, Marken
Bilder: NVIDIA (Unternehmenswebsite). Sie werden ausschließlich zur redaktionellen Berichterstattung verwendet. Genannte Produktbezeichnungen und Logos sind Marken ihrer jeweiligen Inhaber. Diagramme und Tabellen: eigene Darstellung.
11. Verbreitung
Dieser Report ist für die Verbreitung in der Bundesrepublik Deutschland, Österreich und der Schweiz bestimmt. Er darf nicht in den USA, Kanada, Großbritannien, Australien oder Japan oder an dort ansässige Personen verbreitet werden. Personen, in deren Besitz dieser Report gelangt, haben sich über etwaige Beschränkungen zu informieren und diese einzuhalten.
12. Zuständige Aufsichtsbehörde
Bundesanstalt für Finanzdienstleistungsaufsicht (BaFin), Graurheindorfer Str. 108, 53117 Bonn, und Marie-Curie-Str. 24–28, 60439 Frankfurt am Main.
13. Haftung, Urheberrecht
Die aktiencheck.de AG haftet nicht für Schäden, die aus der Nutzung dieses Reports entstehen, soweit nicht Vorsatz oder grobe Fahrlässigkeit vorliegt. Der Report ist urheberrechtlich geschützt; eine Vervielfältigung oder Weitergabe in veränderter Form ist ohne Zustimmung der aktiencheck.de AG nicht gestattet. Es gilt deutsches Recht.
14. Zeitangaben
Fertigstellung: 27.10.2026, 20:00 Uhr MEZ. Erste Weitergabe: 29.10.2026. Kurse Stand 26.10.2026, soweit nicht anders angegeben.
In den zwölf Monaten vor der ersten Weitergabe hat die aktiencheck.de AG keine Empfehlungen im Sinne von Art. 4 Abs. 1 lit. h Del. VO (EU) 2016/958 zu den besprochenen Wertpapieren veröffentlicht.